Konto oszczędnościowe bez konta osobistego pozwala odkładać pieniądze w wybranym banku bez zakładania w nim dodatkowego rachunku do codziennych płatności. Nadal możesz korzystać ze swojego dotychczasowego konta. Trzeba jednak sprawdzić sposób otwarcia oszczędnościowego, zasady wypłat i warunki oprocentowania.
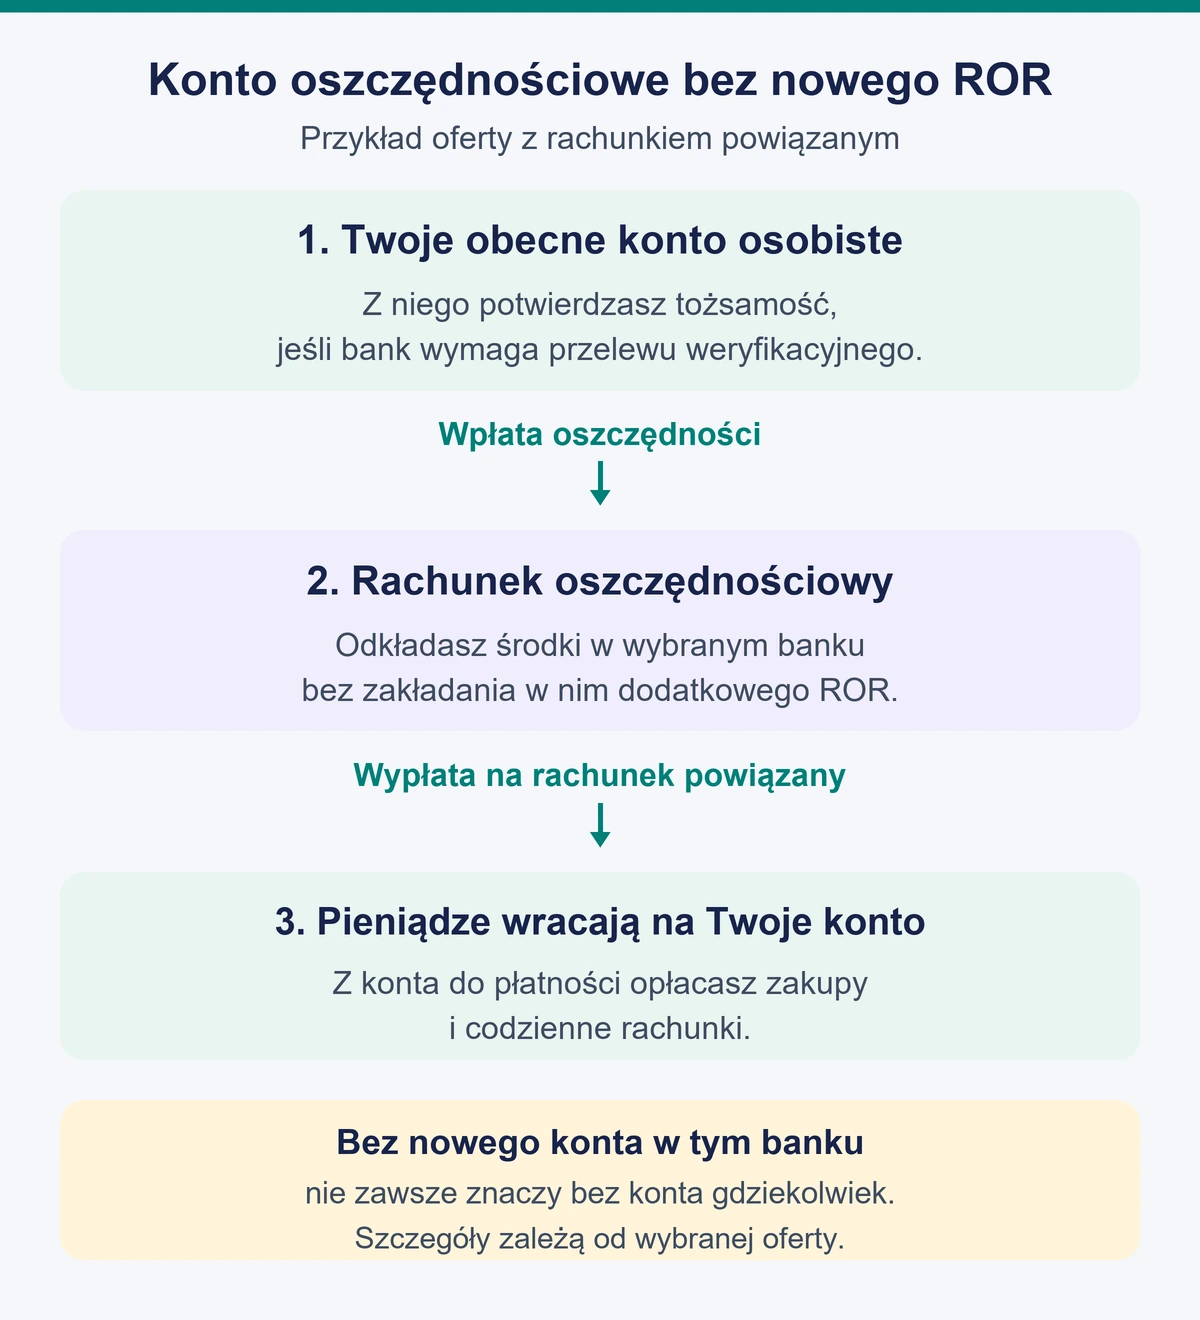
Brak obowiązku otwarcia ROR w danym banku nie oznacza, że nie potrzebujesz żadnego konta. W części ofert własny rachunek w innej instytucji jest potrzebny do potwierdzenia tożsamości oraz odbierania wypłacanych oszczędności. Ta różnica ma znaczenie, jeśli chcesz założyć pierwszy rachunek albo zamknąć stary.
Czy można założyć samo konto oszczędnościowe?
Tak, jeżeli bank udostępnia taki produkt samodzielnie. Nie musisz wtedy przenosić wynagrodzenia, zamawiać dodatkowej karty ani zmieniać miejsca opłacania rachunków tylko po to, żeby przechowywać oszczędności. Obowiązki wynikające z konkretnej promocji trzeba jednak sprawdzić osobno.
W praktyce spotkasz trzy różne rozwiązania. Pierwsze to samodzielny rachunek oszczędnościowy. Drugie pozwala go otworzyć bez ROR, ale uzależnia korzystniejsze oprocentowanie od posiadania konta osobistego i aktywności. Trzecie wymaga całego pakietu już przy otwieraniu. Hasło w reklamie nie zawsze wyjaśnia, z którym wariantem masz do czynienia.
| Wariant oferty | Co sprawdzić? | Znaczenie dla Ciebie |
|---|---|---|
| Sam rachunek oszczędnościowy | Czy potrzebny jest własny rachunek w innym banku? | Możesz zachować dotychczasowe konto do płatności. |
| Rachunek bez ROR, lepsze warunki w pakiecie | Jaka stawka przysługuje bez konta osobistego? | Reklamowany procent może wymagać dodatkowego produktu. |
| Pakiet z kontem osobistym | Koszty rachunku, karty i warunki zwolnienia z opłat. | Oceniasz łączny koszt obu kont, a nie tylko oszczędnościowego. |
Jeśli potrzebujesz wyjaśnienia samych funkcji rachunków, przeczytaj porównanie konta oszczędnościowego i osobistego. Tutaj skupiamy się na wyborze i obsłudze oferty, która nie wymaga drugiego ROR.
Dwa przykłady kont oszczędnościowych bez dodatkowego ROR
Różnice najlepiej widać na konkretnych produktach. Poniższe przykłady pokazują sposób działania i koszty dostępu do pieniędzy. Warunki sprawdziliśmy 31 października 2026 roku.
Santander Consumer Bank: wypłata na rachunek powiązany
Rachunek oszczędnościowy Santander Consumer Banku nie wymaga założenia konta osobistego w tej instytucji. Bank nie pobiera opłaty za prowadzenie ani za przelewy wychodzące wykonywane elektronicznie. Wypłata trafia jednak na wskazany rachunek powiązany, więc nie jest to zamiennik konta do regulowania wszystkich codziennych rachunków.
Przy otwarciu potrzebny jest przelew weryfikacyjny 1 zł z własnego rachunku indywidualnego w innym banku. Dane muszą się zgadzać. Dla nowo otwieranego rachunku przygotuj się na obsługę w aplikacji mobilnej. Bank odróżnia ją od dostępu do serwisu internetowego przewidzianego dla rachunków założonych do 24 czerwca 2025 roku.
Toyota Bank: znaczenie ma również wypłata oszczędności
Indeksowane Konto Oszczędnościowe Toyota Banku można otworzyć bez osobnego konta osobistego. W ścieżce online bank przewiduje weryfikację kamerą i zatwierdzenie umowy kodem SMS. Po otwarciu wymaga przelewu z własnego konta w innym banku, aby można było w pełni korzystać z rachunku.
Według taryfy Toyota Banku opłata za prowadzenie IKO wynosi 30 zł miesięcznie. Zwolnienie przysługuje, jeśli w poprzednim miesiącu nie wypłacisz z niego pieniędzy. Za taką wypłatę bank nie uznaje otwarcia lokaty w Toyota Banku. Rachunek dla środków, po które sięgasz sporadycznie, może więc zachowywać się kosztowo inaczej niż konto używane do częstych wypłat.
Sprawdzaj pełną nazwę produktu. Indeksowane Konto Oszczędnościowe jest innym rachunkiem niż zwykłe Konto Oszczędnościowe Toyota Banku, wycofane z oferty 9 kwietnia 2026 roku.
Rachunek powiązany: po co bankowi Twoje drugie konto?
Rachunek powiązany jest ustalonym miejscem odbioru wypłat. Dzięki temu oszczędności mogą wracać do Twojego dotychczasowego banku bez otwierania w nowej instytucji pełnego zestawu usług płatniczych. Nie oznacza to udostępnienia jej hasła do starego konta ani prawa do dowolnego pobierania z niego pieniędzy.
W Santander Consumer Banku rachunek powiązany jest prowadzony w złotych przez inną krajową instytucję finansową. Musisz być jego właścicielem lub współwłaścicielem. To nie to samo co warunek pierwszego przelewu weryfikacyjnego, dla którego regulamin wskazuje rachunek indywidualny.
Najpierw ustal, czy z oszczędnościowego zlecisz przelew do dowolnego odbiorcy, czy tylko na zapisane konto. Jeśli obowiązuje drugi wariant, opłacenie faktury wymaga dwóch etapów: wypłaty oszczędności i następnie płatności z konta osobistego. Uwzględnij to przy pilnych wydatkach.
Jak założyć konto oszczędnościowe bez konta osobistego?
- Wybierz właściwy wariant produktu. Sprawdź, czy formularz dotyczy samego rachunku, czy pakietu z kontem i kartą. Przed zatwierdzeniem przejrzyj nazwy wszystkich zawieranych umów.
- Przygotuj dokument i dane kontaktowe. Potrzebne mogą być również informacje o rezydencji podatkowej, adresie zamieszkania i źródle pieniędzy. Wymagania dotyczące obywatelstwa i wieku wynikają z oferty banku.
- Sprawdź dane w dotychczasowym banku. Porównaj imię, nazwisko i adres z informacjami wpisywanymi we wniosku. Nieaktualny adres może przeszkodzić w identyfikacji przelewem.
- Potwierdź tożsamość wskazaną metodą. Może to być przelew, weryfikacja kamerą albo inna ścieżka oferowana przez bank. Nie zastępuj wymaganej metody przypadkowym przelewem od bliskiej osoby.
- Zapisz dokumenty i uruchom dostęp. Zachowaj umowę, taryfę i warunki ewentualnej promocji. Sprawdź, czy do obsługi wystarczy przeglądarka, czy potrzebna jest aplikacja.
- Potwierdź aktywację i dopiero wtedy wpłać oszczędności. Zweryfikuj numer rachunku oraz limity. Pierwsza większa wpłata nie powinna opierać się wyłącznie na numerze skopiowanym z nieoczekiwanej wiadomości.
Dokładniejszy opis sprawdzania danych znajdziesz w poradniku o przelewie weryfikacyjnym. Nie ma jednej uniwersalnej kwoty ani jednego zestawu akceptowanych banków dla wszystkich procesów zakładania rachunku.
Jeśli nie masz żadnego konta, najpierw sprawdź dostępne metody identyfikacji. Oferta reklamowana jako dostępna bez ROR może wymagać własnego rachunku w innym banku. Gdy tak jest, nie rozwiążesz problemu przelewem z konta partnera. Potrzebujesz produktu z odpowiednią dla Ciebie procedurą otwarcia.
Bezpłatne prowadzenie nie wyjaśnia całego kosztu
Najwięcej uwagi poświęć czynnościom, które rzeczywiście będziesz wykonywać. Dla osoby odkładającej pieniądze przez rok ważna jest opłata za prowadzenie. Dla kogoś wypłacającego część oszczędności co tydzień równie istotne są przelewy i zasady utraty zwolnienia z opłaty.
| Element kosztu | Pytanie do sprawdzenia w dokumentach |
|---|---|
| Prowadzenie | Czy jest bezwarunkowo darmowe, czy zależy od salda lub braku wypłat? |
| Przelewy wychodzące | Czy darmowe są wszystkie, czy tylko pierwszy w miesiącu? |
| Sposób zlecenia | Czy przelew przez infolinię kosztuje inaczej niż w aplikacji? |
| Karta i gotówka | Czy karta jest dostępna i jakie ma opłaty, jeśli jej potrzebujesz? |
| Dodatkowy ROR | Czy koszty pakietu nie przewyższają korzyści z wyższej stawki? |
| Zakończenie korzystania | Czy trzeba pozostawić środki na opłaty i jaki jest tryb zamknięcia? |
Przykładowo utrata zwolnienia z miesięcznej opłaty i prowizja za przelew to dwa różne koszty. Komunikat „przelewy 0 zł” nie odpowiada na pytanie, czy wypłata wpływa na cenę prowadzenia rachunku. W taryfie czytaj zarówno wiersz dotyczący transakcji, jak i warunki pod tabelą.
Ile może kosztować pozornie korzystniejsza oferta?
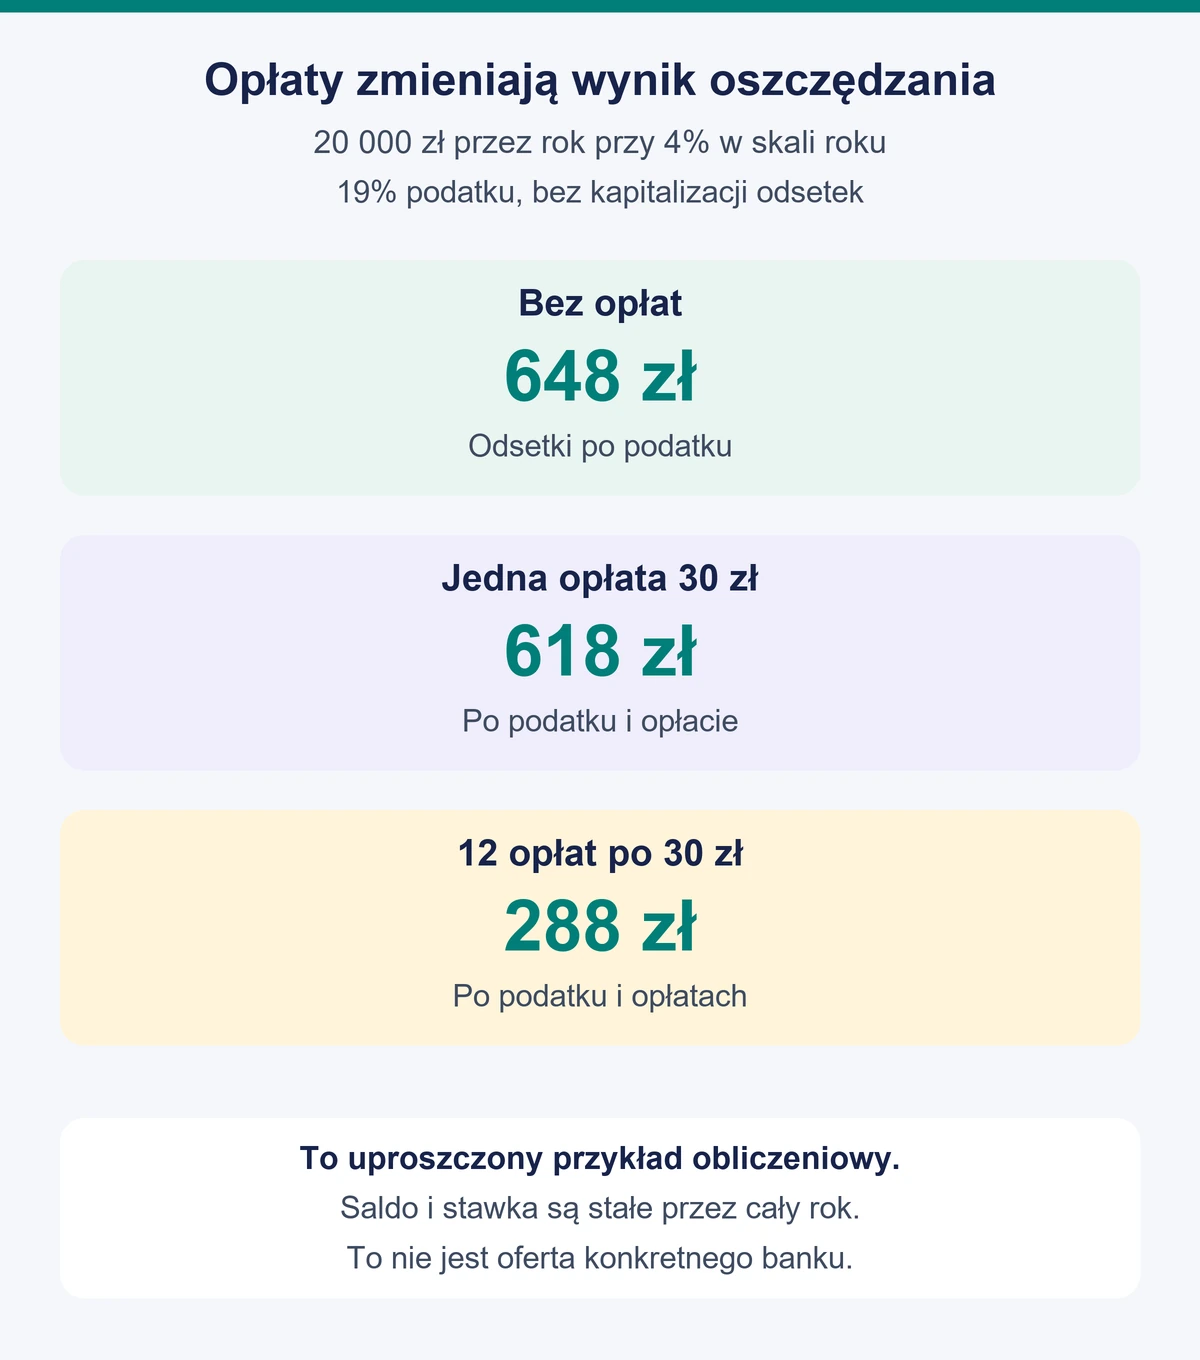
Załóżmy, że przez pełny rok utrzymujesz 20 000 zł, a oprocentowanie wynosi stale 4% w skali roku. To przykład obliczeniowy, nie stawka konkretnego banku. Przy uproszczeniu bez kapitalizacji daje 800 zł odsetek brutto i 648 zł po odjęciu 19% podatku.
Jeżeli obsługa rachunku powodowałaby dodatkowo koszt 30 zł w każdym miesiącu, roczny wydatek wyniósłby 360 zł. Zostałoby 288 zł korzyści po podatku i tych opłatach. Jedna opłata 30 zł w całym roku zmniejszyłaby ten sam wynik do 618 zł. Częstotliwość korzystania z pieniędzy zmienia więc ocenę oferty.
To uproszczenie służy porównaniu wpływu kosztów. Rzeczywiste odsetki zależą między innymi od liczby dni, zmiany salda, kapitalizacji i zasad zaokrąglania. Więcej o rozliczeniu wyjaśnia tekst o podatku Belki.
Czy promocyjne oprocentowanie również przysługuje bez ROR?
Możliwość otwarcia rachunku i prawo do promocyjnej stawki sprawdzaj osobno. Bank może udostępniać produkt samodzielnie, ale premiować posiadanie dodatkowego konta, aktywność kartą, wpływy albo zgody. Ustal, jaka stawka obejmie właśnie Twój wariant.
W regulaminie promocji znajdź pięć informacji: kto może uczestniczyć, jakie środki się kwalifikują, do jakiej kwoty działa oferta, kiedy zaczyna się okres podwyższonego oprocentowania i kiedy się kończy. Zwróć uwagę, czy limit dotyczy całego salda, czy tylko jego części.
Warto też odróżnić ofertę dla nowych klientów od oferty na nowe środki. Ta druga może wymagać porównania salda z określonym dniem oraz uwzględniać więcej rachunków w banku. Samo przelanie pieniędzy między własnymi produktami nie musi zwiększyć kwoty objętej promocją.
Sprawdź również, czy zakończenie zapisów jest jednocześnie końcem naliczania lepszych odsetek. W promocji Santander Consumer Banku „Pełna Moc Oszczędności”, obowiązującej podczas przygotowania poradnika, okres jest wspólny i kończy się 26 listopada 2026 roku. Otwarcie rachunku pod koniec akcji nie rozpoczyna od nowa pełnego okresu promocji.
Aktualnych poziomów oprocentowania i dostępnych ofert szukaj w rankingu kont oszczędnościowych. Przy porównaniu wybierz warunki, które spełnisz bez otwierania dodatkowego ROR.
Jak wypłacać oszczędności i zmienić rachunek powiązany?
Przed przelewem sprawdź dostępne saldo, rachunek docelowy, limit operacji i ewentualną opłatę. Możliwość złożenia dyspozycji przez całą dobę nie oznacza, że pieniądze od razu dotrą do drugiego banku. Znaczenie mają dni robocze, godziny graniczne i sposób rozliczenia przelewu.
Nie zakładaj, że każda oferta ma przelew natychmiastowy. Jeśli oszczędności stanowią rezerwę na pilne wydatki, możesz pozostawić część pieniędzy na koncie, z którego faktycznie opłacasz zakupy. To organizacja dostępu do środków, a nie konieczność posiadania drugiego ROR w banku oszczędnościowym.
Przy zmianie banku najpierw ustaw nowy rachunek do wypłat i przejdź wymaganą weryfikację. Dopiero po potwierdzeniu zmiany zamykaj poprzedni. Przelew na nieaktualny numer może opóźnić dostęp do oszczędności. Nie zakładaj, że nowy rachunek zostanie rozpoznany automatycznie po jednej wpłacie.
Czy osobny rachunek oszczędnościowy jest bezpieczny?
O ochronie depozytu decyduje instytucja i właściwy system gwarantowania, a nie posiadanie dodatkowego ROR. W BFG podstawowy limit wynosi równowartość 100 000 euro na deponenta w jednym banku. Co do zasady sumuje się objęte ochroną środki i należne odsetki na jego rachunkach, zamiast przyznawać nowy limit każdemu kontu.
Sprawdź nazwę prawną banku i arkusz informacyjny dla deponenta. Przy podmiotach zagranicznych ustal właściwy system ochrony. Konto oszczędnościowe w banku nie jest też tym samym co portfel płatniczy lub produkt inwestycyjny, nawet jeśli aplikacje podobnie prezentują saldo.
Najczęstsze pytania
Czy muszę przenosić wynagrodzenie?
Nie wynika to z samego otwarcia samodzielnego rachunku oszczędnościowego. Jeżeli promocja wymaga wpływów na dodatkowe konto, sprawdź jej odrębne warunki. Bez ich spełnienia możesz otrzymać inną stawkę.
Czy można mieć konto oszczędnościowe bez karty?
Wiele rachunków służy do obsługi przelewami i nie wymaga karty. Nie zakładaj jednak, że każda oferta jest skonstruowana identycznie. Sprawdź, czy karta jest elementem produktu, czy można z niej zrezygnować i czy obowiązuje opłata.
Czy wypłata części pieniędzy zabiera wszystkie odsetki?
Nie jest to typowy skutek wypłaty z konta oszczędnościowego. Mniejsze saldo oznacza mniej odsetek w kolejnych dniach. Osobno mogą działać opłaty albo warunki specjalnej promocji, dlatego nie przenoś zasad lokaty na rachunek oszczędnościowy.
Czy puste konto zamknie się samo?
Nie traktuj wypłaty całego salda jako wypowiedzenia umowy. Jeśli nie zamierzasz korzystać z rachunku, sprawdź procedurę zamknięcia, rozliczenie odsetek i pozostałych opłat. Zachowaj potwierdzenie zakończenia umowy.