Polecenie zapłaty pozwala dostawcy usługi pobierać należności z Twojego rachunku na podstawie wcześniej udzielonej zgody. Nie wpisujesz ręcznie każdej kwoty przelewu, więc rozwiązanie przydaje się przy zmieniających się rachunkach za prąd, gaz czy telefon. Musisz jednak zapewnić środki i kontrolować, czy pobranie odpowiada fakturze.
To inny mechanizm niż zlecenie stałe lub automatyczne obciążanie karty za subskrypcję. Różnice są ważne przy uruchamianiu usługi, braku pieniędzy, zmianie banku i rezygnacji. Usunięcie płatności w aplikacji nie oznacza automatycznego rozwiązania umowy z dostawcą.
Jak działa polecenie zapłaty?
Najpierw udzielasz zgody na obciążanie wskazanego rachunku przez określonego odbiorcę. Następnie dostawca przekazuje żądanie pobrania kwoty wynikającej z rozliczenia. Bank obsługuje płatność zgodnie z udzieloną zgodą i warunkami usługi. Nie jest to otwarty dostęp dowolnej firmy do Twoich pieniędzy.
BGK opisuje polecenie zapłaty jako mechanizm inicjowany przez odbiorcę na podstawie zgody płatnika. Kluczowe są więc właściwy odbiorca, rachunek i identyfikator płatności. Sam numer faktury nie musi być identyfikatorem wymaganym do aktywacji.
Przykład: rachunek za energię wynosi w jednym miesiącu 180 zł, a w kolejnym 230 zł. Przy prawidłowo działającym poleceniu zapłaty dostawca przekazuje odpowiednią należność do pobrania. Nie musisz za każdym razem zmieniać kwoty tak, jak przy zleceniu stałym. Nadal sprawdzasz zasadność faktury i dostępność pieniędzy.
Polecenie zapłaty a zlecenie stałe i subskrypcja
| Mechanizm | Kto inicjuje płatność | Co sprawdzasz |
|---|---|---|
| Zlecenie stałe | Ty ustawiasz cykliczny przelew | Kwotę, częstotliwość, odbiorcę i terminy |
| Polecenie zapłaty | Uprawniony odbiorca na podstawie zgody | Zgodę, należność, identyfikator i wynik pobrania |
| Subskrypcja kartowa | Usługodawca obciąża zapisaną kartę zgodnie z warunkami | Subskrypcję, dane karty i zasady odnowienia |
Zlecenie stałe może pasować do kieszonkowego 100 zł miesięcznie albo regularnego odkładania 500 zł. Polecenie zapłaty jest wygodne, kiedy dostawca rozlicza różne kwoty i obsługuje tę usługę. Subskrypcja serwisu z filmami może natomiast działać przez kartę, nawet jeśli pieniądze ostatecznie schodzą z tego samego konta.
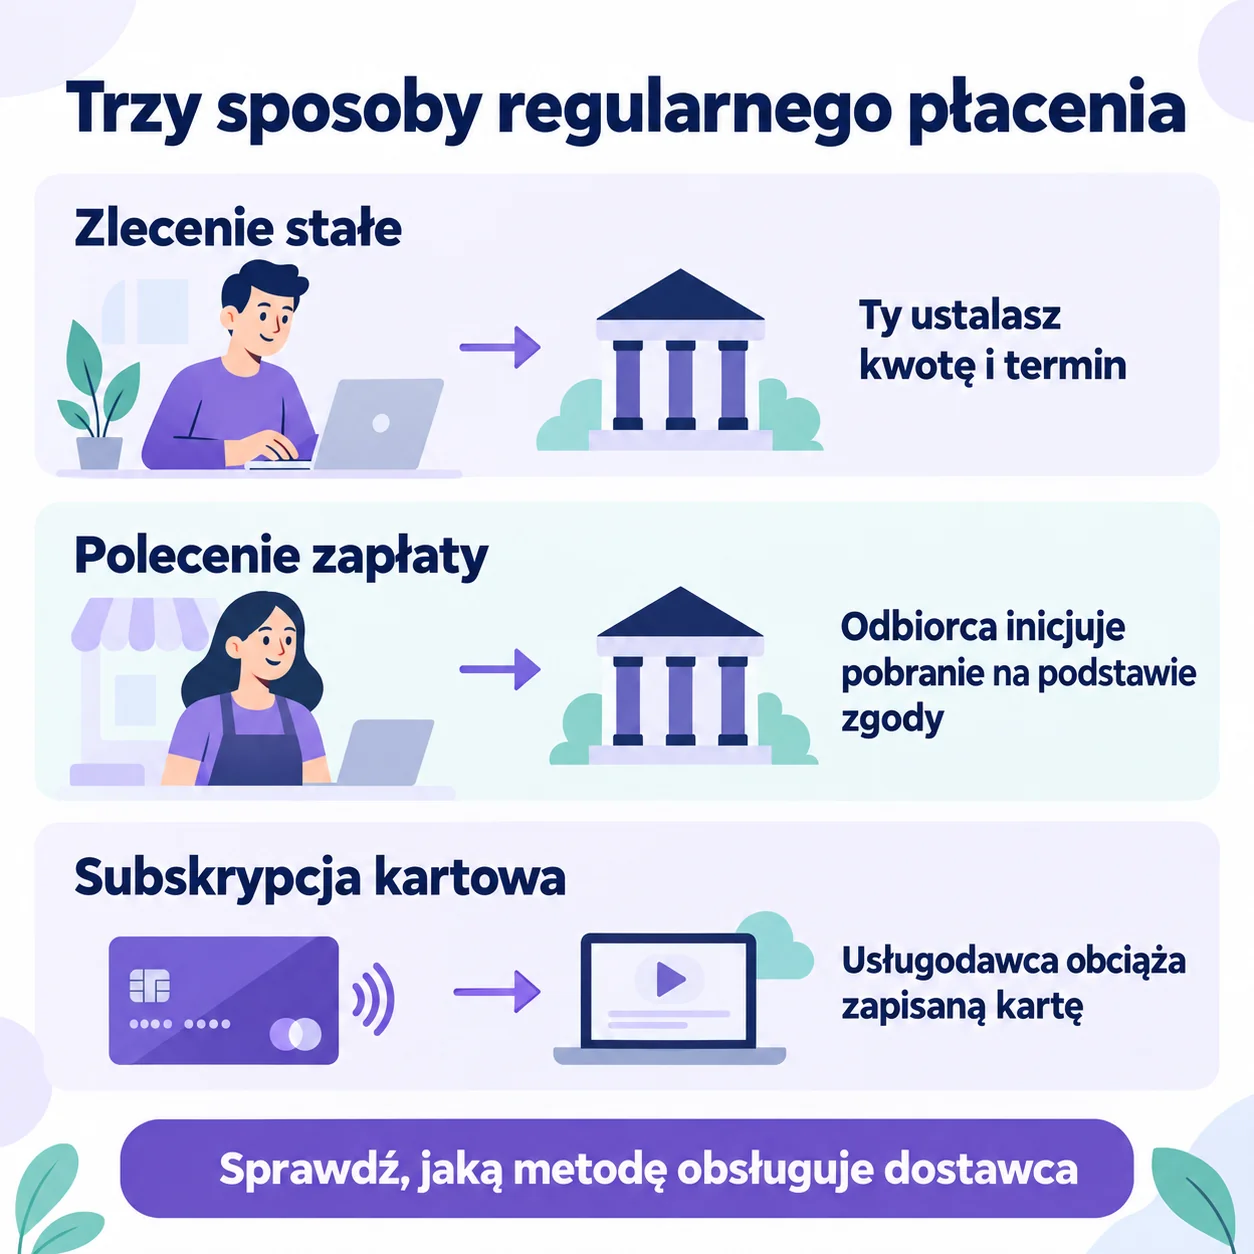
Przy subskrypcji kartowej sprawdź panel usługodawcy i zasady zapisanej karty. Nie szukaj jej wyłącznie na liście poleceń zapłaty. Jeśli korzystasz z cyfrowych kart, pomocny będzie poradnik jak działa karta wirtualna. Nazwa „płatność cykliczna” w aplikacji może obejmować kilka odmiennych usług.
Jak uruchomić polecenie zapłaty?
Zacznij u dostawcy, którego rachunki chcesz opłacać. Nie każda firma udostępnia tę formę rozliczenia. Potwierdź też obsługę w swoim banku. Zależnie od usługi zgodę składa się w bankowości elektronicznej, przez dostawcę albo na formularzu.
- Sprawdź dane odbiorcy. Korzystaj z jego oficjalnej strony, faktury lub panelu klienta.
- Przygotuj rachunek i identyfikator płatności. Nie podstawiaj przypadkowego numeru z dokumentu.
- Udziel zgody właściwym kanałem. Przeczytaj zakres i wskazaną datę rozpoczęcia.
- Poczekaj na potwierdzenie aktywacji. Samo wysłanie formularza nie dowodzi, że najbliższa faktura będzie pobrana automatycznie.
- Sprawdź pierwsze rozliczenie. Porównaj historię banku ze statusem rachunku u dostawcy.
ING umożliwia aktywację w Moim ING lub u odbiorcy i zaleca wcześniejsze sprawdzenie obsługi tej formy płatności. Konkretne ekrany i wymagane dane różnią się między instytucjami, dlatego nie należy przenosić instrukcji jednej aplikacji do drugiej.
Do czasu potwierdzenia ustal, jak opłacić bieżącą fakturę. Nie zakładaj jednocześnie zlecenia stałego na tę samą należność. Dwa aktywne mechanizmy mogą spowodować podwójne zapłacenie rachunku, mimo że każdy z nich zadziałał zgodnie z dyspozycją.
Ile kosztuje polecenie zapłaty?
Sprawdź osobno opłatę dostawcy usługi i taryfę banku. Bezpłatna aktywacja po stronie firmy nie wyklucza opłaty za obciążenie rachunku. Mogą mieć znaczenie rodzaj konta, pakiet lub kanał obsługi.
Przykładowo Virgin Mobile informuje o bezpłatnej aktywacji i obsłudze u operatora, a jednocześnie wskazuje możliwość opłat bankowych. To dobry powód, by przeczytać obie strony warunków.
Przy pięciu rachunkach miesięcznie nawet drobna prowizja może mieć znaczenie w skali roku. Porównaj koszt całego konta, karty i przelewów. Ranking kont osobistych pomoże wybrać kandydatów, lecz dostępność i cenę polecenia zapłaty potwierdź w aktualnej taryfie danego rachunku.
Co się stanie, gdy zabraknie pieniędzy?
Aktywna zgoda nie zapewnia finansowania. Jeżeli brakuje dostępnych środków, pobranie może się nie udać. Nie zakładaj, że bank zawsze ponowi je następnego dnia albo pobierze brakującą część z innego Twojego konta.
ING podaje na swojej stronie konkretną godzinę kontroli środków i sposób powiadomienia o braku możliwości realizacji. Takie zasady są właściwe dla tej usługi. W innym banku terminy lub ponawianie mogą wyglądać inaczej.
Po nieudanym pobraniu sprawdź status u banku i dostawcy. Jeśli masz zapłacić ręcznie, ustal, czy nie trwa już kolejna próba obciążenia. Zachowaj potwierdzenie i upewnij się, że firma rozliczyła należność. Samo późniejsze zasilenie konta nie jest dowodem opłacenia rachunku.
Odkładaj kwoty na zbliżające się płatności, uwzględniając także blokady kartowe. Różnicę między saldem a pieniędzmi do wykorzystania opisujemy w artykule saldo konta a dostępne środki. Pomocny jest też prosty budżet domowy z kalendarzem rachunków.
Jak odwołać polecenie zapłaty?
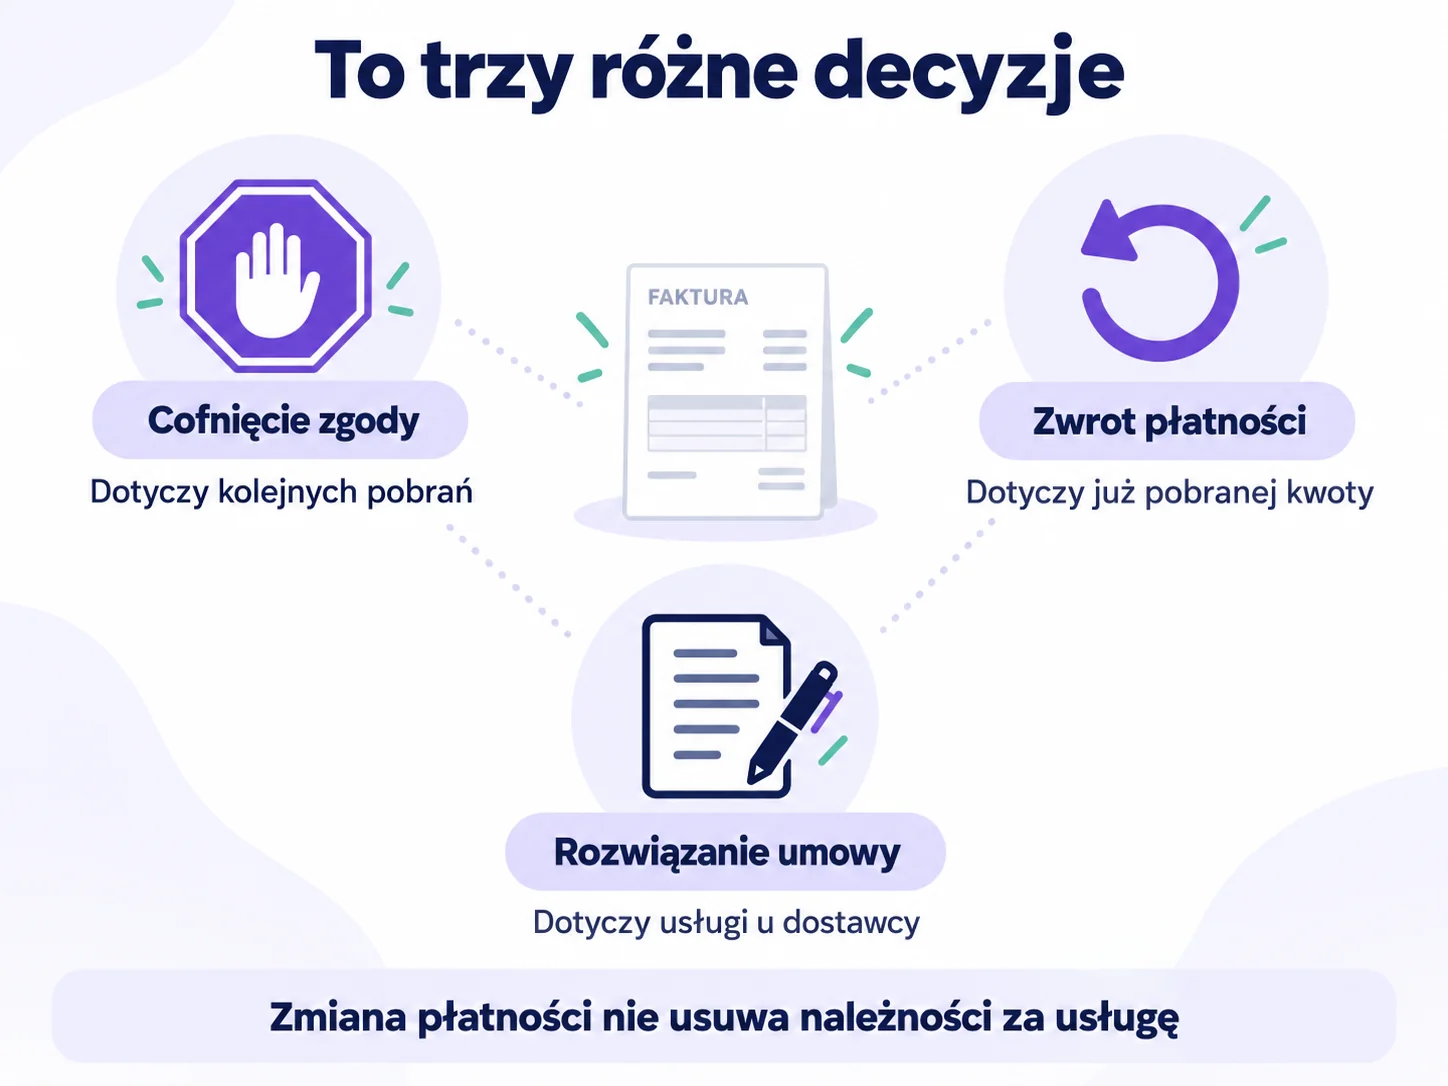
Najpierw ustal, jaki efekt chcesz uzyskać. Cofnięcie zgody na kolejne obciążenia, zatrzymanie konkretnej przyszłej płatności i zwrot już pobranej kwoty są różnymi dyspozycjami. Ich dostępność i terminy sprawdź w swoim banku.
Jeżeli chcesz zakończyć korzystanie z usługi, przejrzyj także umowę z jej dostawcą. Zablokowanie płatności nie jest wypowiedzeniem abonamentu. Firma może nadal naliczać należności, jeśli umowa obowiązuje. Podobnie wypowiedzenie usługi wymaga dopilnowania końcowego rozliczenia i właściwych zgód.
Zwrot już pobranej płatności
Banki przewidują procedurę odwołania zrealizowanego polecenia zapłaty. Dla konsumenta często wskazują osiem tygodni, czyli 56 dni. Przykładowo Credit Agricole opisuje możliwość odwołania płatności przez osiem tygodni. Warunki i właściwy początek terminu sprawdź dla swojej usługi. Zasad rachunków firmowych nie należy automatycznie utożsamiać z konsumenckimi.
Podaj datę pobrania, kwotę, odbiorcę i dane identyfikujące operację. Nie czekaj do końca terminu, jeśli widzisz pomyłkę. Przy transakcji, na którą w ogóle nie udzielono zgody, zgłoś bankowi podejrzenie nieautoryzowanego obciążenia i zabezpiecz dostęp do rachunku.
Zwrot pieniędzy nie usuwa obowiązku zapłaty prawidłowej należności. Jeżeli spór dotyczy wysokości faktury, wyjaśnij go również z dostawcą. Bankowa obsługa płatności i rozliczenie umowy to dwa osobne elementy.
Co z poleceniem zapłaty po zmianie konta?
Sprawdź, które zgody obejmuje procedura przeniesienia rachunku i kiedy dostawca zacznie korzystać z nowego numeru. Zachowaj środki na końcowe rozliczenia starego konta do czasu wyjaśnienia harmonogramu. Przed ręczną zapłatą sprawdź, czy ta sama faktura nie została już pobrana.
W poradniku jak przenieść konto do innego banku znajdziesz szerszy plan dla wynagrodzenia, przelewów i subskrypcji. Tutaj najważniejsze jest potwierdzenie, że odbiorca ma właściwe dane oraz że pierwsze pobranie z nowego rachunku zakończyło się poprawnie.
Jak korzystać wygodnie i zachować kontrolę?
Włącz powiadomienia o obciążeniach, jeśli bank je udostępnia. Porównuj większe kwoty z fakturami, przeglądaj aktywne zgody i usuwaj te, które nie są już potrzebne po prawidłowym rozliczeniu umowy. Szczególnie sprawdź pierwszy rachunek po zmianie ceny lub zakończeniu promocji.
Automatyzacja pomaga uniknąć przepisywania przelewów, ale nie zastępuje kontroli wydatków. Dobry układ to właściwa zgoda, pieniądze na rachunku przed terminem oraz krótki przegląd historii po pobraniu. Dzięki temu zauważysz zarówno nieudaną płatność, jak i kwotę wymagającą wyjaśnienia.
Pytania o polecenie zapłaty
Czy po zmianie kwoty faktury muszę ustawiać płatność od nowa?
Mechanizm pozwala rozliczać zmienne należności w ramach udzielonej zgody. Nie oznacza to jednak akceptacji każdej podwyżki w umowie z dostawcą. Przeczytaj nową fakturę, sprawdź, skąd wynika różnica, i upewnij się, że na koncie wystarczy środków. Gdy kwota budzi wątpliwości, wyjaśnij ją z firmą przed terminem pobrania.
Czy mogę płacić z własnego konta rachunki bliskiej osoby?
Zależy to od procedury dostawcy i banku. TAURON dopuszcza opłacanie rachunków innej osoby poleceniem zapłaty. Trzeba prawidłowo wskazać dane do rozliczenia i udzielić zgody jako właściciel rachunku. Nie zmieniaj samodzielnie danych strony umowy za energię, gdy chcesz jedynie pokrywać jej faktury.