Przelew SWIFT pozwala wysłać pieniądze za granicę między bankami, także w walutach i kierunkach, których nie obsłuży zwykły przelew SEPA. Koszt zależy od rachunku, przewalutowania, wybranej opcji opłat i ewentualnych pośredników. Przed zatwierdzeniem sprawdź nie tylko prowizję, lecz również kwotę, którą ma otrzymać odbiorca.
Ta różnica ma znaczenie przy opłacaniu zagranicznych usług, przesyłaniu dolarów bliskim albo zasilaniu własnego rachunku w innym kraju. Niska opłata za wysłanie nie musi oznaczać najtańszej operacji, a status „wykonany” nie zawsze potwierdza, że pieniądze są już dostępne po drugiej stronie.
Co to jest przelew SWIFT i jak działa?
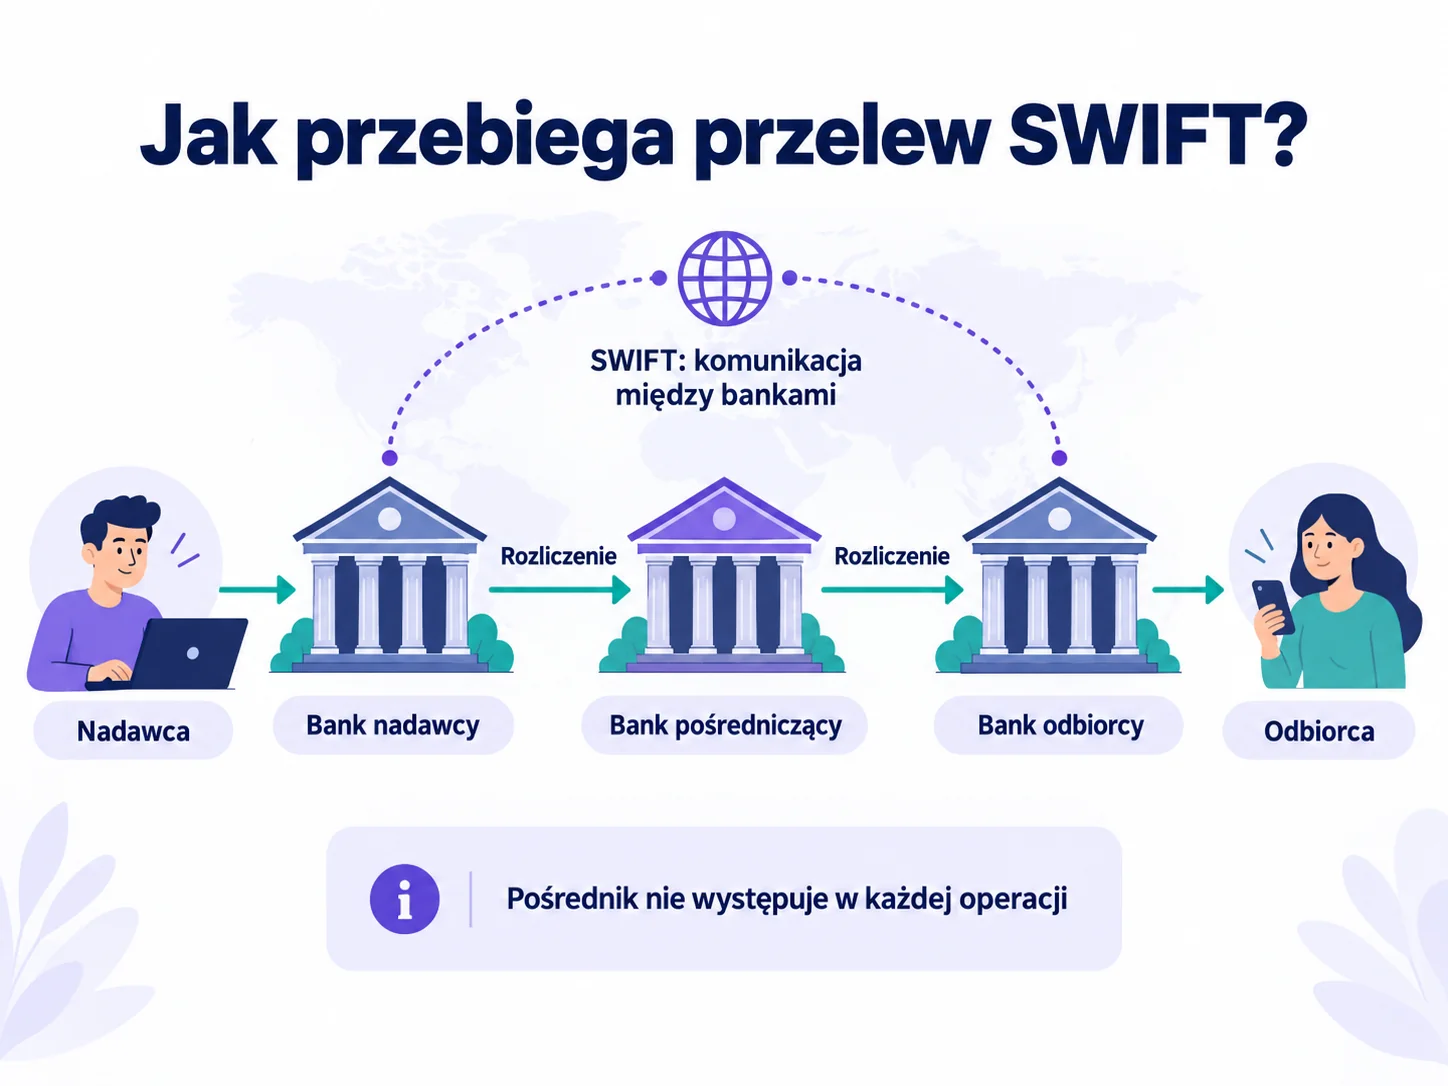
Potocznie nazwą SWIFT określamy przelew zagraniczny realizowany z wykorzystaniem komunikacji między instytucjami w tej sieci. Sama organizacja Swift opisuje swoją rolę jako bezpieczną wymianę komunikatów finansowych. Rozliczeniem i prowadzeniem rachunków zajmują się banki uczestniczące w płatności.
Bank nadawcy może rozliczyć się z bankiem odbiorcy bezpośrednio albo skorzystać z banku pośredniczącego. Dlatego nie każdy przelew ma identyczną drogę. Pośrednik może wpływać na czas oraz koszty, a jego udział nie musi być widoczny w prostym formularzu zlecenia.
Nie traktuj kodu SWIFT jak numeru konta. W formularzach nazwą SWIFT lub BIC oznacza się identyfikator instytucji. Numer rachunku wskazuje natomiast konto odbiorcy. Poprawny kod banku nie naprawi błędnego numeru rachunku ani nie zastąpi danych wymaganych dla danego kraju.
SWIFT czy SEPA? Zacznij od waluty i rachunku odbiorcy
Jeśli wysyłasz euro do banku uczestniczącego w odpowiednim schemacie SEPA, sprawdź możliwość wykonania przelewu właśnie w tym trybie. Przelew do europejskiego kraju nie staje się jednak SEPA automatycznie. Znaczenie mają waluta, bank i spełnienie warunków usługi.
| Co porównujesz | SEPA | Przelew SWIFT |
|---|---|---|
| Waluta | Euro | Waluty obsługiwane przez banki na danej trasie |
| Zakres | Rachunki i banki uczestniczące w schemacie | Szerszy zakres kierunków, zależny od banku |
| Koszty | Zasady właściwe dla SEPA i taryfy rachunku | Prowizje, możliwe koszty pośredników i przewalutowanie |
| Dane | Między innymi IBAN i dane odbiorcy | Dane rachunku, banku i odbiorcy wymagane dla kierunku |
Przykład: przelew euro do obsługiwanego rachunku we Francji warto sprawdzić jako SEPA. Przy wysłaniu dolarów na rachunek w USA potrzebujesz właściwej usługi zagranicznej i danych wskazanych przez bank odbiorcy. Nie dopisuj samodzielnie prefiksu kraju, próbując stworzyć IBAN z numeru w innym standardzie.
Pełne zasady przelewów w euro opisuje nasz poradnik o SEPA. Krajowy przelew natychmiastowy w złotych to odrębna usługa i nie przesądza o szybkości przelewu zagranicznego.
Ile trwa przelew SWIFT?
Nie ma jednego terminu wspólnego dla wszystkich banków i kierunków. Sprawdź datę wykonania wskazaną przy zleceniu, godzinę graniczną, tryb standardowy lub przyspieszony oraz to, czego dotyczy deklarowany termin. Przekazanie do kolejnego banku nie zawsze oznacza udostępnienie środków odbiorcy.
mBank podaje standardowo dwa dni robocze, z zastrzeżeniem, że udział kolejnych banków pośredniczących może wydłużyć drogę przelewu nawet do tygodnia. Znaczenie mają także święta w innych krajach. Traktuj to jako przykład zasad jednego banku, a nie gwarancję dla każdej trasy.
Przy płatności z terminem, na przykład za studia lub rezerwację, zostaw zapas. Uzgodnij, czy odbiorcy wystarczy potwierdzenie zlecenia, czy wymaga wpływu pełnej kwoty. Nie planuj ważnego rozliczenia na ostatnie godziny piątku wyłącznie na podstawie tego, że formularz jest dostępny przez całą dobę.
Ile kosztuje przelew SWIFT?
Całkowity koszt może składać się z kilku elementów. Część zobaczysz od razu, inne zależą od sposobu rozliczenia i banków uczestniczących w operacji.
- Prowizja banku nadawcy. Może być kwotowa albo procentowa, z minimum lub maksimum.
- Wymiana waluty. Kurs zastosowany do zakupu waluty wpływa na obciążenie rachunku.
- Koszty innych banków. Ustal, kto je pokryje oraz kiedy zostaną rozliczone.
- Dodatkowa usługa. Tryb pilny, poprawa danych lub wyjaśnianie płatności mogą mieć własne ceny.
Sprawdź taryfę właściwą dla swojego konta i kanału wykonania. Cena operacji w placówce nie musi odpowiadać cenie w aplikacji. Przy regularnych płatnościach porównaj cały miesięczny koszt rachunku, a nie samą reklamowaną prowizję. Punktem wyjścia może być ranking kont osobistych, ale ofertę trzeba następnie sprawdzić pod konkretną walutę i kierunek.
Przykład: tańszy przelew może mieć wyższą prowizję
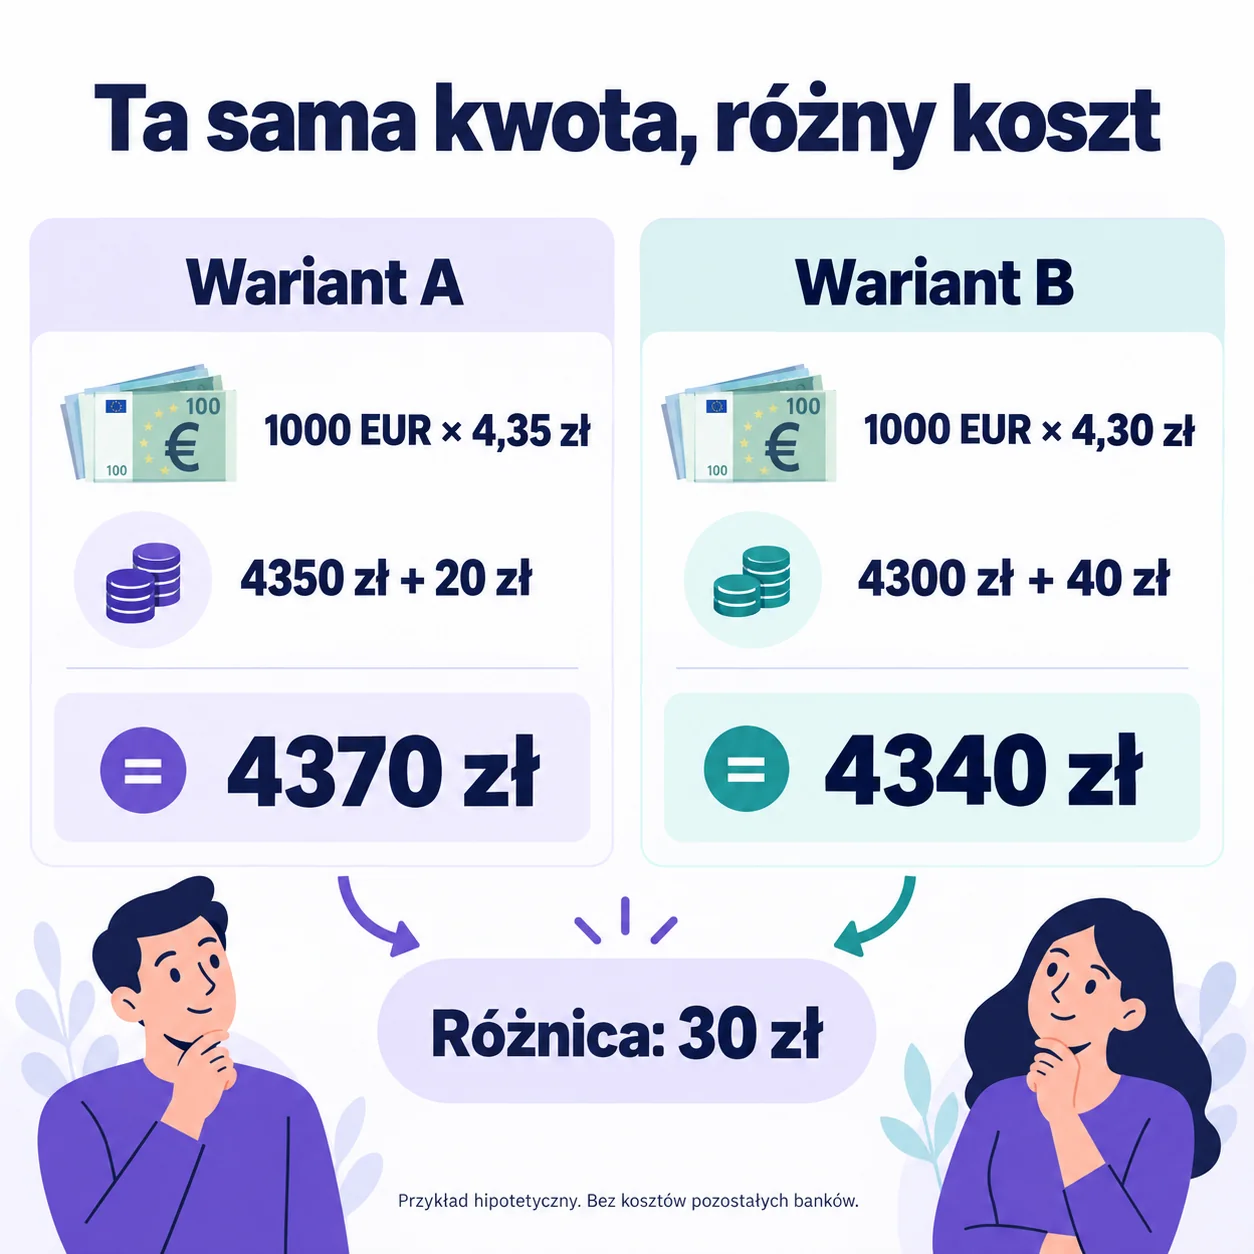
Załóżmy hipotetyczne wysłanie 1000 euro kupowanych za złote. W wariancie A kurs wynosi 4,35 zł, a prowizja 20 zł. Obciążenie wynosi 4350 zł plus 20 zł, czyli 4370 zł. W wariancie B kurs to 4,30 zł, a prowizja 40 zł. Razem płacisz 4340 zł.
Wariant B jest w tym uproszczeniu tańszy o 30 zł mimo dwukrotnie wyższej prowizji. Przykład pomija koszty pozostałych banków i nie przedstawia aktualnych ofert. Pokazuje jedynie, dlaczego warto zestawić końcowe obciążenie dla tej samej kwoty i sposobu rozliczenia.
SHA, OUR i BEN. Kto płaci za przelew?
To instrukcje dotyczące podziału opłat. Nie wybierasz ich zawsze dowolnie: dostępność zależy od kierunku, waluty i warunków usługi. PKO BP opisuje opcje kosztowe przy przelewach zagranicznych.
| Opcja | Ogólna zasada | Co ustalić |
|---|---|---|
| SHA | Nadawca pokrywa opłaty swojego banku, odbiorca koszty po swojej stronie i ewentualnych pośredników | Czy odbiorca otrzyma mniej niż kwota zlecenia |
| OUR | Koszty przelewu pokrywa nadawca zgodnie z warunkami usługi | Czy podana opłata jest ostateczna, czy pojawi się późniejsze rozliczenie |
| BEN | Koszty ponosi odbiorca | Jak opłaty wpłyną na przekazaną kwotę |
Przy fakturze wymagającej wpływu pełnej sumy uzgodnij opcję kosztów przed wysłaniem. OUR nie powinno być interpretowane jako obietnica znanej z góry ceny każdej operacji. mBank wskazuje, że koszty pośredników mogą zostać pobrane później, gdy bank otrzyma rozliczenie.
Jak przygotować przelew SWIFT?
- Uzyskaj od odbiorcy dane do przelewu zagranicznego dla właściwej waluty.
- Sprawdź nazwę, adres, rachunek oraz identyfikator banku. Nie opieraj się wyłącznie na znalezionej w internecie liście kodów.
- Wybierz rachunek źródłowy i sprawdź, czy nie uruchamiasz niepotrzebnej wymiany waluty.
- Ustal opcję kosztów oraz kwotę oczekiwaną przez odbiorcę.
- Przeczytaj podsumowanie, termin i opłaty. Zachowaj potwierdzenie po autoryzacji.
Jeżeli kontrahent niespodziewanie przesyła nowy numer konta, potwierdź zmianę znanym wcześniej kanałem. Poprawny format rachunku nie dowodzi, że należy on do właściwej osoby.
Przelew SWIFT nie dotarł albo odbiorca dostał mniej
Najpierw porównaj potwierdzenie z danymi odbiorcy. Sprawdź status w swoim banku, datę wykonania, walutę oraz instrukcję kosztową. Poproś odbiorcę, aby sprawdził właściwy rachunek i sposób rozliczenia wpływu.
Jeśli uzgodniony termin minął, zgłoś sprawę bankowi nadawcy. Przekaż kwotę, datę, dane odbiorcy i identyfikator operacji. Zapytaj o ustalenie statusu w bankach uczestniczących oraz ewentualny koszt wyjaśnienia. Nie wysyłaj od razu drugiego przelewu, bo pierwszy może nadal być rozliczany.
Niższy wpływ może wynikać z opłat lub wymiany waluty, ale wymaga sprawdzenia, a nie zgadywania. Jeżeli popełniono błąd w danych, działaj szybko. Możliwość odzyskania środków zależy od etapu operacji; szczegóły opisuje poradnik czy można cofnąć przelew bankowy. Sam wniosek o anulowanie nie gwarantuje zwrotu.
Pytania o przelew SWIFT
Czy potrzebuję konta walutowego?
Nie zawsze. PKO BP wskazuje możliwość zlecenia przelewu zarówno z konta walutowego, jak i z rachunku w złotych. Przy różnych walutach sprawdź przewalutowanie. Posiadanie waluty na koncie może wyeliminować jej zakup przy wysyłce, ale samo w sobie nie usuwa prowizji za przelew ani opłat innych banków.
Czy SWIFT i IBAN oznaczają to samo?
Nie. Kod BIC określany potocznie kodem SWIFT identyfikuje instytucję, natomiast IBAN jest międzynarodowym formatem numeru rachunku. Nie każdy kraj używa IBAN. Dlatego najlepiej poprosić odbiorcę o komplet danych do wpływu w wybranej walucie, zamiast uzupełniać formularz na podstawie podobnego przelewu do innego kraju.
Czy warto wysłać mały przelew próbny?
Może pomóc sprawdzić dane przy nowym odbiorcy, ale najpierw policz koszt. Minimalna prowizja i opłaty innych banków mogą być wysokie względem niewielkiej kwoty. Ustal z odbiorcą sposób potwierdzenia wpływu i pamiętaj, że prawidłowa próba nie gwarantuje identycznego czasu realizacji kolejnego zlecenia.