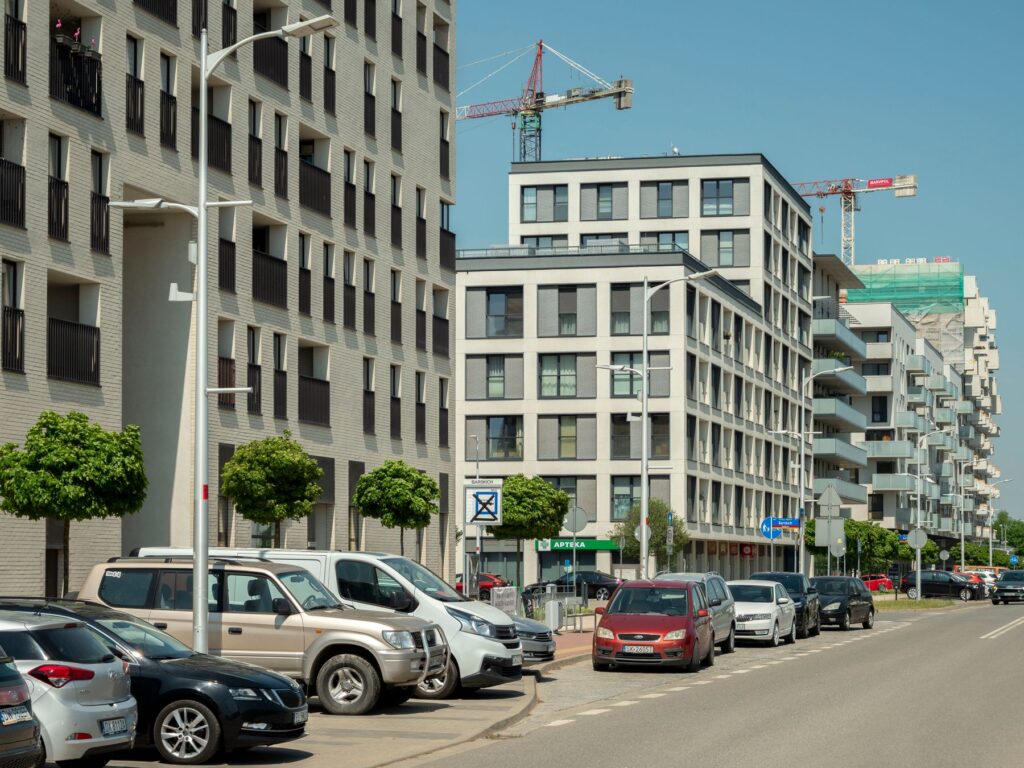
Budynki mieszkalne we Wrocławiu, zdjęcie ilustracyjne. Fot. SHOX ART / Pexels, licencja Pexels.
Wartość kredytów mieszkaniowych udzielonych od stycznia do września 2026 roku przekroczyła już wynik całego poprzedniego roku. BIK podał 116,4 mld zł. Za rekordem stoją jednak także osoby, które mają już mieszkanie i przenoszą kredyt do innego banku. To ważne rozróżnienie dla każdego, kto próbuje ocenić sytuację na rynku.
116,4 mld zł po dziewięciu miesiącach
W komunikacie opublikowanym 26 października BIK porównał tegoroczną sprzedaż hipotek z rekordowym 2025 rokiem. Kwota za pierwsze dziewięć miesięcy jest o około 10 mld zł wyższa od ubiegłorocznej, wynoszącej około 106,4 mld zł. Z kolei średnia kwota kredytu mieszkaniowego udzielonego we wrześniu wyniosła 486,5 tys. zł.
Chodzi o finansowanie już udzielone. Średnia złożonych wniosków to inna miara i nie powinna być z nią zamiennie porównywana. Dane o sprzedaży także nie mówią wprost, ile mieszkań kupiono dzięki kredytom.
Nowy kredyt może spłacać poprzedni
Według głównego analityka Grupy BIK, dr. hab. Waldemara Rogowskiego, refinansowania odpowiadają już za prawie jedną trzecią nowej akcji kredytowej. Analityk wskazuje również na znaczenie niższych niż przed rokiem kosztów finansowania oraz wzrostu wynagrodzeń.
Przy refinansowaniu klient zaciąga nowe zobowiązanie, aby spłacić dotychczasowy kredyt. Nie musi przy tym kupować kolejnej nieruchomości. Nowy bank udziela finansowania, więc taka operacja zasila statystykę sprzedaży. Dla domowego budżetu istotne jest natomiast to, czy zmiana warunków rzeczywiście poprawia sytuację po uwzględnieniu kosztów.
Nie należy zatem traktować rekordu jako sygnału, że trzeba szybko kupować mieszkanie. Dane opisują cały rynek, a decyzja konkretnego kredytobiorcy zależy od jego dochodów, wydatków, umowy i planów.
Przykład: 300 tys. zł do spłaty i różnica jednego punktu procentowego
Przyjmijmy hipotetyczny kredyt z pozostałym kapitałem 300 tys. zł i okresem spłaty wynoszącym jeszcze 20 lat. W obecnym wariancie oprocentowanie wynosi 7% rocznie, a w nowym 6%. W obu przypadkach porównujemy raty równe, bez wydłużania spłaty. Łączny koszt przeniesienia przyjmujemy na poziomie 3000 zł, opłaconych oddzielnie.
| Element porównania | Wynik modelu |
|---|---|
| Miesięczna rata przy 7% | 2325,90 zł |
| Miesięczna rata przy 6% | 2149,29 zł |
| Miesięczna różnica, przed kosztami przeniesienia | około 176,60 zł |
| Koszt przeniesienia przyjęty w przykładzie | 3000 zł |
| Kiedy suma niższych rat pokryje ten koszt? | Po około 17 miesiącach |
Obliczenia własne. Raty obliczono bez zaokrągleń pośrednich, dlatego różnica zaokrąglonych wartości z tabeli może wynieść o grosz więcej. Przyjęto niezmienne oprocentowanie przez cały model, miesięczne raty oraz brak dodatkowych kosztów poza wskazanymi 3000 zł. To przykład, a nie aktualna oferta bankowa ani prognoza stóp procentowych.
Około 17 miesięcy oznacza tutaj jedynie prosty czas odzyskania wydatku z miesięcznej różnicy rat. Nie jest pełnym rachunkiem opłacalności: nie uwzględnia wartości pieniądza w czasie ani tego, jak zmieniają się salda kapitału. Jeśli koszty okażą się wyższe albo oprocentowanie się zmieni, wynik będzie inny.
Co sprawdzić, zanim porównasz oferty?
Najpierw zestaw warianty dla tej samej kwoty i pozostałego okresu spłaty. Rata niższa dzięki wydłużeniu kredytu o kilka lat nie pokazuje sama w sobie oszczędności. Następnie sprawdź koszt wcześniejszej spłaty obecnego zobowiązania, prowizję nowego banku, wycenę nieruchomości, ubezpieczenia oraz opłaty za wymagane produkty. Jeżeli któryś koszt jest kredytowany, zwiększa kwotę do spłaty.
Warto też ustalić, jak długo obowiązuje proponowane oprocentowanie i co stanie się później. Nasz model utrzymuje stawkę przez 20 lat wyłącznie po to, aby wyizolować wpływ jednego parametru. Rzeczywista umowa może działać inaczej.
Procedurę zmiany banku oraz dokumenty potrzebne do porównania opisujemy w poradniku o refinansowaniu kredytu hipotecznego.
Źródło danych rynkowych: BIK, dane o rynku kredytowym we wrześniu 2026 roku, komunikat z 26 października 2026 roku.