Kredyt konsolidacyjny służy do spłaty wybranych dotychczasowych zobowiązań i zastąpienia ich nową umową. Zamiast kilku rat możesz płacić jedną, często niższą. Nie oznacza to jednak automatycznie oszczędności. Obniżenie miesięcznej raty przez wydłużenie spłaty może zwiększyć łączną kwotę, którą oddasz.
Przed podpisaniem umowy porównaj nie tylko ratę, ale również pozostały okres spłaty, całkowitą kwotę do zapłaty, koszty dodatkowe i sposób zamknięcia starych produktów. Konsolidacja porządkuje zobowiązania, lecz sama nie usuwa długu ani przyczyny niedoboru pieniędzy w budżecie.
Na czym polega konsolidacja kredytów?
Nowy kredytodawca ocenia Twoją sytuację i ustala, które zobowiązania może objąć finansowaniem. Następnie pieniądze służą ich spłacie zgodnie z procedurą przewidzianą w umowie. Nowy harmonogram ma własne oprocentowanie, terminy i koszty.
Mechanizm łączenia kilku zobowiązań opisuje Biuro Informacji Kredytowej. Korzyścią organizacyjną może być jedna data płatności. Finansową korzyść trzeba natomiast dopiero policzyć. Czasem konsolidacja obniża koszt, a czasem przede wszystkim daje więcej czasu na spłatę.
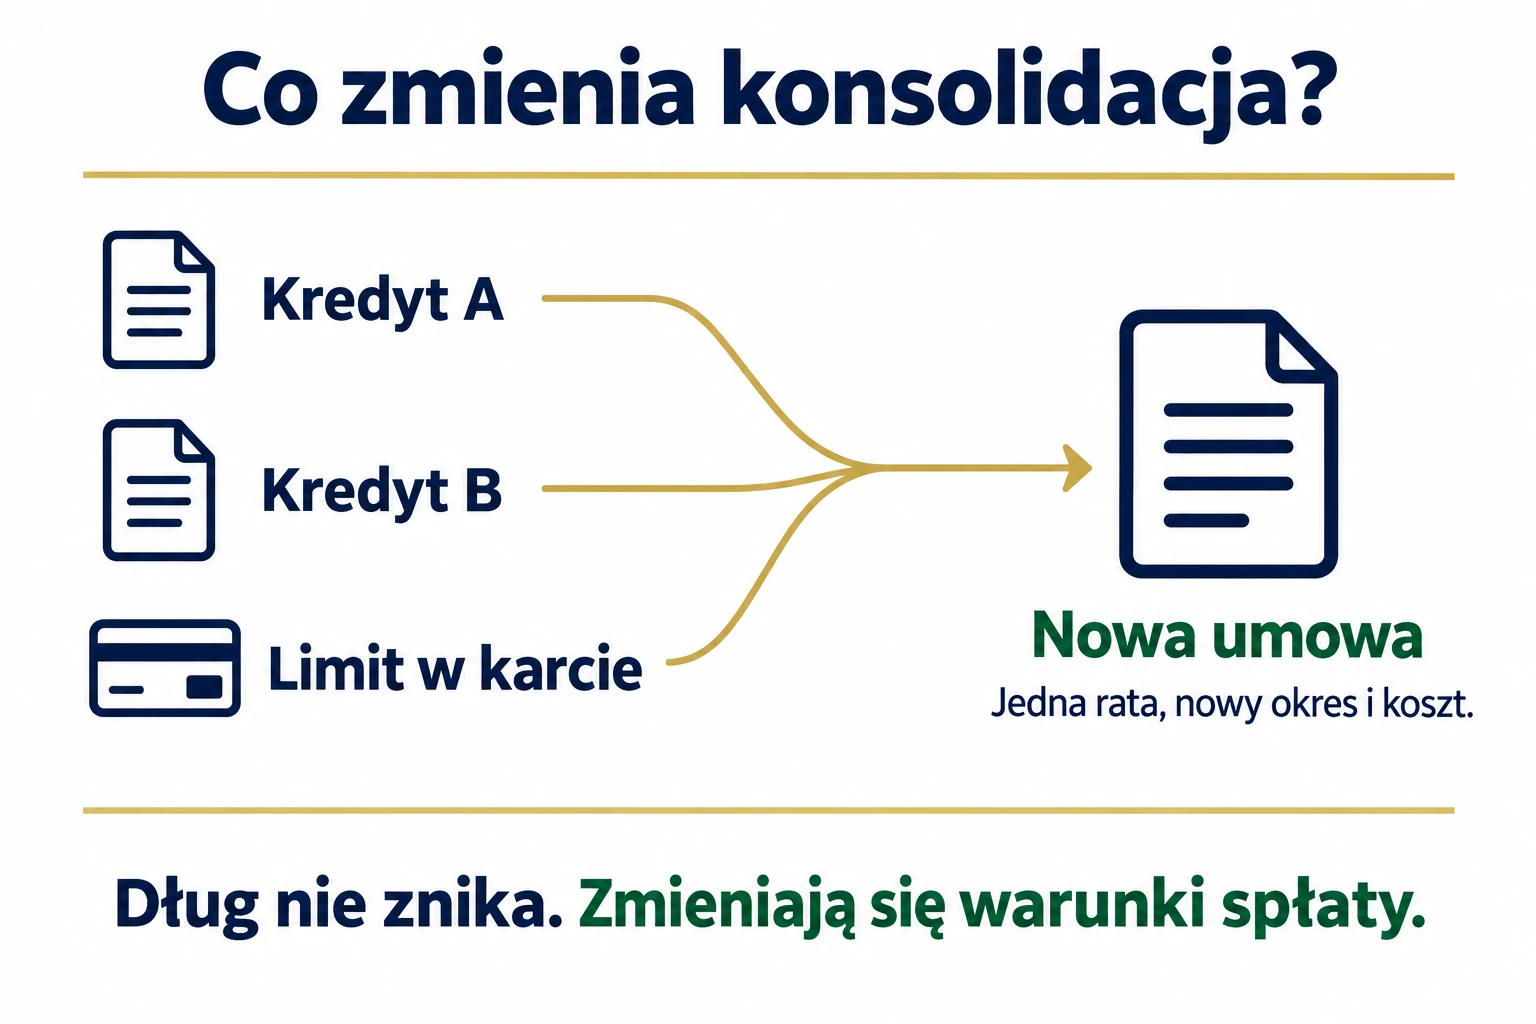
Wyobraź sobie trzy różne terminy rat: na początku, w połowie i pod koniec miesiąca. Uporządkowanie ich może ułatwić planowanie, zwłaszcza jeśli wynagrodzenie wpływa w jednym terminie. Nie wystarczy jednak sprawdzić, że nowa rata przypada wygodniej. Dodatkowy rok lub dwa lata spłaty mogą kosztować więcej niż zyskujesz dzięki samemu porządkowi.
Jakie zobowiązania można połączyć?
Zakres zależy od oferty i decyzji kredytodawcy. Mogą to być na przykład kredyty gotówkowe, zakupy ratalne, zadłużenie karty kredytowej lub limitu w rachunku. Nie każda instytucja przyjmie każdy typ pożyczki, zobowiązanie pozabankowe czy kredyt z zaległościami.
| Produkt do spłaty | Co ustalić przed konsolidacją |
|---|---|
| Kredyt gotówkowy | Saldo do całkowitej spłaty na wskazany dzień i sposób rozliczenia kosztów |
| Zakupy ratalne | Czy ich pozostawienie nie jest tańsze, zwłaszcza przy rzeczywistych ratach bez kosztów |
| Karta kredytowa | Czy spłacane jest zadłużenie i czy trzeba osobno zrezygnować z limitu |
| Limit w koncie | Jak zamknąć odnawialny limit po rozliczeniu wykorzystanej kwoty |
| Pożyczka pozabankowa | Czy nowy kredytodawca w ogóle ją akceptuje |
| Kredyt zabezpieczony hipoteką | Odrębne warunki zabezpieczenia, wyceny i kosztów nowej umowy |
W ofertach banków spotkasz także nazwę „pożyczka konsolidacyjna”. Przykładowo PKO Bank Polski opisuje finansowanie spłaty zobowiązań przenoszonych z innych banków. Nie przenoś jednak warunków jednego produktu na cały rynek. Sprawdź dokumenty konkretnej propozycji, którą otrzymałeś.
Niższa rata, ale więcej do oddania. Przykład
Załóżmy, że z obecnych harmonogramów pozostały Ci 24 miesięczne płatności po 1500 zł łącznie. Suma przyszłych płatności wynosi 36 000 zł. W hipotetycznej propozycji konsolidacji spłata trwa 48 miesięcy, a rata wynosi 850 zł.
| Porównanie | Obecne zobowiązania | Hipotetyczna konsolidacja |
|---|---|---|
| Liczba przyszłych miesięcznych płatności | 24 | 48 |
| Miesięczne obciążenie | 1500 zł | 850 zł |
| Suma przyszłych płatności | 36 000 zł | 40 800 zł |
| Różnica | Spłata kończy się wcześniej | 650 zł mniej miesięcznie, ale 4800 zł więcej łącznie |
Przykład nie uwzględnia dodatkowej gotówki, opłat poza ratą ani zwrotów ze starych umów. Pokazuje prostą różnicę między wysokością miesięcznego obciążenia a sumą wydatków. Nie jest symulacją oferty bankowej ani obietnicą uzyskania takich warunków.
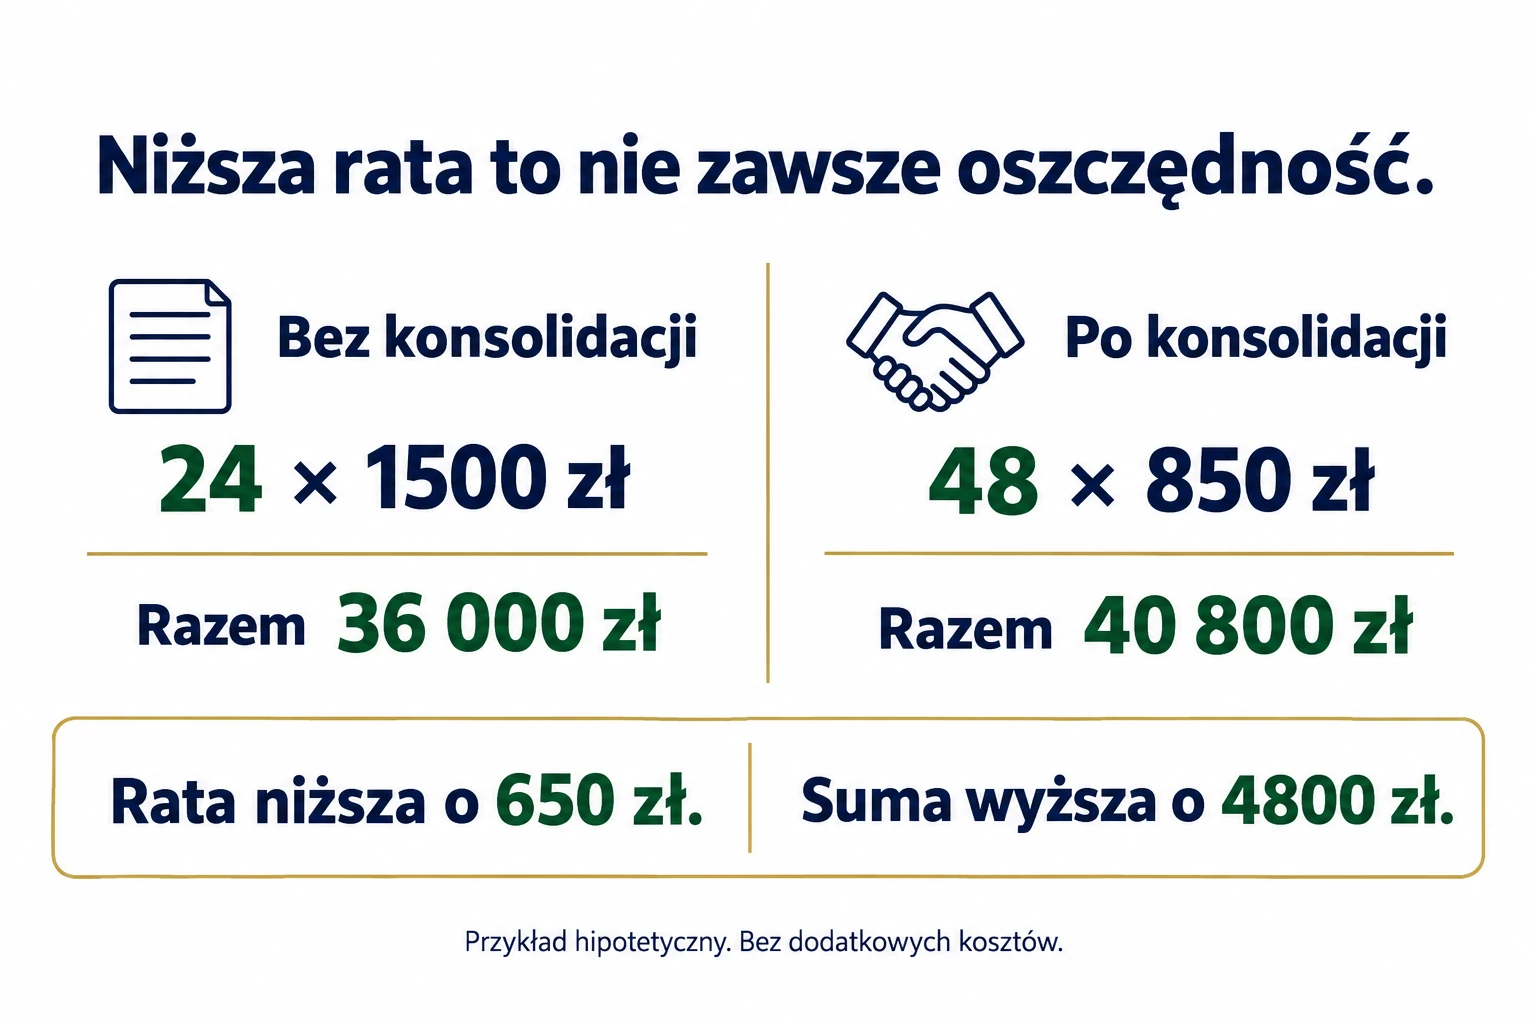
Nowa rata może być potrzebna do utrzymania płynności. Warto jednak nazwać tę korzyść właściwie: kupujesz więcej czasu na spłatę, a niekoniecznie oszczędzasz. Świadoma decyzja polega na sprawdzeniu, ile ten dodatkowy czas kosztuje i czy budżet po zmianie rzeczywiście się domyka.
Jak porównać koszt przed i po konsolidacji?
Zbierz aktualne harmonogramy i kwoty potrzebne do zamknięcia starych umów. Saldo kapitału nie jest tym samym co suma wszystkich przyszłych rat, ponieważ raty zawierają również przyszłe odsetki. Użycie tych dwóch kwot zamiennie zniekształci porównanie.
- Zsumuj wszystkie płatności, które pozostałyby bez konsolidacji.
- Ustal sumę rat i kosztów nowej umowy, również płatnych osobno.
- Dodaj ewentualne koszty wcześniejszego zamknięcia dotychczasowych produktów.
- Uwzględnij należne rozliczenia kosztów starych kredytów, gdy masz podstawę do ich otrzymania.
- Oddziel dodatkową gotówkę od pieniędzy potrzebnych wyłącznie do spłaty długów.
- Porównaj datę końca spłaty i ryzyko zmiany raty.
Sprawdź RRSO, ale zestawiaj je z kwotą, okresem i pełnym kosztem. Niższy procent nie przesądza, że przy znacznie dłuższej spłacie oddasz mniej pieniędzy. Sposób czytania tego wskaźnika wyjaśniamy w tekście co oznacza RRSO.
Przy zmiennym oprocentowaniu obecna rata jest tylko obrazem dzisiejszych warunków. Poproś o wyjaśnienie, jak zmiana stopy wpływa na harmonogram. Przy oprocentowaniu stałym sprawdź, jak długo obowiązuje i co dzieje się później. Nie porównuj wariantów o różnym ryzyku tak, jakby były identyczne.
Dodatkowa gotówka przy konsolidacji
Propozycja „połączenia rat i pieniędzy na dowolny cel” składa się z dwóch decyzji: zmiany finansowania istniejącego zadłużenia oraz zaciągnięcia nowego. Zestawienie ich w jednej racie może utrudniać zauważenie, że łączny dług rośnie.
Poproś o dwa warianty: bez dodatkowej gotówki i z nią. Wtedy zobaczysz, jaka część raty oraz kosztu wynika z samych przenoszonych zobowiązań. Nie wybieraj wyższej kwoty tylko dlatego, że bank jest gotowy jej udzielić.
Jeżeli powodem konsolidacji jest brak pieniędzy przed kolejną wypłatą, dodatkowe finansowanie bieżących zakupów może jedynie odsunąć problem. W takiej sytuacji przeanalizuj również stałe wydatki i terminy płatności. Szerszy plan opisujemy w poradniku jak wyjść z długów.
Zdolność kredytowa i dokumenty
Konsolidacja nadal oznacza ubieganie się o nowe finansowanie. Kredytodawca ocenia dochody, koszty życia, zobowiązania i historię spłaty. Sam zamiar zastąpienia kilku rat jedną nie gwarantuje akceptacji, zwłaszcza gdy występują zaległości.
Przygotuj dokument tożsamości, dane o dochodach oraz informacje o umowach do spłaty. Bank może potrzebować numerów rachunków spłaty, sald, harmonogramów albo zaświadczeń. Zakres zależy między innymi od rodzaju dochodu i tego, czy jesteś już klientem danej instytucji.
Sprawdź także aktualność informacji o zobowiązaniach. Spłacony kredyt i nadal aktywny limit to różne rzeczy. Jeżeli zastanawiasz się, jakie elementy wpływają na ocenę wniosku, przeczytaj o poprawie zdolności kredytowej. Nie przedstawiaj we wniosku nieprawdziwych informacji, żeby dopasować się do oczekiwanej kwoty.
Co sprawdzić po uruchomieniu nowej umowy?
Ustal, kto wykonuje przelewy do dotychczasowych kredytodawców i kto odpowiada za dostarczenie potwierdzeń. Nie zakładaj, że podpisanie nowej umowy od razu oznacza zamknięcie wszystkich starych. Różnica kilku dni może zmienić kwotę potrzebną do rozliczenia odsetek.
Po wykonaniu spłat poproś o potwierdzenia zamknięcia zobowiązań. Przy karcie i limicie odnawialnym sprawdź osobno rozwiązanie umowy lub obniżenie limitu zgodnie z warunkami konsolidacji. Wyzerowane saldo nie zawsze oznacza, że produkt przestał być dostępny.
Nie anuluj zbyt wcześnie zleceń pobierania rat i nie ignoruj wiadomości ze starego banku. Najpierw upewnij się, że nie pozostała niedopłata. Jednocześnie dopilnuj rozliczenia nadpłaconych kwot oraz kosztów, które podlegają zwrotowi po wcześniejszym zakończeniu umowy.
Kiedy rozważyć inne rozwiązanie?
Jeżeli problemem jest wyłącznie niedopasowany dzień raty, zapytaj obecnego kredytodawcę o zmianę terminu. Jeśli trudność jest przejściowa, sprawdź możliwość restrukturyzacji lub czasowej zmiany zasad spłaty. Dostępność i koszt takich rozwiązań zależą od umowy oraz decyzji instytucji.
Odroczenie spłaty kapitału ma inne skutki niż nowy kredyt konsolidacyjny. Opisujemy je w artykule jak działa karencja w spłacie kredytu. Z kolei przeniesienie jednej hipoteki do innego banku omawiamy w poradniku o refinansowaniu kredytu hipotecznego.
Najczęstsze pytania o konsolidację
Czy konsolidacja usuwa negatywną historię w BIK?
Nie jest sposobem na automatyczne usunięcie historii spłaty. Nowe zobowiązanie i zamknięcie starych produktów nie oznaczają, że wcześniejsze opóźnienia przestają mieć znaczenie. Unikaj ofert obiecujących pewną zgodę niezależnie od sytuacji klienta.
Czy warto konsolidować raty bez kosztów?
Najpierw policz, co zyskujesz. Zastąpienie rzeczywiście bezkosztowych rat oprocentowanym finansowaniem może podnieść koszt. Wygodę jednej płatności porównaj z konkretną kwotą, którą dopłacisz, zamiast traktować połączenie wszystkiego jako cel sam w sobie.
Czy po konsolidacji można znowu użyć starej karty?
Zależy to od tego, czy umowa karty pozostała aktywna i jakie warunki stawia nowy kredytodawca. Ponowne wykorzystanie spłaconego limitu oznacza jednak dodatkowe zadłużenie obok nowej raty. Ustal z góry, które produkty zamykasz, a które świadomie pozostawiasz.