Kredyt bankowy i pożyczka różnią się konstrukcją umowy, ale sama nazwa produktu nie mówi, który będzie tańszy ani jakie dokładnie prawa Ci przysługują. Bank może udzielać zarówno kredytów, jak i pożyczek. Z kolei pożyczka oferowana konsumentowi przez przedsiębiorcę może podlegać przepisom o kredycie konsumenckim.
Przy porównywaniu ofert patrz więc na strony umowy, przeznaczenie pieniędzy, koszty, terminy i zabezpieczenia. Hasło „pożyczka” nie oznacza z definicji braku regulacji, a słowo „kredyt” nie gwarantuje korzystniejszych warunków.
Kredyt a pożyczka. Najważniejsze różnice
| Cecha | Kredyt bankowy | Pożyczka |
|---|---|---|
| Podstawowa konstrukcja | Bank udostępnia środki na warunkach i cel określone w umowie | Pożyczkodawca przekazuje pieniądze lub określone rzeczy, które trzeba zwrócić zgodnie z umową |
| Kto udziela | Bank w ramach regulacji bankowych | Na przykład bank, instytucja pożyczkowa albo osoba prywatna |
| Cel | Ustalany w umowie, czasem szeroko jako potrzeby konsumpcyjne | Może być dowolny albo ograniczony warunkami umowy |
| Odpłatność | Zasady odsetek i ewentualnych opłat wynikają z umowy | Może być odpłatna lub nieodpłatna |
| Ochrona konsumenta | Zależy od rodzaju kredytu i właściwych przepisów | Pożyczka również może być objęta ustawą o kredycie konsumenckim |
Tabela porównuje kredyt bankowy z pożyczką. Nie wyczerpuje wszystkich rodzajów finansowania, takich jak produkty SKOK, kredyt hipoteczny czy szczególne formy pożyczek. W razie wątpliwości trzeba sprawdzić konkretną umowę, zamiast przypisywać jej zasady wyłącznie na podstawie nagłówka.
Co oznacza kredyt bankowy?
Art. 69 Prawa bankowego opisuje udostępnienie przez bank środków na określony czas i cel oraz obowiązek ich zwrotu na umówionych warunkach. Dokument powinien określać między innymi kwotę, walutę, zasady spłaty, oprocentowanie i zabezpieczenie.
Cel nie zawsze oznacza obowiązek przedstawiania faktury za każdy codzienny zakup. Przy finansowaniu gotówkowym może być sformułowany szeroko. Przy kredycie mieszkaniowym lub innym produkcie celowym bank może natomiast wymagać dokumentów dotyczących sposobu wykorzystania pieniędzy.
Nie zakładaj też, że każdy kredyt działa jak przelew jednej kwoty na konto. Limit w rachunku lub karta kredytowa udostępniają finansowanie w inny sposób niż kredyt spłacany według stałego harmonogramu. Dla porównania kosztów istotne jest to, kiedy i ile pieniędzy faktycznie wykorzystasz.
Czym jest pożyczka?
Podstawową konstrukcję pożyczki określa art. 720 Kodeksu cywilnego. W codziennych finansach najczęściej chodzi o pieniądze, które otrzymujesz i zobowiązujesz się zwrócić. Koszt może wynikać z odsetek oraz innych opłat, ale możliwa jest także pożyczka nieodpłatna.
Pożyczki udzielają nie tylko firmy pozabankowe. Możesz spotkać pożyczkę gotówkową banku, pożyczkę konsolidacyjną, finansowanie od pracodawcy albo pożyczkę od członka rodziny. Te sytuacje mają różne zasady i nie powinny być oceniane tak, jakby stanowiły jeden produkt.
Również określenie „na dowolny cel” warto czytać razem z umową. Nie oznacza ono zgody na każde wykorzystanie pieniędzy niezależnie od warunków produktu. Jeśli finansowanie ma służyć działalności gospodarczej, sprawdź, czy oferta konsumencka rzeczywiście przewiduje taki zakres.
Dlaczego pożyczka może być kredytem konsumenckim?
„Kredyt konsumencki” jest kategorią prawną szerszą niż potoczne rozumienie kredytu bankowego. Może obejmować między innymi pożyczkę udzielaną konsumentowi przez przedsiębiorcę, jeśli spełnione są warunki ustawy. Dlatego nazwą produktu nie da się wyłączyć ustawowych praw klienta.
Zakres oraz rodzaje umów określa ustawa o kredycie konsumenckim. Nie należy natomiast automatycznie stosować wszystkich jej zasad do pożyczki prywatnej, kredytu firmowego albo hipotecznego. Najpierw ustal, z kim i w jakim celu zawierasz umowę.
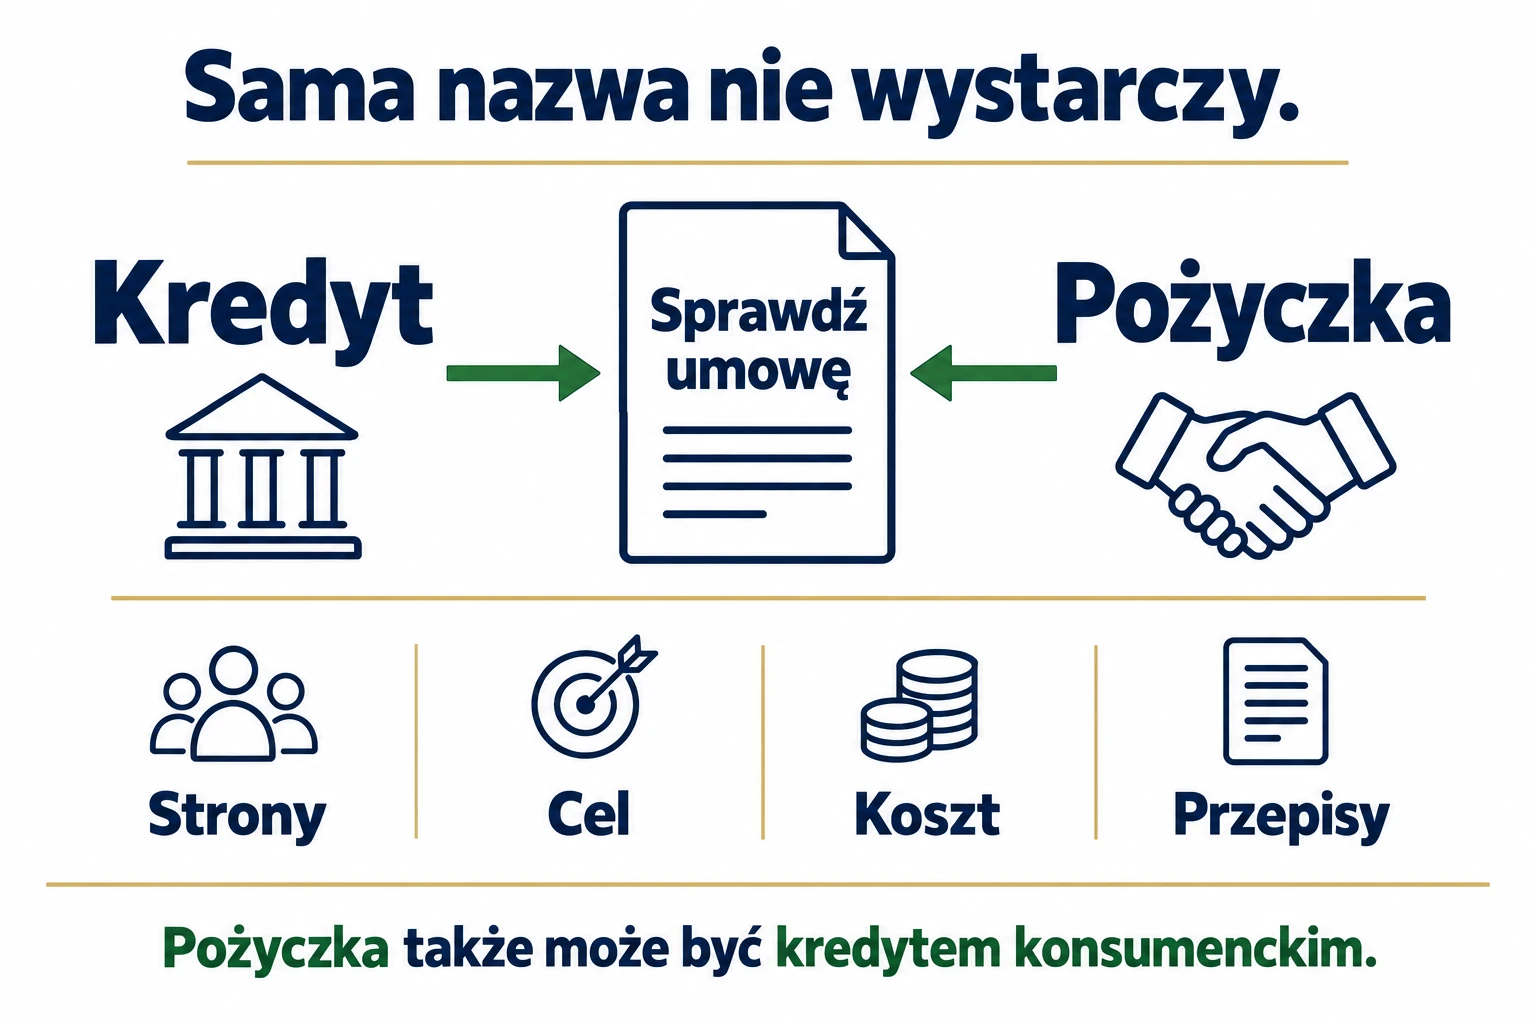
Praktyczny przykład: dwie instytucje proponują finansowanie codziennych wydatków na raty. Jedna nazywa produkt kredytem gotówkowym, druga pożyczką. Nie porównuj ich na podstawie tych dwóch słów. Poproś o dokumenty pokazujące kwotę wypłaty, pełny koszt, harmonogram i zasady odstąpienia.
Co jest tańsze: kredyt czy pożyczka?
Nie da się odpowiedzieć bez warunków ofert. O kosztach decydują kwota, oprocentowanie, prowizja, usługi dodatkowe oraz długość spłaty. Pożyczka może kosztować mniej od kredytu i odwrotnie. Nieodpłatna pożyczka od rodziny jest jeszcze innym przypadkiem niż reklamowana pożyczka komercyjna.
Porównuj oferty dotyczące tej samej kwoty faktycznie otrzymanej i zbliżonego okresu spłaty. Jeżeli w jednym wariancie prowizja jest doliczana do finansowania, a w drugim potrącana z wypłaty, identyczna liczba na pierwszej stronie dokumentu może oznaczać inne pieniądze dostępne dla Ciebie.
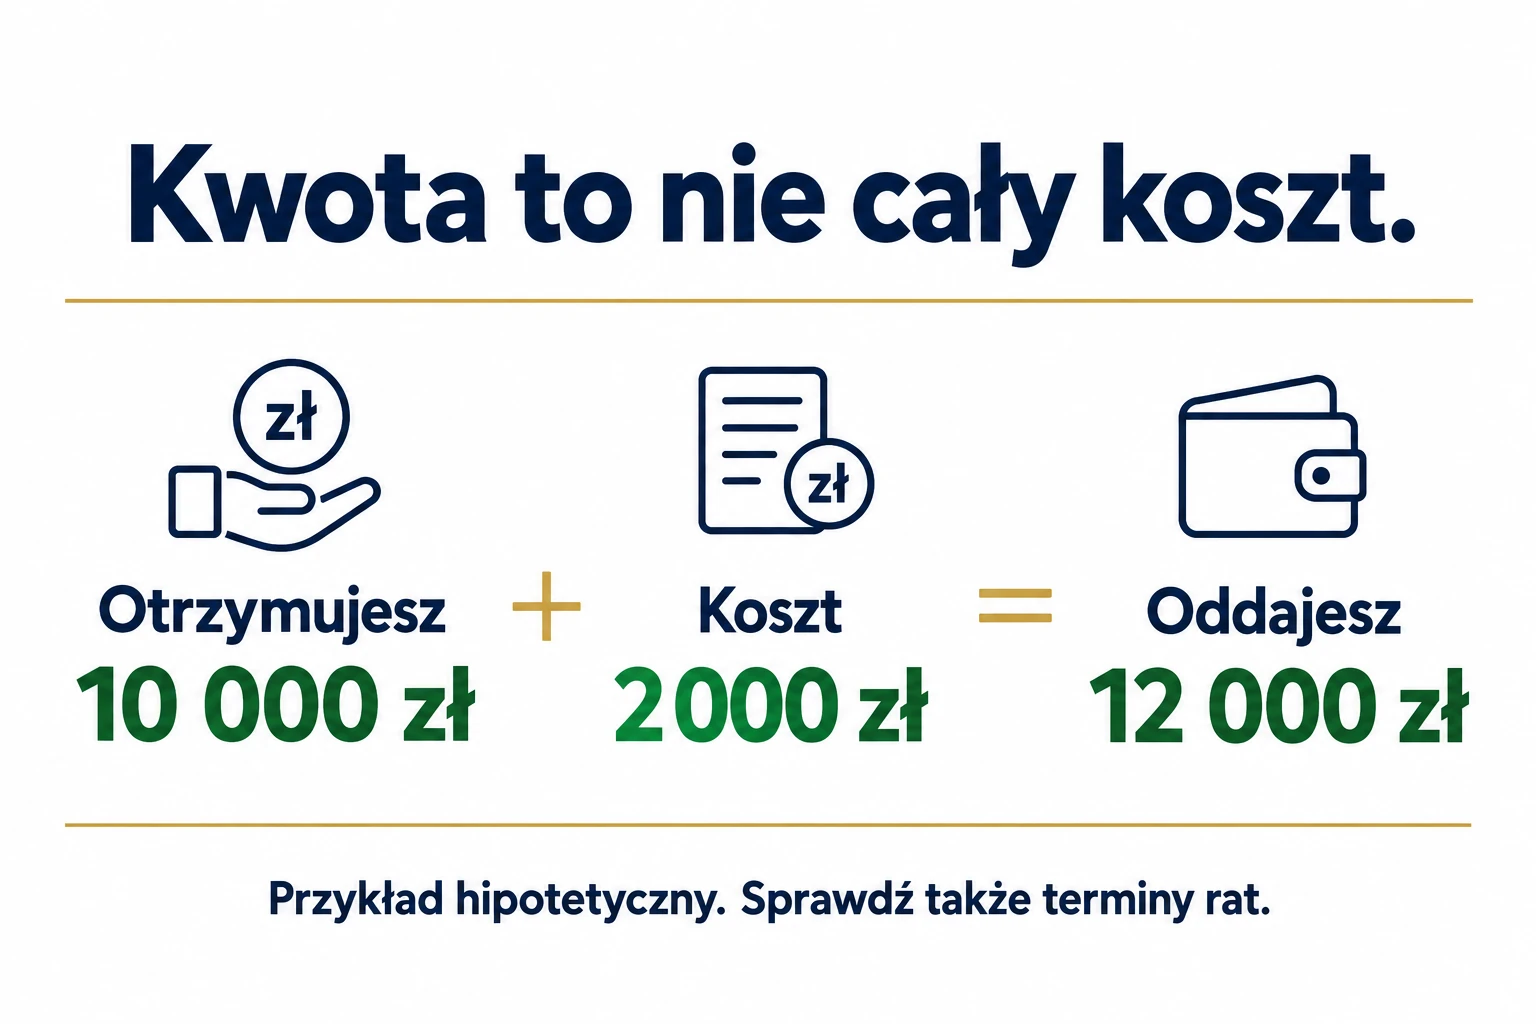
Przykład: otrzymujesz 10 000 zł, a wszystkie koszty wynoszą 2000 zł. Łącznie oddajesz 12 000 zł. To jednak nie wystarcza do oceny miesięcznego obciążenia. Trzeba jeszcze znać terminy i wysokość poszczególnych rat.
| Na co patrzeć | Jakie pytanie zadać |
|---|---|
| Kwota wypłaty | Ile pieniędzy faktycznie dostanę do dyspozycji? |
| Całkowita kwota do zapłaty | Ile łącznie oddam przy wykonaniu umowy zgodnie z harmonogramem? |
| Rata i terminy | Czy mój miesięczny budżet udźwignie płatności? |
| Koszty dodatkowe | Czy muszę opłacać konto, kartę, ubezpieczenie albo inną usługę? |
| Zmiana oprocentowania | Czy rata może wzrosnąć i od czego to zależy? |
| Wcześniejsze zakończenie | Jak rozliczana jest spłata przed terminem? |
Pomocnym wskaźnikiem jest RRSO, pod warunkiem że rozumiesz jego znaczenie i porównujesz zbliżone warianty. Wyjaśniamy je w poradniku RRSO, oprocentowanie i rzeczywisty koszt finansowania. Nie oceniaj oferty wyłącznie po niskiej racie rozłożonej na dużo dłuższy czas.
Umowa pisemna, dokumentowa i zawierana przez internet
Prawo bankowe przewiduje formę pisemną umowy kredytu. Przy pożyczce Kodeks cywilny wskazuje formę dokumentową dla wartości przekraczającej 1000 zł. Te pojęcia nie są tożsame i nie należy sprowadzać ich do zasady, że ważny jest tylko papier podpisany w oddziale.
Zawieranie umów elektronicznie wymaga sprawdzenia właściwych przepisów i sposobu potwierdzenia oświadczeń. Dla klienta praktyczny obowiązek jest prosty: zachowaj pełną treść umowy, harmonogram, regulamin oraz potwierdzenie jej zawarcia. Sam zrzut ekranu z wysokością raty nie zastąpi tych dokumentów.
Przy pożyczce rodzinnej zapisz kwotę, datę przekazania, termin zwrotu, ewentualne odsetki i sposób płatności. Przelew z czytelnym tytułem pomaga później ustalić, czego dotyczyło przekazanie pieniędzy. Osobno sprawdź obowiązki podatkowe i warunki ewentualnego zwolnienia. Nie utożsamiaj pożyczki z darowizną, ponieważ pożyczkę trzeba zwrócić.
Odstąpienie i wcześniejsza spłata
Przy umowie objętej ustawą o kredycie konsumenckim zasadą jest możliwość odstąpienia bez podania przyczyny w ciągu 14 dni. Nie oznacza to otrzymania pieniędzy bez obowiązku ich oddania. Trzeba rozliczyć wypłacony kapitał oraz należne odsetki za okres korzystania zgodnie z przepisami.
Wcześniejsza spłata jest inną sytuacją niż odstąpienie. Zamiast wycofywać się z umowy na początku, realizujesz zobowiązanie szybciej. Sprawdź rozliczenie kosztów oraz ewentualną opłatę za wcześniejszą spłatę, zamiast zakładać, że zakończenie każdej umowy działa identycznie.
Rzecznik Finansowy podkreśla znaczenie treści i rodzaju umowy w wyjaśnieniach o wcześniejszej spłacie kredytów. Szczególnie ostrożnie trzeba porównywać produkty konsumenckie z zobowiązaniami zabezpieczonymi hipoteką.
Jak sprawdzić pożyczkodawcę i warunki oferty?
Ustal pełną nazwę podmiotu, z którym zawierasz umowę, a nie tylko markę z reklamy. Pośrednik zbierający wniosek nie zawsze jest firmą, która udzieli pieniędzy. Dane w umowie, regulaminie i instrukcji płatności powinny tworzyć spójną całość.
Przy instytucji pożyczkowej skorzystaj z informacji i rejestrów udostępnianych przez Komisję Nadzoru Finansowego. Obecność w rejestrze nie oznacza, że konkretna oferta jest najtańsza lub odpowiednia dla Twojego budżetu. Nadal trzeba przeczytać dokumenty finansowania.
Nie podpisuj pustych załączników i nie akceptuj dodatkowej usługi tylko dlatego, że sprzedawca przedstawia ją jako formalność. Zapytaj, co się zmieni po rezygnacji z ubezpieczenia lub konta oraz czy cena podstawowego produktu wzrośnie. Odpowiedź najlepiej otrzymać w dokumentach, które możesz zachować.
Co wybrać w praktyce?
Zacznij od określenia potrzebnej kwoty i raty, którą możesz spłacać bez finansowania kolejnych zwykłych wydatków nowym długiem. Następnie porównaj konkretne propozycje. Jeżeli budżet już się nie domyka, sama zmiana nazwy produktu z pożyczki na kredyt nie rozwiąże problemu.
Przy zakupach zwróć uwagę także na płatności odroczone. To, że zapłata pojawia się jako opcja w sklepie, nie zwalnia z oceny warunków i terminu rozliczenia. Kilka drobnych zobowiązań potrafi łącznie obciążyć budżet podobnie jak jedna większa rata.
Najczęstsze pytania
Czy pożyczka bankowa jest produktem pozabankowym?
Nie. O rodzaju instytucji decyduje to, kto udziela finansowania. Bank może oferować pożyczkę, a nazwa produktu nie zmienia go w firmę pozabankową.
Czy pożyczka zawsze jest bez celu?
Nie. Warunki mogą ograniczać przeznaczenie środków. Przeczytaj umowę również wtedy, gdy reklama mówi o szybkim finansowaniu lub dowolnych wydatkach.
Czy każde finansowanie konsumenta daje identyczne prawa?
Nie. Znaczenie mają rodzaj umowy, jej wartość, strony, cel i ustawowe wyłączenia. Szczególne zasady mogą dotyczyć między innymi hipoteki i pożyczek prywatnych. Przy wątpliwościach oceniaj dokumenty, zamiast polegać na samej nazwie oferty.