Visa czy Mastercard? Przy wyborze karty najpierw porównaj opłaty banku, sposób przewalutowania i funkcje, z których rzeczywiście skorzystasz. Obie organizacje obsługują płatności w Polsce i za granicą. Samo logo nie przesądza jednak, ile zapłacisz za zakupy, czy karta będzie bezpłatna ani jakie otrzymasz dodatkowe korzyści.
Różnica może być istotna przy konkretnej ofercie. Tańsza w utrzymaniu karta z dobrym rozliczaniem walut potrafi dać więcej niż produkt z atrakcyjnym programem nagród i wysoką opłatą miesięczną. Poniżej pokazujemy, co porównać, jak policzyć koszt zagranicznej płatności i kiedy warto mieć karty dwóch organizacji.
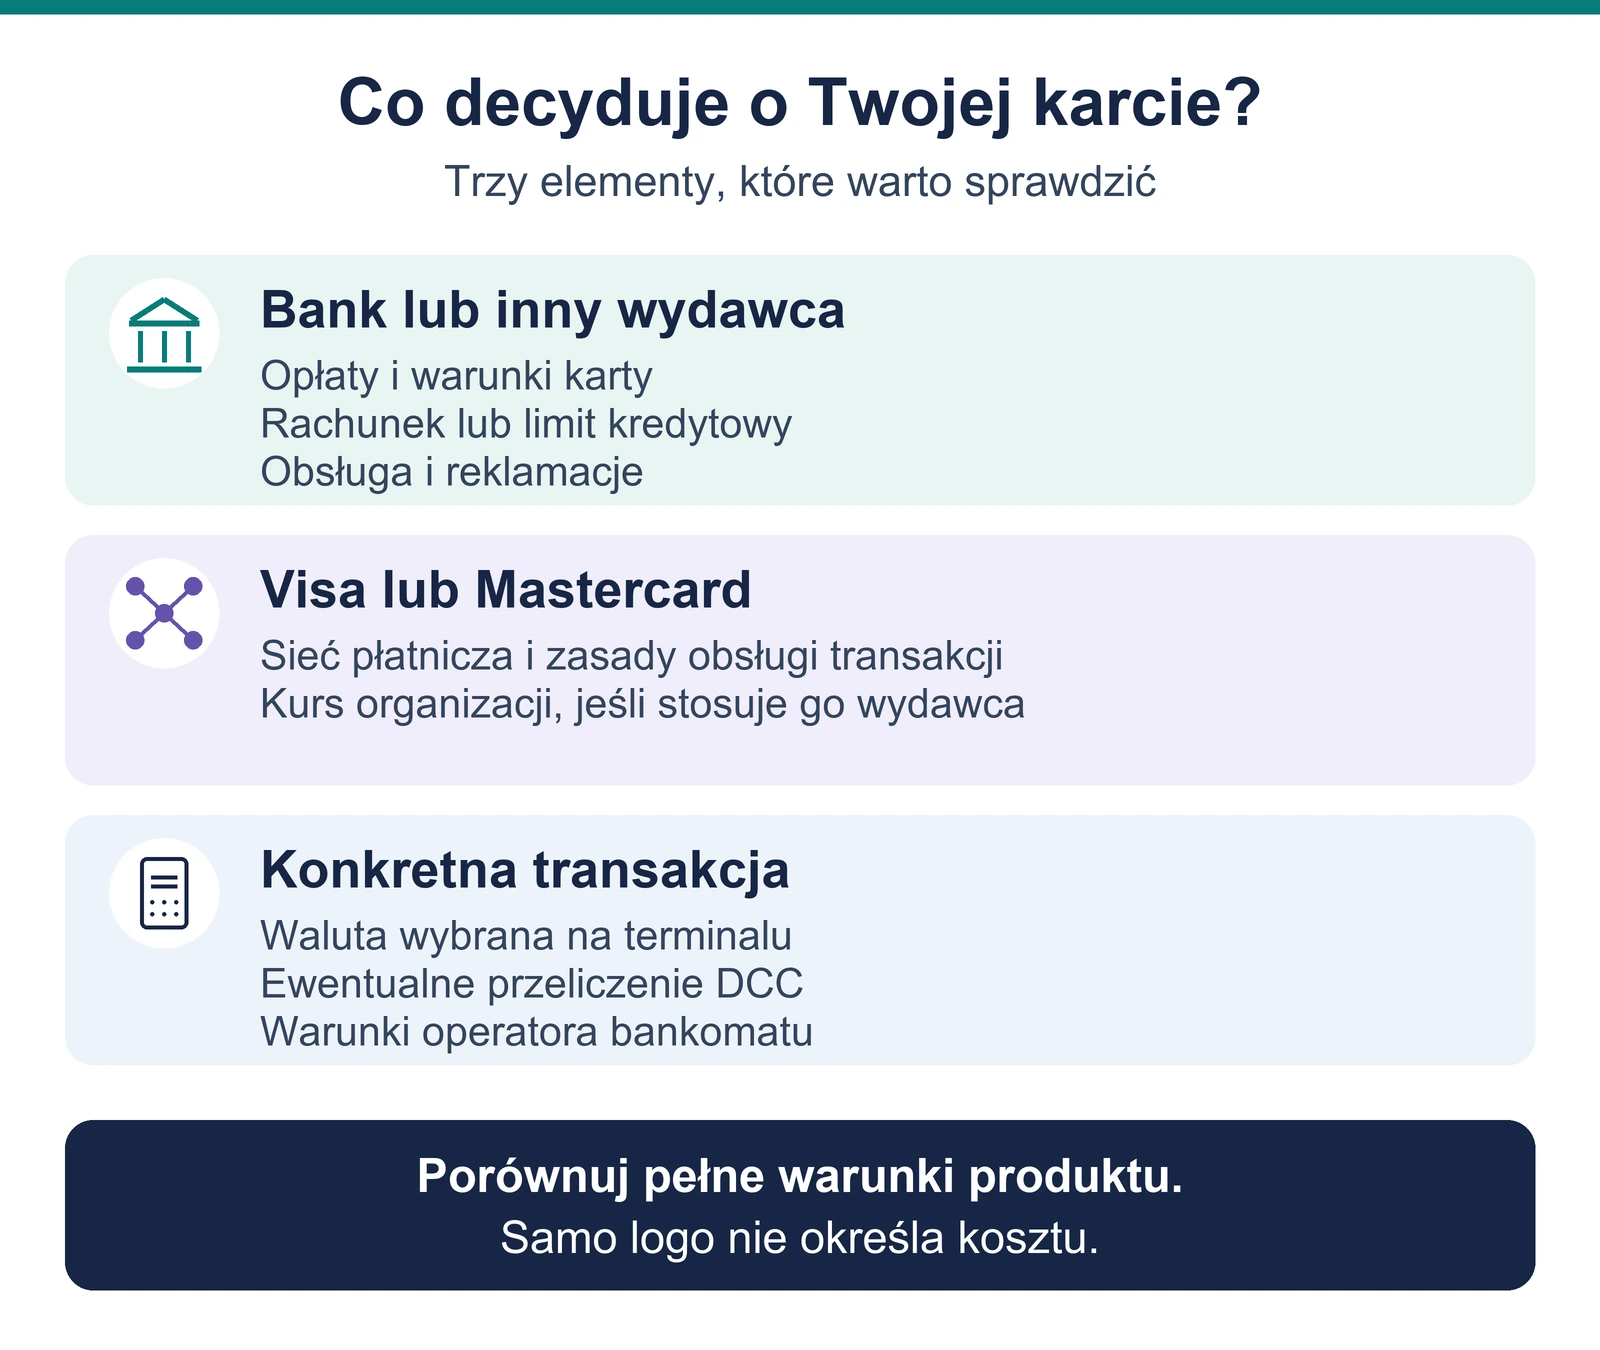
Visa i Mastercard. Czym różnią się od banku?
Visa i Mastercard są organizacjami płatniczymi. Ich sieci i zasady umożliwiają obsługę transakcji między uczestniczącymi instytucjami. Kartę otrzymujesz natomiast od wydawcy, najczęściej banku. To z nim zawierasz umowę dotyczącą rachunku lub limitu kredytowego i do niego zwracasz się w sprawach swojej karty.
Wyobraź sobie dwie karty Mastercard wydane przez różne banki. Pierwsza może wymagać kilku płatności miesięcznie do uniknięcia opłaty, druga być bezpłatna bez takiego warunku. Mogą też inaczej rozliczać zakupy w euro. Wspólne logo nie oznacza wspólnej taryfy.
| Co porównujesz? | Co ma decydujące znaczenie? | Gdzie to sprawdzić? |
|---|---|---|
| Miesięczna lub roczna opłata | Oferta wydawcy i warunki zwolnienia | Taryfa konkretnej karty |
| Koszt zakupów w obcej walucie | Przewidziany w umowie kurs, prowizje i wybrana waluta transakcji | Regulamin rozliczeń, taryfa i ekran terminala |
| Źródło pieniędzy | Rodzaj karty i umowa z bankiem | Informacja, czy karta jest debetowa, kredytowa lub przedpłacona |
| Nagrody, zniżki i usługi dodatkowe | Program oraz uprawnienia konkretnej karty | Regulamin programu i oferty banku |
| Problemy z transakcją | Wydawca karty i właściwa procedura reklamacji | Historia operacji oraz kontakt z bankiem |
Nie utożsamiaj też Visa z kartą debetową, a Mastercard z kredytową. Obie marki występują przy różnych rodzajach kart. Jeżeli wybierasz między płaceniem własnymi pieniędzmi a limitem banku, pomocne będzie osobne porównanie karty kredytowej i debetowej. To inna decyzja niż wybór organizacji płatniczej.
Visa czy Mastercard do codziennych płatności w Polsce?
Przy zakupach w złotych z rachunku w złotych największe znaczenie mają zwykle koszty i wygoda. Sprawdź, czy bank nalicza opłatę za kartę, jakie operacje znoszą tę opłatę oraz czy warunek wykonasz przy swoim normalnym sposobie płacenia. Jeśli najczęściej używasz BLIKA, nie zakładaj, że bank zaliczy go do wymaganej liczby transakcji kartą.
Przelicz koszty w skali roku. Hipotetyczna opłata 8 zł miesięcznie oznacza 96 zł rocznie. Jeśli nie korzystasz z korzyści, które ją równoważą, niewielka różnica kursowa przy jednym wyjeździe nie powinna przesłaniać tej kwoty. Z drugiej strony płatna karta może być uzasadniona, gdy potrzebne usługi kosztowałyby osobno więcej.
Znaczenie ma też sposób zarządzania kartą. Możliwość szybkiej zmiany limitów, czasowej blokady i otrzymywania powiadomień oceniaj w aplikacji danego banku. Nie wynika ona wyłącznie ze znaku Visa lub Mastercard. Podobnie prowizje za bankomaty i wymagany miesięczny obrót wynikają z konkretnej oferty.
Przed zamówieniem sprawdź dostępne warianty. Bank nie musi pozwalać na swobodny wybór organizacji do każdego rachunku. Czasem wybór innego logo oznacza inny produkt, odmienną taryfę lub konieczność wymiany karty. Porównuj wtedy pełne warunki obu ofert.
Visa czy Mastercard za granicą? Najpierw sprawdź przewalutowanie
Nie ma jednej organizacji, która zawsze zapewnia każdemu klientowi najtańsze płatności we wszystkich walutach. Ostateczny koszt zależy od sposobu rozliczania konkretnej karty. Organizacja może przeliczyć kwotę według swojego kursu, lecz umowa może przewidywać również zastosowanie tabeli banku lub dodatkowej prowizji.
To nie jest wyłącznie teoretyczna możliwość. PKO BP w swoich zasadach rozliczania transakcji kartowych rozróżnia ścieżki przeliczenia zależnie od organizacji, waluty i korzystania z funkcji wielowalutowej. Nie należy więc przenosić reguły poznanej dla jednej karty na wszystkie pozostałe.
Pomocne są kalkulator walutowy Visa oraz kalkulator kursów Mastercard. Wybierz walutę zakupu i walutę rachunku oraz uwzględnij właściwą opłatę bankową, jeśli narzędzie umożliwia jej wpisanie. Wynik potraktuj jako pomoc w porównaniu, a nie obietnicę dokładnego obciążenia rachunku.
Mastercard zaznacza przy swoim kalkulatorze, że wydawca nie musi stosować jego kursów i może pobierać dodatkowe opłaty. Znaczenie ma też moment ustalenia kursu. Nie porównuj jednej karty według kwoty blokady, a drugiej według końcowego księgowania z innego dnia.
Do banku warto skierować konkretne pytanie: „Ile składników kosztu wystąpi, jeśli moją kartą zapłacę 100 EUR z rachunku w PLN, bez przewalutowania przez sprzedawcę?”. Odpowiedź powinna wskazywać kurs, ewentualną prowizję i sposób ustalenia dnia rozliczenia. Samo hasło o korzystnym kursie nie wystarcza.
Przykład: niewielka różnica kursów a prowizja banku
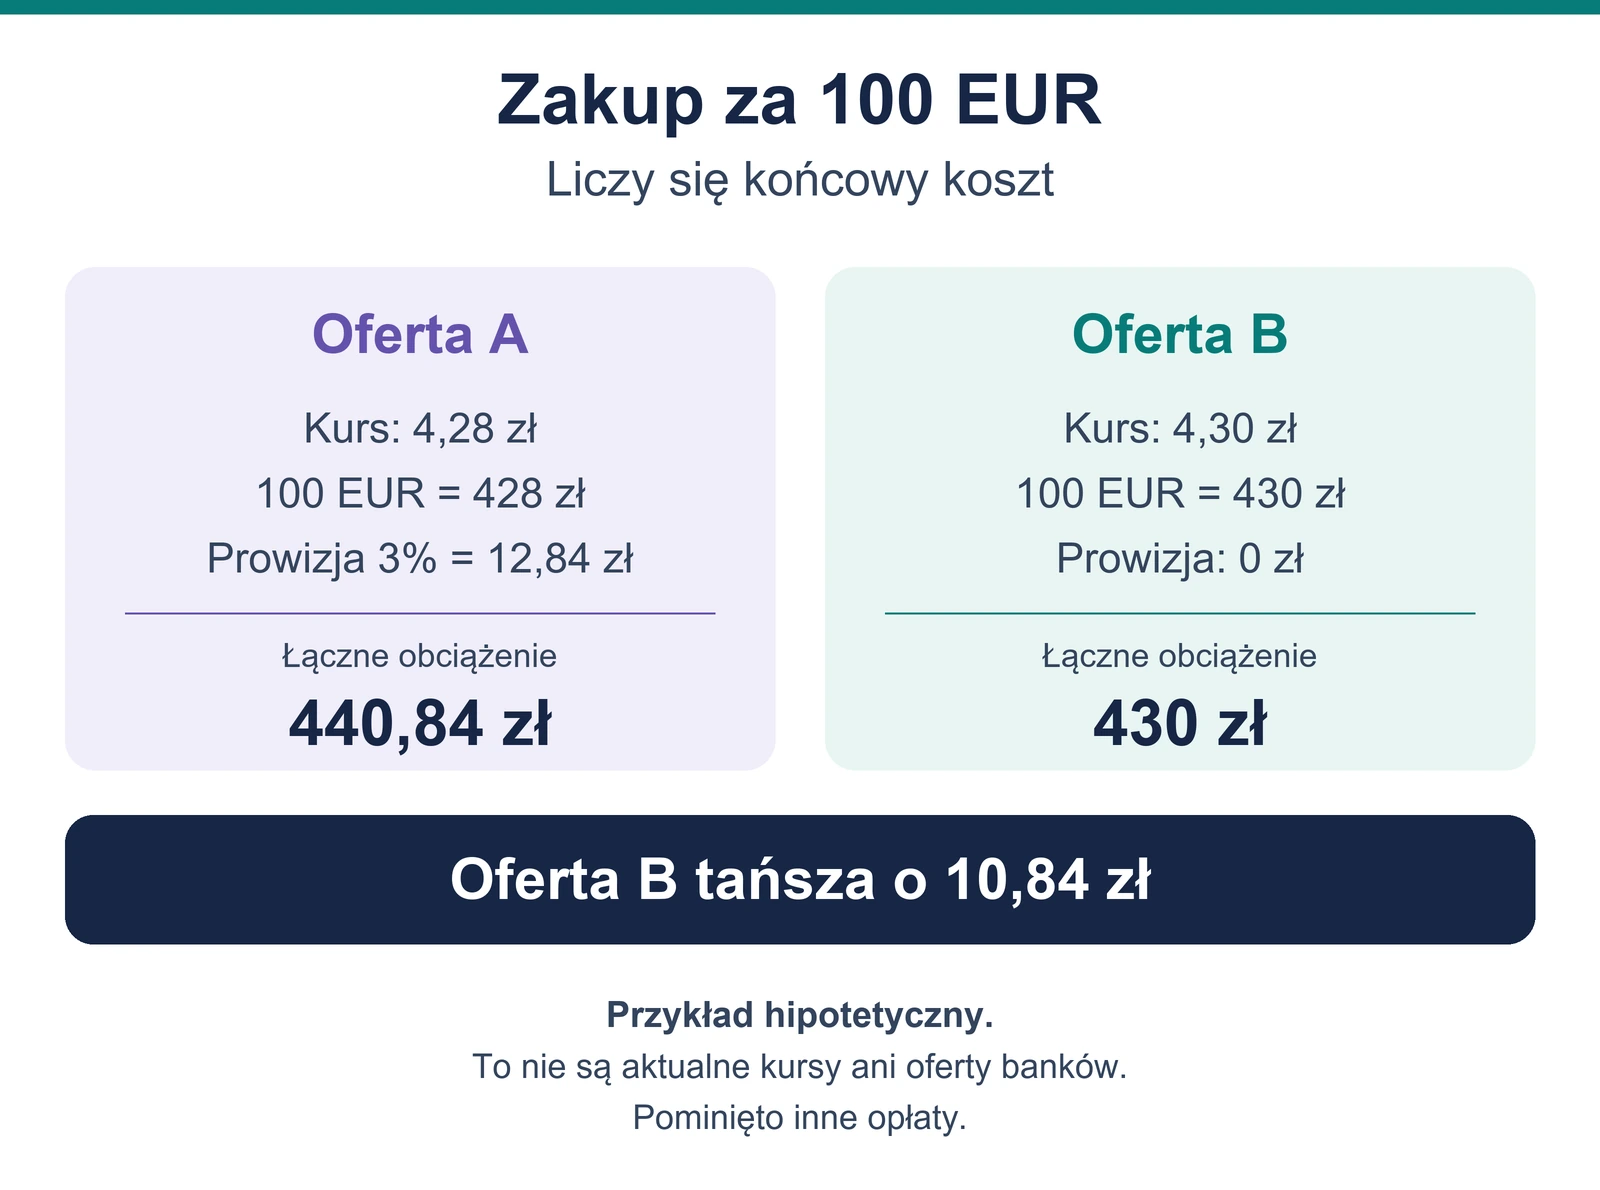
Poniższe liczby są wyłącznie przykładem obliczeniowym. Nie przedstawiają aktualnych kursów Visa, Mastercard ani oferty konkretnego banku. Porównujemy zakup za 100 EUR i zakładamy, że nie występują inne opłaty.
| Parametr | Oferta A | Oferta B |
|---|---|---|
| Przyjęty kurs EUR | 4,28 zł | 4,30 zł |
| Kwota po przeliczeniu 100 EUR | 428 zł | 430 zł |
| Dodatkowa prowizja | 3%, czyli 12,84 zł | 0 zł |
| Łączny koszt | 440,84 zł | 430 zł |
Oferta A ma lepszy kurs początkowy, ale po uwzględnieniu prowizji zakup kosztuje o 10,84 zł więcej. Porównuj końcową kwotę obciążenia. Oznaczenie A lub B może dotyczyć karty dowolnej organizacji. To konstrukcja oferty decyduje o wyniku tego przykładu.
Możesz również obliczyć efektywny kurs swojej płatności: podziel łączne obciążenie w PLN przez kwotę zakupu w walucie. W przykładzie A otrzymasz 440,84 zł podzielone przez 100 EUR, czyli 4,4084 zł za euro. Uwzględnij prowizję, jeśli bank pokazał ją jako oddzielną operację. Do porównania używaj ostatecznie zaksięgowanych kwot, nie samych powiadomień o blokadzie.
A jeśli karta pobiera pieniądze z konta walutowego?
Przy prawidłowo działającej funkcji wielowalutowej zakup w EUR może obciążyć dostępne środki w EUR. Wtedy ważniejszy staje się koszt wcześniejszego zakupu euro oraz warunki karty niż różnica pomiędzy kursami organizacji dla płatności z PLN.
Sprawdź, które waluty obsługuje karta, czy rachunek trzeba wcześniej podłączyć i co nastąpi przy zbyt niskim saldzie. Nie zakładaj automatycznego podziału zakupu między kilka kont. Zasady działania opisujemy szerzej w poradniku o karcie wielowalutowej.
DCC może zmienić koszt niezależnie od logo karty
Terminal lub bankomat za granicą może zaproponować rozliczenie w złotych zamiast w lokalnej walucie. To DCC, czyli przeliczenie po stronie dostawcy tej usługi. Pokazana kwota w PLN bywa wygodna do odczytania, lecz trzeba sprawdzić kurs i narzut.
Jeżeli wybierzesz takie przeliczenie, porównanie kursów Visa i Mastercard może nie mieć zastosowania do tej operacji. Walutę przelicza już dostawca DCC. Przed akceptacją powinieneś zobaczyć kwoty, waluty, kurs oraz informacje o kosztach. Wybór należy do Ciebie, nie do sprzedawcy.
Przy płatności z konta EUR za zakup w EUR rozsądnie jest pozostawić EUR jako walutę transakcji, zamiast bez potrzeby wprowadzać przeliczenie na PLN. Przy płaceniu z rachunku złotowego porównuj ofertę DCC z warunkami swojej karty. Nie oceniaj opcji po kolorze przycisku ani po zapewnieniu, że kwota jest „gwarantowana”.
Oddzielną pozycją może być opłata właściciela bankomatu. Brak prowizji za wypłatę w taryfie polskiego banku nie oznacza automatycznie, że zagraniczne urządzenie nie zaproponuje własnej opłaty. Przeczytaj podsumowanie przed zatwierdzeniem wypłaty.
Programy korzyści. Visa Benefit czy Bezcenne Chwile?
Program dodatkowych korzyści może przechylić wybór między porównywalnymi kartami. Najpierw upewnij się jednak, że konkretny produkt kwalifikuje się do programu, a następnie oceń oferty, których rzeczywiście użyjesz.
Visa Benefit udostępnia oferty i przywileje powiązane z uprawnionymi kartami. Zakres korzyści zależy od oferty i rodzaju karty. Rejestracja czy obecność logo Visa nie są obietnicą dostępu do każdego rabatu widocznego w katalogu.
Z kolei w Mastercard Bezcenne Chwile sprawdzasz możliwość udziału swojej karty, zasady zdobywania punktów i dostępne nagrody. Nie zakładaj punktów za wszystkie zakupy. Znaczenie mają partnerzy, aktywne oferty oraz warunki ewentualnej promocji.
Oceniaj korzyści po odjęciu kosztów. Voucher na produkt, którego nie potrzebujesz, nie ma dla Twojego budżetu takiej samej wartości jak rabat na zaplanowany zakup. Podobnie dostęp do saloniku czy ubezpieczenie trzeba ocenić razem z ograniczeniami, warunkiem aktywności i kosztem utrzymania karty. Złoty lub platynowy kolor nie zastępuje lektury zakresu usługi.
Płatności telefonem i bezpieczeństwo
Zarówno karty Visa, jak i Mastercard mogą działać w portfelach mobilnych, lecz obsługę sprawdza się dla konkretnego banku, karty i urządzenia. Jeśli zależy Ci na płatnościach zegarkiem, potwierdź zgodność przed zamówieniem produktu. Dostępność Apple Pay nie oznacza automatycznie obsługi każdego innego portfela.
Logo nie rozstrzyga też o tym, czy Twoje ustawienia są bezpieczne. Ustaw rozsądne limity, włącz powiadomienia o operacjach i nie zatwierdzaj transakcji, których nie rozpoznajesz. W razie utraty karty albo podejrzanej płatności korzystaj z oficjalnej aplikacji lub numeru banku, zamiast linku z przypadkowej wiadomości.
Przy sporze o zakup w obu systemach może być dostępna procedura obciążenia zwrotnego. Nie oznacza ona automatycznej gwarancji odzyskania pieniędzy. Zgłoszenie składa się do wydawcy karty, a możliwość zastosowania procedury zależy od sprawy i dokumentów. Szczegóły oraz przykłady opisujemy w poradniku o chargeback.
Czy warto mieć jednocześnie Visa i Mastercard?
Druga karta może być przydatna jako zapas, zwłaszcza podczas podróży. Dwie różne organizacje zapewniają dodatkowe zróżnicowanie, ale nie usuwają wszystkich przyczyn odmowy. Kłopot może dotyczyć banku, terminala, blokady bezpieczeństwa lub braku środków.
Jeżeli obie karty są powiązane z jednym bankiem, problem po jego stronie może dotknąć obu. Dlatego przy ocenie zapasowej metody płatności weź pod uwagę także wydawcę, dostępne środki i koszty. Druga płatna karta trzymana przez cały rok w szufladzie nie zawsze jest najlepszym rozwiązaniem.
Przed rezerwacją samochodu lub hotelu sprawdź wymagany rodzaj karty i warunki depozytu. Sama zgodność logo Visa albo Mastercard może nie wystarczyć, jeśli usługodawca wymaga określonego produktu, danych właściciela lub dostępnego limitu. To kwestia konkretnej rezerwacji.
Jak wybrać między dwiema konkretnymi kartami?
- Policz koszt utrzymania każdej karty przy swoim zwykłym sposobie korzystania.
- Sprawdź, czy płacisz własnymi środkami, czy korzystasz z limitu kredytowego.
- Dla wyjazdu porównaj zasady przeliczenia wybranej waluty i wszystkie prowizje.
- Zweryfikuj obsługę telefonu lub zegarka, których używasz.
- Oceń wartość tych dodatkowych korzyści, z których realnie skorzystasz.
- Przeczytaj warunki transakcji, które mają dla Ciebie szczególne znaczenie, na przykład wypłat gotówki lub depozytu w hotelu.
Jeżeli po takim porównaniu obie oferty wypadają podobnie, dostępny program korzyści albo uzupełnienie posiadanej już karty mogą być rozsądnym kryterium wyboru. Nie ma potrzeby wybierania droższego produktu wyłącznie po to, aby zmienić logo.
Najczęstsze pytania o Visa i Mastercard
Czy Visa jest tańsza od Mastercard?
Nie da się tego stwierdzić dla wszystkich kart. Porównaj dwie konkretne taryfy, warunki zwolnienia z opłat i sposób rozliczenia swoich transakcji.
Czy Mastercard zawsze przewalutowuje przez euro?
Nie należy przyjmować takiej zasady dla każdej karty. Aktualny mechanizm może zależeć od banku, produktu, waluty operacji i rachunku. Sprawdź regulamin właściwy dla swojej karty.
Czy kartę Visa można zamienić na Mastercard?
Zależy to od oferty banku. Może być potrzebne zamówienie innej karty lub wybór innego produktu. Przed zmianą sprawdź koszt, numer nowej karty oraz płatności cykliczne powiązane ze starą.
Czy druga organizacja zagwarantuje działającą kartę za granicą?
Nie. Zapasowa karta pomaga w części sytuacji, lecz nie eliminuje braku akceptacji kart, problemów terminala ani ograniczeń banku. Zaplanuj alternatywny dostęp do pieniędzy.