Karta obciążeniowa, czyli karta charge, pozwala płacić w ramach przyznanego limitu, a należności za dany cykl rozliczyć w całości w określonym terminie. Nie działa więc tak samo jak typowa karta kredytowa, przy której umowa dopuszcza spłatę minimalną i pozostawienie części zadłużenia na kolejne miesiące. Najważniejsze pytanie brzmi: kiedy i z jakiego rachunku bank pobierze pieniądze?
Warto to ustalić przed pierwszym zakupem. Dostępny limit pokazuje, ile możesz jeszcze wydać, ale nie mówi, czy na koncie wystarczy środków na najbliższe rozliczenie. Przy karcie używanej do wydatków służbowych trzeba dodatkowo rozdzielić limit całej firmy od limitu konkretnego pracownika.
Co to jest karta obciążeniowa?
Określenie „obciążeniowa” opisuje sposób rozliczania płatności. Bank zbiera transakcje z ustalonego okresu, przedstawia zestawienie i wymaga rozliczenia całej należnej kwoty. Pełna spłata jest częścią zasad produktu. Nie wystarczy wpłacić dowolnie wybranej kwoty, nawet jeśli bank technicznie przyjmuje taki przelew na rachunek rozliczeniowy karty.
Nie chodzi o to, że bank obciąża konto każdą płatnością od razu. Właśnie przesunięcie rozliczenia w czasie jest istotną cechą takiej karty. Zakup wykonujesz dziś, a pieniądze na jego pokrycie muszą być dostępne zgodnie z harmonogramem umowy.
Angielskie określenie charge card nie jest nazwą jednej oferty. Nie oznacza również konkretnego koloru plastiku, programu ubezpieczeniowego ani nieograniczonego budżetu. Karty różnych banków mogą mieć odmienne terminy rozliczenia i opłaty.
Jak wygląda cykl rozliczenia karty charge?
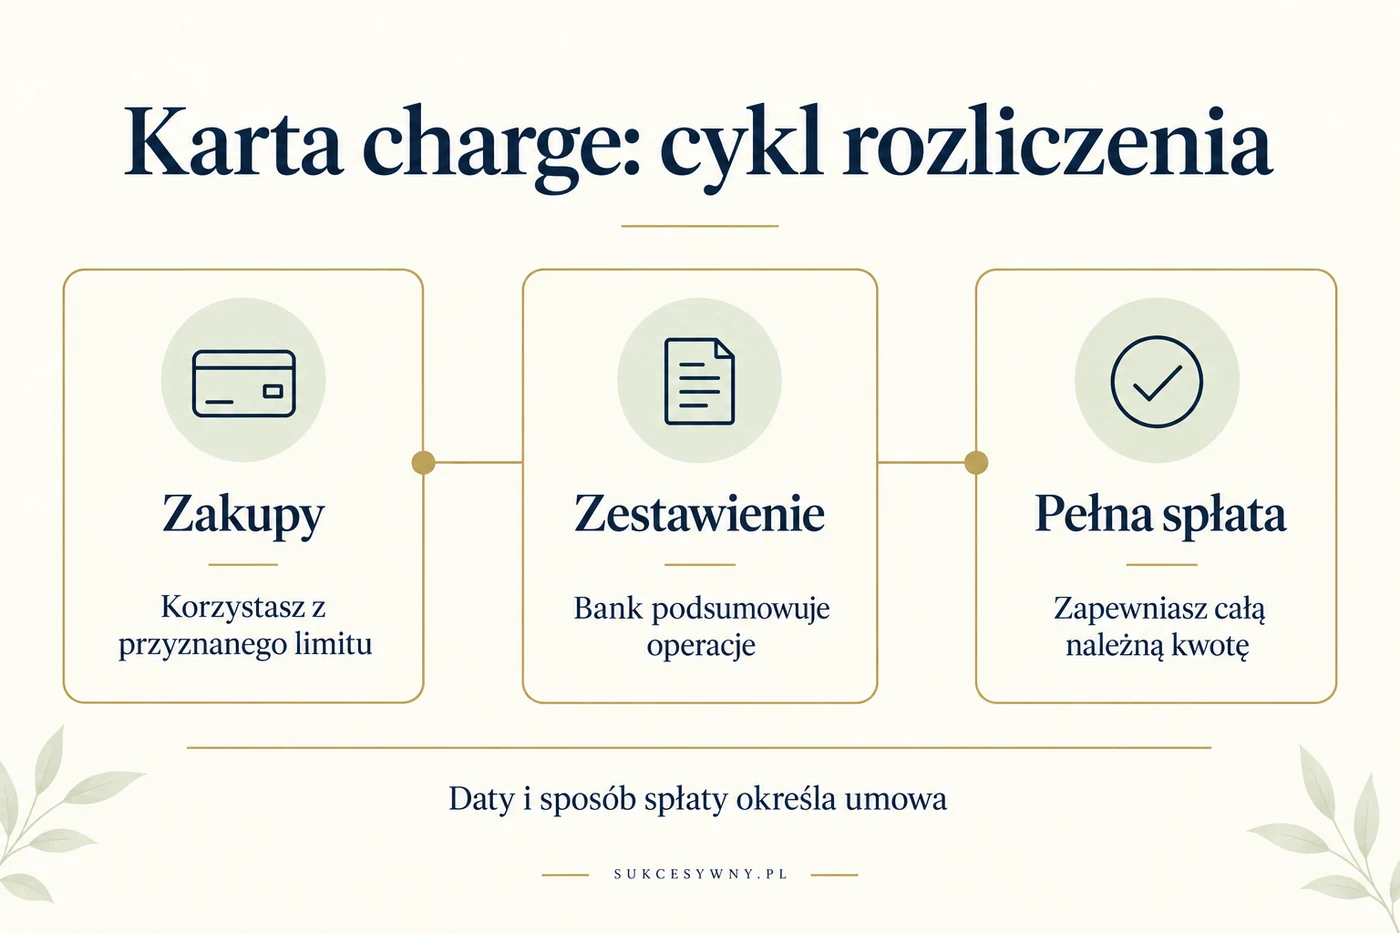
Najpierw korzystasz z przyznanego limitu. Następnie bank podsumowuje operacje przypisane do zamkniętego cyklu. W ustalonym terminie następuje pełne rozliczenie należności, na przykład przez automatyczne obciążenie wskazanego rachunku. Dokładny sposób spłaty trzeba sprawdzić w umowie.
Koniec cyklu rozliczeniowego i termin zapłaty nie zawsze oznaczają ten sam dzień. Pekao w ofercie dla korporacji rozróżnia zwykłe karty obciążeniowe oraz obciążeniowe z odroczoną spłatą. Te drugie mają dodatkowy okres po zamknięciu cyklu. Bank przedstawia te mechanizmy osobno na stronie kart z limitem kredytowym.
Nie przenoś zatem na kartę charge zasady znanej z innej karty, na przykład założenia, że zawsze masz jeszcze trzy tygodnie na wpłatę. Zapisz datę zakończenia cyklu, datę obciążenia konta i numer rachunku przeznaczonego do rozliczenia. Te trzy informacje są ważniejsze niż hasło reklamowe o wygodnym odroczeniu płatności.
Limit karty a kwota do spłaty. Przykład
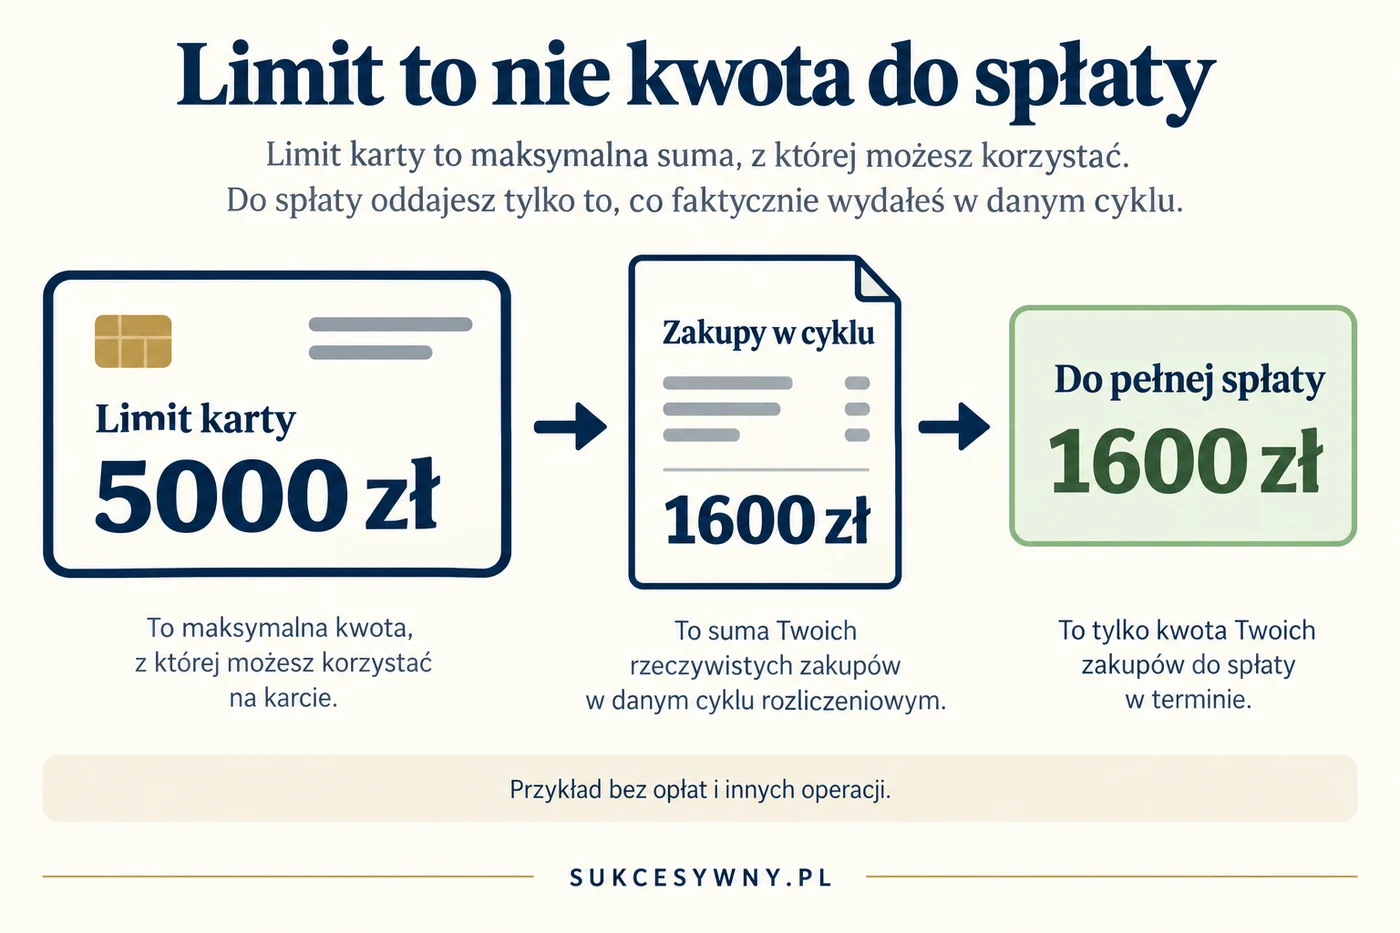
Załóżmy, że limit Twojej karty wynosi 5000 zł. W jednym cyklu płacisz 1200 zł za hotel, 300 zł za paliwo i 100 zł za usługę internetową. Suma zakupów to 1600 zł. Przy braku opłat, innych obciążeń i blokad do wykorzystania pozostaje 3400 zł.
Kwota 3400 zł nie jest saldem własnych oszczędności. To niewykorzystana część przyznanego limitu. Z kolei 5000 zł nie oznacza, że musisz przelać tyle bankowi po zakończeniu miesiąca. W tym uproszczonym przykładzie do pełnej spłaty przypada 1600 zł.
Jeżeli na rachunku przeznaczonym do rozliczenia pozostanie tylko 1000 zł, brakuje 600 zł, mimo że aplikacja wcześniej pokazywała niewykorzystany limit. Dlatego przed terminem porównujesz pieniądze na właściwym koncie z należnością na zestawieniu, a nie z pozostałym limitem zakupowym.
W rzeczywistym rozliczeniu uwzględnij także prowizje, opłaty oraz zaksięgowane zwroty. Płatność wykonana pod koniec cyklu może wymagać sprawdzenia daty księgowania. Ostateczną kwotę ustalaj według zestawienia banku, nie przez samo dodanie paragonów.
Karta obciążeniowa a kredytowa, debetowa i przedpłacona
| Rodzaj karty | Skąd pochodzą środki? | Jak rozliczasz płatności? |
|---|---|---|
| Obciążeniowa | Przyznany limit | Cała należność za cykl w terminie z umowy |
| Kredytowa | Limit kredytowy | Pełna lub minimalna spłata zgodnie z umową; pozostałe zadłużenie może generować odsetki |
| Debetowa | Dostępne środki na rachunku, ewentualnie przyznany debet | Transakcje rozliczane na powiązanym koncie |
| Przedpłacona | Pieniądze przekazane wcześniej na zasilenie | Zakupy pomniejszają dostępne środki produktu |
Najistotniejsza różnica między charge a kartą kredytową dotyczy możliwości pozostawienia długu. W typowej konstrukcji obciążeniowej nie wybierasz samodzielnie spłaty niewielkiej części należności i przesunięcia reszty na następny miesiąc. W karcie kredytowej taka możliwość wynika z warunków finansowania, ale może kosztować.
Szersze porównanie dwóch najpopularniejszych rozwiązań znajdziesz w tekście karta kredytowa a debetowa. Jeśli chcesz korzystać ze środków wpłaconych z góry, sprawdź, jak działa karta przedpłacona.
Czy karta obciążeniowa jest tylko dla firm?
Nie należy utożsamiać samej definicji karty charge wyłącznie z jednym rodzajem klienta. Trzeba natomiast sprawdzić, komu konkretny bank udostępnia dany produkt. W polskich ofertach łatwo spotkać takie karty w bankowości firmowej, gdzie służą do organizowania wydatków pracowników.
Przykładem jest karta obciążeniowa ING dla spółek. Bank opisuje miesięczne limity, obsługę w ING Business oraz możliwość korzystania z wybranych kart bez fizycznego plastiku. To pokazuje, że sposób rozliczenia i forma karty są odrębnymi sprawami.
Przy kilku pracownikach zwróć uwagę na wspólny limit firmy. Przyznanie każdej osobie własnego limitu nie musi zwiększać łącznej kwoty finansowania. Przydatny jest także podział uprawnień: kto zamawia kartę, kto ustala limity, kto przegląda operacje i kto odpowiada za zapewnienie środków.
Osoba płacąca kartą służbową nadal powinna zachowywać dokumenty dotyczące zakupów. Zestawienie kartowe pomaga skontrolować obciążenia, ale nie zastępuje wszystkich dokumentów potrzebnych do rozliczenia wydatku w firmie.
Czy można spłacić tylko część zadłużenia?
Nie zakładaj takiej możliwości przy zwykłej karcie charge. Przykładowo BNP Paribas przy Visa Business Silver wymaga spłaty całego zadłużenia za okres rozliczeniowy i wskazuje pierwszy dzień roboczy po jego zakończeniu. Bank wyjaśnia również zasady limitu globalnego i kart pracowników w pytaniach dotyczących tej karty.
Jeżeli wiesz, że nie zapewnisz pełnej kwoty, skontaktuj się z bankiem przed terminem. Samodzielne przelanie części pieniędzy nie zmienia warunków umowy. Trzeba ustalić, czy bank proponuje odrębne rozwiązanie i jakie będą jego koszty.
Nie traktuj zwrotu od sprzedawcy jako pewnego źródła spłaty, dopóki nie sprawdzisz jego rozliczenia. Potwierdzenie anulowania zamówienia nie oznacza, że bank już uwzględnił pieniądze na zestawieniu.
Jakie opłaty sprawdzić przed zamówieniem karty?
Pełne rozliczanie wyciągu nie oznacza automatycznie bezpłatnej karty. W taryfie wyszukaj koszt wydania i obsługi, prowizję za wypłatę gotówki, opłaty za przewalutowanie oraz zasady rozliczania nieterminowej spłaty. Osobno sprawdź koszt rachunku wymaganego do korzystania z produktu.
Przy karcie firmowej policz koszt całego zestawu kart, a nie tylko jednej. Hipotetyczna opłata 10 zł miesięcznie za każdą z sześciu kart oznacza 720 zł rocznie, jeśli nie ma zwolnień. To wyłącznie przykład rachunkowy, nie cennik konkretnego banku.
Przydatność dodatkowego pakietu oceniaj według potrzeb. Ubezpieczenie podróżne ma warunki, zakres i wyłączenia. Dostęp do usług lotniskowych może mieć ograniczenia. Sama nazwa „Gold” ani „Business” nie mówi, z jakich świadczeń faktycznie skorzystasz.
Jak bezpiecznie kontrolować rozliczenie?
- Sprawdź daty cyklu oraz termin pełnej spłaty.
- Potwierdź rachunek i sposób pobrania należności.
- Porównaj operacje na zestawieniu z własnymi zakupami.
- Zapewnij pieniądze z wyprzedzeniem odpowiednim dla sposobu przelewu.
- Po terminie sprawdź, czy rozliczenie zostało wykonane.
Jeżeli widzisz nieznany zakup, zgłoś go bankowi i zabezpiecz kartę zgodnie z jego instrukcjami. Nie przesyłaj danych karty ani kodów autoryzacyjnych osobie podającej się za konsultanta. Gdy problem dotyczy niewykonanej usługi, zachowaj dokumenty zakupu. Możliwości reklamowania transakcji wyjaśnia poradnik o procedurze chargeback.
Najczęstsze pytania o kartę charge
Czy karta obciążeniowa ma nieograniczony limit?
Nie należy tego zakładać. W opisanych ofertach bank przyznaje limit, a przy produktach firmowych może dodatkowo ustalać wspólną pulę dla wszystkich kart. Dostępność środków sprawdzaj w bankowości i dokumentach produktu.
Czy karta charge i chargeback oznaczają to samo?
Nie. Charge opisuje konstrukcję karty i sposób rozliczenia. Chargeback to procedura dotycząca reklamacji określonych transakcji kartowych. Podobne brzmienie tych nazw nie oznacza tej samej funkcji.
Czy można płacić kartą obciążeniową przez internet?
Tak, jeżeli dany produkt obsługuje takie transakcje i ma właściwe ustawienia. Przed płatnością sprawdź limit internetowy oraz sposób autoryzacji. Możliwość zakupów online nie zmienia obowiązku pełnego rozliczenia należności.