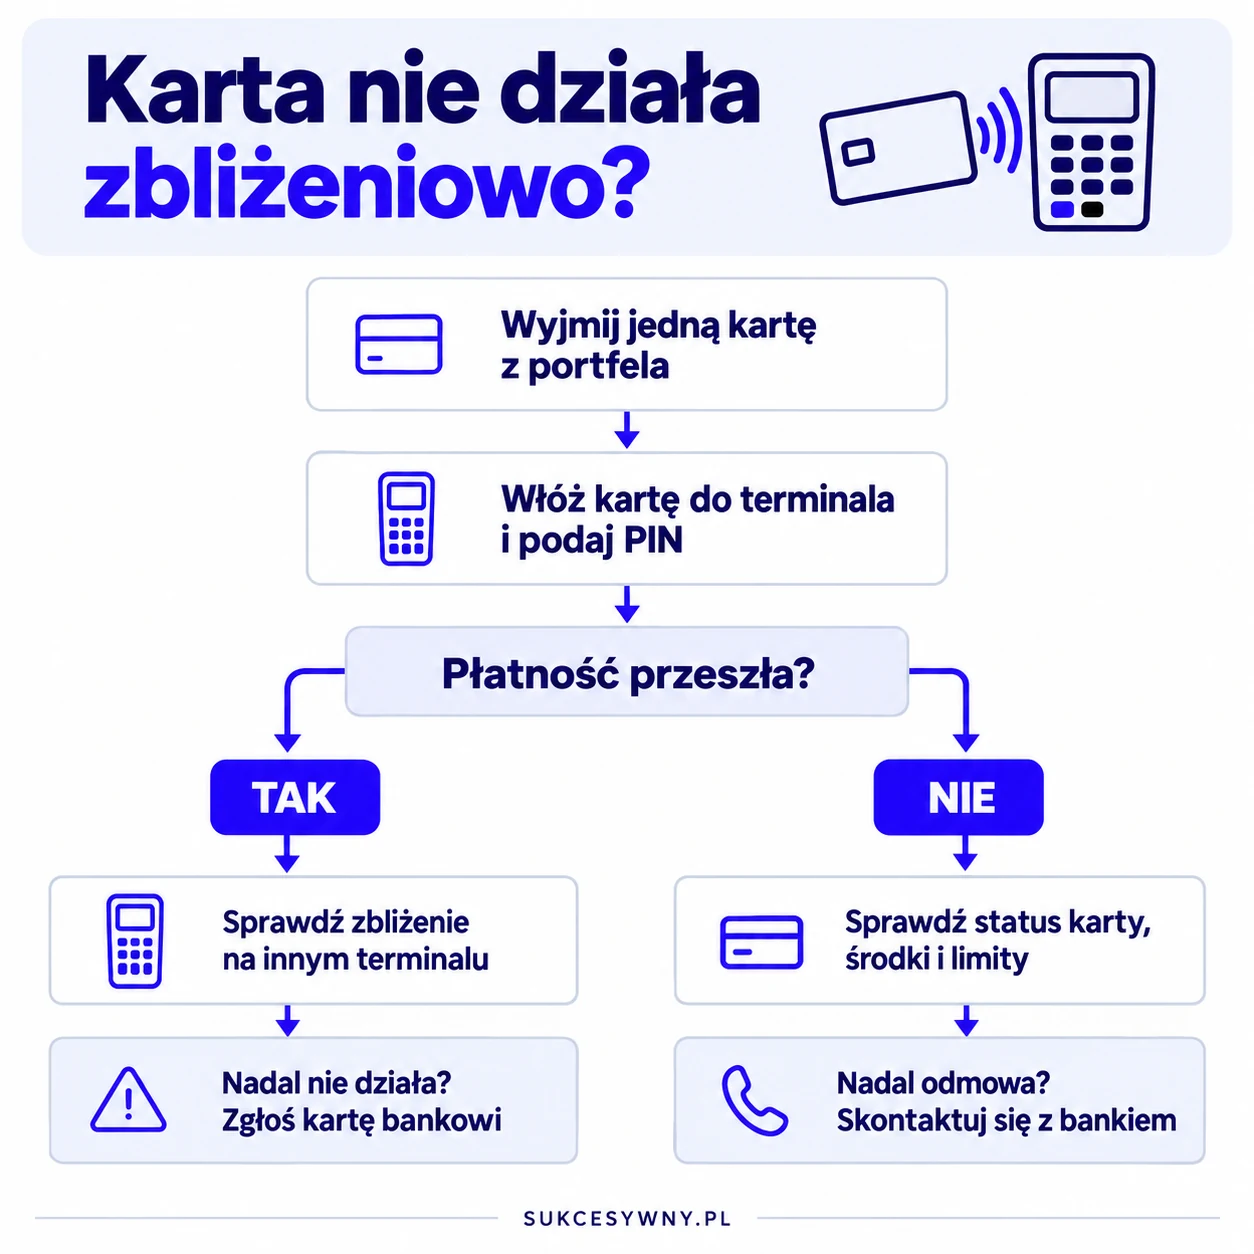
Jeśli karta nie działa zbliżeniowo, wyjmij ją z portfela i przyłóż osobno do czytnika. Gdy terminal nadal jej nie odczytuje, włóż kartę do urządzenia i zatwierdź płatność numerem PIN. Następnie sprawdź w aplikacji banku aktywację, ustawienia karty, dostępne pieniądze oraz limity. Jedna nieudana próba nie przesądza jeszcze, że trzeba wymienić kartę.
Najwięcej mówi to, co dokładnie wydarzyło się przy kasie. Brak reakcji terminala, prośba o PIN i komunikat o odrzuceniu płatności oznaczają różne sytuacje. Rozdzielenie ich pozwala szybciej znaleźć przyczynę i uniknąć kolejnych prób, które niczego nie wyjaśniają.
Co zrobić od razu przy terminalu?
Najpierw przeczytaj komunikat na ekranie. Jeżeli urządzenie prosi o włożenie karty, zrób to zamiast ponownie przykładać ją do obudowy. Jeśli transakcja została odrzucona, poproś o potwierdzenie odmowy i sprawdź historię w aplikacji. Przy niejasnym wyniku ustal ze sprzedawcą, czy zakup został opłacony, zanim użyjesz innej karty.
- Wyjmij jedną kartę. Nie przykładaj całego portfela z kilkoma kartami ani etui zawierającego inne nośniki zbliżeniowe.
- Przyłóż ją do miejsca oznaczonego symbolem płatności zbliżeniowych. Przytrzymaj przez chwilę, zamiast szybko przesuwać nad ekranem.
- Jeśli nie ma odczytu, wykonaj próbę z chipem i numerem PIN, zgodnie z komunikatem terminala.
- Po udanej płatności sprawdź funkcję zbliżeniową przy następnych zakupach na innym terminalu.
- Jeżeli również chip nie działa, przejdź do kontroli statusu, środków i limitów albo skontaktuj się z bankiem.
Próbę stykową i sprawdzenie innego terminala zaleca również operator płatności eService. Taki test pomaga zawęzić problem. Nie jest gwarancją, że każda niesprawna karta zacznie później działać.
Brak odczytu czy odrzucona płatność? To ważna różnica
| Co widzisz? | Co sprawdzić w pierwszej kolejności? |
|---|---|
| Terminal nie reaguje na kartę | Miejsce przyłożenia, etui, inne karty i próbę z chipem |
| Terminal prosi o PIN | Kwotę zakupu i komunikat. Sama prośba o PIN nie oznacza usterki |
| Pojawia się odmowa transakcji | Status karty, dostępne środki, limity i ewentualny komunikat banku |
| Karta działa po włożeniu, lecz nie zbliżeniowo | Aktywację funkcji zbliżeniowej i zachowanie na innym terminalu |
| Problem występuje tylko w jednym sklepie | Terminal lub połączenie po stronie punktu sprzedaży |
Przykładowo: jeśli karta nie wywołuje żadnej reakcji czytnika, zwiększanie limitu zakupów zwykle nie rozwiąże problemu samego odczytu. Z kolei po wyraźnej odmowie nie warto od razu uznawać, że uszkodziła się antena. Terminal mógł poprawnie odczytać kartę, a płatność została zatrzymana na dalszym etapie.
Nowa karta nie działa zbliżeniowo. Czy jest aktywna?
Nowa lub wznowiona karta może wymagać aktywacji oraz pierwszej operacji z chipem i numerem PIN. Samo pojawienie się jej w aplikacji nie musi oznaczać, że wszystkie sposoby płacenia są już uruchomione. Sprawdź instrukcję swojego banku, zwłaszcza gdy dopiero otworzyłeś przesyłkę albo korzystasz z nowego plastiku po upływie ważności poprzedniego.
Przykładowo ING opisuje aktywację nowej i odnowionej karty oraz pierwszą transakcję bez funkcji zbliżeniowej w Polsce. To zasady tego banku. U innego wydawcy sprawdź jego własną procedurę, zamiast zakładać identyczny przebieg.
Zwróć też uwagę, którą kartę trzymasz w ręku. Po aktywacji nowej stara może przestać działać, mimo że nadal leży w portfelu. Porównaj końcówkę numeru z pozycją widoczną w aplikacji. Nie przesyłaj pełnego zdjęcia karty sprzedawcy ani osobie oferującej pomoc w internecie.
Dlaczego karta żąda PIN przy małej kwocie?
Płatność zbliżeniowa i płatność bez PIN to dwa różne pojęcia. Możesz przyłożyć kartę, a następnie potwierdzić zakup numerem PIN. W Polsce dla fizycznych kart spotkasz limit 100 zł dla standardowej płatności zbliżeniowej bez tego potwierdzenia, ale bank może poprosić o PIN także przy niższej kwocie.
ING wskazuje w opisie karty Visa, że niektóre mniejsze płatności również wymagają PIN ze względów bezpieczeństwa. Dlatego prośba o potwierdzenie zakupu za 18 zł nie świadczy sama w sobie o awarii. Wykonaj polecenie terminala, o ile zgadza się kwota i odbiorca płatności.
Nie zgaduj numeru PIN kolejnymi próbami. Gdy go nie pamiętasz, sprawdź dostępny w banku sposób podglądu lub zmiany. Zwiększenie limitu transakcji w aplikacji nie usuwa obowiązku potwierdzenia wskazanego przez terminal.
Sprawdź środki, blokady i właściwy limit
Wejdź w szczegóły konkretnej karty. Zobacz, czy jest aktywna, nie została czasowo zablokowana lub zastrzeżona i nie upłynął jej termin ważności. Jeśli bank udostępnia osobne ustawienie płatności zbliżeniowych, sprawdź jego stan. Zastrzeżenia nie traktuj jak przełącznika, który zawsze można cofnąć.
Potem porównaj wartość zakupu z dostępnymi środkami i limitem płatności w sklepach. Limit zakupów internetowych nie musi sterować operacją w terminalu. Część dziennego limitu mogła zostać wykorzystana wcześniej, dlatego samo sprawdzenie jego maksymalnej wartości nie wystarczy.
Na rachunku może być widoczne 500 zł salda, ale tylko 150 zł do wykorzystania, jeżeli pozostałą część obejmuje blokada. Różnicę wyjaśniamy w tekście saldo konta a dostępne środki. Przy płatności liczy się kwota rzeczywiście dostępna, a nie wyłącznie duża liczba na ekranie głównym.
Karta działa z PIN, ale zbliżeniowo nadal nie
Udana transakcja po włożeniu karty pokazuje, że ten sposób użycia zadziałał. Nie potwierdza jednak sprawności całego plastiku. Gdy zbliżenie zawodzi na różnych terminalach mimo prawidłowych ustawień, przyczyną może być uszkodzenie części odpowiedzialnej za komunikację zbliżeniową.
Credit Agricole wymienia między innymi wyłączoną funkcję, terminal i uszkodzenie karty. Przy rozmowie z bankiem powiedz więc, że płatność z chipem przeszła, a problem powtarza się w kilku miejscach. To konkretniejsza informacja niż samo „karta nie działa”.
Obejrzyj kartę pod kątem pęknięć, mocnych zagięć i rozwarstwienia. Nie wyginaj jej, nie podgrzewaj i nie próbuj naprawiać samodzielnie. Bank ustali, czy potrzebna jest wymiana i czy w danej sytuacji wiąże się ona z opłatą.
Telefon płaci, a plastik nie. Co to oznacza?
Karta dodana do portfela w telefonie korzysta z urządzenia i zapisanej w nim cyfrowej postaci karty. Dlatego udana płatność telefonem nie jest testem anteny znajdującej się w fizycznej karcie. Możesz mieć sprawny portfel mobilny i uszkodzony plastik albo odwrotną sytuację.
Osobnej diagnostyki wymaga również obrączka do płacenia. Gdy nie działa, sprawdź jej aktywację, połączenie z kartą i ułożenie przy czytniku. Opisujemy to w poradniku co zrobić, gdy pierścień płatniczy nie działa.
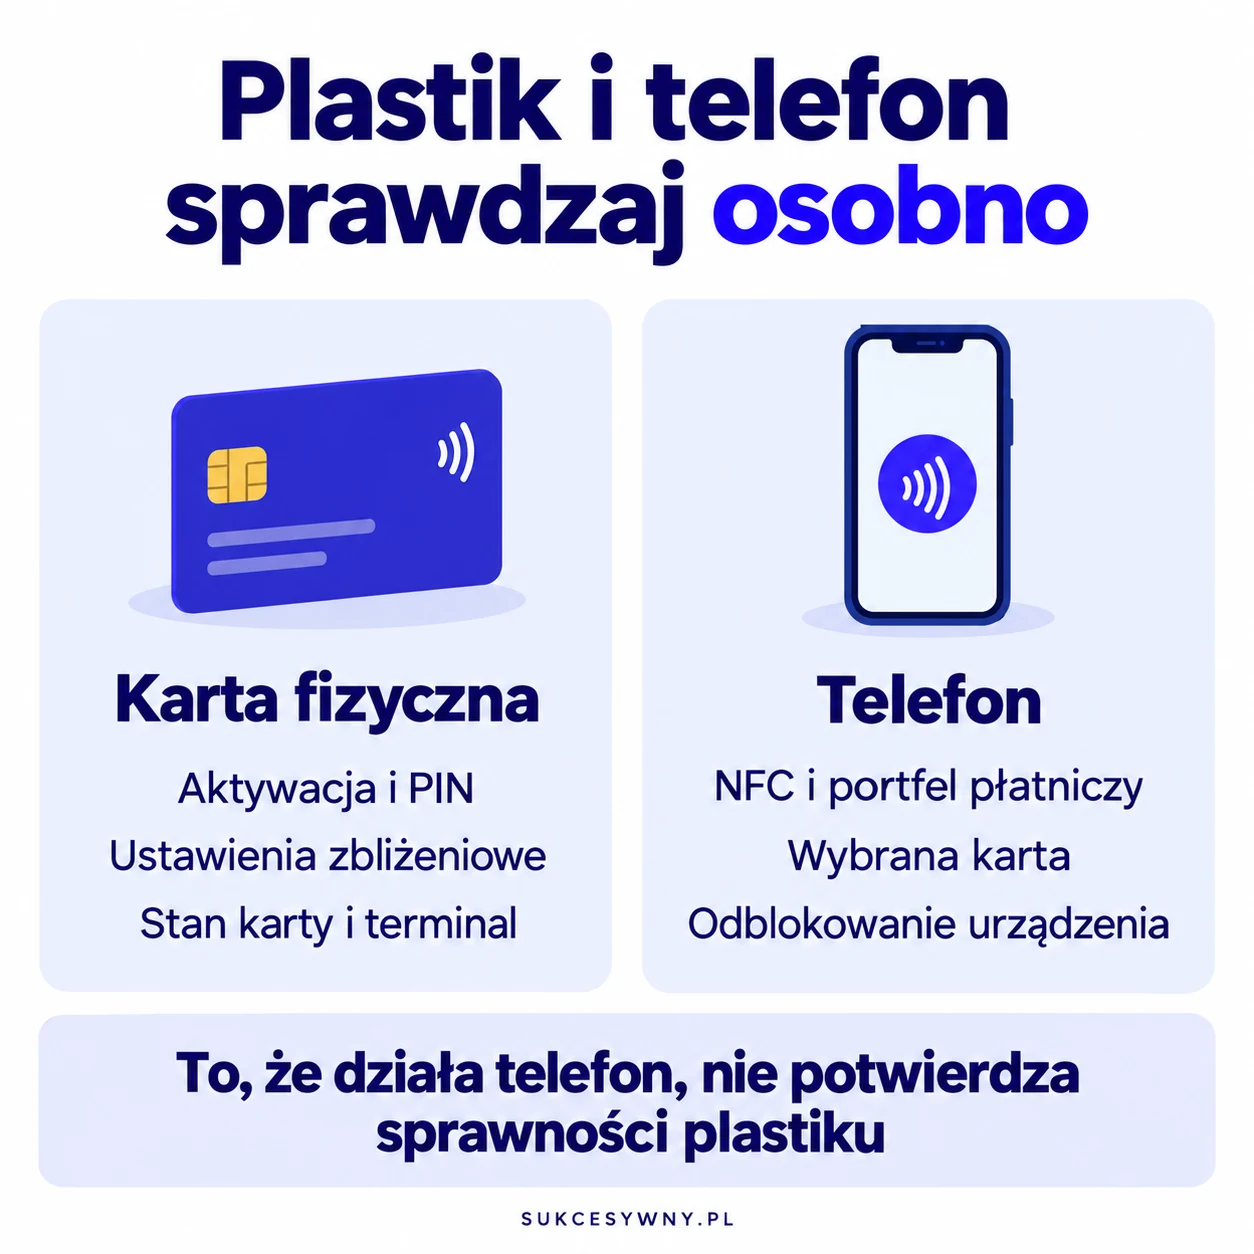
Jeśli problem dotyczy właśnie telefonu z Androidem, sprawdź NFC, domyślny portfel płatniczy, wybraną kartę i odblokowanie urządzenia. Pomoc Portfela Google opisuje też wymagania zabezpieczeń telefonu. Nie stosuj tej listy jako instrukcji włączania zbliżenia na plastikowej karcie.
Inną sytuacją jest odmowa zakupu przez internet. Wtedy znaczenie mogą mieć limit internetowy lub dodatkowe potwierdzenie, które opisujemy w poradniku o 3D Secure. Brak zbliżenia w sklepie nie przesądza, że płatności online także są niesprawne.
Co przekazać bankowi i kiedy reagować od razu?
Przygotuj datę i przybliżoną godzinę próby, kwotę, nazwę sklepu oraz treść komunikatu. Dodaj informację, czy problem dotyczy kilku terminali, czy zadziałał chip oraz czy karta jest nowa. Zachowaj potwierdzenie odmowy, jeśli je otrzymałeś. Konsultant nie potrzebuje Twojego PIN ani kodu CVV do przyjęcia zgłoszenia.
Jeżeli oprócz odmowy widzisz nieznane transakcje albo podejrzewasz utratę danych, zabezpiecz kartę i skontaktuj się z bankiem bez czekania na następne zakupy. Zwykła usterka zbliżenia i podejrzenie nieuprawnionego użycia karty wymagają innego działania.
Przy błędzie terminala sprawdź także, czy w historii pojawiła się tylko blokada, czy rozliczona płatność. Jeśli zakup ostatecznie opłaciłeś drugi raz, zachowaj oba potwierdzenia i wyjaśnij sytuację ze sklepem oraz bankiem. Powtarzanie płatności bez sprawdzenia wyniku utrudnia późniejszą reklamację.
Częste pytania o niedziałającą kartę zbliżeniową
Czy trzeba od razu zamawiać nową kartę?
Nie po jednej nieudanej próbie. Najpierw sprawdź odczyt, aktywację, ustawienia i zachowanie na innym terminalu. Wymiana staje się uzasadniona, gdy bank potwierdzi problem karty lub usterka powtarza się mimo wykluczenia pozostałych przyczyn.
Czy brak pieniędzy może wyglądać jak awaria zbliżenia?
Może prowadzić do odmowy po odczytaniu karty. Dlatego sprawdzaj komunikat i dostępne środki. Całkowity brak reakcji czytnika jest innym objawem niż odrzucona, odczytana już płatność.
Czy mogę tymczasowo płacić z chipem?
Jeżeli bank nie zablokował karty, nie podejrzewasz nadużycia i transakcje stykowe działają, ten sposób może pozwolić opłacić zakupy. Nie rezygnuj jednak ze zgłoszenia powtarzającego się problemu z funkcją zbliżeniową.