Karta przedpłacona, nazywana też kartą prepaid, pozwala płacić pieniędzmi, które wcześniej wpłacisz na jej rachunek. Nie dostajesz z nią limitu kredytowego. Najpierw zasilasz kartę, później wykorzystujesz dostępne środki, a kolejne zasilenie umożliwia dalsze zakupy.
Może służyć do wydzielenia budżetu na zakupy, kieszonkowego lub wydatków podczas wyjazdu. Przed wyborem sprawdź jednak nie tylko koszt wydania. Ważne są także sposoby zasilania, wypłaty z bankomatów, płatności internetowe i możliwość odzyskania niewykorzystanych pieniędzy.
Jak działa karta przedpłacona?
Wyobraź sobie, że zasilasz rachunek karty kwotą 300 zł. Następnie płacisz 80 zł za zakupy. Przy braku opłat i innych blokad pozostaje 220 zł. Kolejny zakup za 250 zł przekracza dostępne środki, więc potrzebujesz dodatkowego zasilenia albo innego sposobu płatności.
Nie spłacasz po miesiącu pożyczonych pieniędzy, jak przy karcie kredytowej. Wydajesz wcześniej odłożoną kwotę. Tę zasadę oraz powiązanie karty z wydzielonym rachunkiem opisuje BNP Paribas w wyjaśnieniu karty przedpłaconej. Szczegóły obsługi zależą jednak od konkretnego wydawcy.
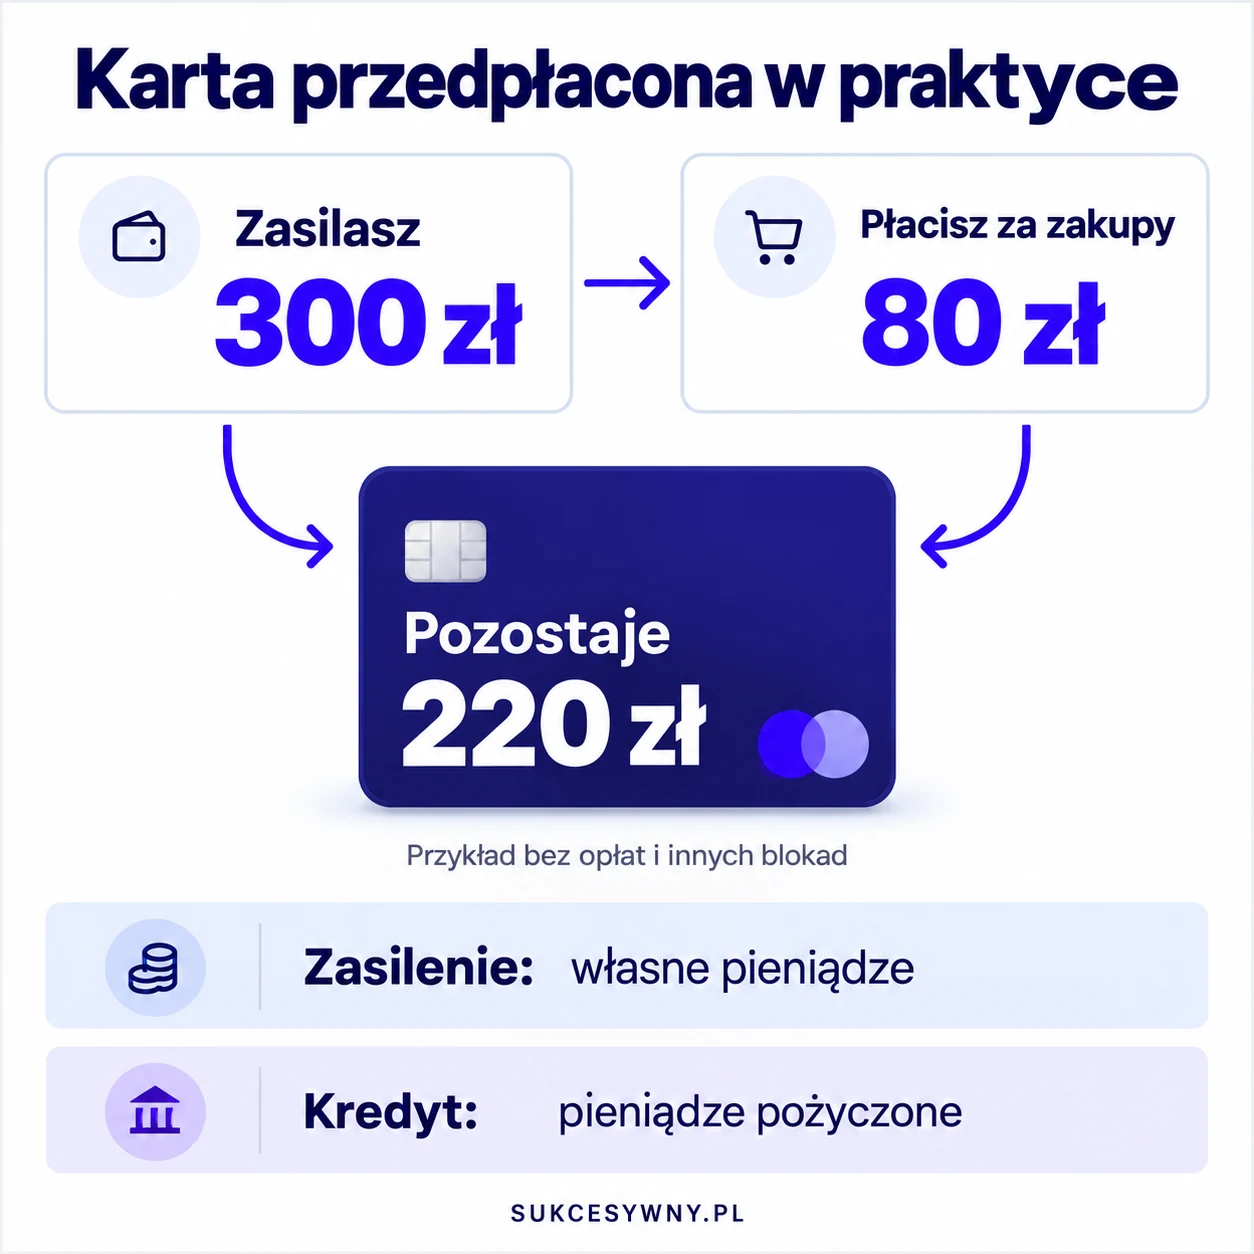
Kwota dostępna do wydania może być niższa niż suma ostatniego zasilenia i wcześniejszego salda. Powodem bywają opłaty lub nierozliczone jeszcze zakupy. Dlatego przed większą płatnością sprawdź dostępne środki, a nie tylko potwierdzenie przelewu zasilającego.
Karta przedpłacona a debetowa i kredytowa
Różnica dotyczy przede wszystkim źródła pieniędzy. Prepaid wykorzystuje wcześniej zasilony rachunek karty. Karta debetowa jest związana z kontem, na którym przechowujesz środki do codziennych rozliczeń. Karta kredytowa pozwala korzystać z limitu udostępnionego przez bank i wymaga późniejszej spłaty.
| Cecha | Karta przedpłacona | Karta debetowa | Karta kredytowa |
|---|---|---|---|
| Skąd są pieniądze? | Z wcześniejszego zasilenia | Z rachunku powiązanego z kartą | Z limitu kredytowego banku |
| Czy trzeba zasilać osobny rachunek karty? | Tak, zgodnie z zasadami produktu | Zwykle korzysta z konta osobistego | Spłacasz wykorzystane zadłużenie |
| Czy sama karta daje kredyt? | Nie | Nie, ewentualny debet to osobna usługa | Tak |
| Co porównać poza wydaniem? | Zasilenia, wypłaty, zwrot salda | Koszt konta, karty i bankomatów | Opłaty, odsetki i zasady spłaty |
Szerzej wyjaśniamy to w porównaniu karty kredytowej i debetowej. Nie utożsamiaj przy tym słowa „debetowa” z obowiązkowym zadłużaniem się. Zwykłe płacenie własnymi pieniędzmi na koncie nie jest kredytem.
Czy karta wirtualna też może być przedpłacona?
Tak, te określenia dotyczą innych właściwości. „Przedpłacona” mówi, w jaki sposób finansujesz płatności. „Wirtualna” opisuje formę karty, która nie musi mieć plastikowego odpowiednika. Sama obecność danych karty w aplikacji nie przesądza jeszcze, czy jest ona przedpłacona, debetowa czy kredytowa.
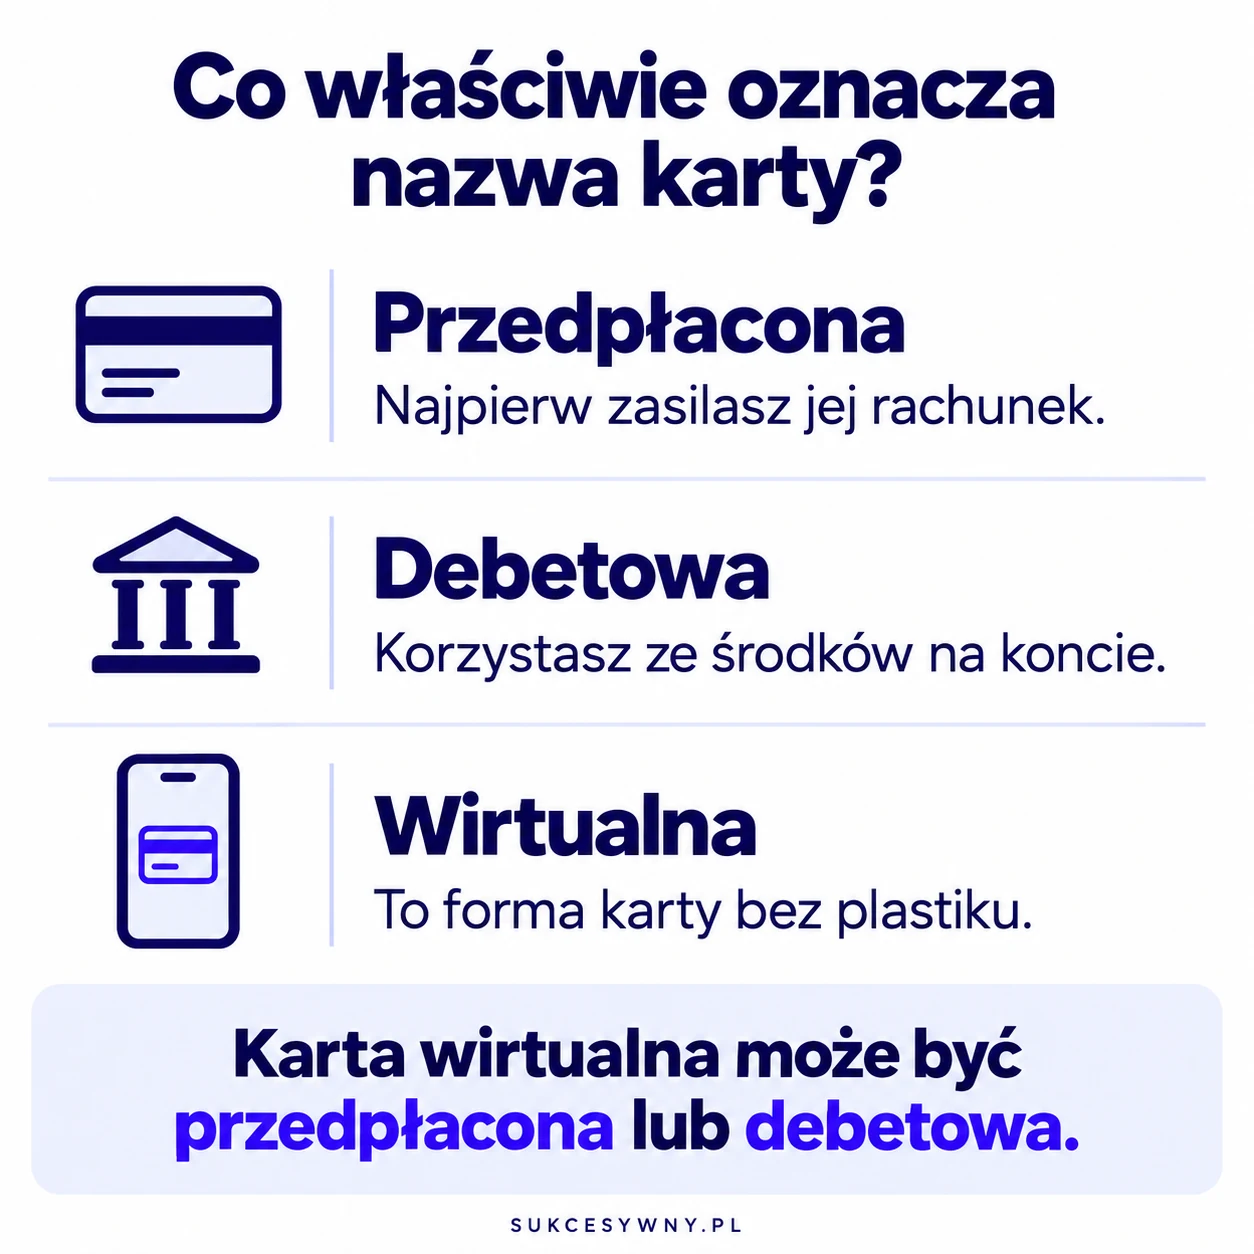
Osobno sprawdź, czy dane są stałe, czy zmieniają się po użyciu. Ma to znaczenie przy rezerwacjach i kolejnych obciążeniach przez tego samego sprzedawcę. Różnice omawiamy w poradniku o karcie wirtualnej i jednorazowej.
Jak zasilić kartę prepaid?
W szczegółach karty odszukaj metodę zasilenia. Może to być przelew na przypisany rachunek, operacja w aplikacji bankowej albo wpłata w obsługiwanym wpłatomacie. Dostępne możliwości i czas księgowania sprawdzaj u wydawcy. Nie każda karta przyjmie wpłatę gotówki w dowolnym urządzeniu.
- Otwórz szczegóły właściwej karty i sprawdź numer rachunku do zasilenia.
- Porównaj numer odbiorcy z danymi w zlecanym przelewie. Numer karty nie jest numerem rachunku.
- Sprawdź ewentualną opłatę i limit zasilenia.
- Wyślij pieniądze wybraną metodą.
- Przed zakupem upewnij się, że zasilenie zwiększyło już dostępne środki.
Przykładowo ING umożliwia zasilenie swojej karty przedpłaconej między innymi przelewem z dowolnego konta i w wybranych wpłatomatach. To przykład funkcji konkretnego produktu, a nie zasada dotycząca wszystkich kart prepaid.
Jeżeli zwykły przelew pochodzi z innego banku, uwzględnij jego czas realizacji. Wysłanie potwierdzenia przelewu nie oznacza jeszcze, że kwota jest już dostępna na karcie. Przed wyjazdem lub większym zakupem zostaw na zasilenie odpowiedni zapas czasu.
Czy można mieć kartę przedpłaconą bez konta osobistego?
W niektórych ofertach tak. Trzeba odróżnić brak obowiązku otwierania konta osobistego od braku jakiejkolwiek umowy i identyfikacji klienta. Karta nadal ma swojego wydawcę, zasady używania oraz sposób rozliczania pieniędzy.
Bank BPS wskazuje, że do jego karty przedpłaconej nie jest potrzebny rachunek osobisty. Inny bank może wymagać relacji z klientem lub zamówienia przez własną bankowość. Nie zakładaj więc, że każdą kartę kupisz od ręki bez dostępu do aplikacji.
Brak nadrukowanego nazwiska również nie jest dowodem anonimowości. Przed zamówieniem sprawdź, kto zawiera umowę, kto jest uprawnionym użytkownikiem i jak odzyska pieniądze po utracie karty. To ważniejsze niż sam wygląd plastiku.
Czym prepaid różni się od karty podarunkowej sklepu?
Karta podarunkowa do konkretnej sieci i bankowa karta płatnicza nie powinny być traktowane zamiennie. Przy bonie sklepowym sprawdzasz między innymi miejsca akceptacji, termin ważności i możliwość wykorzystania salda w kilku zakupach. Przy karcie płatniczej dochodzą funkcje i ograniczenia określone przez wydawcę.
Jeśli chcesz wręczyć kartę jako prezent, przed zakupem odpowiedz sobie na dwa pytania: gdzie odbiorca może nią zapłacić i co zrobi z niewykorzystaną resztą. Możliwości wypłaty gotówki lub przelewu nie należy zakładać wyłącznie na podstawie słowa „karta”.
Czy kartą przedpłaconą zapłacisz online i wypłacisz gotówkę?
Takie funkcje występują w ofertach, ale sprawdź je dla swojej karty. Bank BPS opisuje zakupy internetowe, wypłaty gotówki i obsługiwane portfele mobilne. Nie oznacza to identycznej dostępności u każdego wydawcy. Sam znak organizacji płatniczej nie zastępuje warunków produktu.
Przy zakupie online mogą być potrzebne włączone płatności internetowe, odpowiedni limit oraz potwierdzenie przez 3D Secure. Przy wypłacie sprawdź prowizję banku i ewentualną dodatkową opłatę operatora bankomatu. „Brak opłaty miesięcznej” nie oznacza darmowych wypłat wszędzie.
Do rezerwacji hotelu lub samochodu sprawdź wymagania konkretnego usługodawcy. Może wymagać określonego rodzaju karty i środków na zabezpieczenie. Preautoryzacja może czasowo zmniejszyć dostępny budżet, więc samo posiadanie pieniędzy na końcowy rachunek może nie wystarczyć.
Jakie opłaty porównać przed zamówieniem?
Policz koszt według własnego sposobu używania. Karta przechowywana jako rezerwa może być tania, a ta sama karta używana do częstych wypłat za granicą może generować zauważalne opłaty. Przeczytaj tabelę opłat, zamiast oceniać produkt tylko po cenie wydania.
| Pozycja do sprawdzenia | Praktyczne pytanie |
|---|---|
| Wydanie i użytkowanie | Czy płacisz raz, co miesiąc, czy po okresie bez aktywności? |
| Zasilanie | Czy koszt zależy od przelewu, wpłatomatu lub innej metody? |
| Bankomaty | Które wypłaty są bezpłatne i czy istnieje limit? |
| Obca waluta | Jaki kurs i dodatkowa opłata zostaną zastosowane? |
| Zwrot pozostałych środków | Jak wypłacisz saldo po rezygnacji lub utracie ważności? |
| Wymiana i odnowienie | Czy karta odnawia się automatycznie i ile kosztuje kolejna? |
Jako przykład różnicy między kosztami: w sprawdzonej 7 października 2026 r. tabeli ING wydanie karty przedpłaconej Mastercard kosztuje 15 zł, a miesięczne użytkowanie 0 zł. Wybrane wypłaty pozostają płatne. Nie przenoś tych kwot na inne karty ani na późniejsze wersje taryfy.
Karta przedpłacona dla dziecka
Prepaid może ułatwiać wydzielenie kieszonkowego, ale sprawdź wiek użytkownika i uprawnienia rodzica. Ustal, kto widzi historię, zmienia limity, blokuje kartę i zatwierdza zakupy internetowe. Samo ograniczenie dostępnej kwoty nie zastępuje rozmowy o płatnościach i ochronie danych.
Przykładowo Millennium opisuje przy swojej karcie kontrolę wydatków i limity dzienne. Zakres dostępu użytkownika i osoby zamawiającej kartę trzeba ocenić w konkretnej ofercie. Przy młodszych dzieciach pomocny jest nasz poradnik o karcie i płatnościach poniżej 13 lat.
Co z pieniędzmi po zgubieniu lub wygaśnięciu karty?
Po utracie karty skontaktuj się z wydawcą i zabezpiecz ją odpowiednio do sytuacji. Sprawdź ostatnie transakcje oraz dostępną procedurę odzyskania salda. To, że plastik przestał działać, nie pozwala jeszcze ocenić, kiedy i jak otrzymasz pozostałe pieniądze.
Nie zakładaj automatycznego odnowienia. Przed końcem ważności sprawdź sposób wypłaty reszty, termin jej przekazania i koszt nowej karty. Jeśli produkt ma być używany tylko przez kilka tygodni, dopisz te czynności do planu zakończenia korzystania.
Kiedy prepaid ma sens?
Wtedy, gdy potrzebujesz wyraźnie oddzielonej kwoty i akceptujesz dodatkowe zasilanie. Przed decyzją porównaj ją z istniejącą kartą debetową z odpowiednio ustawionymi limitami. Jeśli osiągniesz ten sam cel bez kolejnej opłaty i bez nowego produktu, osobna karta może być zbędna.
Wybieraj po funkcjach: sposobie doładowania, kontroli w aplikacji, wymaganiach przy płatnościach i odzyskaniu salda. Karta przedpłacona jest narzędziem do wydzielania pieniędzy, a jej przydatność zależy od tego, czy pasuje do Twoich konkretnych wydatków.