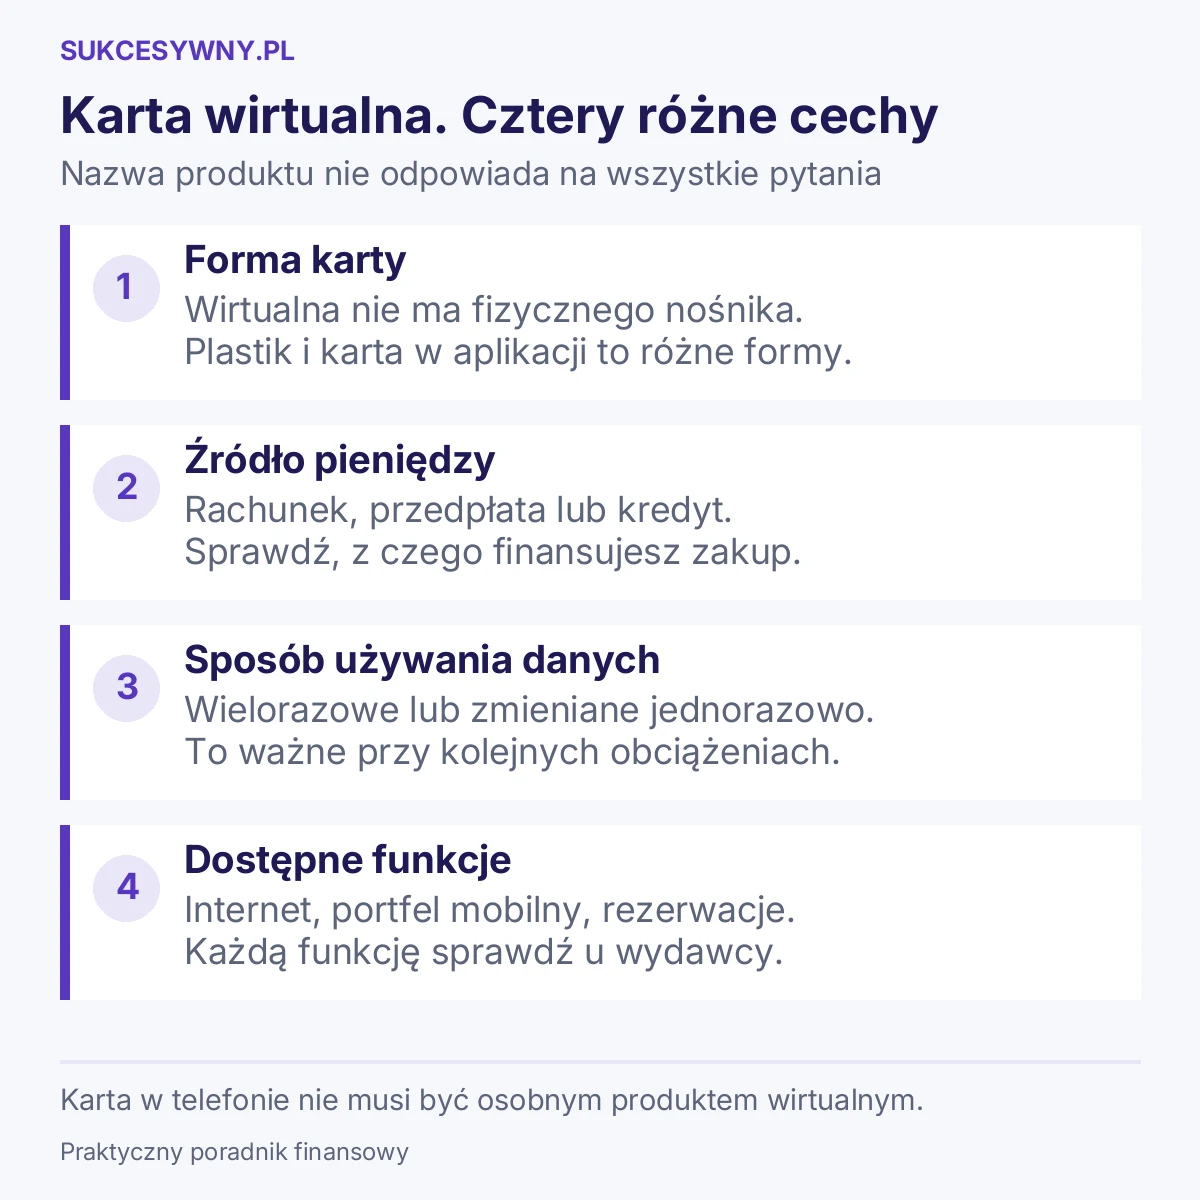
Karta wirtualna to karta płatnicza bez fizycznego nośnika. Jej dane są dostępne cyfrowo, najczęściej w aplikacji lub bankowości internetowej. Możesz nią płacić w zakresie przewidzianym przez wydawcę, ale nie każda karta wirtualna działa w terminalu, bankomacie czy przy rezerwacji hotelu.
Przed utworzeniem karty sprawdź przede wszystkim źródło pieniędzy, możliwość ponownego użycia danych oraz obsługę płatności, których potrzebujesz. Sam brak plastiku nie mówi jeszcze, czy karta jest debetowa, kredytowa, przedpłacona albo jednorazowa. Te określenia opisują różne właściwości produktu.
Jak działa karta wirtualna?
Przy płatności internetowej korzystasz z danych karty udostępnionych przez wydawcę: numeru, daty ważności i kodu zabezpieczającego, jeśli wymaga ich formularz. Transakcja może wymagać dodatkowego potwierdzenia. Pieniądze są pobierane ze źródła przypisanego do tej karty, zgodnie z jej zasadami.
Przykładowo karta wirtualna ING Visa jest kartą przedpłaconą przeznaczoną do płatności zdalnych. Z kolei Limit Od Nowa BNP Paribas pokazuje, że karta wirtualna może być również produktem kredytowym. Nazwa „wirtualna” nie jest więc synonimem „korzystająca wyłącznie z własnych pieniędzy”.
Jeżeli dopiero wybierasz sposób finansowania zakupów, zacznij od wyjaśnienia różnic między kartą kredytową i debetową. Dopiero potem sprawdź, czy interesujący Cię produkt jest dostępny bez fizycznej karty.
Karta wirtualna, jednorazowa i karta w telefonie
| Rozwiązanie | Co je wyróżnia | Co ustalić przed użyciem |
|---|---|---|
| Karta wirtualna wielokrotnego użytku | Nie ma plastiku, a jej dane można wykorzystywać ponownie | Czy obsługuje subskrypcje i portfele mobilne |
| Karta wirtualna jednorazowa | Dane zmieniają się według zasad wydawcy, na przykład po zakupie | Czy sprzedawca nie potrzebuje ponownego obciążenia lub zabezpieczenia |
| Karta dodana do portfela mobilnego | Pozwala używać obsługiwanej karty przez telefon lub zegarek | Czy konkretną kartę można dodać do wybranego portfela |
| Karta fizyczna | Ma materialny nośnik, który można okazać lub włożyć do urządzenia | Czy jest wymagany przy odbiorze usługi lub wypłacie gotówki |
Karta w telefonie nie musi być osobnym produktem wirtualnym. Możesz dodać do obsługiwanego portfela również kartę, którą masz w portfelu fizycznym. Portfel mobilny i źródło finansowania to osobne kwestie.
Jak wyjaśnia Apple w informacji o płatnościach i zwrotach, numer karty używany przez Apple Pay różni się od numeru fizycznej karty. To pomaga zrozumieć, dlaczego końcówka numeru na potwierdzeniu zakupu telefonem może być inna, mimo że płatność dotyczy tego samego produktu.
Do czego przydaje się karta wirtualna?
Codzienne zakupy internetowe
Wielorazowa karta może służyć do płatności w sklepach internetowych, które akceptują jej rodzaj i organizację płatniczą. W aplikacji sprawdzisz dane oraz operacje, a dostępne ustawienia mogą pozwalać na ograniczenie kwoty zakupów. Zakres tych funkcji sprawdź u wydawcy.
Osobna karta do zakupów internetowych ułatwia porządkowanie wydatków. Nie musi jednak oznaczać osobnego salda. Jeżeli korzysta z tego samego rachunku co inne karty, nadal płacisz z tej samej puli. Samo utworzenie kolejnej karty nie oddziela automatycznie pieniędzy na zakupy od oszczędności.
Subskrypcje i płatności cykliczne
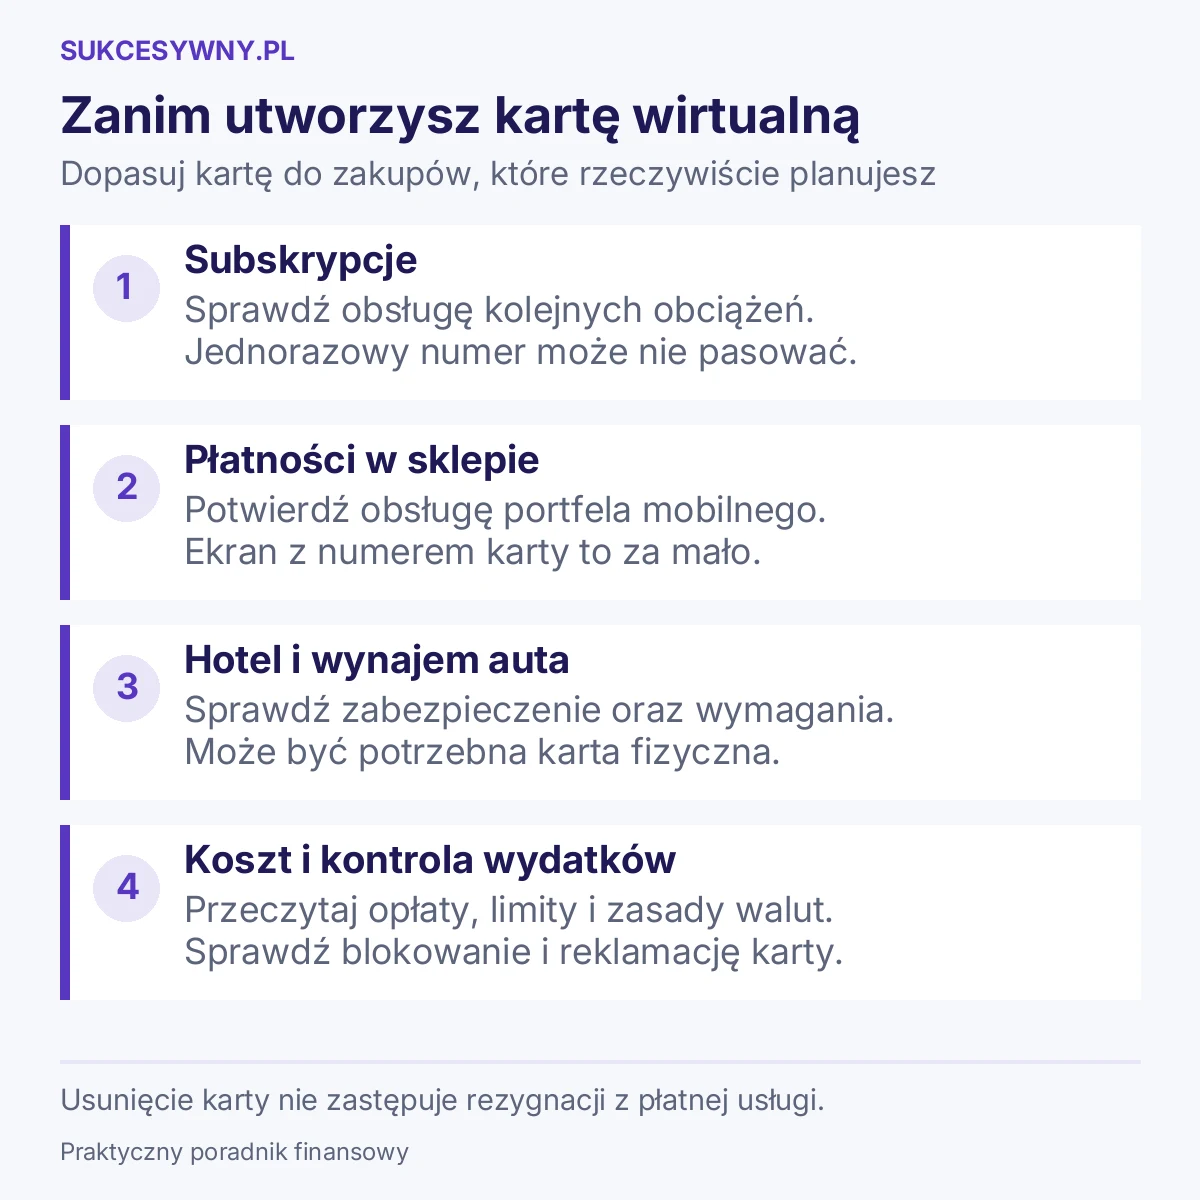
Do regularnego opłacania usług potrzebujesz rozwiązania obsługującego kolejne obciążenia. Karta jednorazowa może do tego nie pasować. Przykładowo Revolut wyklucza dla swojej karty jednorazowej subskrypcje i niektóre transakcje wymagające kolejnych obciążeń.
Usunięcie karty nie zastępuje rezygnacji z usługi. Jeśli chcesz zakończyć subskrypcję, zrób to u usługodawcy i zachowaj potwierdzenie. Odrzucona próba pobrania opłaty nie jest wystarczającym dowodem, że umowa została zakończona.
Płatności telefonem w sklepie
Są możliwe wtedy, gdy wydawca pozwala dodać daną kartę do obsługiwanego portfela mobilnego, a urządzenie i terminal spełniają wymagania. Nie uogólniaj funkcji jednego banku na wszystkie karty. Wirtualna karta przeznaczona wyłącznie do płatności zdalnych nie uzyskuje automatycznie obsługi terminali tylko dlatego, że jej dane widzisz w telefonie.
Przed wyjściem na zakupy sprawdź, czy karta rzeczywiście została dodana do portfela i jest gotowa do płatności. Sam ekran z numerem karty w aplikacji bankowej nie jest tym samym co aktywna metoda płatności zbliżeniowej.
Kiedy karta jednorazowa może sprawiać problem?
Sklep może próbować pobrać należność w kilku częściach, na przykład przy oddzielnej wysyłce produktów. Usługodawca może najpierw sprawdzić kartę, a dopiero później rozliczyć zakup. W takich sytuacjach możliwość ponownego obciążenia bywa ważniejsza niż jednorazowy numer.
Przy hotelu i wypożyczalni samochodów sprawdź warunki rezerwacji, wymaganą formę karty oraz zasady zabezpieczenia. Dostawca może oczekiwać karty określonego rodzaju lub okazania jej na miejscu. Nie zakładaj, że udana płatność za rezerwację rozstrzyga wszystkie wymagania przy odbiorze usługi.
Jeżeli potrzebna jest preautoryzacja karty, upewnij się, że wybrany produkt ją obsługuje. Dla karty jednorazowej Revolut ograniczenia obejmują między innymi rezerwacje hoteli i wynajem samochodów. Inne rozwiązania trzeba sprawdzać w ich własnych warunkach.
Co sprawdzić przed utworzeniem karty?
- Źródło pieniędzy. Rachunek osobisty, osobne zasilenie lub kredyt to różne sposoby działania.
- Rodzaje płatności. Ustal, czy karta obsługuje internet, płatności cykliczne, portfel mobilny i potrzebne rezerwacje.
- Koszty. Sprawdź wydanie, użytkowanie, wymagany plan usług i warunki transakcji walutowych.
- Limity. Zobacz, czy można ustawić oddzielny limit i czy dotyczy on jednej operacji, dnia czy miesiąca.
- Obsługę problemów. Sprawdź sposób czasowego blokowania, zastrzegania oraz zgłaszania nieznanych płatności.
Przykład: chcesz przeznaczyć 150 zł miesięcznie na trzy usługi kosztujące 50 zł, 35 zł i 25 zł. Łączny planowany koszt wynosi 110 zł. Karta obsługująca płatności cykliczne i odpowiednio ustawiony limit może pomóc kontrolować ten budżet. Sam limit 150 zł nie zapisze jednak pieniędzy na koncie i nie zatrzyma podwyżki ceny usługi przed jej naliczeniem.
Sprawdź również dostępne środki. Odrzucona płatność może wynikać z braku pieniędzy, innego limitu niż zakładałeś albo wcześniejszej blokady. Wyjaśnienie tych kwot znajdziesz w artykule saldo konta a dostępne środki.
Czy karta wirtualna jest bezpieczna?
Brak plastiku usuwa problem zgubienia samego fizycznego nośnika, ale nie eliminuje ryzyka wyłudzenia danych lub dostępu do aplikacji. Numer karty wielorazowej nadal wymaga ochrony. Nie wysyłaj go razem z kodem zabezpieczającym osobie, która podaje się za obsługę sklepu. Bank może dodatkowo poprosić o potwierdzenie zakupu. Sprawdź, jak działa 3D Secure i co zrobić, gdy potwierdzenie nie przychodzi.
Przed zatwierdzeniem płatności sprawdź kwotę i odbiorcę na ekranie potwierdzenia. Korzystaj z aplikacji oraz strony wydawcy, do których trafiasz znaną drogą. Nie instaluj narzędzi do zdalnej obsługi telefonu na polecenie rzekomego pracownika banku.
Karta jednorazowa ogranicza możliwość późniejszego użycia tych samych danych w zakresie przewidzianym przez wydawcę. Nie sprawdza jednak uczciwości sprzedawcy i nie gwarantuje dostarczenia zakupów. Jeśli sklep wygląda podejrzanie, sam wybór jednorazowego numeru nie rozwiązuje problemu.
Jak działają zwroty na kartę wirtualną?
Zwrot jest powiązany z wcześniejszą płatnością. Zmiana danych karty nie oznacza automatycznie utraty możliwości otrzymania pieniędzy. Revolut opisuje obsługę takich zwrotów także po zmianie numeru lub dezaktywacji karty. Przy innych wydawcach sprawdź ich procedurę, szczególnie jeśli zamknąłeś również rachunek.
Zachowaj potwierdzenie zakupu i zwrotu. Nie twórz kolejnych kart tylko po to, aby „odebrać” pieniądze, jeśli wydawca nie wskazał takiej potrzeby. Pełną kolejność postępowania opisujemy w poradniku zwrot na kartę. Ile trwa i co zrobić przy opóźnieniu.
Najczęstsze pytania o karty wirtualne
Czy każda karta wirtualna jest jednorazowa?
Nie. Wirtualna opisuje brak fizycznego nośnika, a jednorazowa sposób używania danych. Wiele kart wirtualnych służy do kolejnych zakupów. Sprawdź nazwę produktu i jego warunki, zamiast kierować się samym wyglądem karty w aplikacji.
Czy kartą wirtualną wypłacę gotówkę?
Nie traktuj tej funkcji jako standardu. Potrzebna jest obsługa po stronie konkretnej karty, urządzenia i sposobu wypłaty. Karta przeznaczona wyłącznie do internetu nie wystarczy. Jeżeli gotówka jest ważna podczas wyjazdu, przygotuj wcześniej sprawdzoną metodę wypłaty.
Czy karta wirtualna zawsze jest darmowa?
Nie wynika to z jej nazwy. Brak opłaty za utworzenie nie przesądza o kosztach planu, finansowania czy przewalutowania. Oceniaj łączny koszt funkcji, których zamierzasz używać, oraz warunki obowiązujące po zakończeniu ewentualnej promocji.
Czy karta wirtualna zastąpi fizyczną podczas podróży?
Może obsłużyć część płatności, ale nie zakładaj pełnej zastępowalności. Sprawdź wymagania hotelu, wypożyczalni i dostęp do gotówki. Przy zakupach w walucie znaczenie mają też zasady rozliczenia, które omawiamy w tekście jak płacić kartą za granicą.