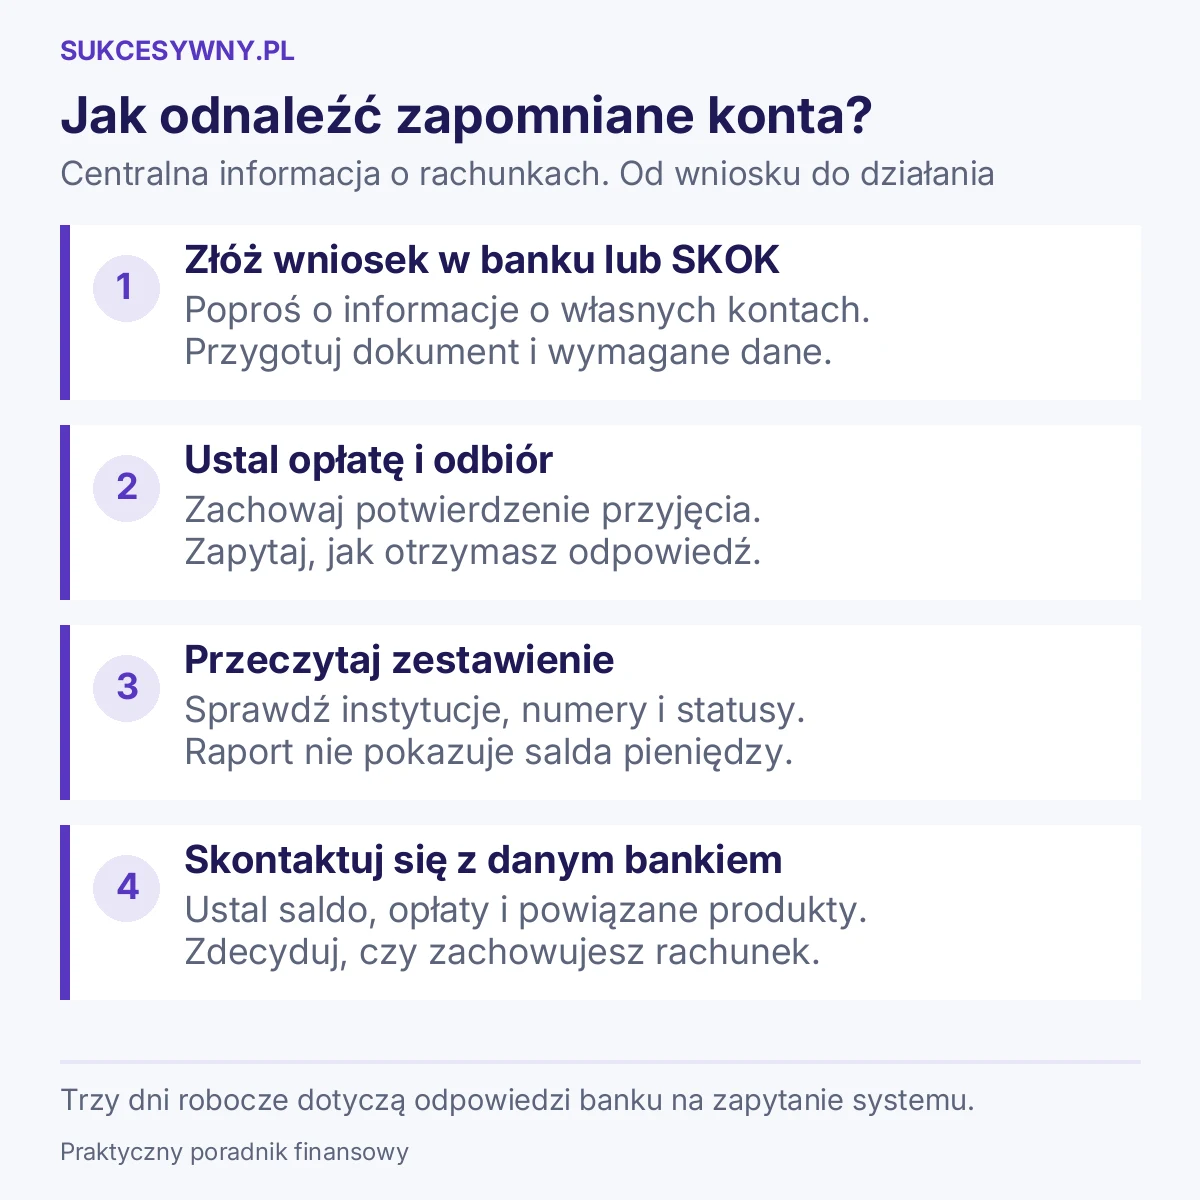
Jeśli nie pamiętasz, w których bankach masz konto, możesz złożyć w banku lub SKOK wniosek o zbiorczą informację z Centralnej informacji o rachunkach. W odpowiedzi otrzymasz między innymi nazwy instytucji, numery rachunków i informację, czy nadal są prowadzone. Raport nie pokazuje salda i nie zamyka odnalezionych kont.
To przydatne rozwiązanie po latach korzystania z promocji bankowych, zmianach konta do wypłaty czy dłuższej przerwie w korzystaniu z bankowości. Zamiast zgadywać, gdzie zostało stare konto, możesz rozpocząć od jednego wniosku. Potem szczegóły wyjaśniasz już w bankach wskazanych w odpowiedzi.
Czym jest Centralna informacja o rachunkach?
Jest to usługa pozwalająca zebrać informacje o rachunkach danej osoby w uczestniczących bankach i SKOK. System prowadzi KIR. Nie jest to panel pokazujący na żywo wszystkie Twoje pieniądze, lokaty, inwestycje i zadłużenie.
Prawo do otrzymania informacji o własnych rachunkach przez osobę fizyczną wynika z art. 92ba do 92bd Prawa bankowego. Przepisy określają również zakres danych, możliwość pobrania opłaty i sposób pozyskania odpowiedzi. Usługa obejmuje także rachunki wspólne, ale zbiorcza informacja nie ujawnia danych współposiadacza.
Najłatwiej potraktować raport jako listę miejsc, do których trzeba się zgłosić. Jeśli widnieje w nim bank, z którym nie miałeś kontaktu od dawna, dopiero tam ustalisz saldo, opłaty, dostęp do konta i dalsze działania.
Jak sprawdzić, w których bankach masz konto? Kolejne kroki
- Wybierz bank lub SKOK. Poproś o wniosek o zbiorczą informację dotyczącą własnych rachunków z Centralnej informacji.
- Przygotuj dokument tożsamości i wymagane dane. Instytucja musi zweryfikować osobę składającą wniosek.
- Sprawdź opłatę i sposób odbioru. Ustal to przed złożeniem dokumentu, aby wiedzieć, gdzie trafi odpowiedź.
- Złóż kompletny wniosek. Zachowaj potwierdzenie przyjęcia i numer sprawy, jeśli został nadany.
- Odbierz zbiorczą informację. Sprawdź nie tylko nazwy banków, ale również numery i status rachunków.
- Wyjaśnij szczegóły w odnalezionych instytucjach. Zapytaj o saldo, koszty oraz sposób wypłaty lub zamknięcia niepotrzebnego konta.
KIR opisuje procedurę i udostępnia listę uczestników. Wniosek można złożyć w dowolnym banku lub SKOK, nie trzeba odwiedzać każdej instytucji osobno. Najpierw potwierdź sposób obsługi w wybranej placówce, zwłaszcza jeśli chcesz działać przez pełnomocnika albo zdalnie.
Jeśli pracownik proponuje wyciąg z Twojego bieżącego konta, doprecyzuj nazwę usługi. Chodzi o zbiorczą informację o rachunkach w różnych bankach i SKOK, a nie o historię operacji w jednej instytucji.
Jakie dane są potrzebne do wniosku?
Przygotuj aktualny dokument tożsamości, imię i nazwisko oraz PESEL, jeśli go posiadasz. We wzorze wniosku o własne rachunki udostępnionym przez KIR przewidziano także datę urodzenia dla osoby bez PESEL, dane kontaktowe oraz pola ułatwiające identyfikację.
Znaczenie może mieć wcześniejsze nazwisko. Jeśli rachunek zakładałeś przed jego zmianą, podaj tę informację w odpowiednim miejscu. Przy poszukiwaniu rachunków związanych z działalnością gospodarczą formularz przewiduje NIP i REGON. Nie wpisuj przypadkowych wartości, jeżeli konkretna rubryka Cię nie dotyczy.
Przed podpisaniem porównaj dane z dokumentem. Literówka w identyfikatorze czy pominięta istotna informacja może utrudnić wyszukanie rachunku. Jeśli nie wiesz, jak wypełnić pole, wyjaśnij to z instytucją przyjmującą wniosek. Zachowaj kopię dokumentu w bezpiecznym miejscu, bo zawiera dane osobowe i informacje o Twoich finansach.
Co zawiera raport, a czego w nim nie ma?
| Informacja | Czy znajdziesz ją w zestawieniu? |
|---|---|
| Bank lub SKOK prowadzący albo wcześniej prowadzący rachunek | Tak, w zakresie objętym zapytaniem |
| Numer rachunku i informacja o dalszym prowadzeniu | Tak |
| Informacja, że konto jest wspólne | Tak, bez danych współposiadacza |
| Saldo i historia transakcji | Nie, zapytaj właściwy bank lub SKOK |
| Pełny wykaz inwestycji, polis i majątku | Nie, usługa nie służy do takiego zestawienia |
| Automatyczna wypłata pieniędzy lub zamknięcie kont | Nie, potrzebne są dalsze działania w danej instytucji |
Zakres ustawowy obejmuje również określone rachunki, których umowy rozwiązano albo które wygasły z powodu śmierci posiadacza lub wieloletniego braku dyspozycji. Nie traktuj jednak wyniku jako kompletnego archiwum wszystkich kont, jakie miałeś od dzieciństwa. KIR wyjaśnia, że odpowiedzi o rachunkach zamkniętych zależą także od okresu przechowywania informacji przez bank.
We wzorze wniosku wskazano wyłączenie między innymi produktów kredytowych, kart kredytowych i rachunków technicznych służących do ich obsługi. Dlatego brak takiego numeru w raporcie nie dowodzi braku zobowiązania. Jeżeli szukasz rachunku do spłaty konkretnego kredytu, zacznij od umowy i kontaktu z kredytodawcą. Pomocny będzie też poradnik do czego służy rachunek techniczny.
Ile kosztuje sprawdzenie kont i jak długo się czeka?
Wybrany bank lub SKOK może pobrać opłatę. Zgodnie z Prawem bankowym nie może ona przekraczać kosztu wygenerowania informacji. Nie ma jednej uniwersalnej ceny, którą można przypisać wszystkim instytucjom. Przed podpisaniem wniosku poproś o aktualną kwotę oraz wskazanie pozycji w taryfie.
Termin trzech dni roboczych dotyczy odpowiedzi banku na zapytanie otrzymane z Centralnej informacji. Nie jest obietnicą, że cały proces od wejścia klienta do placówki do odebrania raportu zawsze zakończy się w trzy dni. Najpierw trzeba przyjąć i zweryfikować wniosek, potem zebrać odpowiedzi i przekazać wynik.
Bank powinien pozyskać informację niezwłocznie po otrzymaniu prawidłowego żądania i weryfikacji uprawnienia, a następnie przekazać ją niezwłocznie po uzyskaniu. Przy składaniu dokumentu ustal, jak otrzymasz wiadomość o gotowym raporcie. Jeżeli czekasz dłużej niż zapowiedziano, podaj numer sprawy i zapytaj o konkretny etap obsługi.
Co zrobić po odnalezieniu zapomnianego rachunku?
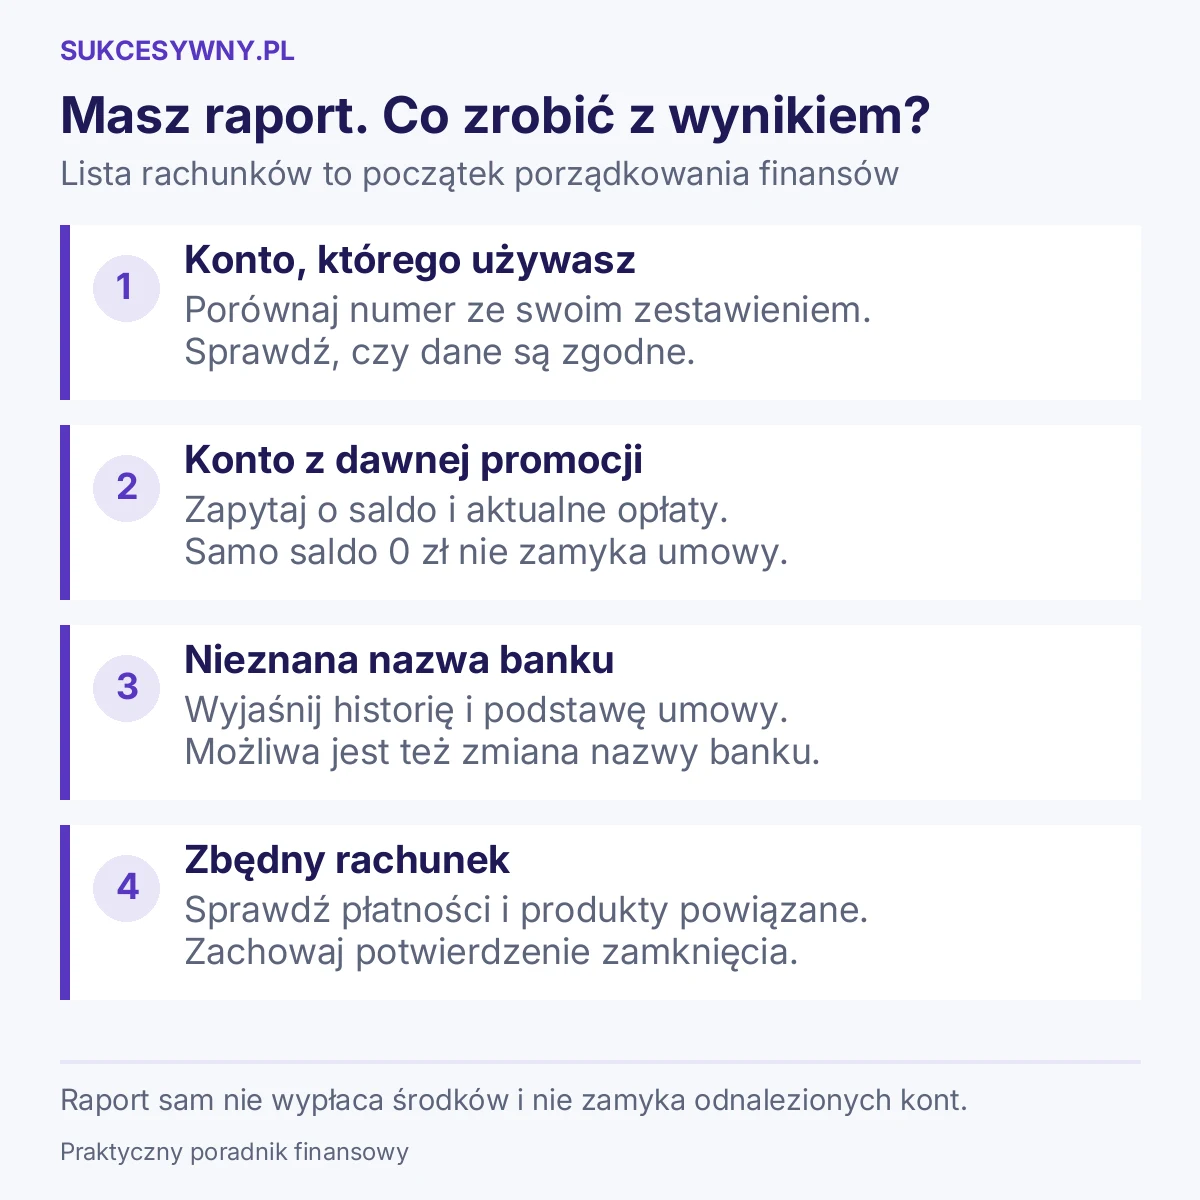
Wyobraź sobie, że raport wskazuje trzy banki. Z pierwszego korzystasz na co dzień, drugi pamiętasz z dawnej promocji, a trzecia nazwa jest Ci obca. Nie wysyłaj od razu wypowiedzeń do wszystkich. Przy każdym numerze ustal, co to za produkt i jakie ma powiązania.
- Potwierdź, czy rozpoznajesz umowę. Zmiana nazwy banku albo jego przejęcie mogą wyjaśnić nieznaną nazwę instytucji.
- Zapytaj o aktualne saldo i opłaty. Rachunek może istnieć, mimo że od dawna nie używasz karty ani aplikacji.
- Sprawdź powiązane usługi. Ustal, czy konto obsługuje lokatę, ratę kredytu, stałe zlecenie lub inne płatności.
- Podejmij decyzję o dalszym prowadzeniu. Jeśli konto jest zbędne, sprawdź sposób i termin jego zamknięcia.
- Zachowaj potwierdzenie zakończenia umowy. Samo wyzerowanie salda albo usunięcie aplikacji nie wystarcza.
Przed zamknięciem przyda się poradnik jak przenieść konto do innego banku. Jeśli zostawiasz kilka rachunków, zapisz ich rolę i warunki opłat. W osobnym tekście wyjaśniamy, ile można mieć kont bankowych i jak uporządkować ich używanie.
Jeśli po rozmowie z bankiem nadal nie rozpoznajesz rachunku, poproś o wyjaśnienie podstawy jego otwarcia. Nie zakładaj z góry, że to tylko stare konto. Podejrzenie wykorzystania Twoich danych zgłoś bankowi, a dalsze kroki dobierz do ustalonych okoliczności.
Czy można sprawdzić konta małżonka albo zmarłego?
Usługa nie jest publiczną wyszukiwarką cudzych rachunków. Znajomość PESEL i nazwiska nie daje prawa do uzyskania zestawienia finansów dowolnej osoby. Przy wniosku o własne rachunki instytucja weryfikuje tożsamość wnioskodawcy.
Prawo przewiduje odrębne uprawnienie osoby, która uzyskała tytuł prawny do spadku po posiadaczu rachunku. Bank musi sprawdzić dokumenty potwierdzające tę podstawę. Samo pokrewieństwo albo akt zgonu nie zastępują wykazania właściwego uprawnienia. Raport o rachunkach nadal nie oznacza automatycznej wypłaty zgromadzonych pieniędzy.
Spraw związanych ze spadkiem nie należy też utożsamiać z dyspozycją wkładem na wypadek śmierci. To inne zagadnienie, które ma własne zasady i zakres zastosowania.
Najczęstsze pytania o sprawdzanie własnych kont
Czy istnieje strona, na której wpisuję PESEL i widzę wszystkie konta?
Centralna informacja nie działa jak ogólnodostępna wyszukiwarka po PESEL. Korzystasz z niej przez bank lub SKOK po weryfikacji. Nie przekazuj danych przypadkowym serwisom obiecującym natychmiastową listę wszystkich rachunków.
Czy konto z zerowym saldem może nadal istnieć?
Tak. Brak pieniędzy na rachunku nie jest potwierdzeniem rozwiązania umowy. Po odnalezieniu takiego konta sprawdź, czy naliczane są opłaty i czy chcesz nadal je prowadzić.
Czy raport pomoże przed otwarciem podstawowego rachunku płatniczego?
Może pomóc uporządkować wiedzę o posiadanych kontach. Sam nie rozstrzyga jednak, czy spełniasz warunki konkretnego produktu. Opisujemy je w poradniku o podstawowym rachunku płatniczym.