Zwrot na kartę zwykle nie pojawia się na rachunku od razu po oddaniu zakupów. Najpierw sklep musi go przetworzyć, a następnie operacja trafia do rozliczenia. Czas oczekiwania zależy od sprzedawcy, operatora płatności i banku. Najważniejsze jest ustalenie, czy sklep tylko przyjął zwrot towaru, czy rzeczywiście zlecił już oddanie pieniędzy.
Jeżeli środki nie wracają, zacznij od potwierdzenia operacji, jej daty i kwoty. Sam komunikat „reklamacja zaakceptowana” nie wyjaśnia, kiedy rozpoczęło się rozliczenie płatności. Poniżej znajdziesz kolejność sprawdzania zwrotu, także przy płatności telefonem, karcie wirtualnej i wymienionej karcie.
Ile trwa zwrot na kartę?
Nie ma jednej liczby dni właściwej dla wszystkich sklepów i kart. Operator eService podaje zwykle od 1 do 3 dni roboczych, zaznaczając, że rozliczenie może potrwać dłużej. To wskazówka dotycząca obsługiwanych zwrotów, a nie obietnica, że każdy zwrot na dowolną kartę dotrze w trzy dni.
Przykładem odmiennej informacji jest pomoc Apple dotycząca zwrotów za aplikacje i treści. Apple wskazuje dla kart i Apple Pay termin do 30 dni na pojawienie się zwrotu na wyciągu. Ten termin dotyczy opisanej usługi Apple, a nie wszystkich zakupów opłaconych telefonem.
Sprawdź termin podany dla Twojej konkretnej operacji. Zwróć uwagę, czy sprzedawca liczy go od zatwierdzenia wniosku, przyjęcia przesyłki czy przetworzenia zwrotu. Dni robocze i kalendarzowe również nie są tym samym. Jeśli pieniądze są Ci potrzebne na najbliższy rachunek, nie planuj wydatku wyłącznie na podstawie przewidywanej daty zwrotu.
Trzy etapy, które łatwo pomylić
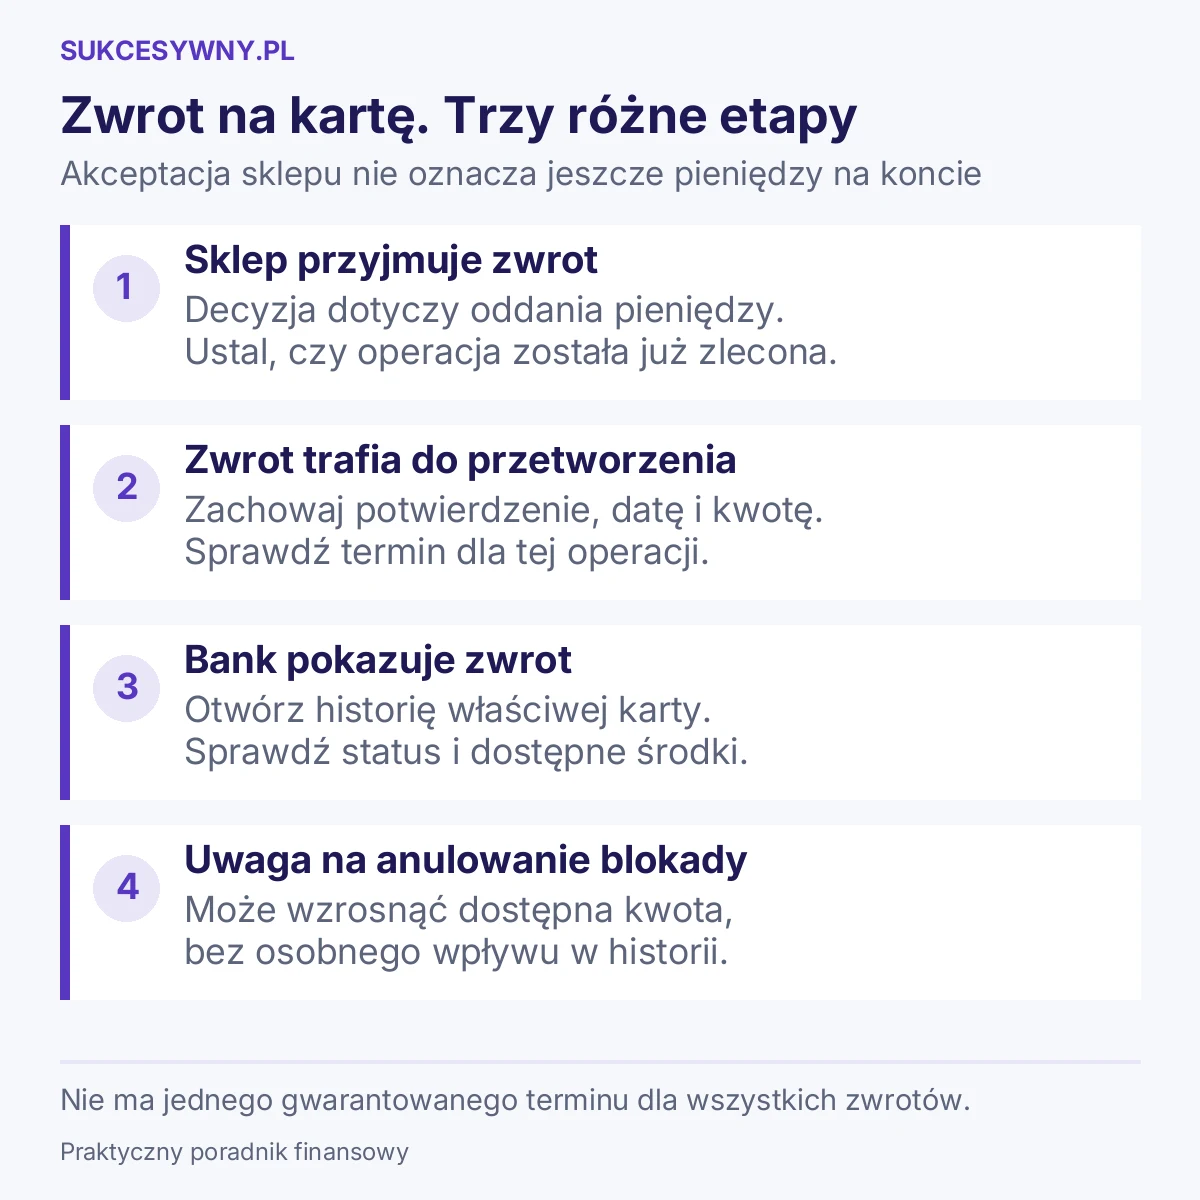
| Co widzisz | Co to oznacza | Co sprawdzić |
|---|---|---|
| Sklep zaakceptował zwrot | Sprzedawca zgodził się oddać pieniądze | Czy operacja płatnicza została już zlecona |
| Potwierdzenie zwrotu z terminala lub operatora | Zwrot został przyjęty do przetworzenia | Datę, kwotę, walutę i identyfikator |
| Zwrot widoczny w banku | Możesz sprawdzić jego status w historii karty lub rachunku | Czy jest już rozliczony i jak wpłynął na środki |
Przykład: w poniedziałek sklep przyjmuje oddane buty. W środę wysyła potwierdzenie wykonania zwrotu. Jeżeli wskazany czas księgowania liczony jest od przetworzenia operacji, poniedziałek nie będzie właściwym początkiem tego okresu. Zachowaj obie wiadomości, aby nie mieszać dat związanych z towarem i płatnością.
Potwierdzenie z terminala jest przydatne, ale nie dowodzi, że kwota natychmiast znalazła się w banku klienta. Powinno pozwolić powiązać zwrot z konkretnym sprzedawcą i zakupem. Nie wyrzucaj go po zobaczeniu komunikatu „zaakceptowano”.
Anulowanie płatności a zwrot na kartę
Najpierw sprawdź, czy pierwotny zakup został zaksięgowany. Jeśli płatność nie trafiła jeszcze do ostatecznego rozliczenia, może zostać anulowana, a odpowiadająca jej blokada zwolniona. W takim przypadku odzyskujesz dostęp do pieniędzy i niekoniecznie zobaczysz oddzielny wpływ opisany jako zwrot.
Różnicę między anulowaniem a zwrotem rozliczonej sprzedaży opisuje również instrukcja transakcji zwrotu ITCARD. Nie szukaj więc wyłącznie nowej zielonej pozycji w aplikacji. Sprawdź także, czy pierwotna operacja zniknęła z oczekujących i czy wzrosły dostępne środki.
To szczególnie istotne przy rezerwacjach. Zwolnienie zabezpieczenia za hotel nie jest automatycznie zwrotem za opłacony nocleg. Mechanizm zabezpieczenia wyjaśniamy w tekście o preautoryzacji karty, a sposób czytania kwot w poradniku saldo konta a dostępne środki.
Pieniądze nie wracają. Co zrobić krok po kroku?
1. Sprawdź właściwą kartę i historię operacji
Otwórz produkt, którym zapłaciłeś za zakupy. Przy karcie kredytowej zwrotu szukaj w jej historii, a nie tylko na koncie osobistym. Poszerz zakres dat i sprawdź zarówno szczegóły pierwotnej płatności, jak i późniejsze operacje. Niektóre aplikacje pokazują powiązane informacje wewnątrz szczegółów zakupu.
Sprawdź też kwotę. Jeśli zamówienie kosztowało 500 zł, a oddałeś towar za 200 zł, oczekujesz zwrotu częściowego. Zestaw 500 zł obciążenia i 200 zł zwrotu oznacza ostateczny koszt 300 zł. Kilka paczek lub osobnych decyzji sklepu może wymagać porównania kilku potwierdzeń.
2. Poproś sprzedawcę o potwierdzenie wykonania zwrotu
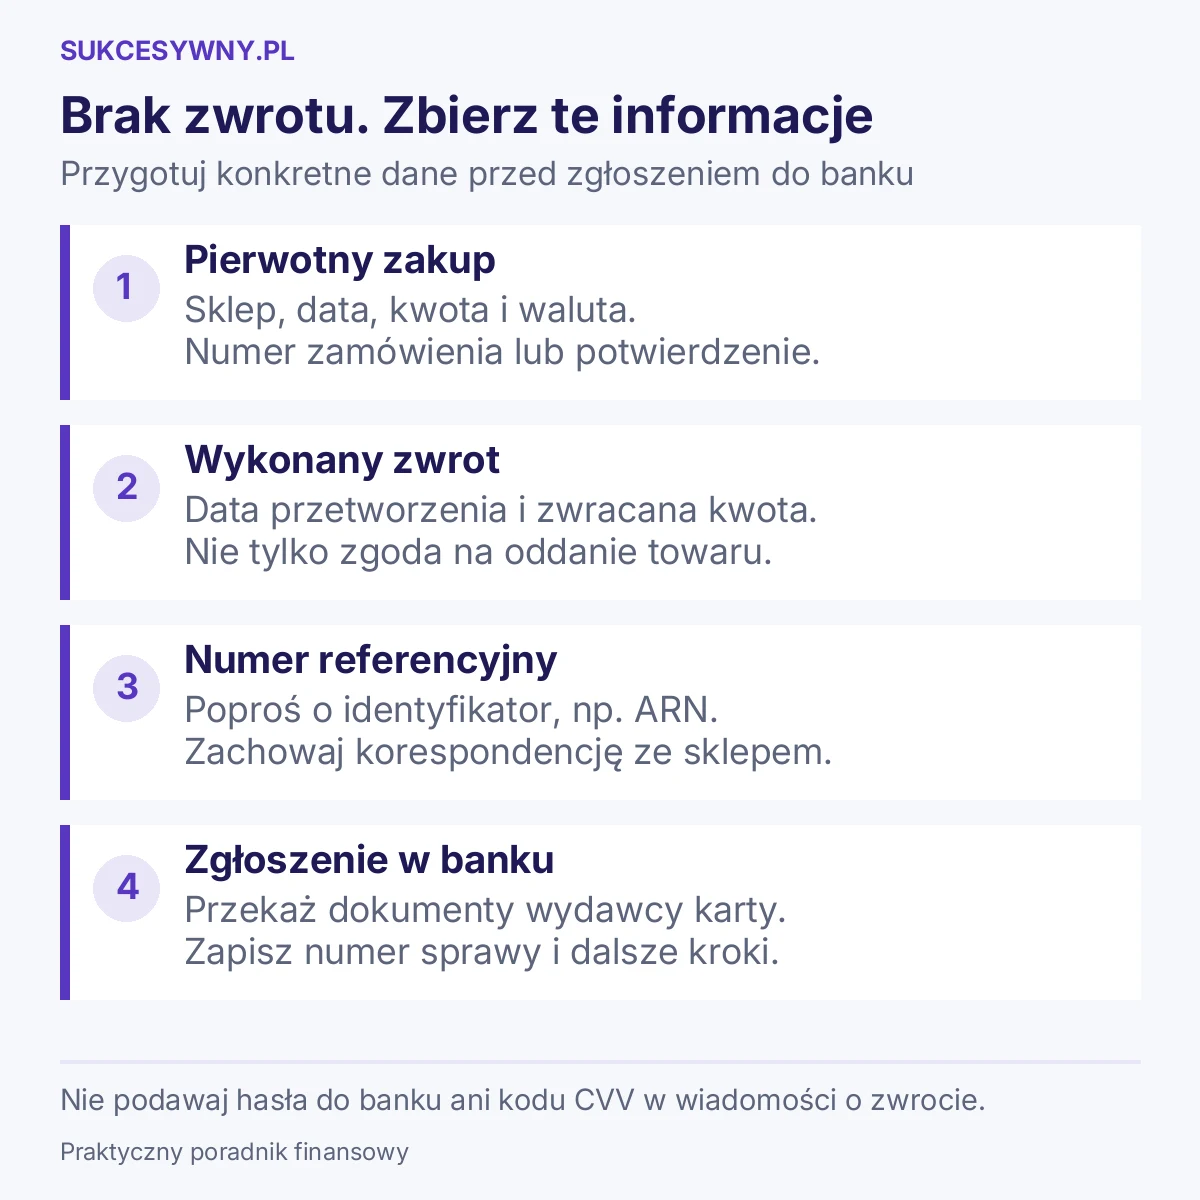
Zapytaj o datę przetworzenia, kwotę, walutę, metodę płatności i identyfikator operacji. Poproś o potwierdzenie płatnicze, jeśli dotychczas otrzymałeś tylko wiadomość o przyjęciu zwracanego produktu. Sprawdź, czy dokument dotyczy właśnie Twojego zamówienia.
Możesz napisać: „Zwrot za zamówienie numer […] został zaakceptowany dnia […], ale nie widzę pieniędzy w banku. Proszę o datę wykonania operacji, jej kwotę i walutę oraz potwierdzenie zwrotu wraz z identyfikatorem”. Nie przesyłaj sklepowi historii całego rachunku, jeżeli do wyjaśnienia wystarczą dane jednej płatności.
3. Ustal, czy dostępny jest numer ARN
ARN jest numerem referencyjnym, który może pomóc bankowi odszukać zwrot w systemie płatności kartowych. Nie jest tym samym co numer zamówienia. Nie każdy sprzedawca udostępni go od razu, więc poproś o niego wtedy, gdy zwrot został wykonany, a termin podany dla operacji już minął.
Taki sposób śledzenia opisuje na przykład Wise dla anulowanych płatności opłaconych kartą. Jeżeli sklep posługuje się innym oznaczeniem, przekaż bankowi otrzymane potwierdzenie i zapytaj, jakie dane są potrzebne.
4. Zgłoś sprawę bankowi wydającemu kartę
Przekaż datę i kwotę zakupu, potwierdzenie zwrotu, datę jego wykonania oraz korespondencję ze sklepem. Poproś o sprawdzenie, czy operacja dotarła do banku i czy można ją zidentyfikować po numerze referencyjnym. Zachowaj numer zgłoszenia.
Jeśli sprzedawca obiecał zwrot, ale go nie wykonał, zapytaj bank o reklamację transakcji. Możliwą ścieżką jest chargeback. Nie jest to automatyczny zwrot pieniędzy po każdym opóźnieniu. Bank ocenia okoliczności i dokumenty. Nie odkładaj kontaktu bez końca tylko dlatego, że sklep ponownie prosi o cierpliwość.
Zwrot po płatności Apple Pay
Przy płatności telefonem cztery ostatnie cyfry na potwierdzeniu mogą różnić się od cyfr na plastikowej karcie. Apple Pay korzysta z innego numeru karty płatniczej niż numer fizyczny. Nie uznawaj tego od razu za błąd sklepu.
Apple wyjaśnia, jak sprawdzić numer użyty w Apple Pay i otrzymać zwrot. Jeśli sklep wymaga przyłożenia urządzenia, przygotuj urządzenie wykorzystane do zakupu i właściwą kartę w aplikacji Portfel. Część sprzedawców obsługuje zwrot na podstawie samego potwierdzenia zakupu.
Co ze zwrotem na kartę wymienioną lub wirtualną?
Zmiana numeru karty nie pozwala sama w sobie stwierdzić, że pieniądze przepadły. Przykładowo Revolut potwierdza obsługę zwrotów na karty wirtualne także wtedy, gdy karta nie jest już aktywna lub jej numer się zmienił. To zasada opisana przez tego dostawcę, więc przy innej karcie potwierdź sposób rozliczenia u jej wydawcy.
Rozróżnij wymianę karty od zamknięcia całego rachunku. Jeśli konto zostało zamknięte, przekaż bankowi potwierdzenie zwrotu i ustal dalszy sposób postępowania. Nie wpisuj dowolnego nowego numeru karty do wiadomości dla sklepu bez uzgodnienia procedury. Różne zastosowania cyfrowych kart opisujemy w poradniku jak działa karta wirtualna.
Najczęstsze pytania o zwrot na kartę
Czy do otrzymania zwrotu trzeba podać kod CVV lub hasło do banku?
Nie przekazuj takich danych w wiadomościach dotyczących oddania pieniędzy. Potwierdzenie zakupu i identyfikacja operacji nie wymagają ujawnienia hasła do bankowości. Jeśli ktoś wysyła link do „odebrania zwrotu” i żąda zatwierdzenia płatności, przerwij działanie i skontaktuj się ze sklepem przez znany wcześniej kanał. Zobacz też, kiedy można podać kod CVV lub CVC i jak rozpoznać próbę wyłudzenia.
Czy zwrot zwalnia ze spłaty wyciągu karty kredytowej?
Nie zakładaj tego bez sprawdzenia zasad banku i aktualnej kwoty wymaganej do spłaty. Oczekiwany zwrot nie jest jeszcze rozliczoną operacją. Sprawdź termin i zobowiązanie wskazane na wyciągu, szczególnie jeśli chcesz zachować okres bezodsetkowy karty kredytowej.
Czy zwrot w walucie musi dać taką samą kwotę w złotych?
Porównaj walutę i kwotę pierwotnej płatności ze zwrotem. Ewentualne przewalutowanie oceń według zasad swojej karty. Jeśli sklep zwrócił pełną kwotę w walucie zakupu, różnica w złotych wymaga sprawdzenia rozliczenia, a nie automatycznego uznania zwrotu za częściowy.