Kod CVV lub CVC to kod zabezpieczający kartę, używany między innymi przy zakupach w internecie. W wielu kartach Visa i Mastercard ma trzy cyfry i znajduje się na odwrocie. Jeżeli nie ma go na plastiku, sprawdź dane karty w oficjalnej aplikacji banku. Nie podawaj kodu w wiadomości osobie, która obiecuje zwrot pieniędzy albo prosi o „potwierdzenie odbioru przelewu”.
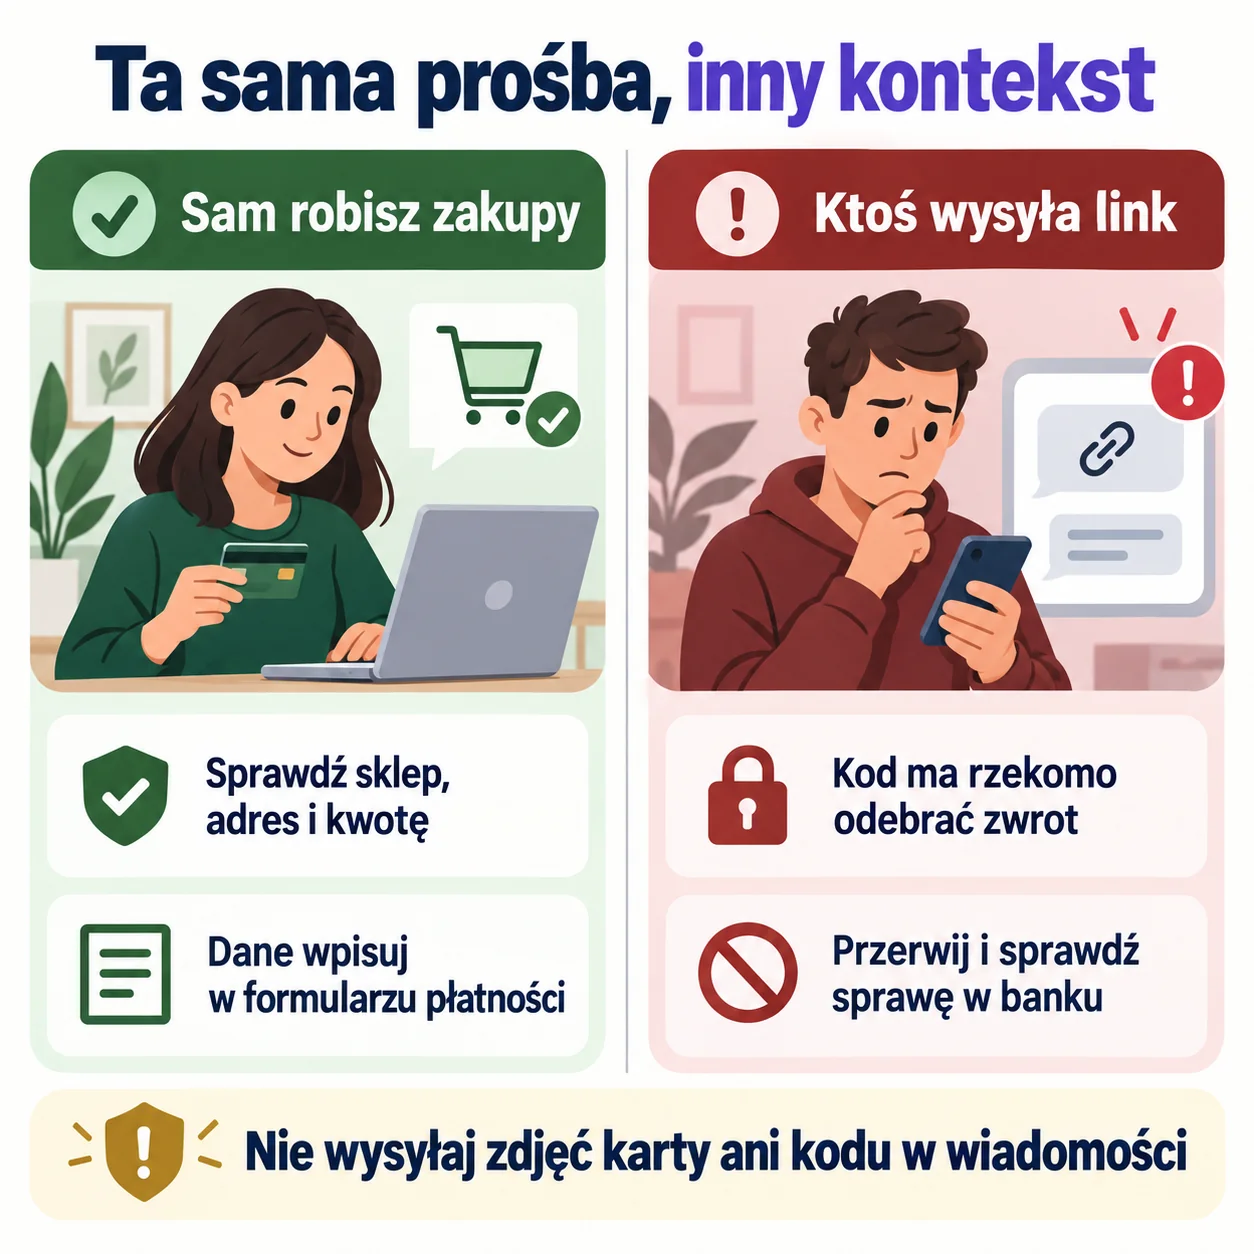
Najważniejszy jest kontekst. Formularz płatności za zakup, który sam rozpocząłeś, to inna sytuacja niż link od nieznajomego. Poniżej wyjaśniamy, gdzie znaleźć kod, czym różni się od PIN i jak postąpić, jeśli trafił w niepowołane ręce.
Co oznaczają CVV i CVC?
CVV rozwija się jako Card Verification Value, a CVC jako Card Verification Code. To nazwy kodów stosowanych do sprawdzania danych karty przy określonych transakcjach. W formularzu możesz spotkać także oznaczenia CVV2 lub CVC2 oraz ogólne określenie „kod bezpieczeństwa”. Dla osoby robiącej zakupy chodzi zwykle o krótką wartość przypisaną do wybranej karty, a nie jej numer ani PIN.
eService wyjaśnia zastosowanie kodów CVV i CVC przy płatnościach kartą. Kod jest jednym z elementów ochrony. Sam nie potwierdza jednak uczciwości sklepu i nie zastępuje pozostałych zabezpieczeń stosowanych przez bank.
Nie każdy rodzaj karty na świecie ma identyczny układ danych. Dlatego trzy cyfry z tyłu traktuj jako typowe rozwiązanie dla omawianych kart Visa i Mastercard, a nie uniwersalny wzór dla każdego wydawcy. Jeśli oznaczenia na Twojej karcie są inne, sprawdź oficjalną instrukcję.
Gdzie jest kod CVV lub CVC na karcie?
Odwróć kartę i poszukaj krótkiego kodu obok miejsca na podpis albo w wydzielonej części z danymi. Układ zależy od wzoru plastiku. Numer karty, data ważności i kod mogą znajdować się po tej samej stronie, a niektóre karty nie mają już tradycyjnego paska podpisu.
Nie przepisuj przypadkowych ostatnich cyfr długiego numeru. Kod zabezpieczający jest osobnym polem. Jeżeli masz w aplikacji kilka kart, wybierz tę, której numer wpisujesz w sklepie. Łączenie numeru jednej karty z kodem drugiej jest częstą przyczyną błędu.
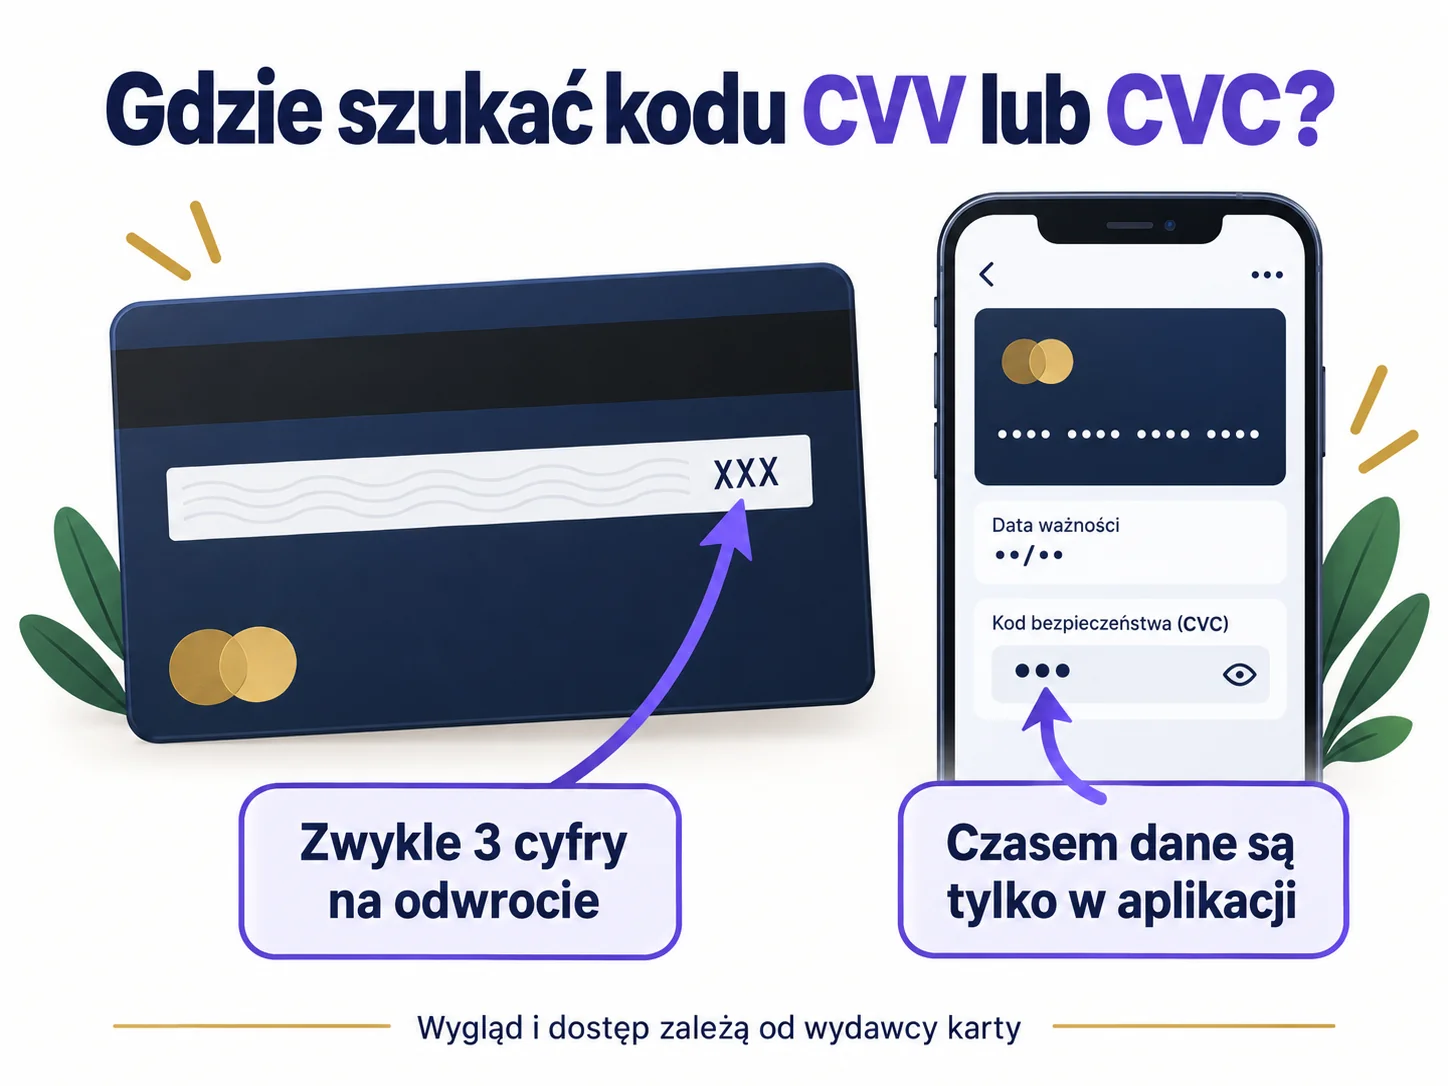
Po otrzymaniu nowej karty sprawdź dane na nowo. Nie zakładaj, że kod poprzedniej nadal działa, nawet gdy obie karty są powiązane z tym samym rachunkiem. Dotyczy to również danych zapisanych wcześniej w formularzu przeglądarki.
Jak sprawdzić CVV bez fizycznej karty?
Jeżeli bank udostępnia taką funkcję, otwórz oficjalną aplikację lub bankowość internetową, wybierz właściwą kartę i jej dane. Dostęp może wymagać dodatkowego potwierdzenia. Nazwy ekranów różnią się między wydawcami, dlatego nie szukaj jednej identycznej ścieżki w każdym banku.
Przykładowo Revolut opisuje dane karty wirtualnej dostępne w aplikacji, w tym numer, datę ważności i kod. W innych produktach brak kodu na plastiku również może być zamierzonym rozwiązaniem. Nie oznacza automatycznie, że karta jest uszkodzona.
Jeśli kod jest starty, a bank nie pokazuje go online, skontaktuj się z wydawcą. Nie próbuj odgadywać cyfr i nie korzystaj z witryn obiecujących wyliczenie kodu na podstawie numeru karty. Nie przesyłaj zdjęcia obu stron plastiku do takiej usługi.
Co to jest zmienny kod CVV?
Niektórzy wydawcy udostępniają kod ważny przez ograniczony czas. Pobierasz go w bankowości i używasz zgodnie z zasadami danego produktu. Dzięki temu stary zapis nie musi nadawać się do kolejnego zakupu.
PKO BP opisuje zmienny kod CVC/CVV, który dla wskazanych kart jest dostępny między innymi w IKO i iPKO oraz ma ograniczoną ważność. Nie przenoś tego rozwiązania na wszystkie karty. W wielu produktach kod pozostaje stały.
Zmienny kod i karta jednorazowa nie są tym samym. Pierwszy opisuje sposób działania jednego zabezpieczenia. Druga może zmieniać cały zestaw danych według reguł wydawcy. Różnice wyjaśniamy w poradniku karta wirtualna i jednorazowa.
CVV, PIN i potwierdzenie w aplikacji. Co jest czym?
| Element | Typowe zastosowanie | O czym pamiętać? |
|---|---|---|
| CVV lub CVC | Dane potrzebne przy określonych płatnościach kartą online | Nie jest kodem do bankomatu |
| PIN karty | Potwierdzanie operacji kartą, np. w terminalu lub bankomacie | Nie wpisuj go zamiast CVV w formularzu sklepu |
| Kod SMS lub zatwierdzenie w aplikacji | Dodatkowe sprawdzenie konkretnej operacji | Przeczytaj kwotę i cel przed akceptacją |
| Hasło do bankowości | Dostęp do bankowości według procedury banku | Nie jest daną, którą wysyła się sprzedawcy |
Bank może stosować własny sposób dodatkowego uwierzytelnienia, odrębny od formularza danych karty. Nie oceniaj więc autentyczności ekranu wyłącznie po liczbie pól. Wejdź do pomocy swojego banku znaną drogą, jeśli prośba jest nietypowa. Mechanizm takiego sprawdzenia omawiamy w artykule jak działa 3D Secure.
Kiedy podanie kodu może być elementem płatności?
Typowy scenariusz wygląda tak: sam wchodzisz do sklepu, wybierasz produkt, sprawdzasz koszyk i przechodzisz do płatności kartą. Formularz prosi o wymagane dane, a bank może następnie poprosić o potwierdzenie. Zanim cokolwiek wpiszesz, sprawdź adres strony, sprzedawcę i końcową kwotę.
Przykład: zamawiasz książkę za 60 zł, a strona płatności pokazuje ten zakup. To inny kontekst niż wiadomość od kupującego Twój używany telefon, który twierdzi, że potrzebuje kodu z Twojej karty do wysłania pieniędzy. W drugim przypadku zatrzymaj się i sprawdź sprawę w oficjalnym serwisie.
Nie traktuj ikony kłódki jako gwarancji uczciwości. Oceniaj również to, czy rzeczywiście rozpocząłeś transakcję i czy sposób jej wykonania ma sens. Nie wysyłaj kodu na czacie, w zwykłej wiadomości ani jako zdjęcia karty, nawet jeśli rozmówca wygląda na pomocnego.
Czy trzeba podać CVV, żeby odebrać przelew lub zwrot?
Do zwykłego przelewu na rachunek bankowy kod karty nie jest potrzebny. Przy zwrocie powiązanym z wcześniejszą płatnością nie wysyłaj CVV jako warunku „odblokowania pieniędzy”. Jeśli sprzedawca zgłasza problem, wyjaśnij go przez oficjalny kanał i z bankiem.
Policja opisuje oszustwa z linkiem do rzekomego odbioru zapłaty, który prowadzi do formularza wyłudzającego dane karty. Mechanizm wykorzystuje pośpiech i przekonanie, że wykonujesz czynność potrzebną do otrzymania pieniędzy.
Jeśli czekasz na oddanie zapłaty za zakupy, sprawdzaj status zwrotu oraz historię właściwej karty. Procedurę i możliwe opóźnienia omawiamy w poradniku ile trwa zwrot na kartę.
Co zrobić, jeśli podałeś kod na podejrzanej stronie?
- Przerwij kontakt i nie zatwierdzaj kolejnych operacji.
- Zabezpiecz kartę w oficjalnej aplikacji i natychmiast skontaktuj się z bankiem.
- Powiedz, jakie dane ujawniłeś i czy zaakceptowałeś jakąkolwiek płatność.
- Sprawdź historię oraz zgłoś operacje, których nie rozpoznajesz.
- Zachowaj adres strony i korespondencję jako dowody, bez ponownego otwierania podejrzanego formularza.
Samo zamknięcie strony nie cofa ujawnienia danych. Bank wskaże, czy potrzebne jest zastrzeżenie i wymiana karty oraz inne działania. Jeżeli podałeś również dane logowania, poinformuj o tym wyraźnie. Nie zakładaj, że blokada samej karty zabezpiecza cały dostęp do bankowości.
Najczęstsze pytania o CVV i CVC
Czy CVV można samodzielnie zmienić?
Zwykle nie ustawia się go jak własnego PIN. Możliwości zależą od wydawcy oraz rodzaju karty. Jeżeli dane wyciekły, skorzystaj z procedury banku, zamiast szukać sposobu edycji kodu.
Dlaczego sklep odrzuca poprawnie przepisany kod?
Sprawdź wybraną kartę, datę ważności i ewentualną ważność kodu zmiennego. Przyczyna odmowy może też dotyczyć limitu lub innego etapu płatności. Nie ponawiaj wielu prób bez odczytania komunikatu.
Czy karta debetowa również ma taki kod?
Tak, kod nie jest cechą zarezerwowaną dla kart kredytowych. O możliwościach zakupów online decyduje konkretny produkt i jego ustawienia. Źródła pieniędzy porównujemy w tekście karta kredytowa a debetowa.
Czy trzeba zapisać kod przed wyrzuceniem starej karty?
Nie przechowuj niepotrzebnie zestawu danych starej karty. Przy nowej korzystaj z aktualnych informacji wydawcy, a poprzedni nośnik zniszcz zgodnie z jego zaleceniami.