Chargeback to procedura reklamowania transakcji kartą za pośrednictwem banku, który ją wydał. Może pomóc, gdy sklep nie dostarczył towaru, nie oddał należnego zwrotu albo pobrał pieniądze dwa razy. Nie jest jednak automatycznym zwrotem każdej płatności, z której jesteś niezadowolony.
Najważniejsze są powód reklamacji, termin zgłoszenia i dokumenty. Inaczej opiszesz niedostarczoną paczkę, a inaczej płatność, której w ogóle nie wykonywałeś. Poniżej pokazujemy, jak przygotować sprawę, żeby bank mógł ją ocenić.
Co to jest chargeback i kto go uruchamia?
Zgłoszenie składasz w swoim banku, nie bezpośrednio w Visa lub Mastercard. Bank sprawdza okoliczności i możliwość zastosowania zasad organizacji płatniczej. Następnie sprawa może trafić do instytucji obsługującej sprzedawcę, który ma możliwość przedstawienia swoich dowodów.
Procedura może dotyczyć kart debetowych i kredytowych. Samo posiadanie zwykłej karty do konta nie wyklucza reklamacji. Przykłady sporów, w których może pomóc, podaje PKO BP w opisie chargebacku. Jeżeli dopiero poznajesz oba rodzaje kart, zobacz też czym różni się karta kredytowa od debetowej.
Kiedy warto zgłosić chargeback?
| Problem | Co pokaż bankowi |
|---|---|
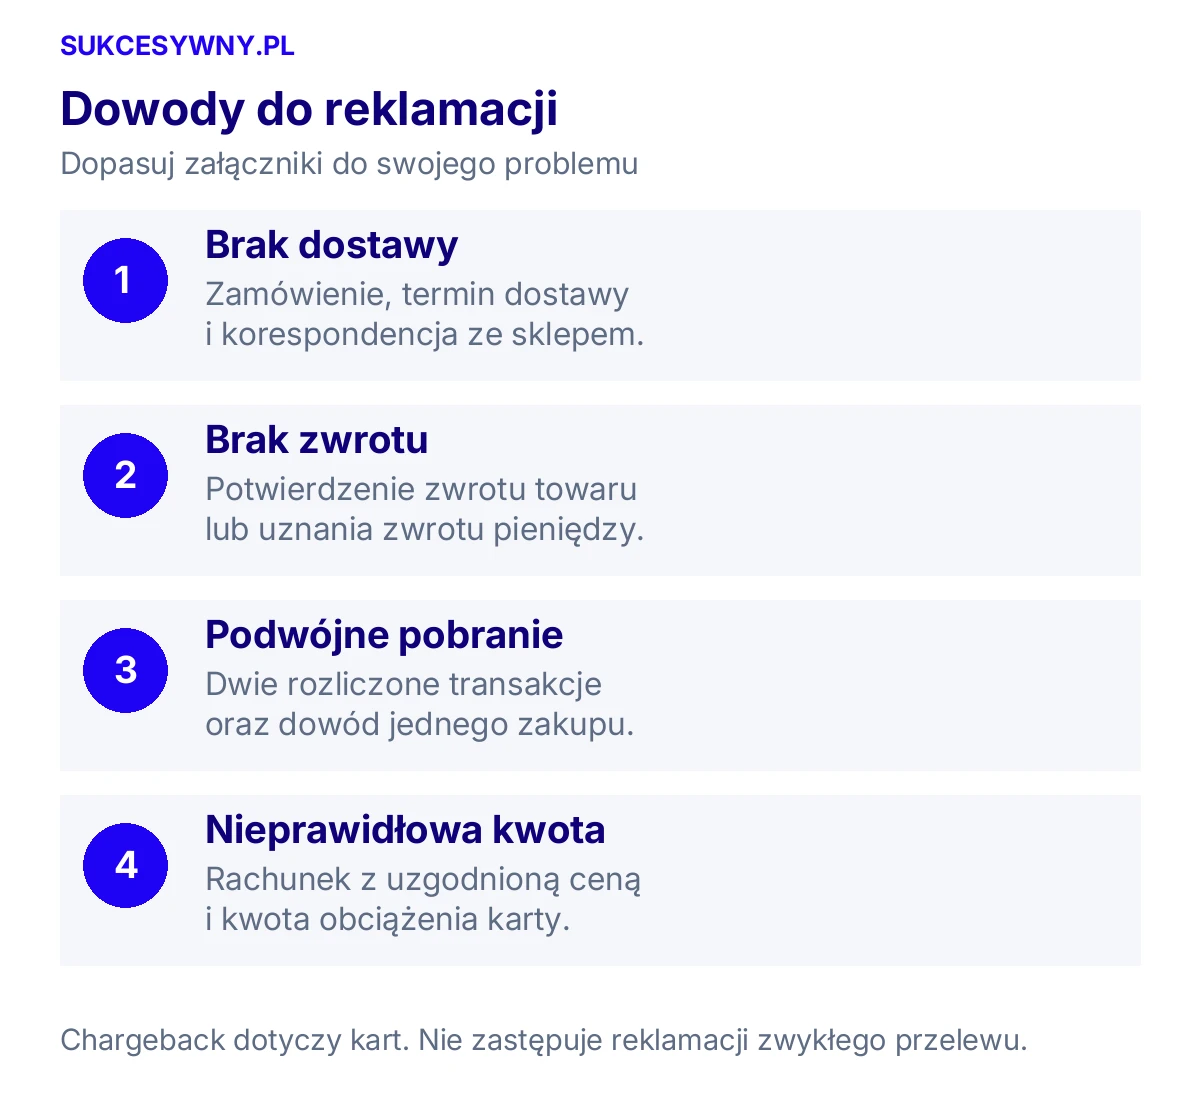
| Towar nie został dostarczony | Potwierdzenie zamówienia, uzgodniony termin dostawy i kontakt ze sklepem |
| Usługa nie została wykonana | Rezerwację lub umowę, termin wykonania i informację o odwołaniu |
| Sprzedawca obiecał zwrot, ale go nie widać | Potwierdzenie uznania zwrotu i datę, kiedy miał nastąpić |
| Ta sama płatność została pobrana dwa razy | Obie zaksięgowane operacje oraz dowód jednego zakupu |
| Obciążenie ma inną kwotę niż zaakceptowana | Rachunek, potwierdzenie ceny i zapis transakcji |
| Bankomat nie wydał gotówki przy wypłacie kartą | Dane urządzenia, datę, kwotę żądaną i faktycznie otrzymaną |
To przykłady możliwych podstaw, a nie lista sytuacji gwarantujących wygraną. Jeśli problem dotyczy wypłaty, dokładną kolejność zgłoszenia znajdziesz w poradniku bankomat nie wypłacił pieniędzy, a pobrał je z konta.
Gdy sklep twierdzi, że pieniądze zostały już wysłane, najpierw ustal datę wykonania operacji i uzyskaj potwierdzenie. W poradniku zwrot na kartę. Ile trwa i jak sprawdzić brak pieniędzy pokazujemy, co przekazać bankowi oraz czym zwrot różni się od zwolnienia blokady.
Jak złożyć reklamację płatności kartą?
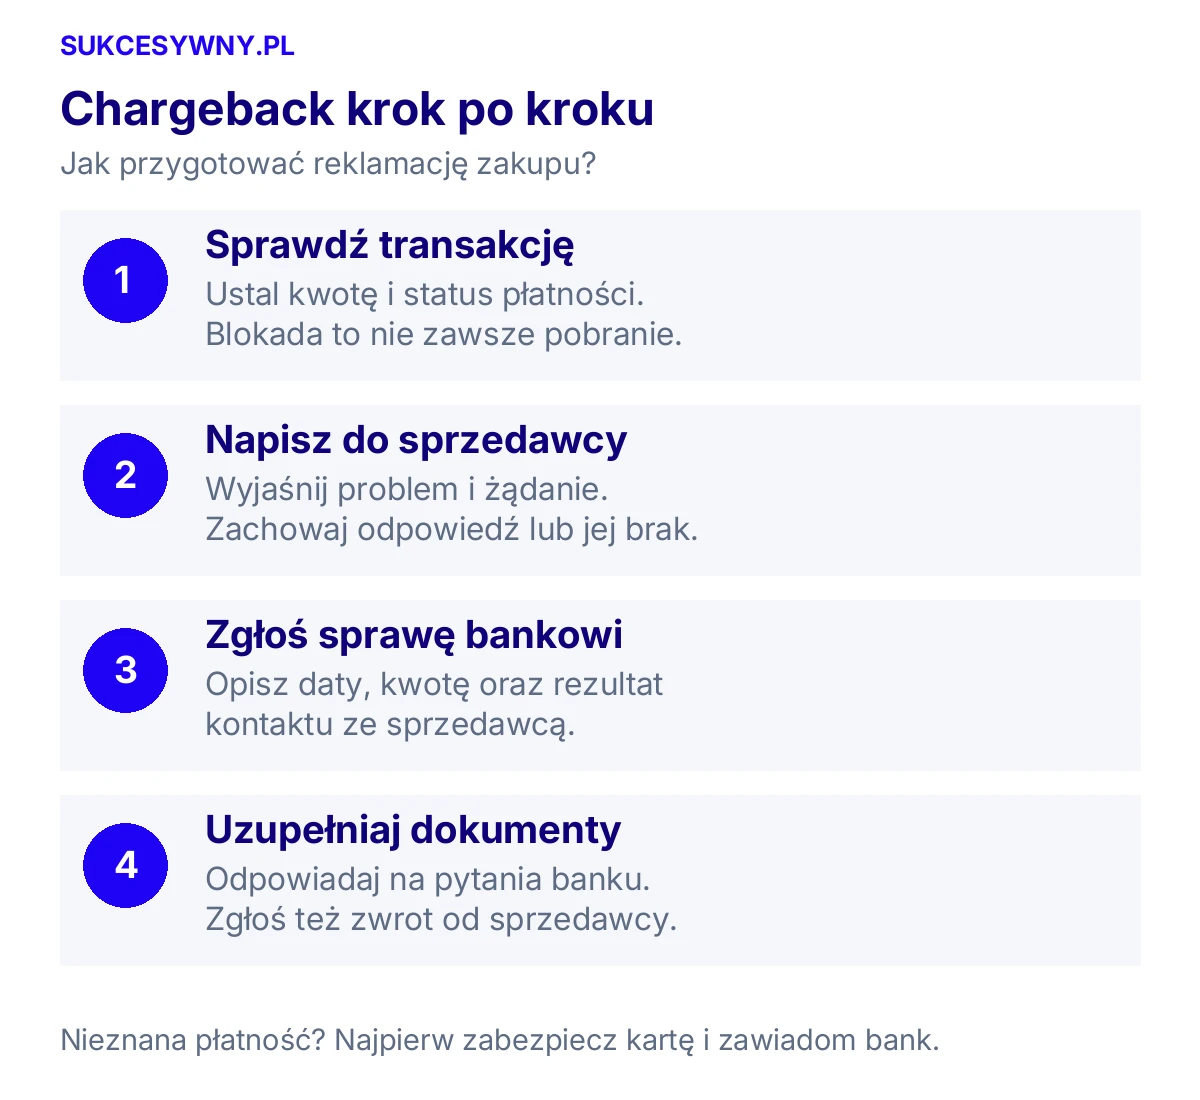
1. Sprawdź, czy płatność jest zaksięgowana
Dwie pozycje w aplikacji nie zawsze oznaczają dwa pobrania. Jedna może być blokadą, a druga rozliczeniem. Zapisz daty, kwoty i statusy. W przypadku hotelu lub wypożyczalni sprawdź również, czy chodzi o preautoryzację karty. Jeśli nadal nie rozumiesz zapisu, poproś bank o jego wyjaśnienie przed opisaniem operacji jako podwójnej.
2. Spróbuj wyjaśnić spór ze sprzedawcą
Przy niedostarczonym zamówieniu lub brakującym zwrocie napisz krótko, czego oczekujesz. Podaj numer zamówienia, kwotę i termin. Zachowaj odpowiedź albo dowód, że wiadomość została wysłana. Jeśli sklep zniknął lub kontakt jest niemożliwy, opisz to bankowi. Nie odkładaj zgłoszenia bez końca dlatego, że sprzedawca kolejny raz obiecuje rozwiązanie.
Ta kolejność nie dotyczy nieznanej płatności sugerującej kradzież danych. W takim przypadku najpierw zabezpiecz kartę i pilnie skontaktuj się z bankiem.
3. Prześlij bankowi zwięzły opis i dowody
Skorzystaj z kanału reklamacji dostępnego w swoim banku. Opisz zdarzenia chronologicznie. Zamiast „sklep mnie oszukał” napisz, kiedy zapłaciłeś, co miało zostać dostarczone, jaki był termin i co odpowiedział sprzedawca.
Instrukcja reklamacji kartowej mBanku pokazuje, dlaczego przydają się potwierdzenia transakcji oraz korespondencja. Dokumenty dobierz do problemu. Zdjęcie uszkodzonego produktu nie zastępuje dowodu niedostarczenia innego zamówienia.
4. Odpowiadaj na prośby o uzupełnienie
Zapisz numer sprawy i monitoruj wiadomości banku. Jeśli sprzedawca w trakcie reklamacji odda pieniądze, poinformuj o tym bank. Nie należy żądać dwukrotnego zwrotu tej samej kwoty.
Jakie dokumenty przygotować?
- Datę transakcji, kwotę, walutę i nazwę sprzedawcy z historii karty.
- Numer zamówienia, potwierdzenie zakupu lub umowę.
- Opis towaru albo usługi i uzgodniony termin realizacji.
- Korespondencję dotyczącą reklamacji, anulowania lub zwrotu.
- Dowód odesłania towaru, jeśli zwrot jest podstawą sporu.
- Wyjaśnienie, jakiej kwoty żądasz i dlaczego.
Nie wysyłaj kodu PIN ani kodu CVV w opisie reklamacji. Dane karty podawaj tylko w zakresie wymaganym w bezpiecznym formularzu banku. Do identyfikacji sprawy w zwykłej korespondencji często wystarcza numer reklamacji.
Przykładowa treść zgłoszenia
Reklamuję transakcję kartą z dnia [data] na kwotę [kwota i waluta] u sprzedawcy [nazwa]. Zamówienie [numer] miało zostać dostarczone do [data], ale nie otrzymałem towaru. Kontaktowałem się ze sprzedawcą [daty i rezultat]. Proszę o rozpatrzenie reklamacji i ocenę możliwości zastosowania procedury chargeback. Załączam potwierdzenie zakupu oraz korespondencję.
Dopasuj opis do faktów. Jeśli otrzymałeś część zamówienia, wskaż brakującą część. Przykładowo przy płatności 800 zł i zwrocie 300 zł wyjaśnij, dlaczego reklamujesz pozostałe 500 zł.
Ile czasu jest na chargeback i jak długo trwa?
Nie ma jednego terminu właściwego dla wszystkich powodów reklamacji. mBank wskazuje, że w większości przypadków jest to 120 dni kalendarzowych, ale sposób liczenia zależy od sytuacji, na przykład od daty transakcji lub spodziewanej dostawy. Nie traktuj 120 dni jako uniwersalnego czasu na zwlekanie. Zgłoś problem po jego wykryciu i zapytaj bank o termin dla swojej sprawy.
Trzeba też odróżnić odpowiedź na reklamację od zakończenia całej procedury między instytucjami. Dla reklamacji dotyczących usług płatniczych zasadniczy termin odpowiedzi wynosi 15 dni roboczych, a w szczególnie skomplikowanych przypadkach może wynieść 35 dni roboczych. Te zasady wyjaśnia Rzecznik Finansowy w poradniku reklamacyjnym.
Nie oznacza to gwarancji zwrotu po 15 dniach. Jeśli bank przyzna tymczasowe uznanie rachunku, dopytaj, czy decyzja jest ostateczna. Zachowaj środki ostrożnie, dopóki nie znasz statusu sprawy.
Chargeback a BLIK, przelew i nieautoryzowana transakcja
Chargeback dotyczy płatności kartowych. Nie służy do wycofania zwykłego przelewu ani płatności kodem BLIK. Przy błędnym przelewie potrzebna jest procedura anulowania lub odzyskania przelewu bankowego.
Jeśli w historii widzisz zakup, na który nie wyrażałeś zgody, zgłoś transakcję nieautoryzowaną. Nie opisuj jej jako sporu o dostawę. Ustawowe zasady odpowiedzialności i zwrotu są odrębną kwestią od procedury kartowej. Rzecznik Finansowy wyjaśnia różnicę między uwierzytelnieniem a zgodą na transakcję. Bank powinien ustalić, co faktycznie się wydarzyło.
Bank odrzucił chargeback. Co możesz zrobić?
Przeczytaj uzasadnienie i sprawdź, czego dotyczy odmowa. Brak dokumentu, przekroczenie terminu i dowód dostarczenia towaru wymagają różnych odpowiedzi. W odwołaniu odnieś się do konkretnego argumentu, dołączając brakujące potwierdzenie albo wyjaśniając rozbieżność.
Po wyczerpaniu reklamacji w instytucji finansowej możesz rozważyć pomoc Rzecznika Finansowego. Spór ze sprzedawcą może też wymagać osobnego dochodzenia roszczeń. Odrzucenie procedury kartowej nie rozstrzyga automatycznie wszystkich praw wynikających z umowy zakupu.