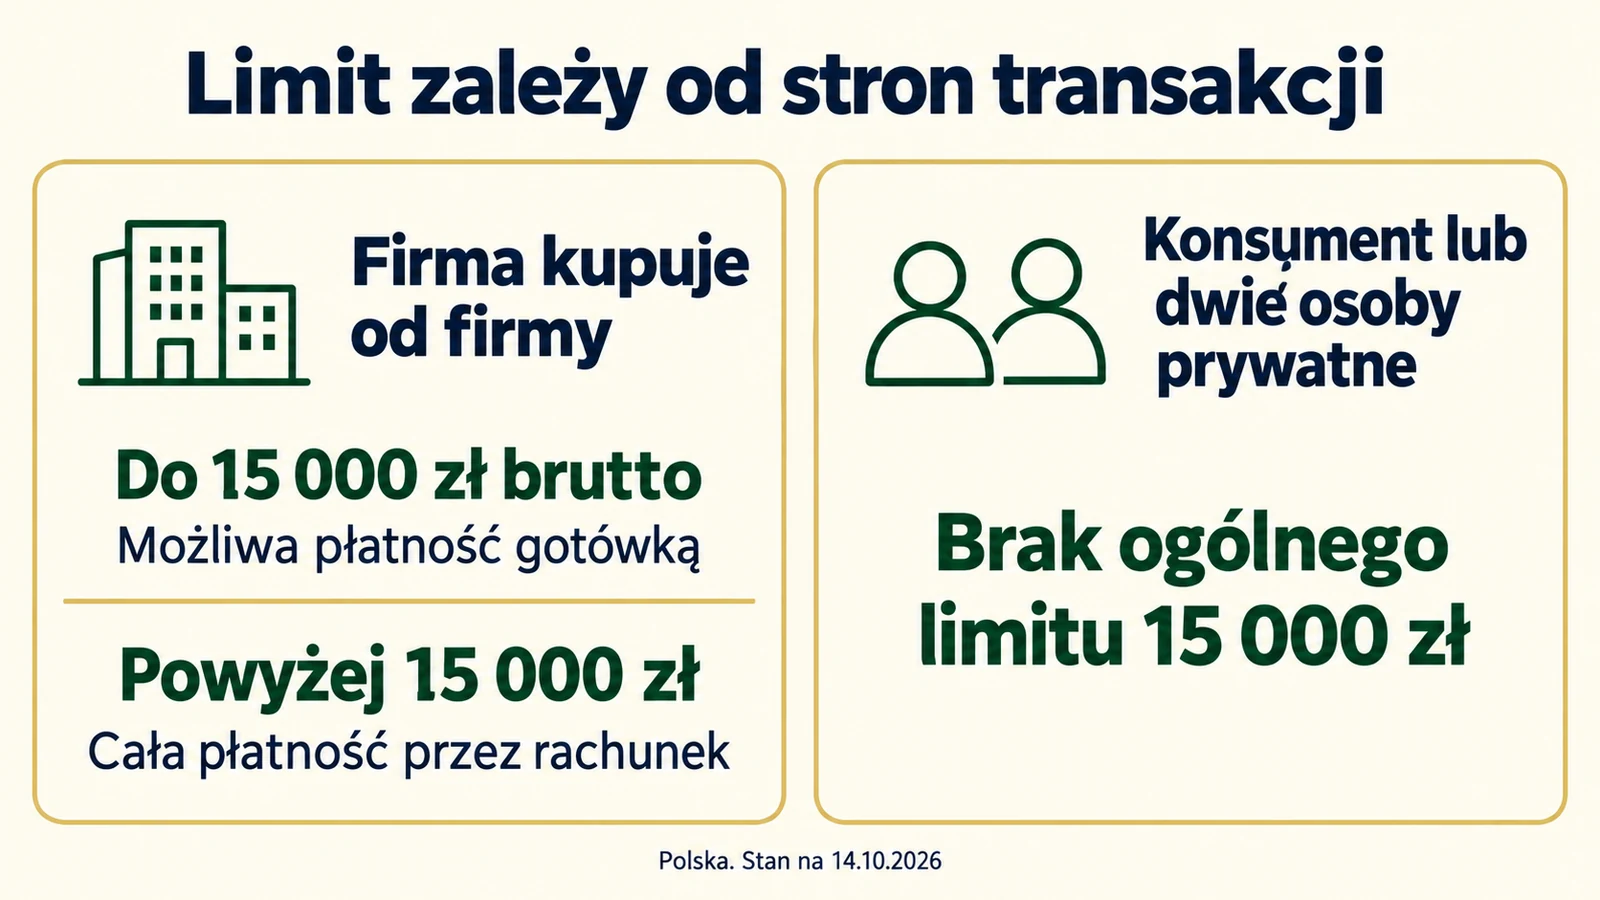
W 2026 roku osoba prywatna nie ma w Polsce ogólnego limitu płatności gotówką przy zakupie od firmy ani od innej osoby prywatnej. Limit 15 000 zł brutto dotyczy transakcji między przedsiębiorcami związanych z działalnością gospodarczą. Jeśli wartość takiej transakcji przekracza 15 000 zł, płatności trzeba przeprowadzić przez rachunek płatniczy. Rozłożenie ceny na raty nie zmienia tej zasady.
Skąd więc informacje o 20 000 zł albo 10 000 euro? Pierwszy próg miał objąć konsumentów, ale przepisy uchylono przed rozpoczęciem ich stosowania. Drugi wynika z rozporządzenia unijnego i zacznie być stosowany od 10 lipca 2027 roku. Poniżej rozdzielamy te sytuacje zgodnie ze stanem na 14 października 2026 roku.
Do jakiej kwoty można płacić gotówką w 2026 roku?
Najpierw ustal, w jakim charakterze występują obie strony. Ta sama osoba może jednego dnia kupować sprzęt do firmy, a następnego meble do własnego mieszkania. O zastosowaniu limitu nie decyduje samo posiadanie firmy, lecz także związek konkretnej płatności z działalnością.
| Sytuacja | Ogólna zasada płatności gotówką |
|---|---|
| Osoba prywatna kupuje od innej osoby prywatnej | Brak ogólnego limitu kwotowego takiej płatności |
| Konsument kupuje od przedsiębiorcy | Brak ogólnego limitu 15 000 zł lub 20 000 zł dla konsumenta |
| Przedsiębiorca kupuje od osoby prywatnej, która nie działa jako przedsiębiorca | Limit 15 000 zł z art. 19 nie ma zastosowania, ponieważ druga strona nie jest przedsiębiorcą |
| Przedsiębiorca kupuje od przedsiębiorcy, a cała transakcja wynosi do 15 000 zł brutto włącznie | Art. 19 Prawa przedsiębiorców pozwala rozliczyć ją gotówką |
| Przedsiębiorca kupuje od przedsiębiorcy, a cała transakcja przekracza 15 000 zł brutto | Płatności wynikające z transakcji wymagają rachunku płatniczego |
Takie rozróżnienie potwierdza aktualna informacja Biznes.gov.pl o płatnościach przedsiębiorców i konsumentów. Brak ogólnego limitu nie znosi innych obowiązków, na przykład podatkowych czy związanych z przeciwdziałaniem praniu pieniędzy. Nie oznacza też, że każda firma przyjmuje gotówkę w każdym kanale sprzedaży.
Nie myl tych przepisów z limitem wypłaty na karcie. Bank może pozwalać wypłacić jednego dnia mniej pieniędzy, niż wolno ci przeznaczyć na prywatny zakup. O tym, ile można wypłacić z bankomatu, decydują osobne ograniczenia banku i urządzenia.
Czy osoba prywatna może zapłacić gotówką za samochód lub mieszkanie?
Przy prywatnym zakupie samochodu za 40 000 zł sam limit 15 000 zł nie nakazuje płacenia przelewem. Dotyczy to zarówno zakupu od innej osoby prywatnej, jak i zakupu konsumenckiego od przedsiębiorcy. Jeżeli jednak ten samochód kupujesz do działalności od firmy, transakcja przekracza limit i wymaga rozliczenia przez rachunek.
Przed przekazaniem pieniędzy uzgodnij sposób zapłaty ze sprzedawcą. Przy gotówce zadbaj o jednoznaczny dowód jej otrzymania, na przykład odpowiednie potwierdzenie w umowie lub osobne pokwitowanie. Dokument powinien wskazywać kwotę, datę i to, za co zapłacono. Sama umowa z ceną nie zawsze potwierdza, że sprzedawca faktycznie dostał pieniądze.
Podobnie nie ma obecnie ogólnego limitu 20 000 zł dla konsumenta kupującego mieszkanie. Trzeba jednak oddzielić sposób finansowania od technicznej metody zapłaty. Określenie „zakup mieszkania za gotówkę” często oznacza zakup z własnych oszczędności, bez kredytu hipotecznego. Pieniądze mogą wtedy zostać przekazane przelewem.
Przy nieruchomości sposób i termin zapłaty warto ustalić z notariuszem przed podpisaniem aktu. Duża kwota, rozliczenie kilku sprzedających czy płatność po podpisaniu umowy wymagają precyzyjnych zapisów. Jeśli wybierasz przelew, wcześniej sprawdź limit w bankowości oraz termin realizacji. Przy większej płatności może przydać się przelew SORBNET, ale jego dostępność i koszt zależą od banku.
Prowadzę JDG, ale kupuję prywatnie. Który limit mnie dotyczy?
Wpis do CEIDG nie zamienia wszystkich zakupów właściciela firmy w transakcje firmowe. Jeżeli kupujesz prywatnie stół do domu, nie stosujesz limitu dla firm tylko dlatego, że prowadzisz jednoosobową działalność. Jeśli kupujesz wyposażenie do gabinetu, a sprzedawcą jest przedsiębiorca, sprawdzasz wartość całej transakcji według zasad firmowych.
Znaczenie ma rzeczywisty charakter zakupu. Sam brak NIP na dokumencie nie powinien służyć do przedstawiania wydatku firmowego jako prywatnego. Nie należy też mylić prywatnego zakupu z sytuacją przedsiębiorcy, któremu przy określonej umowie przysługują niektóre uprawnienia podobne do konsumenckich.
Limit 15 000 zł między firmami jest brutto i dotyczy całej transakcji
Próg wynosi dokładnie 15 000 zł brutto. Transakcję na taką kwotę można, z punktu widzenia tego limitu, opłacić gotówką. Obowiązek wykorzystania rachunku powstaje po przekroczeniu progu, czyli również wtedy, gdy całkowita cena wynosi 15 000,01 zł.
Do porównania z limitem przyjmujesz cenę z VAT, jeżeli podatek jest częścią ceny. Przykładowo sprzęt kosztujący 12 500 zł netto przy stawce VAT 23% ma cenę brutto 15 375 zł. Kwota netto mieści się poniżej progu, ale transakcja już go przekracza. Przy sprzedaży zwolnionej z VAT bierzesz pod uwagę pełną należność do zapłaty.
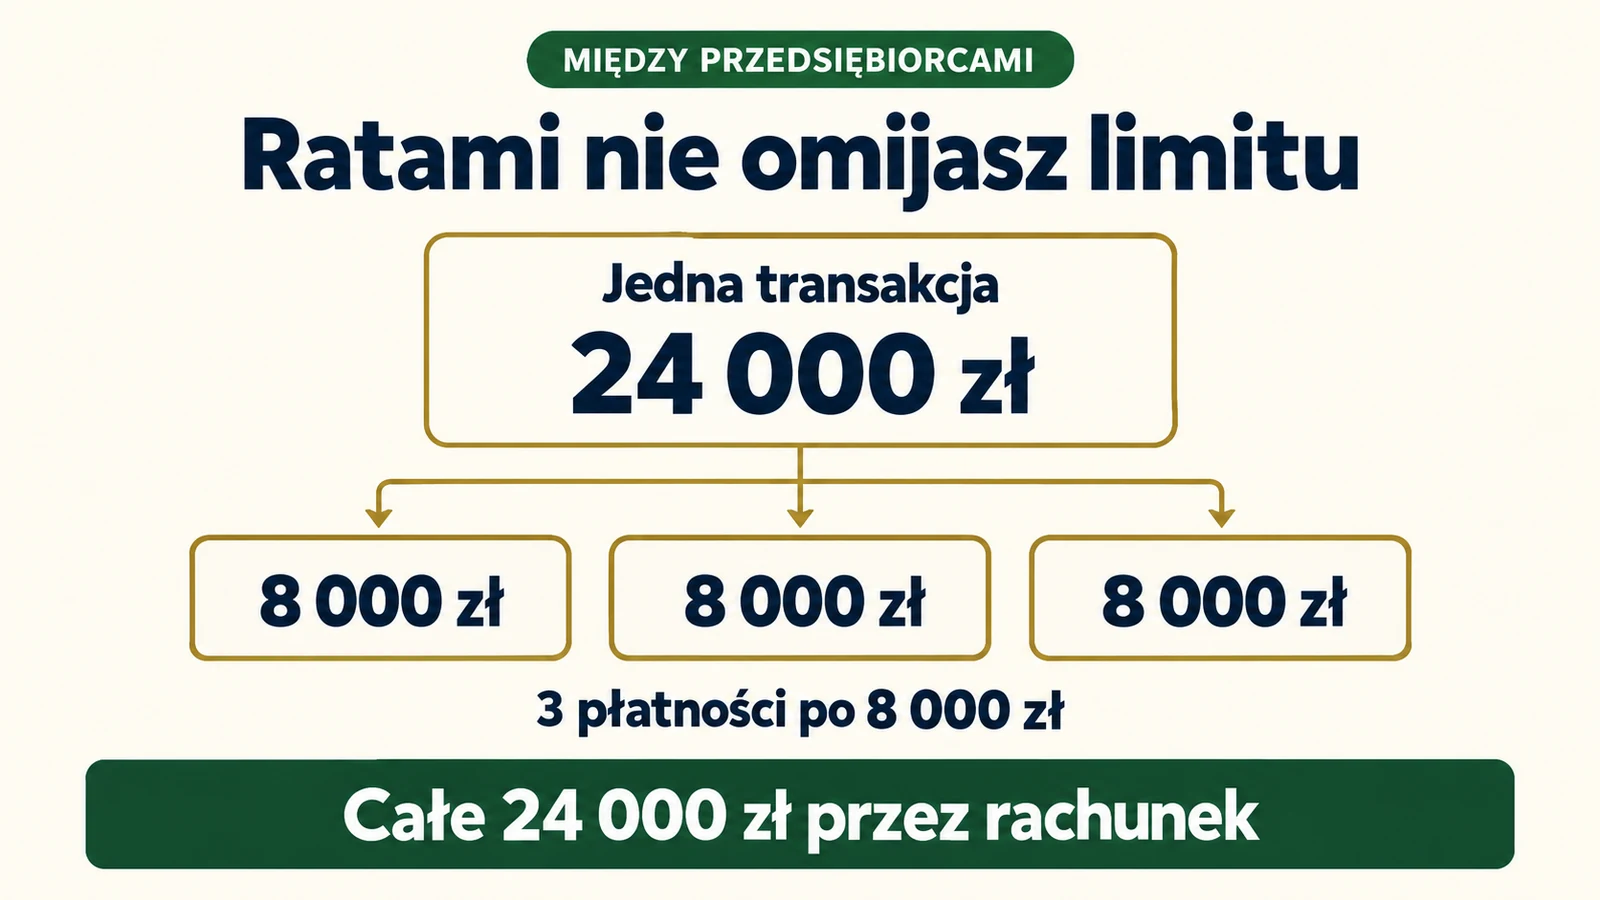
Wartość transakcji wynika z tego, na co umówiły się strony. Jedna umowa na dostawę urządzenia za 24 000 zł nie staje się trzema odrębnymi transakcjami tylko dlatego, że sprzedawca przyjmuje trzy płatności albo wystawia kilka dokumentów. Nie liczy się wyłącznie kwota aktualnie wręczana do ręki.
Raty i zaliczki nie odnawiają limitu
Jeśli dwie firmy ustalają cenę 24 000 zł i dzielą ją na trzy raty po 8 000 zł, wszystkie raty powinny przejść przez rachunek płatniczy. Każda jest mniejsza niż 15 000 zł, ale wszystkie dotyczą jednej transakcji przekraczającej ten próg.
To samo dotyczy zaliczki. Gdy od początku wiadomo, że cena wynosi 24 000 zł, zaliczka 5 000 zł również powinna zostać zapłacona przez rachunek. Nie można potraktować jej jako osobnego zakupu, a obowiązku przelewu odłożyć do zapłaty pozostałych 19 000 zł.
Z drugiej strony limit nie jest automatyczną miesięczną sumą wszystkich zakupów od tego samego sprzedawcy. Dwie rzeczywiście odrębne transakcje po 8 000 zł nie stają się jedną wyłącznie dlatego, że zawarto je w tym samym miesiącu. Przy umowie obejmującej wiele dostaw, abonament albo współpracę bez określonego końca trzeba najpierw ustalić, co stanowi jedną transakcję. Sam podział faktur nie rozstrzyga tej kwestii.
Co się stanie, jeśli firma zapłaci gotówką powyżej limitu?
Jedną z najważniejszych konsekwencji jest wyłączenie odpowiedniej części wydatku z kosztów uzyskania przychodów. Dotyczy to części zapłaconej z pominięciem rachunku płatniczego. Nie chodzi wyłącznie o nadwyżkę ponad 15 000 zł. Tę zasadę wyjaśnia Ministerstwo Finansów w informacji o rozliczaniu takich płatności.
Jeżeli przedsiębiorca opłaci gotówką całą transakcję na 18 000 zł, ograniczenie kosztów obejmie wydatek opłacony tą gotówką, a nie jedynie 3 000 zł ponad próg. Gdy przy tej samej transakcji zapłaci 2 000 zł gotówką i 16 000 zł przelewem, problem kosztowy dotyczy części opłaconej gotówką. Pozostała część nadal musi spełniać zwykłe warunki uznania jej za koszt podatkowy.
Jeśli wydatek został wcześniej ujęty w kosztach, nie wystarczy zostawić go w ewidencji bez zmian. Rozliczenie wymaga odpowiedniej korekty według przepisów PIT albo CIT. Przy takim błędzie przekaż księgowości zarówno dokument zakupu, jak i faktyczny sposób oraz datę zapłaty.
Obowiązek płatności przez rachunek wynika z Prawa przedsiębiorców. Nie staje się dobrowolny tylko dlatego, że podatnik nie rozlicza kosztów albo nie zależy mu na zaliczeniu wydatku do kosztów. Podobnie samo oznaczenie faktury jako opłaconej nie usuwa skutków zastosowania niewłaściwej formy zapłaty.
Czy trzeba zrobić przelew i jak przeliczyć zapłatę w euro?
Przepisy mówią o rachunku płatniczym, a nie wyłącznie o tradycyjnym przelewie. W rozliczeniu mogą uczestniczyć także karta lub elektroniczny pośrednik płatności, jeżeli płatność odbywa się przez właściwy rachunek. Trzeba jednak uwzględnić dodatkowe zasady dotyczące konkretnego zakupu, w tym ewentualny obowiązek podzielonej płatności.
Wpłacenie banknotów w oddziale na rachunek sprzedawcy nie jest tym samym co zapłata przez własny rachunek płatniczy. Nie traktuj więc wpłaty gotówkowej jako sposobu obejścia limitu tylko dlatego, że pieniądze ostatecznie pojawią się na koncie kontrahenta.
Jeżeli cena została określona w walucie obcej, art. 19 nakazuje przeliczyć ją według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego dzień dokonania transakcji. Nie wybierasz kursu kantoru ani kursu z dnia, w którym akurat płacisz kolejną ratę.
Załóżmy wyłącznie na potrzeby przykładu, że umowa opiewa na 4 000 euro, a właściwy średni kurs NBP wynosi 4,25 zł. Wartość transakcji to 17 000 zł, więc w relacji między przedsiębiorcami przekracza limit. Podział zapłaty na dwie części po 2 000 euro nie zmienia wyniku.
Rachunek firmowy, biała lista i podzielona płatność
Sam limit gotówkowy nie odpowiada na wszystkie pytania o konto używane do działalności. Osobno trzeba uwzględnić regulamin banku, status podatnika i obowiązki związane z VAT. Rozwinięcie znajdziesz w poradniku, czy przy JDG trzeba mieć konto firmowe.
Przy przelewach do czynnych podatników VAT znaczenie może mieć rachunek na białej liście. Z kolei obowiązkowy mechanizm podzielonej płatności zależy między innymi od wartości brutto faktury, rodzaju towarów lub usług oraz statusu stron. To odrębne reguły. Nie każda firmowa płatność powyżej 15 000 zł automatycznie wymaga MPP, a zwykła płatność kartą nie zastępuje go tam, gdzie jest obowiązkowy. Sposób działania rachunku VAT i podzielonej płatności opisujemy osobno.
Co zmieni unijny limit 10 000 euro od 10 lipca 2027 roku?
Unijnego limitu 10 000 euro nie stosujemy jeszcze do zakupów dokonywanych w październiku 2026 roku. Art. 80 rozporządzenia UE 2024/1624 wprowadza ograniczenie dużych płatności gotówkowych za towary i usługi. Zgodnie z art. 90 rozporządzenie będzie stosowane w tym zakresie od 10 lipca 2027 roku.
Sam limit unijny dopuszcza płatność gotówką do 10 000 euro włącznie lub równowartości w innej walucie. Ograniczenie dotyczy przekroczenia tej kwoty, z uwzględnieniem niższych progów krajowych. Przy jego ustalaniu znaczenie ma również kilka operacji, które wyglądają na powiązane. Rozdzielenie jednej dużej płatności na mniejsze nie ma więc służyć obchodzeniu ograniczenia.
Państwa mogą utrzymywać niższe limity krajowe. Nowa regulacja nie podnosi automatycznie polskiego progu dla transakcji między firmami do równowartości 10 000 euro. Przy późniejszej płatności trzeba będzie sprawdzić jednocześnie obowiązujące wtedy przepisy krajowe i unijne.
Rozporządzenie przewiduje wyjątki. Limit z art. 80 nie obejmuje płatności między osobami fizycznymi, które nie działają zawodowo. Osobny wyjątek dotyczy płatności i depozytów w lokalach wskazanych instytucji finansowych, w tym banków. Nie oznacza to jednak braku kontroli takich operacji. Regulacja przewiduje zgłaszanie odpowiednim organom płatności lub depozytów przekraczających limit, a zasady przeciwdziałania praniu pieniędzy nadal mają znaczenie.
W tym samym rozporządzeniu pojawia się także 3 000 euro. Art. 19 ust. 4 wiąże ten próg z identyfikacją i weryfikacją klienta przez podmioty zobowiązane przy określonych okazjonalnych transakcjach gotówkowych. Nie jest to drugi, niższy ogólny limit wydawania gotówki przez konsumenta.
Co sprawdzić przed większą płatnością gotówką?
- Określ charakter zakupu. Ustal, czy kupujesz prywatnie, czy w związku z działalnością, oraz kim jest sprzedawca.
- Policz całą wartość. Przy firmowym zakupie uwzględnij brutto, wszystkie raty i zaliczki dotyczące tej samej transakcji.
- Wybierz właściwy sposób rozliczenia. Jeśli obowiązuje rachunek, przygotuj płatność z rachunku. Sprawdź także dodatkowe wymagania dotyczące VAT.
- Uzgodnij termin i zachowaj dowód. Przy gotówce zadbaj o potwierdzenie odbioru pieniędzy, a przy przelewie o zgodność odbiorcy, numeru rachunku i kwoty.
- Sprawdź datę przepisów. Dzisiejszych zasad nie zastępuj zapowiedzią regulacji, która zacznie być stosowana dopiero w przyszłości.
Przy zwykłym prywatnym zakupie najważniejsze będzie więc uzgodnienie i udokumentowanie zapłaty. Przy transakcji między firmami zacznij od wartości całej umowy. Jeśli przekracza 15 000 zł brutto, zaplanuj rozliczenie przez rachunek już od pierwszej płatności.