Przelew bankowy można czasem anulować, dopóki bank nie rozpoczął jego realizacji. Jeśli pieniądze zostały już wysłane, zwykle trzeba uruchomić procedurę ich odzyskania. Dlatego po pomyłce najpierw sprawdź status zlecenia i skontaktuj się ze swoim bankiem. Sam fakt, że odbiorca jeszcze nie widzi pieniędzy, nie oznacza, że przelew da się zatrzymać.
Największą szansę daje zlecenie z przyszłą datą lub przelew nadal oczekujący. Przy przelewie natychmiastowym czas na reakcję może praktycznie nie wystąpić. Poniżej znajdziesz kolejność działania zależnie od tego, co pokazuje historia rachunku.
Czy można cofnąć przelew? Najpierw sprawdź jego status
| Sytuacja | Co zrobić | Na co uważać |
|---|---|---|
| Przelew z przyszłą datą | Otwórz zlecenia oczekujące i sprawdź opcję anulowania | Dyspozycję trzeba odwołać w terminie przewidzianym przez bank |
| Zwykły przelew oczekujący | Poszukaj opcji anulowania, a gdy jej nie ma, zadzwoń do banku | Status widoczny w aplikacji nie gwarantuje możliwości zatrzymania |
| Przelew zrealizowany | Zgłoś błędny przelew i poproś o odzyskanie środków | Bank nie może po prostu zabrać pieniędzy odbiorcy na Twoje żądanie |
| Przelew natychmiastowy lub wewnętrzny | Od razu zgłoś pomyłkę bankowi | Pieniądze mogły już trafić na rachunek odbiorcy |
Nie składaj od razu drugiego przelewu tylko dlatego, że pierwszy nie dotarł. Najpierw ustal, czy został anulowany, odrzucony czy nadal jest realizowany. Inaczej możesz zapłacić dwukrotnie.
Jak anulować przelew oczekujący?
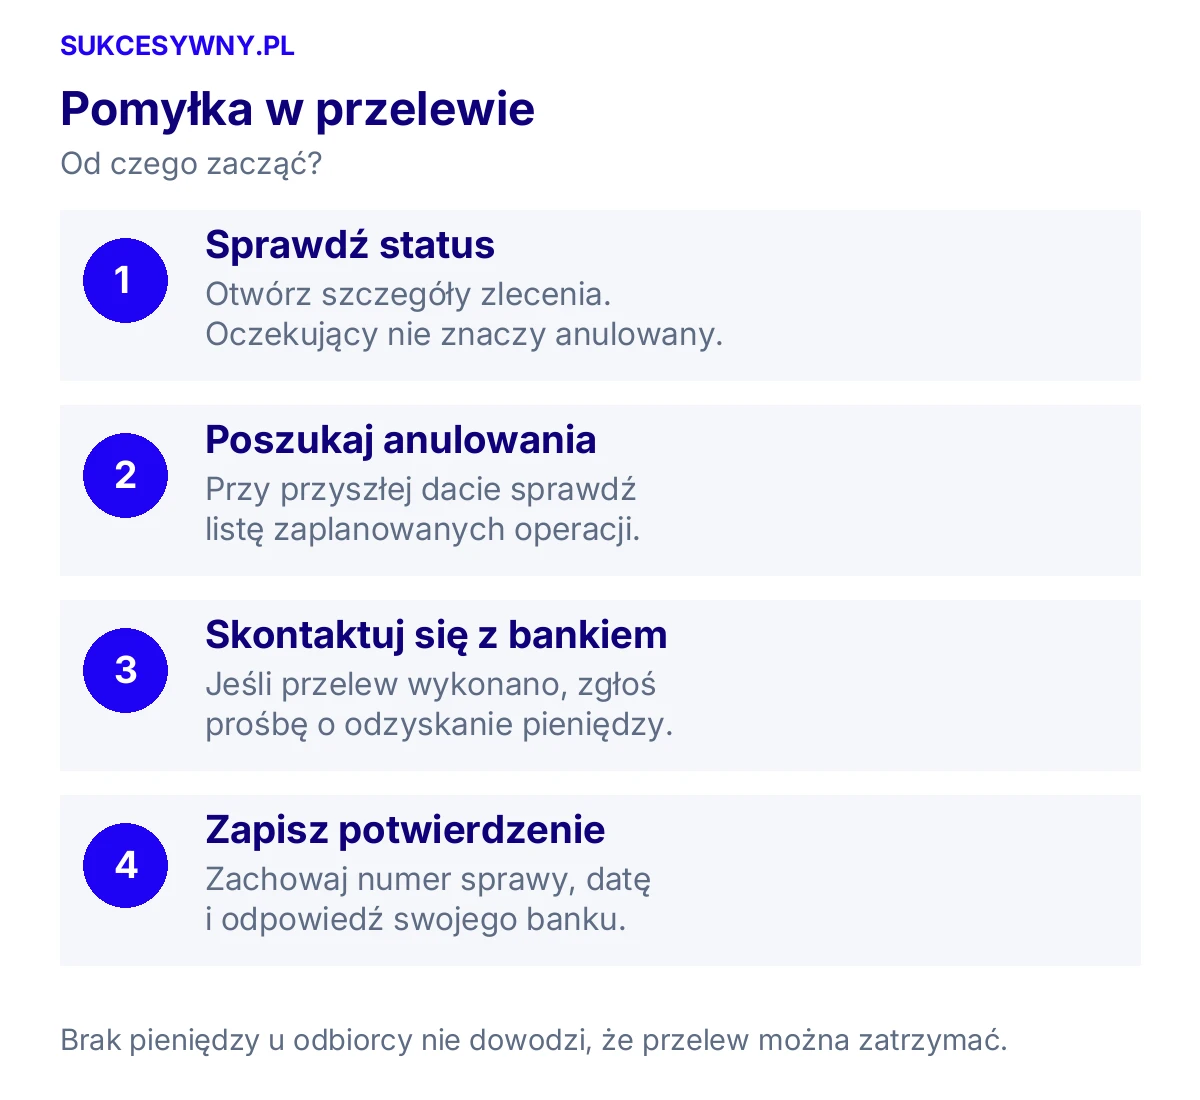
- Wejdź w historię lub listę operacji oczekujących w aplikacji banku.
- Otwórz szczegóły konkretnego zlecenia i sprawdź odbiorcę, kwotę oraz datę.
- Jeśli jest dostępne anulowanie, wykonaj je i zachowaj potwierdzenie.
- Sprawdź nowy status oraz saldo dostępne. Gdy nie ma pewności, skontaktuj się z bankiem.
Godzina sesji Elixir nie jest uniwersalnym terminem, do którego każdy klient może wycofać przelew. Banki mają własne zasady przyjmowania i odwoływania dyspozycji. Przykładowo PKO BP opisuje możliwość anulowania przelewu przed jego wykonaniem. Sprawdzaj warunki swojego rachunku, zamiast korzystać z godziny podanej dla innego banku.
Przykład: wieczorem zlecasz 850 zł z datą realizacji za trzy dni. Rano zauważasz zły numer konta. Zacznij od listy zleceń zaplanowanych. To inna sytuacja niż przelew wysłany wczoraj i oznaczony już jako wykonany.
Przelew na złe konto został wykonany. Co dalej?
Zgłoś pomyłkę w banku, z którego wysłałeś pieniądze. Przygotuj potwierdzenie z numerem rachunku odbiorcy, datą, kwotą i identyfikatorem transakcji. Powiedz wprost, że chodzi o odzyskanie błędnie wykonanego przelewu, a nie tylko sprawdzenie, kiedy dotrze.
W procedurze opisanej przez Rzecznika Finansowego bank płatnika podejmuje odpowiednie działania w ciągu trzech dni roboczych od zgłoszenia. Jeżeli odbiorca ma rachunek gdzie indziej, sprawa jest przekazywana jego bankowi. Nie oznacza to zwrotu w trzy dni.
Odbiorca otrzymuje informację o pomyłce i możliwości oddania pieniędzy przez specjalny rachunek techniczny. Dla niego taki zwrot jest bezpłatny. Opłata po stronie nadawcy może zależeć od umowy z bankiem, dlatego zapytaj o nią przy zgłoszeniu.
Zapisz numer sprawy i datę zgłoszenia. Jeśli kontaktujesz się ponownie, powołuj się na ten numer. Pozwala to ustalić, czy bank prowadzi już postępowanie, czy dostał jedynie ogólne pytanie przez czat.
Co napisać do banku?
Zgłaszam przelew omyłkowo wysłany na niewłaściwy rachunek. Data: [data], kwota: [kwota], rachunek odbiorcy: [numer], identyfikator: [identyfikator]. Proszę o podjęcie działań w celu odzyskania środków, podanie numeru sprawy oraz informacji o ewentualnej opłacie. W załączeniu przesyłam potwierdzenie transakcji.
Wyślij zgłoszenie przez bezpieczny kanał banku. Nie publikuj potwierdzenia z pełnymi numerami rachunków w komentarzach ani mediach społecznościowych.
Odbiorca nie oddaje pieniędzy. Czy bank poda jego dane?
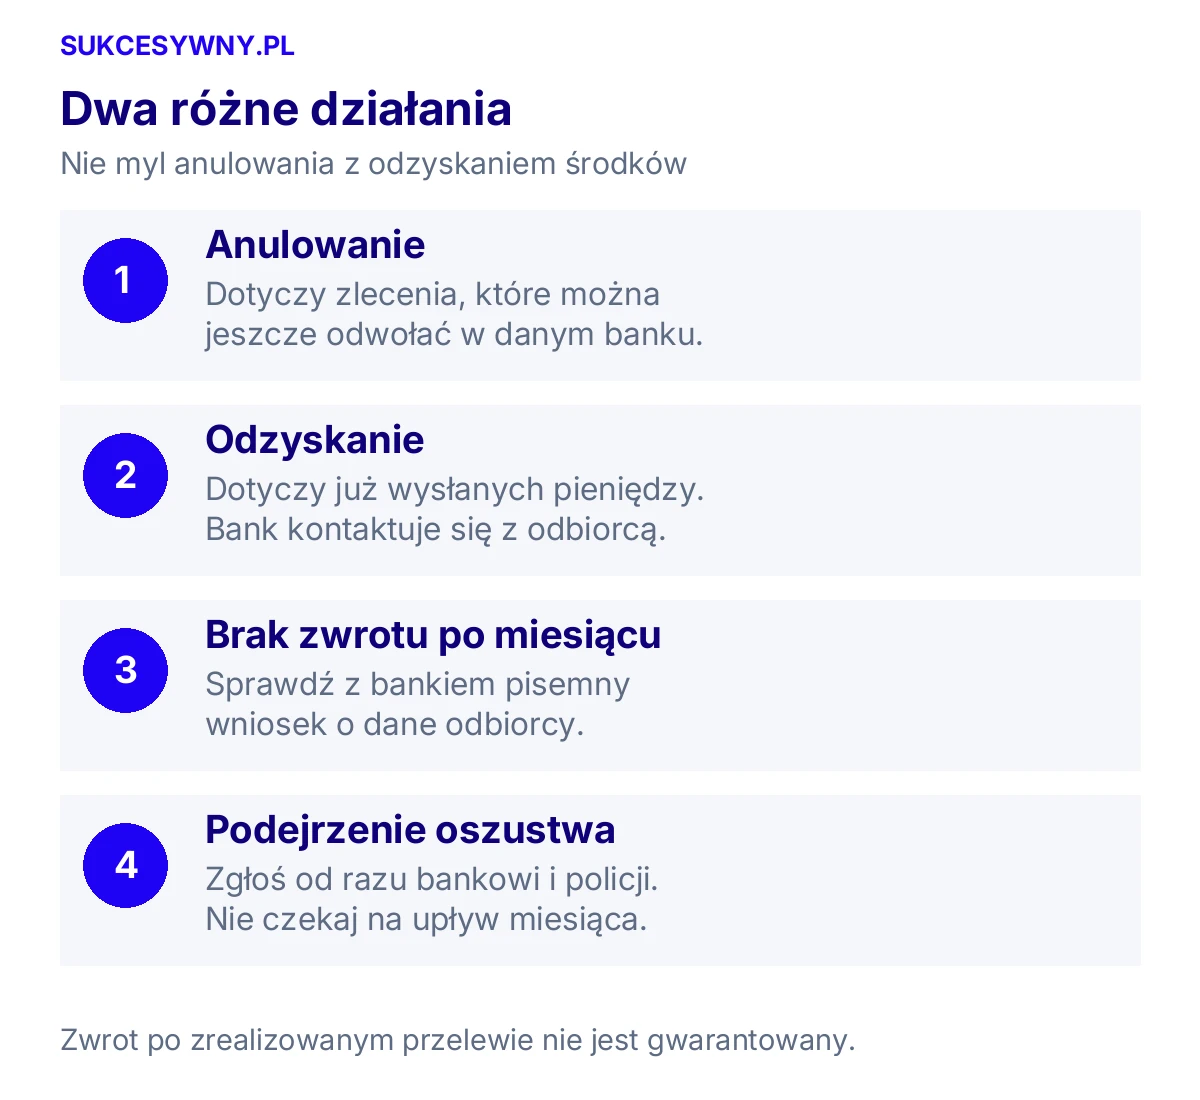
Jeśli pieniądze nie wrócą w ciągu miesiąca od zgłoszenia, możesz złożyć pisemny wniosek o dane odbiorcy potrzebne do dochodzenia zwrotu. Tę ścieżkę również opisuje Rzecznik Finansowy. Udostępnienie danych nie jest jednak wyrokiem ani gwarancją odzyskania kwoty.
Dalsze kroki mogą obejmować wezwanie do zapłaty i postępowanie cywilne. Przy większej kwocie lub sporze o to, komu należały się pieniądze, warto omówić dokumenty z prawnikiem. Zachowaj potwierdzenie przelewu, zgłoszenie do banku oraz całą odpowiedź na reklamację.
Błędny numer, nazwisko albo kwota
Dobry numer konta, złe nazwisko
Nie zakładaj, że błędne nazwisko automatycznie zatrzyma płatność. W przelewach kluczowe znaczenie ma identyfikator rachunku. Jeśli numer jest prawidłowy, pieniądze mogą dotrzeć mimo pomyłki w opisie. Gdy płatność była dla właściwej osoby, skontaktuj się z nią i wyjaśnij pomyłkę, zamiast od razu żądać cofnięcia operacji.
Wysłano za dużą kwotę
Jeżeli zamiast 120 zł wysłałeś znanemu odbiorcy 1200 zł, wskaż dokładnie nadpłatę 1080 zł. Uzgodnij jej zwrot i zachowaj korespondencję. Gdy odbiorca nie współpracuje, opisz bankowi rzeczywisty błąd. Nie zgłaszaj całej płatności jako wykonanej bez Twojej zgody, jeśli sam ją zatwierdziłeś.
Przelew na zamknięte konto
Nie wysyłaj od razu kolejnej kwoty na ten sam numer. Poproś odbiorcę o aktualny rachunek i bank o sprawdzenie losu pierwszej operacji. Przy zamkniętym rachunku środki co do zasady powinny wrócić do nadawcy, ale nie wyznaczaj sobie uniwersalnego terminu zwrotu. Ustal go dla konkretnej transakcji. Jeśli zmieniasz bank, pomocna będzie też lista spraw w poradniku jak przenieść konto do innego banku.
Wysłanie pieniędzy na nieistniejący już rachunek wymaga sprawdzenia jego statusu i rodzaju przelewu. Wyjaśniamy osobno, co dzieje się z przelewem na zamknięte konto i jak ustalić, gdzie są środki.
Przelew natychmiastowy, BLIK i oszustwo
Przelew natychmiastowy oraz przelew między rachunkami w tym samym banku mogą zostać wykonane bardzo szybko. Nie traktuj ich jak zlecenia czekającego na najbliższą sesję. Nadal trzeba zgłosić pomyłkę, lecz celem może już być odzyskanie pieniędzy od odbiorcy.
Przelew na telefon ma osobną specyfikę. Jeśli pomyliłeś numer telefonu, sprawdź poradnik czy można cofnąć przelew BLIK. Nie próbuj rozwiązywać tego problemu przez chargeback, który dotyczy transakcji kartą.
Jeśli podejrzewasz oszustwo, nie czekaj miesiąca. Skontaktuj się natychmiast z bankiem, opisz przebieg zdarzenia i zgłoś podejrzenie przestępstwa policji. Gdy ktoś przejął dostęp do bankowości, poproś również o jego zabezpieczenie. Pomyłka w numerze rachunku, przelew wykonany pod wpływem oszustwa i transakcja bez zgody właściciela to różne sytuacje. Bank powinien dostać fakty, a nie przypadkowo wybraną nazwę reklamacji.
Przy płatności w euro zwróć również uwagę na rodzaj zlecenia. Zwykły przelew SEPA i SEPA Instant mają różne czasy realizacji. Sprawdzenie trybu i statusu pomaga ustalić, czy bank już wykonał operację.
Najczęstsze pytania o cofnięcie przelewu
Czy przelew można cofnąć następnego dnia?
To zależy od etapu realizacji, a nie samego upływu doby. Zaplanowany przelew może nadal dać się anulować. Wykonany wymaga innego postępowania, nawet gdy od wysłania minęło kilka minut.
Czy usunięcie odbiorcy anuluje przelew?
Nie. Usunięcie zapisanego odbiorcy nie jest odwołaniem już złożonej dyspozycji. Sprawdź samą operację i jej status.
Czy bank gwarantuje zwrot błędnego przelewu?
Nie ma takiej ogólnej gwarancji. Bank pomaga w odzyskaniu środków, ale skuteczność zależy między innymi od etapu operacji i reakcji odbiorcy. Dlatego najważniejsze są szybkie zgłoszenie i zachowanie dokumentów.