Kwota wolna od podatku w 2026 roku wynosi 30 000 zł rocznie i dotyczy dochodów rozliczanych według skali podatkowej. Jeżeli Twoja roczna podstawa obliczenia podatku nie przekracza tej kwoty, podatek według skali wynosi zero. Nie oznacza to jednak, że każda wypłata do 2500 zł brutto jest wolna od wszystkich potrąceń ani że przy dwóch pracodawcach przysługują dwa osobne limity.
W praktyce najwięcej pytań dotyczy trzech rzeczy: różnicy między kwotą wolną a kwotą zmniejszającą podatek, wpływu PIT-2 na miesięczną pensję oraz rozliczenia kilku źródeł dochodu. Poniżej znajdziesz przykłady, dzięki którym sprawdzisz, co faktycznie dzieje się z Twoim podatkiem w trakcie roku i w zeznaniu rocznym.
Ile wynosi kwota wolna od podatku w 2026 roku?
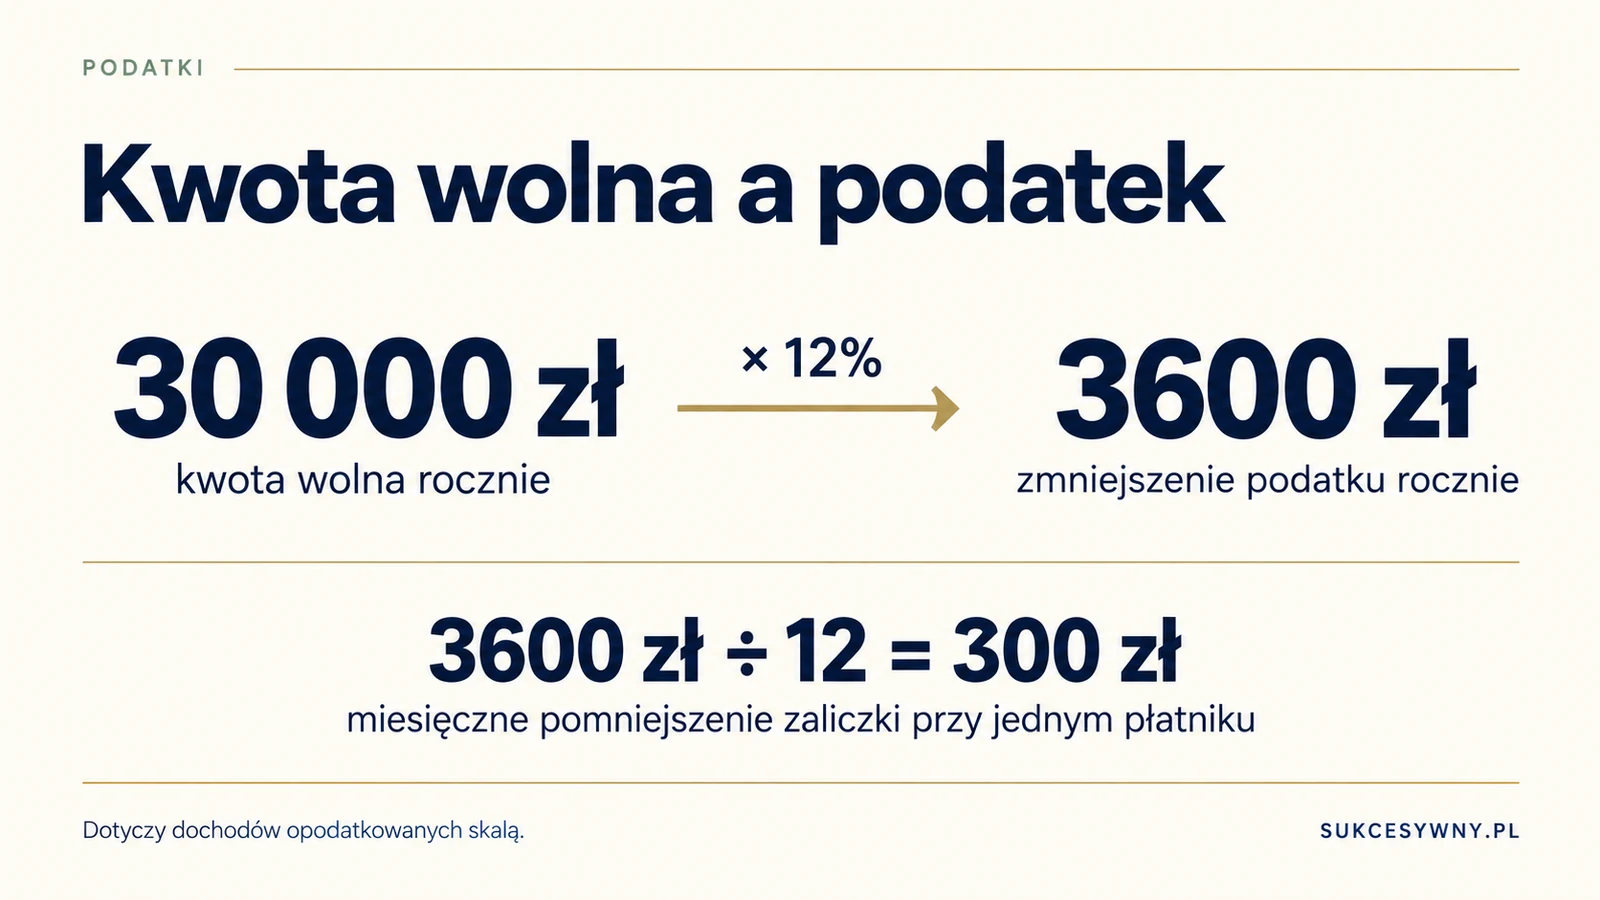
Roczna kwota wolna wynosi 30 000 zł. Wynika z konstrukcji skali: od podatku obliczonego według stawki 12% odejmuje się 3600 zł. Przy podstawie równej 30 000 zł te wartości się równoważą. Podstawę prawną stanowi art. 27 ustawy o podatku dochodowym od osób fizycznych.
30 000 zł nie jest kwotą, którą urząd skarbowy przelewa podatnikowi. To część podstawy opodatkowania, która nie powoduje powstania podatku według skali. Jeżeli w ciągu roku nie zapłacisz zaliczek i nie przysługuje Ci szczególna ulga z możliwością dodatkowego zwrotu, samo posiadanie niewykorzystanej kwoty wolnej nie tworzy wypłaty 3600 zł z urzędu.
| Parametr | Wartość w 2026 roku |
|---|---|
| Kwota wolna rocznie | 30 000 zł |
| Kwota zmniejszająca podatek rocznie | 3600 zł |
| Standardowe miesięczne pomniejszenie przy jednym płatniku | Do 300 zł |
| Pierwszy próg skali podatkowej | 120 000 zł podstawy opodatkowania |
| Stawka w pierwszym progu | 12% |
| Stawka od nadwyżki ponad próg | 32% |
Kwota wolna a kwota zmniejszająca podatek
Te pojęcia dotyczą tego samego mechanizmu, ale nie można używać ich zamiennie. Kwota wolna mówi o dochodzie, od którego nie powstaje podatek. Kwota zmniejszająca mówi o tym, o ile obniżasz obliczony podatek. Dla skali obowiązującej w 2026 roku zależność wygląda tak: 30 000 zł × 12% = 3600 zł.
Kwota 300 zł pojawia się przy miesięcznym poborze zaliczek, ponieważ 3600 zł dzielone przez 12 miesięcy daje właśnie 300 zł. Nie jest to miesięczny limit zarobków bez podatku. To maksymalne standardowe pomniejszenie zaliczki u jednego płatnika, jeżeli jest uprawniony do jego stosowania i obliczona zaliczka pozwala wykorzystać całe pomniejszenie.
Przy niskiej miesięcznej wypłacie podatek przed pomniejszeniem może wynosić np. 180 zł. Wtedy płatnik obniży go do zera, ale nie wypłaci dodatkowych 120 zł jako niewykorzystanej części miesięcznej kwoty. Ostateczne znaczenie ma całoroczne rozliczenie dochodów. Dlatego wynik jednego paska wynagrodzenia nie przesądza jeszcze o podatku za cały rok.
Czy 30 000 zł liczy się od wynagrodzenia brutto?
Nie należy porównywać kwoty wolnej bezpośrednio z sumą przelewów od pracodawcy ani z wynagrodzeniem brutto. W przypadku etatu do wyliczenia podatku dochodzi się przez koszty uzyskania przychodu, składki społeczne podlegające odliczeniu oraz inne właściwe odliczenia. Dopiero odpowiednio ustalona podstawa trafia do skali podatkowej. Osoby przed 26. urodzinami powinny osobno sprawdzić zasady ulgi dla młodych i jej połączenia z kwotą wolną.
Przychód, dochód, podstawa opodatkowania i pensja netto opisują różne wielkości. Dochód jest co do zasady przychodem pomniejszonym o koszty jego uzyskania. Podstawa może zostać następnie obniżona o przysługujące odliczenia. Wynagrodzenie netto to natomiast kwota po potrąceniach, która trafia na konto. Te wartości mogą się znacząco różnić.
Na przykładach etatu i działalności wyjaśniamy, czym różnią się przychód i dochód. Zobaczysz też, dlaczego wpływ na konto nie musi odpowiadać kwocie wykazanej w PIT.
Przykład: dwie osoby z takim samym rocznym przychodem nie muszą mieć identycznej podstawy podatku. Różnice mogą wynikać choćby z rodzaju umowy, kosztów uzyskania przychodu i uprawnienia do ulg. Z tego powodu proste hasło „do 2500 zł miesięcznie nie płacisz nic” wprowadza w błąd. Kwota wolna nie znosi składek społecznych ani składki zdrowotnej.
Jak obliczyć podatek z uwzględnieniem kwoty wolnej?
Do 120 000 zł podstawy roczny podatek według skali wynosi 12% podstawy pomniejszone o 3600 zł, przy czym wynik nie może być ujemny. Powyżej 120 000 zł oblicza się 10 800 zł oraz 32% nadwyżki ponad 120 000 zł. Nie stosuje się stawki 32% do całego dochodu tylko dlatego, że przekroczono próg.
| Roczna podstawa podatku | Podatek według skali |
|---|---|
| 30 000 zł | 0 zł |
| 40 000 zł | 1200 zł |
| 60 000 zł | 3600 zł |
| 100 000 zł | 8400 zł |
| 120 000 zł | 10 800 zł |
| 150 000 zł | 20 400 zł |
Tabela pokazuje wyłącznie podatek wynikający ze skali, przed ewentualnymi dalszymi ulgami od podatku. Podane kwoty są podstawami opodatkowania, nie pensjami brutto. Od rocznego podatku odejmuje się później pobrane lub wpłacone zaliczki. Dopiero to porównanie pozwala ustalić, czy w zeznaniu pojawi się dopłata, czy zwrot.
PIT-2. Jak kwota wolna wpływa na wypłatę?
Oświadczenie dotyczące pomniejszania zaliczek pozwala uwzględniać kwotę zmniejszającą już przy bieżących wypłatach. Przy jednym płatniku standardowe pomniejszenie to do 300 zł miesięcznie. Ministerstwo Finansów opisuje sposób złożenia i podział tej kwoty w wyjaśnieniach dotyczących PIT-2. Zobacz też, jak wypełnić PIT 2 i podzielić pomniejszenie między płatników.
Oświadczenie można złożyć także w trakcie roku. Nie trzeba składać go ponownie co roku, jeżeli stan faktyczny się nie zmienił. Pracodawca może przyjmować oświadczenia również przez własny system kadrowy. Znaczenie ma skuteczne przekazanie właściwej informacji, a nie samo pobranie i zapisanie formularza na komputerze.
Brak PIT-2 nie powoduje utraty rocznej kwoty wolnej. Zazwyczaj oznacza wyższe zaliczki w trakcie roku i możliwość ich rozliczenia w zeznaniu rocznym. Nie można jednak z góry obiecać konkretnego zwrotu. Jego wysokość zależy również od innych dochodów, zaliczek, ulg i sposobu rozliczenia.
Dwie prace albo emerytura i etat. Ile kwot wolnych przysługuje?
Jednej osobie przysługuje jedna roczna kwota wolna dla dochodów opodatkowanych skalą. Drugi etat, kolejna umowa zlecenia czy emerytura nie tworzą dodatkowych 30 000 zł. Dochody objęte skalą są łączone przy rozliczeniu rocznym, nawet jeżeli poszczególni płatnicy w trakcie roku nie znają wszystkich Twoich przychodów.
Przykład: z pierwszego źródła masz 20 000 zł podstawy, a z drugiego kolejne 20 000 zł. Łącznie daje to 40 000 zł i 1200 zł podatku według skali, przed innymi ulgami. Nie można potraktować obu kwot oddzielnie i stwierdzić, że podatek wynosi zero, bo każda z nich jest niższa od 30 000 zł.
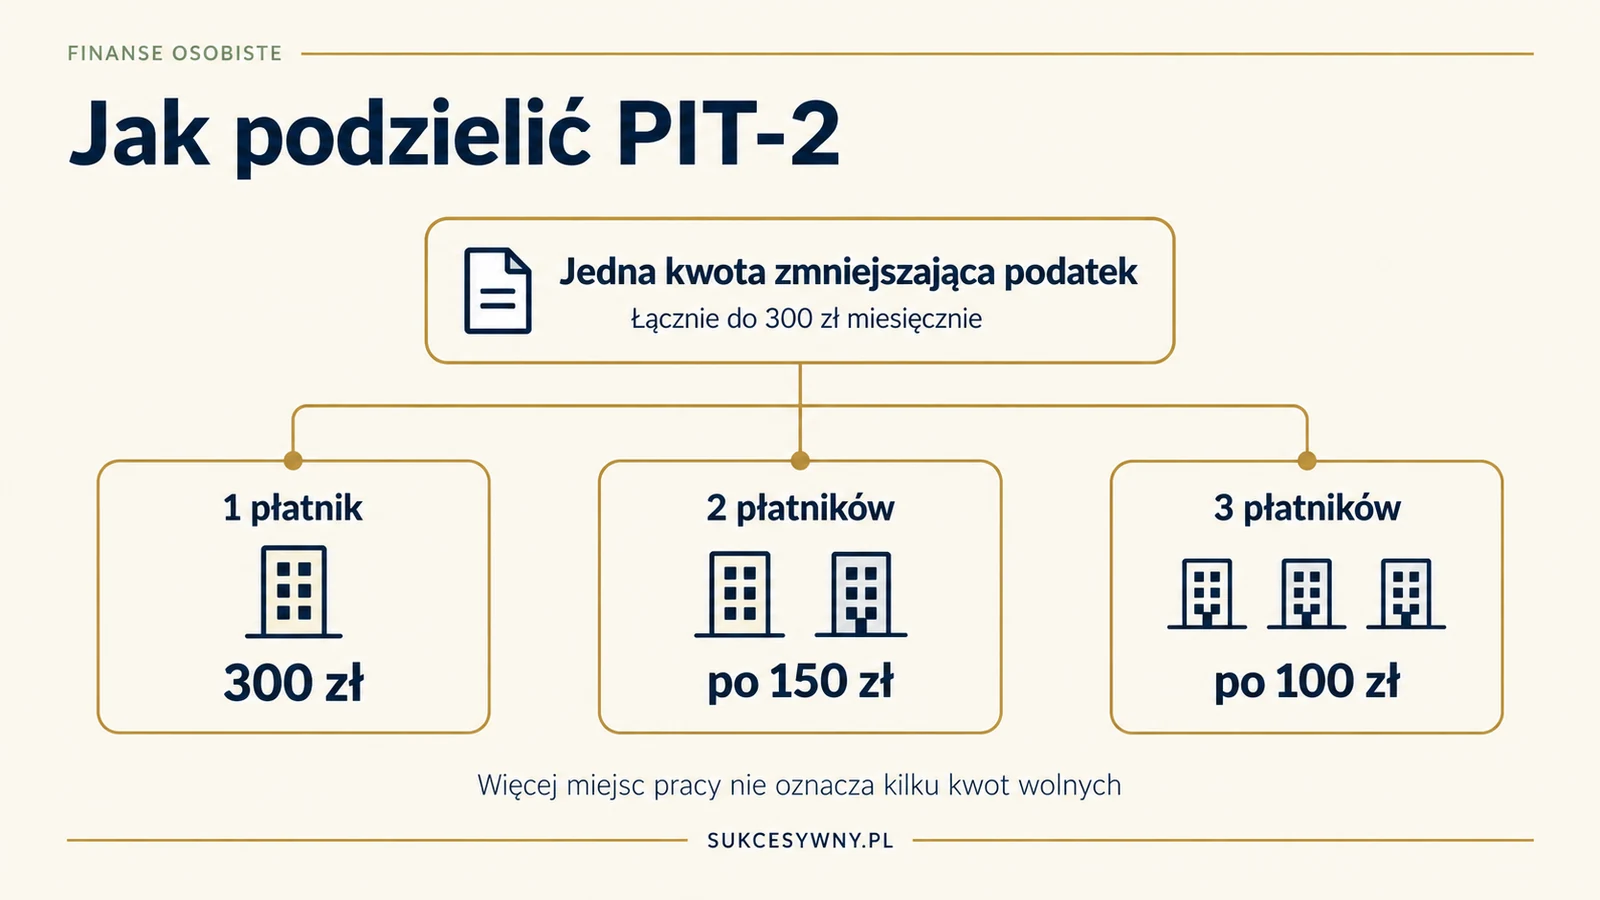
Miesięczne pomniejszenie można rozdzielić między maksymalnie trzech płatników. Przy dwóch wynosi ono po 150 zł, a przy trzech po 100 zł. Można też pozostawić całe 300 zł u jednego. Łączna zastosowana miesięczna kwota nie powinna przekraczać 300 zł. Przy emeryturze i pracy sprawdź, co uwzględnia już organ rentowy, zanim złożysz kolejne oświadczenie u pracodawcy.
Czy przedsiębiorca może korzystać z kwoty wolnej?
Tak, jeżeli dochody z działalności rozlicza według skali podatkowej. Kwota wolna nie przysługuje natomiast do dochodów opodatkowanych podatkiem liniowym ani do przychodów objętych ryczałtem. Jeżeli przedsiębiorca ma jednocześnie etat opodatkowany skalą, nie oznacza to dwóch kwot wolnych dla tych samych dochodów rozliczanych według skali.
Szczególnej uwagi wymaga łączenie działalności na skali z etatem. Przedsiębiorca uwzględnia kwotę zmniejszającą przy samodzielnym obliczaniu zaliczek. Jeżeli pracodawca również pomniejsza zaliczki na podstawie oświadczenia, w ciągu roku może zostać wykorzystana zbyt duża kwota. Skutkiem bywa dopłata w zeznaniu, a nie odebranie prawa do kwoty wolnej.
Przy kilku źródłach dochodu dobrze jest sprawdzić zaliczki przed końcem roku, zamiast oceniać podatek wyłącznie po wysokości miesięcznych przelewów. Pomocne są informacje od płatników, ewidencja dochodu z działalności i dane o odliczeniach. Jeżeli rozliczenie obejmuje również przychody zagraniczne lub szczególne zwolnienia, trzeba uwzględnić właściwe dla nich zasady.
Wspólne rozliczenie małżonków a kwota wolna
Przy spełnieniu warunków wspólnego rozliczenia podatek oblicza się od połowy łącznych dochodów małżonków, a następnie mnoży przez dwa. Mechanizm może być korzystny zwłaszcza wtedy, gdy jedna osoba zarabia znacznie więcej od drugiej albo jedna nie osiąga dochodów objętych skalą. Własne kwoty porównasz w kalkulatorze wspólnego rozliczenia małżonków.
Przykład: jeden małżonek ma 60 000 zł podstawy opodatkowania, drugi nie ma dochodu. Przy dopuszczalnym wspólnym rozliczeniu połowa łącznej podstawy wynosi 30 000 zł, więc podatek według skali jest zerowy. Nie oznacza to jednak, że każdy podatnik może samodzielnie wpisać sobie kwotę wolną 60 000 zł. Wynik wynika ze wspólnego rozliczenia i spełnienia jego ustawowych warunków.
Czy kwota wolna obejmuje odsetki, IKZE i darowizny?
Zwykłe odsetki od lokaty czy obligacji są rozliczane według odrębnych zasad. Kwota wolna na skali nie powoduje, że pierwsze 30 000 zł takich odsetek staje się nieopodatkowane. Mechanizm opisujemy w poradniku o podatku Belki.
Wpłata na IKZE może natomiast obniżyć odpowiednią podstawę opodatkowania w granicach limitu i ustawowych zasad. Jeżeli jednak podatek według skali już wynosi zero, odliczenie nie tworzy automatycznie dodatkowej wypłaty z urzędu. Warto policzyć faktyczny efekt, korzystając z wyjaśnienia odliczenia IKZE od podatku.
Darowizny podlegają jeszcze innym regułom. Limit dla darowizny i kwota wolna w PIT nie są jednym wspólnym limitem. Przelewu od rodzica nie należy dopisywać do wynagrodzenia tylko po to, aby sprawdzić przekroczenie 30 000 zł. Właściwy tryb opisuje artykuł o darowiźnie pieniędzy od rodziców.
Najczęstsze pytania o kwotę wolną
Czy po przekroczeniu 30 000 zł tracę całą kwotę wolną?
Nie. Podatek zaczyna obciążać nadwyżkę, zgodnie ze skalą. Przy podstawie 40 000 zł wynosi 1200 zł, a nie 4800 zł. Nie występuje mechanizm, w którym przekroczenie granicy choćby o złotówkę usuwa całe pomniejszenie.
Czy praca tylko przez część roku zmniejsza kwotę wolną?
Samo rozpoczęcie lub zakończenie pracy w trakcie roku nie dzieli rocznej kwoty wolnej proporcjonalnie do liczby przepracowanych miesięcy. Przy zwykłym rocznym rozliczeniu według skali nadal uwzględnia się roczną kwotę. Osobno należy ocenić przypadki zmiany rezydencji podatkowej i dochodów zagranicznych.
Czy kwota wolna od podatku chroni pieniądze przed komornikiem?
Nie. Kwota wolna od zajęcia na rachunku bankowym to odrębny mechanizm. Nie wynosi automatycznie 30 000 zł rocznie tylko dlatego, że tyle wynosi kwota wolna w PIT. Podatek i zajęcie rachunku trzeba sprawdzać według różnych przepisów.