Weksel in blanco to podpisany dokument wekslowy, który w chwili wystawienia nie zawiera wszystkich potrzebnych elementów, najczęściej kwoty do zapłaty. Brak wpisanej sumy nie oznacza braku odpowiedzialności. Wierzyciel może uzupełnić dokument na zasadach uzgodnionych z wystawcą, dlatego przed podpisaniem trzeba sprawdzić zarówno sam weksel, jak i porozumienie dotyczące jego wypełnienia.
Najważniejsze pytania brzmią: jaki dług zabezpieczasz, kiedy wolno uzupełnić weksel, jak wylicza się należność i co stanie się z oryginałem po rozliczeniu umowy. Sama informacja, że dokument jest „tylko formalnością”, nie daje odpowiedzi na żadne z nich.
Co to jest weksel in blanco i do czego służy?
Weksel bywa zabezpieczeniem pożyczki, kredytu firmowego, leasingu, rozliczeń między przedsiębiorcami albo wykonania umowy o dofinansowanie. W typowym wekslu własnym wystawca przyrzeka zapłatę osobie wskazanej w dokumencie. Wersja in blanco pozwala pozostawić określone pola do późniejszego uzupełnienia, gdy wystąpi sytuacja przewidziana w porozumieniu.
To istotna różnica wobec zwykłego potwierdzenia, że ktoś otrzymał pieniądze. Dokument może być podstawą dochodzenia roszczenia wekslowego. Nie należy go podpisywać bez ustalenia, jaką pełni funkcję i kto będzie przechowywał oryginał.
Sam weksel nie zastępuje analizy warunków finansowania. Jeśli dopiero wybierasz formę pożyczenia pieniędzy, najpierw sprawdź różnice między kredytem a pożyczką. W obu przypadkach zabezpieczenie jest osobnym elementem, który może zwiększyć konsekwencje niespłacenia zobowiązania.
Weksel a deklaracja wekslowa. Dlaczego potrzebujesz obu dokumentów?
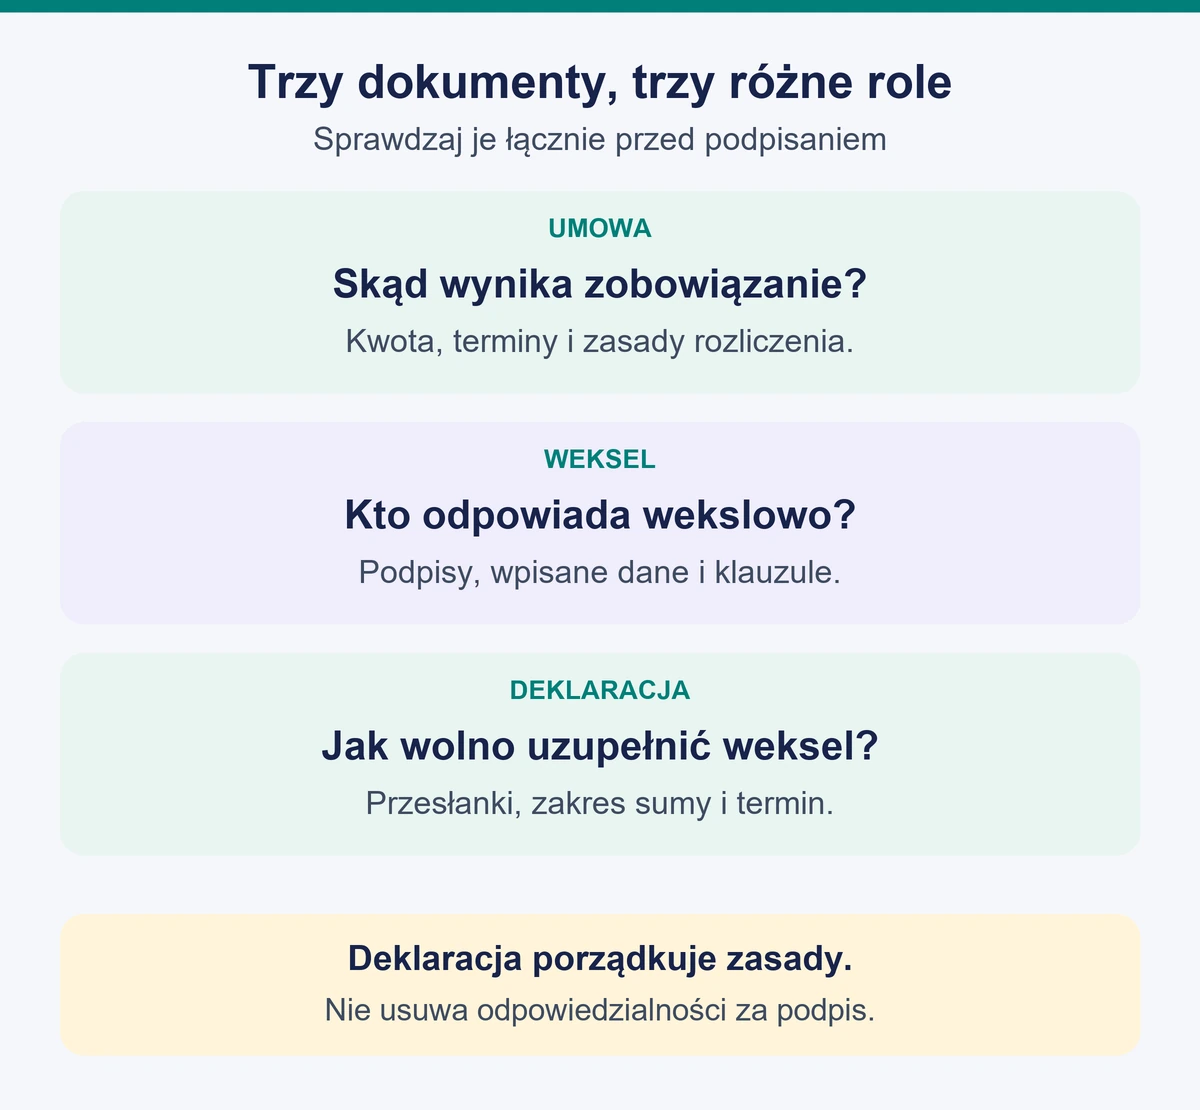
Weksel i deklaracja pełnią odmienne funkcje. Na wekslu składasz podpis tworzący podstawę odpowiedzialności wekslowej. Deklaracja opisuje porozumienie o tym, w jakich okolicznościach i w jaki sposób dokument może zostać uzupełniony. Z kolei umowa pożyczki, leasingu lub dofinansowania określa zabezpieczane zobowiązanie.
| Dokument | Na jakie pytanie odpowiada? | Co porównać? |
|---|---|---|
| Umowa podstawowa | Skąd wynika zobowiązanie i jak należy je wykonać? | Kwotę, terminy, koszty oraz sytuacje wymagające zwrotu pieniędzy. |
| Weksel in blanco | Kto zaciąga zobowiązanie wekslowe i na czyją rzecz? | Podpisy, wpisane dane, puste pola i dodatkowe klauzule. |
| Deklaracja wekslowa | Kiedy i w jakich granicach można wypełnić weksel? | Zakres zabezpieczenia, sposób ustalenia sumy, terminy i zawiadomienie. |
Brak pisemnej deklaracji nie unieważnia automatycznie weksla. Porozumienie o jego uzupełnieniu może istnieć także w innej formie, lecz późniejsze udowodnienie ustaleń staje się trudniejsze. Z tego powodu warto żądać czytelnych zasad na piśmie i zachować ich kopię. Rozdzielenie funkcji obu dokumentów wyjaśnia również oficjalna instrukcja KOWR dotycząca zabezpieczeń. Jej szczegółowe procedury obowiązują jednak przy umowach tej instytucji, a nie przy każdym wekslu.
Co sprawdzić przed podpisaniem weksla in blanco?
Poproś o komplet dokumentów przed spotkaniem. Czytaj je łącznie, ponieważ ograniczenie zapisane w jednym miejscu może nie odpowiadać szerokiemu upoważnieniu w innym. Przy większej kwocie, poręczeniu za inną osobę lub niejasnych zapisach rozsądne jest sprawdzenie dokumentów przez prawnika przed złożeniem podpisu.
- Konkretną umowę. Powinna być możliwa do zidentyfikowania po stronach, numerze i dacie. Zapis obejmujący wszystkie obecne i przyszłe zobowiązania wymaga szczególnej uwagi.
- Zakres kwoty. Ustal, czy zabezpieczenie obejmuje kapitał, odsetki, opłaty, kary lub koszty dochodzenia należności. Sprawdź, czy można uzgodnić kwotowy limit.
- Powód wypełnienia. Co musi się wydarzyć: brak konkretnej płatności, skuteczne wypowiedzenie umowy czy obowiązek zwrotu dofinansowania?
- Termin i zawiadomienie. Sprawdź zasady wpisania daty płatności oraz sposób poinformowania o wypełnieniu. Nie zakładaj, że każdy wierzyciel musi uprzedzać z identycznym wyprzedzeniem.
- Osoby i podpisy. Ustal, czy podpisujesz jako wystawca, reprezentant spółki czy poręczyciel. Są to różne role.
- Zakończenie zabezpieczenia. Dokumenty powinny pozwalać ustalić, kiedy nastąpi zwrot oryginału albo inne dopuszczalne zakończenie jego przechowywania.
Zachowaj kopię podpisanego weksla, deklaracji i umowy. Sfotografuj również odwrotną stronę, jeśli znajdują się na niej wpisy. Nie wystarcza pusty wzór otrzymany wcześniej pocztą. Przy zmianie adresu do korespondencji zaktualizuj go zgodnie z umową, aby nie przeoczyć zawiadomienia.
Również przy pożyczce od rodziny warto oddzielić zaufanie od dokumentacji. Weksel nie powinien być dodawany automatycznie do każdej rodzinnej umowy. Jego skutki trzeba rozumieć tak samo jak przy finansowaniu od instytucji.
„Nie na zlecenie” i „bez protestu”. Co oznaczają te klauzule?
Klauzula „nie na zlecenie” ogranicza sposób przenoszenia weksla. Wyłącza przeniesienie przez indos, czyli szczególny mechanizm obrotu wekslowego. Nie oznacza jednak całkowitego zakazu przekazania wierzytelności innej osobie. Pozostaje możliwość przeniesienia w formie i ze skutkami zwykłego przelewu wierzytelności.
Weksel wręczany przedsiębiorcy w celu spełnienia lub zabezpieczenia wierzytelności z umowy zawartej z konsumentem powinien zawierać taką klauzulę albo równoważne zastrzeżenie. Wynika to z art. 11a Prawa wekslowego. Przepis obejmuje ochronę konsumenta, więc nie należy bez sprawdzenia przenosić wszystkich jego zasad na umowy zawierane między firmami.
Z kolei „bez protestu” odnosi się do formalnej czynności stwierdzającej określone zdarzenia związane z wekslem. Nie oznacza „bez prawa do sprzeciwu”, zgody na każdą kwotę ani rezygnacji z obrony w sądzie. Nazwa bywa myląca, dlatego nie warto interpretować jej wyłącznie potocznie.
Czy wierzyciel może wpisać dowolną kwotę?
Upoważnienie do uzupełnienia dokumentu ma określone granice. W relacji z pierwotnym wierzycielem można podnosić, że weksel wypełniono niezgodnie z porozumieniem. Znaczenie mają jednak treść dokumentów, stan rozliczeń i dowody. Nie wystarczy samo przekonanie, że żądanie jest za wysokie.
Przykład: pożyczka wynosiła 20 000 zł, ale 8000 zł kapitału zostało już spłacone. Załóżmy, że cała pozostała należność jest wymagalna, a porozumienie pozwala doliczyć 300 zł prawidłowo obliczonych odsetek i żadnych innych kosztów.
| Element rozliczenia | Kwota w przykładzie |
|---|---|
| Początkowy kapitał | 20 000 zł |
| Spłacony kapitał | 8000 zł |
| Kapitał pozostały do zapłaty | 12 000 zł |
| Odsetki objęte zabezpieczeniem | 300 zł |
| Suma wynikająca z przyjętych założeń | 12 300 zł |
To przykład obliczeniowy, a nie reguła ustalania każdej sumy wekslowej. Pokazuje, dlaczego porównujesz żądanie z pozostałym zobowiązaniem, a nie wyłącznie pierwotną kwotą finansowania. Przy ratach trzeba dodatkowo ustalić, które należności już stały się wymagalne i czy doszło do skutecznego wypowiedzenia umowy.
Gdy weksel trafił do kolejnego posiadacza, możliwość powołania się na ustalenia z pierwszym wierzycielem może być ograniczona. Art. 10 Prawa wekslowego wiąże ochronę przed uzupełnieniem niezgodnym z porozumieniem także ze sposobem nabycia dokumentu, złą wiarą lub rażącym niedbalstwem posiadacza. To jeden z powodów, dla których sposób przenoszenia weksla jest ważny już przy podpisywaniu.
Poręczenie wekslowe. Podpis może oznaczać własny obowiązek zapłaty
Poręczenie wekslowe, nazywane awalem, zabezpiecza zapłatę całości albo części sumy. Poręczyciel odpowiada tak jak osoba, za którą poręczył. Wierzyciel może dochodzić zapłaty także od niego, bez obowiązku wcześniejszego wyczerpania prób odzyskania pieniędzy od wystawcy.
Szczególnej ostrożności wymaga prośba o podpisanie przedniej strony dokumentu „tylko jako świadek”. Zgodnie z Prawem wekslowym sam podpis w tym miejscu może oznaczać poręczenie, z wyjątkami dotyczącymi podpisu wystawcy lub trasata. Nie dopisuj podpisu bez ustalenia jego roli.
Awal nie jest identyczny ze zwykłym poręczeniem cywilnym. Odpowiedzialność wekslowa poręczyciela może pozostać ważna mimo nieważności zobowiązania osoby, za którą poręczył, z wyjątkiem wady formalnej wskazanej w ustawie. Dlatego zapewnienie, że „w razie problemu umowa i tak upadnie”, nie jest wystarczającym zabezpieczeniem poręczyciela.
Kto podpisuje weksel firmy i czy potrzebny jest notariusz?
Przy jednoosobowej działalności i przy spółce nie podpisujesz dokumentów w identycznej roli. W przypadku spółki trzeba sprawdzić zasady reprezentacji oraz ewentualne pełnomocnictwo. Weksel powinien jasno wskazywać, w czyim imieniu złożono podpis. Podpisanie go bez umocowania albo z przekroczeniem jego granic może prowadzić do osobistej odpowiedzialności osoby podpisującej.
Nie istnieje ogólna zasada, że każdy weksel in blanco wymaga wizyty u notariusza. Obowiązek poświadczenia podpisów może natomiast wynikać z warunków konkretnego programu, umowy lub sposobu reprezentacji. Instytucja udzielająca dotacji może wymagać własnego formularza i wskazanej procedury. Nie stosuj wzoru z przypadkowej strony zamiast dokumentów właściwych dla swojej sprawy.
Co zrobić z wekslem po spłacie zobowiązania?
Po zakończeniu spłaty sprawdź rozliczenie całej umowy i los dokumentu zabezpieczenia. Samo saldo zero w aplikacji nie potwierdza jeszcze, że oryginał weksla został zwrócony.
W przypadku objętym art. 11a Prawa wekslowego przedsiębiorca ma obowiązek niezwłocznie zwrócić weksel wystawcy po spełnieniu świadczenia z umowy zawartej z konsumentem. Warto wystąpić o potwierdzenie całkowitego rozliczenia i ustalić sposób odbioru oryginału.
Przy innych zabezpieczeniach trzeba sprawdzić zasady konkretnej umowy. Dotacja może wymagać utrzymywania zabezpieczenia także przez okres wykonywania dalszych obowiązków, a nie tylko do wydania pieniędzy. Niektóre programy przewidują komisyjne zniszczenie dokumentu po zamknięciu umowy i sporządzenie protokołu. Takiej procedury nie należy utożsamiać z ustawowym obowiązkiem zwrotu weksla konsumentowi.
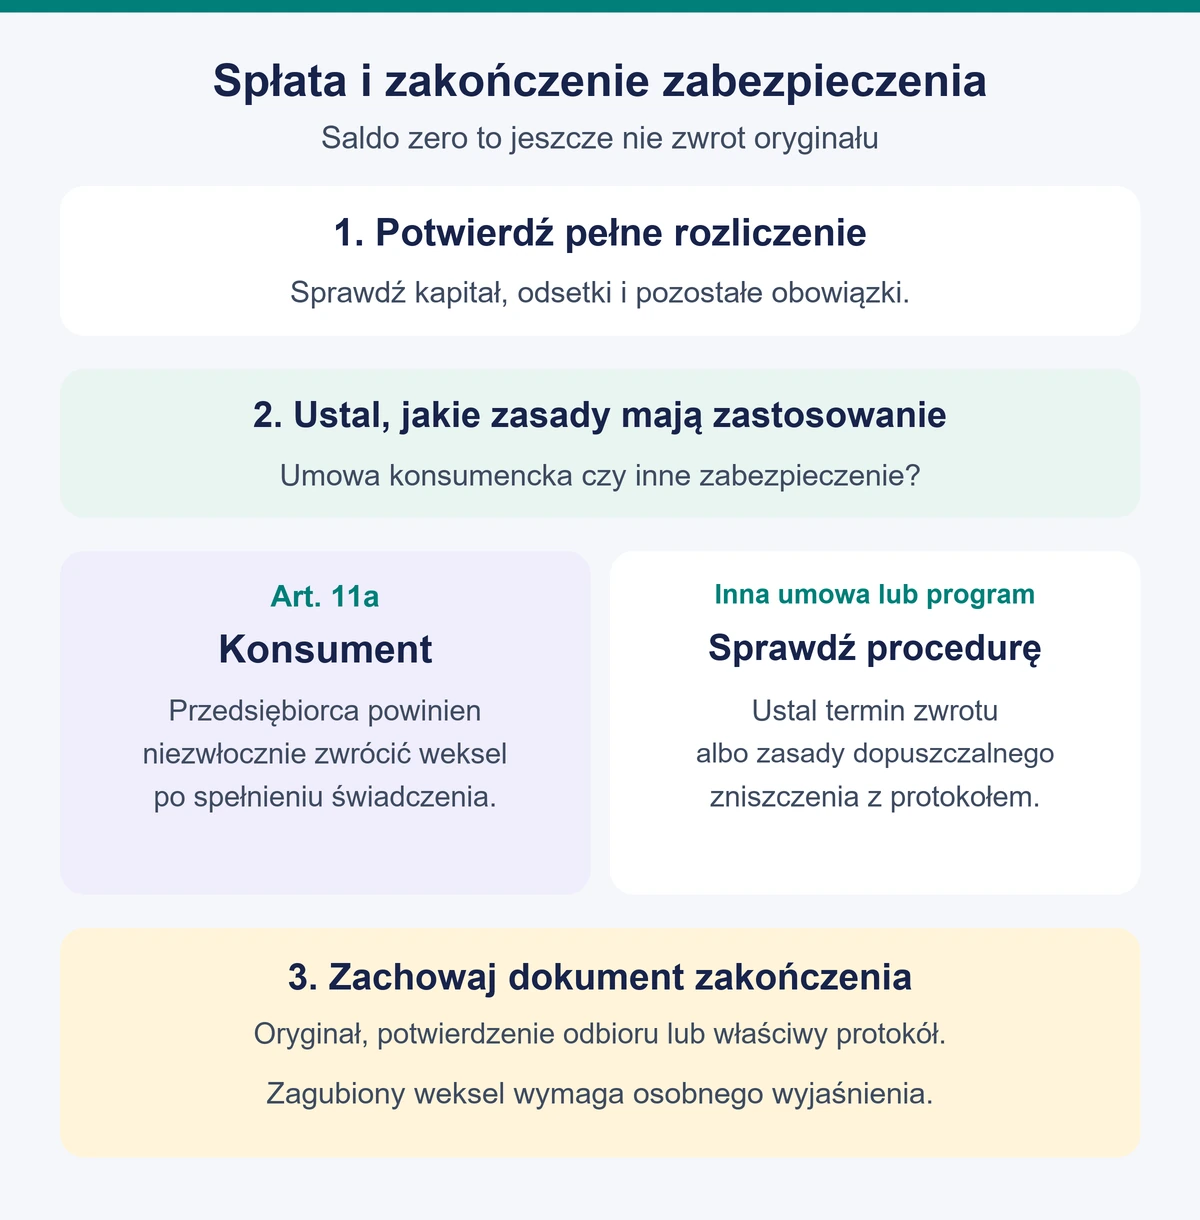
Jeżeli wierzyciel twierdzi, że zgubił weksel, poproś o pisemne wyjaśnienie i ustalenie dalszych działań. Zgubienie nie jest tym samym co zwrot ani udokumentowane zniszczenie. Prawo przewiduje postępowanie dotyczące zaginionych weksli, lecz wybór właściwej ścieżki wymaga oceny dokumentów.
Przy wcześniejszej spłacie kredytu konsumenckiego osobną kwestią pozostaje rozliczenie prowizji i pozostałych kosztów. Zwrot weksla oraz ewentualny zwrot części kosztów to różne sprawy, które warto doprowadzić do końca.
Weksel został wypełniony albo przyszedł nakaz zapłaty. Jak reagować?
Najpierw ustal, czy otrzymujesz wezwanie od wierzyciela, czy pismo sądowe. Zapisz datę doręczenia, zachowaj kopertę i przeczytaj pouczenie. Zgromadź umowę, deklarację, kopię weksla, potwierdzenia wpłat, wypowiedzenie i korespondencję. Poproś o szczegółowe wyliczenie żądania, ale nie traktuj takiej prośby jako zastępstwa odpowiedzi do sądu.
Reklamacja nie zastępuje środka zaskarżenia. Jeżeli doręczono nakaz zapłaty, trzeba ustalić właściwy sposób i termin jego zakwestionowania zgodnie z pouczeniem. Pomoc prawnika jest szczególnie ważna, gdy kwestionujesz podpis, wysokość sumy, zgodność uzupełnienia z porozumieniem lub status nowego wierzyciela.
Konsument nie traci ochrony przed niedozwolonymi postanowieniami umowy tylko dlatego, że pożyczkę zabezpieczono wekslem. Potwierdza to opisana przez Rzecznika Finansowego sprawa dotycząca kontroli umowy przez sąd. Nie oznacza to jednak automatycznego oddalenia każdego żądania ani możliwości zignorowania nakazu.
Jeżeli wysokość długu jest prawidłowa, lecz pojawia się problem ze spłatą, można równolegle rozmawiać o rozwiązaniu umownym, takim jak restrukturyzacja kredytu. Same negocjacje nie zmieniają terminów sądowych. Uzgodniona zmiana harmonogramu powinna uwzględniać również dalszy los zabezpieczenia.
Najczęstsze pytania o weksel in blanco
Czy weksel in blanco jest bezpieczny?
Ryzyko zależy od zabezpieczanej umowy, treści porozumienia, wpisanych klauzul oraz roli podpisującego. Dokładna deklaracja i zachowane kopie pomagają wykazać ustalenia, ale nie eliminują odpowiedzialności ani możliwości sporu.
Czy można odwołać podpisany weksel?
Nie ma uniwersalnej procedury, w której jednostronne oświadczenie o cofnięciu podpisu usuwa wszystkie skutki dokumentu. Zakończenie zabezpieczenia trzeba powiązać z umową i sytuacją prawną. Zmiana zdania po podpisaniu nie daje sama w sobie gwarancji zwolnienia z odpowiedzialności.
Kiedy przedawnia się weksel in blanco?
Nie liczy się automatycznie trzech lat od złożenia podpisu na pustym dokumencie. Dla roszczenia przeciw wystawcy weksla własnego zasadniczy termin wynosi trzy lata od płatności weksla. Osobno trzeba zbadać zabezpieczoną wierzytelność, moment i dopuszczalność uzupełnienia oraz zdarzenia wpływające na bieg przedawnienia. Inne role wekslowe mogą oznaczać inne terminy.
Czy brak daty płatności oznacza nieważność?
Nie automatycznie. Prawo wekslowe przewiduje sytuacje, w których brak określonego elementu jest zastępowany regułą ustawową, na przykład weksel własny bez terminu płatności uznaje się za płatny za okazaniem. Ocena formalna wymaga obejrzenia całego dokumentu, a nie jednego pustego pola.
Czy można podpisać weksel bez otrzymania deklaracji?
Nie warto podejmować takiej decyzji bez poznania zasad uzupełnienia. Poproś o pisemne porozumienie przed podpisaniem i zachowaj komplet dokumentów. Późniejszy spór o ustne zapewnienia jest znacznie trudniejszy niż sprawdzenie warunków na początku.