Restrukturyzacja kredytu polega na uzgodnieniu z bankiem nowych warunków spłaty, które mają pomóc w obsłudze zadłużenia. Może oznaczać niższą ratę, dłuższy okres kredytowania, zmianę dnia płatności albo czasowe odroczenie części raty. Nie oznacza automatycznego umorzenia długu. Samo wysłanie wniosku również nie pozwala przestać płacić według dotychczasowego harmonogramu.
Jeżeli rata przestała mieścić się w budżecie, najważniejsze są trzy pytania: ile możesz rzeczywiście płacić, jak długo potrwają trudności i ile będzie kosztowała proponowana zmiana. Poniżej pokazujemy, jak przygotować wniosek, odczytać propozycję banku i nie pomylić chwilowej ulgi z trwałym rozwiązaniem problemu.
Na czym polega restrukturyzacja kredytu?
Bank i kredytobiorca ustalają zmianę sposobu obsługi istniejącego zobowiązania. Zwykle wymaga to aneksu lub ugody oraz nowego harmonogramu. Rozmowa przez telefon czy deklaracja, że wpłacisz pieniądze w przyszłym tygodniu, nie musi jeszcze oznaczać zawarcia takiego porozumienia. Zawsze sprawdź, jaki dokument otrzymałeś i od kiedy obowiązuje.
Restrukturyzacja może dotyczyć kredytu gotówkowego, hipotecznego, a także zadłużenia na karcie lub w limicie rachunku. Dostępne rozwiązania zależą od produktu, umowy, etapu zadłużenia i oceny banku. Nie każdy problem da się rozwiązać tym samym mechanizmem.
To również coś innego niż sądowe postępowanie restrukturyzacyjne przedsiębiorcy. W tym poradniku opisujemy przede wszystkim zmianę warunków spłaty kredytu osoby fizycznej w uzgodnieniu z kredytodawcą.
Kiedy złożyć wniosek o restrukturyzację?
Warto skontaktować się z bankiem już wtedy, gdy przewidujesz trudność z następnymi ratami. Nie trzeba celowo doprowadzać do zaległości, żeby rozpocząć rozmowę. Przykładowe powody to utrata części dochodu, choroba, przerwa między zatrudnieniami albo trwały wzrost niezbędnych wydatków.
Najpierw określ charakter problemu. Jeżeli pensja zaczęła wpływać kilka dni po terminie raty, wystarczającą zmianą może być przesunięcie dnia płatności. Jeżeli miesięczny dochód trwale spadł, samo przesunięcie daty nie zwiększy pieniędzy dostępnych na spłatę. Krótkie odroczenie też nie rozwiąże sytuacji, w której po jego zakończeniu nadal nie będzie Cię stać na ratę.
Sprawdź również polisę powiązaną z kredytem. Ubezpieczenie może obejmować określone zdarzenia, ale zakres ochrony i wyłączenia wynikają z dokumentów. Zgłoszenie szkody do ubezpieczyciela i wniosek do banku to odrębne czynności.
Jakie warunki kredytu można zmienić?
| Możliwa zmiana | Co daje | Co trzeba sprawdzić |
|---|---|---|
| Inny dzień płatności | Dopasowanie raty do terminu wpływu dochodu | Rozliczenie okresu między starym a nowym terminem |
| Czasowa spłata samych odsetek | Przejściowe odciążenie budżetu przez odroczenie kapitału | Wysokość rat po zakończeniu ulgi i pozostały okres spłaty |
| Przejściowo niższe raty | Mniejsze obciążenie w ustalonym okresie | Sposób rozłożenia odroczonej części długu |
| Wydłużenie okresu kredytu | Rozłożenie kapitału na większą liczbę rat | Nową sumę odsetek i datę ostatniej płatności |
| Zamiana limitu na raty | Spłatę wykorzystanego zadłużenia według harmonogramu | Dalszą dostępność karty lub limitu i zasady ich zamknięcia |
Takie formy występują w procedurach bankowych, ale powyższa tabela nie jest katalogiem świadczeń należnych każdemu klientowi. Bank może zaproponować inną zmianę niż ta, o którą prosisz. Może też uznać, że proponowana rata nie pozwoli obsługiwać długu.
Przy odroczeniu kapitału istotne są nadal naliczane odsetki. Szczegóły tego mechanizmu wyjaśniamy w poradniku o karencji w spłacie kredytu. Nie zakładaj, że sformułowanie „zawieszenie rat” zawsze oznacza brak jakiejkolwiek płatności.
Wniosek o restrukturyzację kredytu krok po kroku
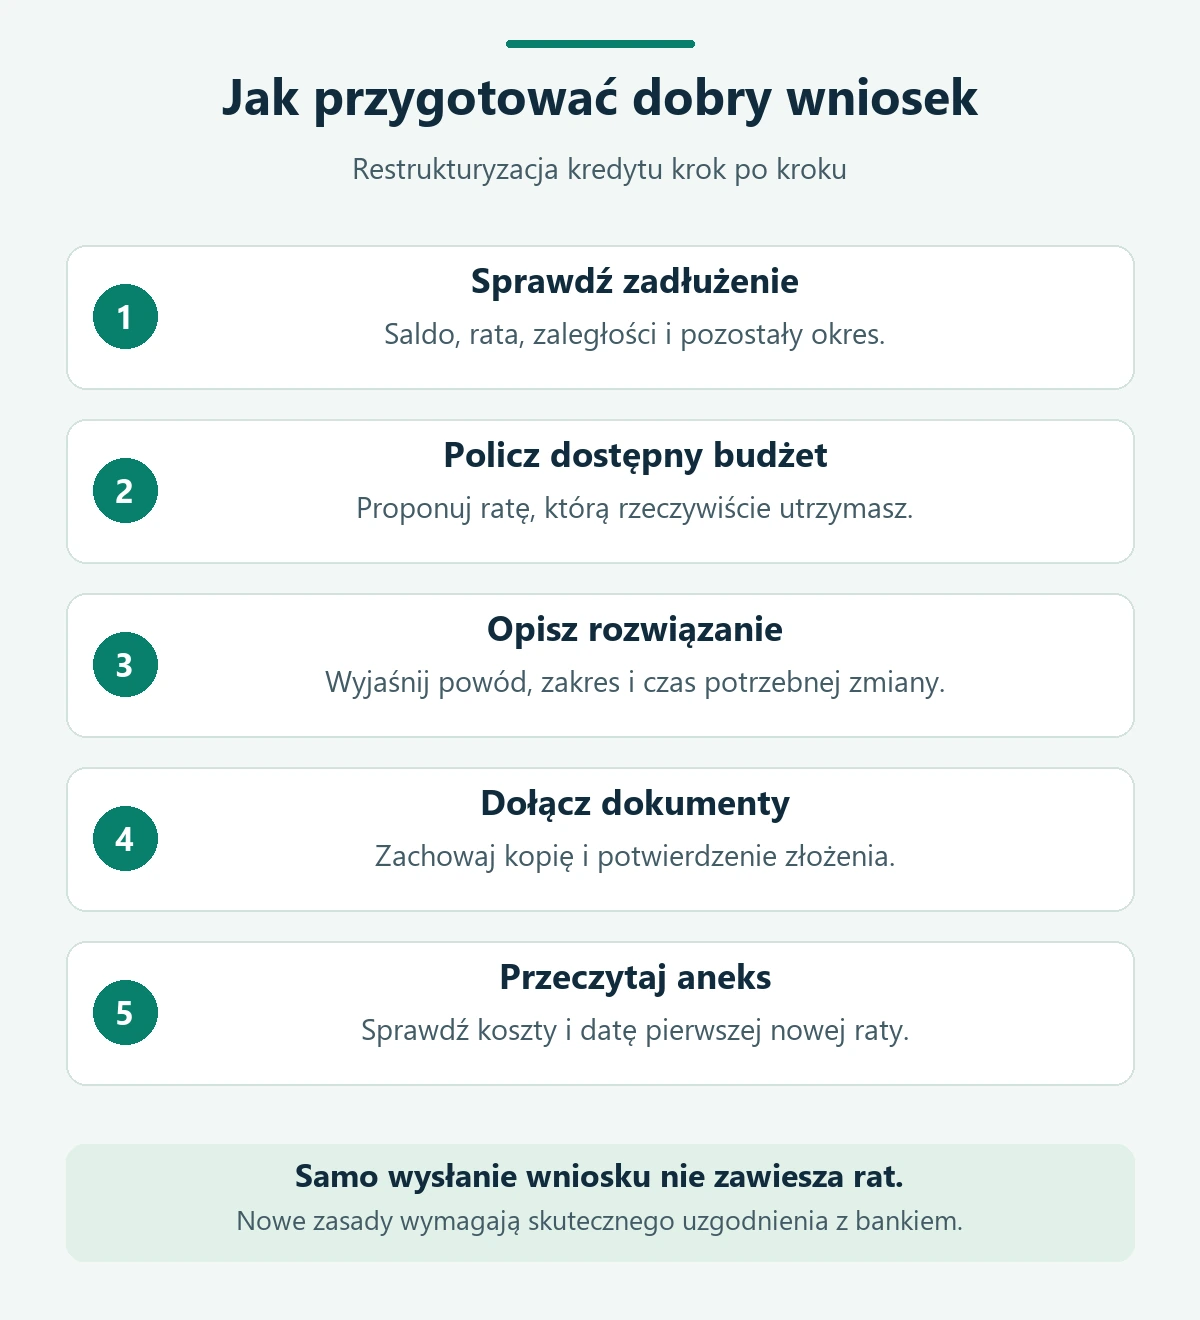
1. Spisz aktualny stan zadłużenia
Przygotuj numer umowy, saldo kapitału, wysokość raty, datę najbliższej płatności i liczbę pozostałych rat. Jeżeli występują zaległości, oddziel je od bieżącej raty. Ustal również, czy wskazana przez bank kwota zawiera już odsetki za opóźnienie lub inne należności.
Zapisz wszystkie pozostałe zobowiązania. Wniosek dotyczący jednego banku nie zmienia umów w innych instytucjach. Jeśli kilka rat obciąża ten sam budżet, propozycja dla jednego wierzyciela musi uwzględniać także pozostałe płatności.
2. Policz ratę, którą możesz utrzymać
Od regularnych dochodów odejmij niezbędne koszty mieszkania, jedzenia, dojazdów, leczenia i utrzymania rodziny oraz inne zobowiązania. Uwzględnij wydatki nieregularne. Nie opieraj deklaracji na premii, której nie masz zagwarantowanej, ani na założeniu, że przez kilka lat nie pojawi się żaden nieprzewidziany koszt.
Przykładowo, jeżeli po obowiązkowych wydatkach zostaje 1000 zł, deklaracja raty 990 zł pozostawia tylko 10 zł marginesu. To sygnał do ponownego przeliczenia budżetu, a nie automatyczny dowód, że taką ratę można bezpiecznie zaakceptować.
3. Opisz przyczynę i proponowane rozwiązanie
Wyjaśnij, co się zmieniło, od kiedy i czy spodziewasz się poprawy. Zamiast samego zdania „proszę o pomoc” podaj konkretną propozycję: niższa rata przez wskazany okres, dłuższa spłata albo inny termin pobierania płatności. Ostateczne parametry wymagają uzgodnienia z bankiem.
Dołącz dokumenty odpowiadające sytuacji, na przykład potwierdzenie aktualnych dochodów, dokument dotyczący zakończenia zatrudnienia albo ponoszonych kosztów. Bank może wymagać własnego formularza i dodatkowych załączników. Przy wspólnym kredycie sprawdź wymagania wobec wszystkich kredytobiorców.
4. Wyślij wniosek właściwą drogą
Skorzystaj z kanału wskazanego przez bank: bankowości elektronicznej, formularza, placówki lub korespondencji. Zachowaj potwierdzenie złożenia oraz kopię załączników. Jeżeli wysyłasz dokumenty elektronicznie, sprawdź adres odbiorcy na oficjalnej stronie banku.
Zapytaj o przewidywany termin odpowiedzi, brakujące dokumenty i sposób kontaktu. Nie ma jednego terminu rozpatrzenia każdego wniosku we wszystkich bankach. Termin reklamacyjny i czas analizy prośby o zmianę umowy również nie są tym samym.
5. Sprawdź propozycję przed podpisaniem
Przeczytaj aneks, nowy harmonogram i zestawienie kosztów. Ustal termin pierwszej nowej raty, sposób rozliczenia zaległości, wysokość rat po okresie ulgi i konsekwencje niewykonania porozumienia. Dopiero skuteczne uzgodnienie zmiany pozwala kierować się nowymi zasadami.
Po podpisaniu sprawdź również ustawione zlecenie stałe lub automatyczne pobieranie rat. Nowy dokument nie musi sam zmienić Twojej dyspozycji przelewu. Zapisz datę końca okresowej ulgi i kwotę, która będzie wtedy należna. Jeśli porozumienie przewiduje kilka etapów, nie patrz wyłącznie na pierwszą, najniższą ratę. Warto od razu uwzględnić następne płatności w budżecie i zapisać przypomnienie przed ich wzrostem. Zachowaj poprzedni harmonogram obok nowego, żeby móc porównać rozliczenia.
Co napisać w uzasadnieniu wniosku?
Dobre uzasadnienie łączy przyczynę trudności z możliwym planem spłaty. Nie musi być długie. Poniższy przykład pokazuje konstrukcję, a nie formularz zastępujący dokumenty wymagane przez bank:
Od wskazanego miesiąca moje miesięczne dochody netto spadły z 6000 zł do 4500 zł. Obecna rata wynosi 1400 zł. Po przeliczeniu niezbędnych wydatków mogę przeznaczać na ten kredyt około 900 zł miesięcznie. Proszę o przedstawienie możliwości obniżenia raty przez zmianę harmonogramu oraz informacji o nowej sumie do spłaty i wszystkich kosztach. W załączeniu przekazuję dokumenty potwierdzające sytuację.
Kwoty i okoliczności muszą odpowiadać rzeczywistości. Jeśli poprawa dochodów jest tylko możliwością, tak ją opisz. Rzetelny plan ma większą wartość niż zapewnienie, że wszystko szybko wróci do normy bez wskazania podstaw.
Opóźnienie w spłacie i 14 dni roboczych. Co mówi prawo?
W przypadku kredytu bankowego art. 75c Prawa bankowego przewiduje wezwanie do spłaty z terminem nie krótszym niż 14 dni roboczych. W wezwaniu bank informuje również o możliwości złożenia wniosku o restrukturyzację w ciągu 14 dni roboczych od jego otrzymania.
To dwa związane ze sobą terminy, a nie 14 dni na wydanie decyzji przez bank. Nie traktuj też tego przepisu jako pozwolenia na dowolne opóźnianie rat. Zachowaj wezwanie i datę doręczenia, aby nie przeoczyć terminu odpowiedzi.
Bank powinien umożliwić restrukturyzację, gdy uzasadnia ją dokonana ocena sytuacji finansowej i gospodarczej. Warunki wymagają uzgodnienia. Odmowa powinna zawierać szczegółowe pisemne wyjaśnienie. Nie oznacza to obowiązku zaakceptowania dokładnie takiej raty, jaką zaproponujesz.
Osobne regulacje zawierają art. 21a ustawy o kredycie konsumenckim oraz art. 33 i 34 ustawy o kredycie hipotecznym. Przewidują procedury związane z opóźnieniem i wnioskiem o zmianę spłaty. Dlatego przy konkretnej umowie liczy się jej rodzaj i właściwa podstawa prawna, a nie wyłącznie nazwa produktu w reklamie.
Czy restrukturyzacja zmniejsza koszt kredytu?
Niższa rata nie musi oznaczać tańszego kredytu. Jeżeli kapitał oddajesz wolniej przy tym samym oprocentowaniu, odsetki mogą być naliczane przez dłuższy czas. Celem zmiany bywa przede wszystkim przywrócenie możliwości regularnej spłaty.
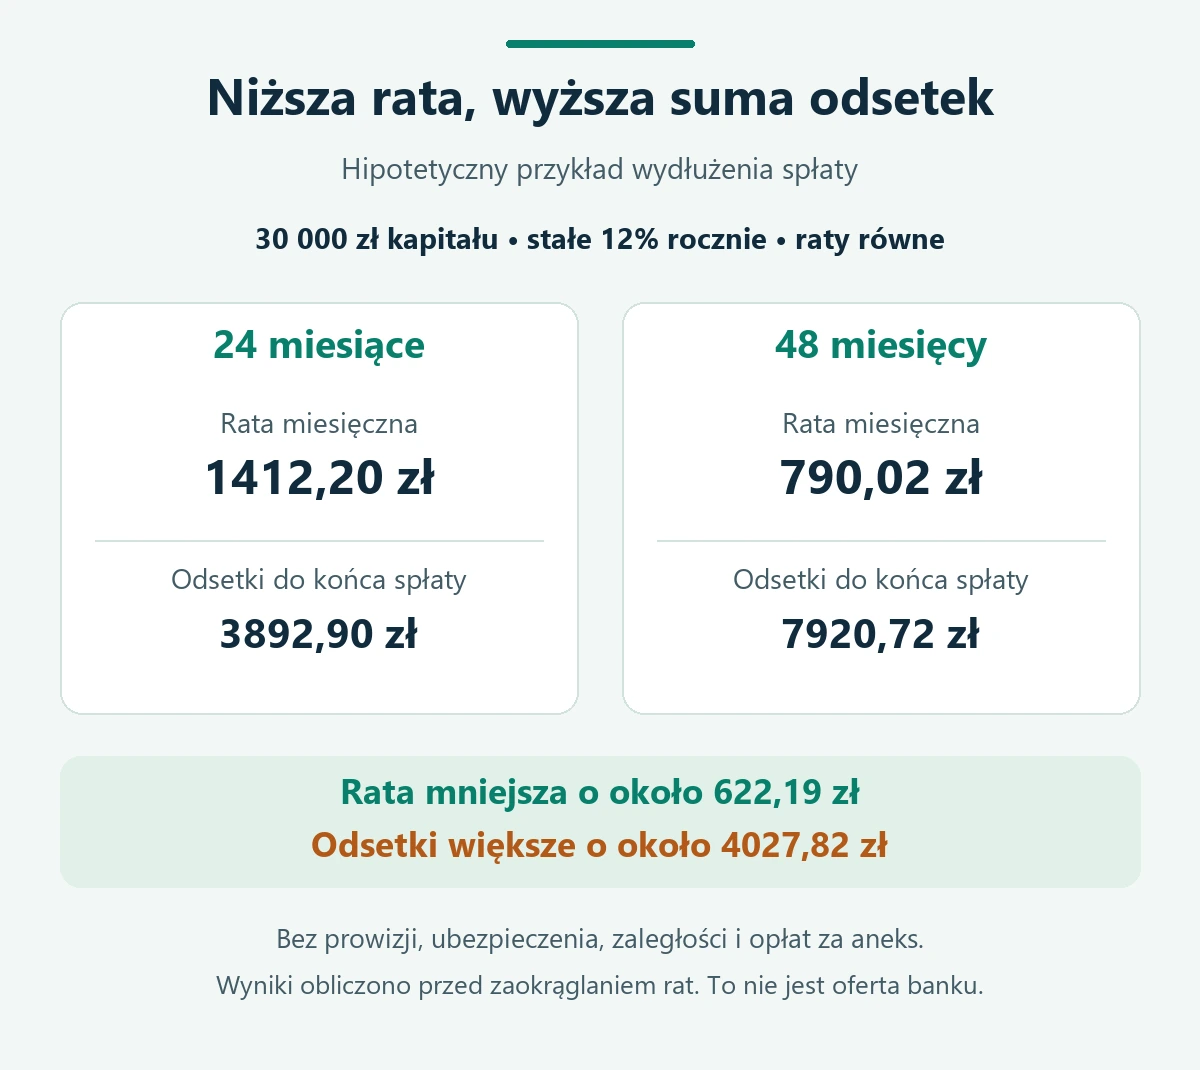
Spójrz na hipotetyczne obliczenie. Pozostało 30 000 zł kapitału, oprocentowanie nominalne wynosi stale 12% rocznie, raty są równe, a miesięczna stopa wynosi 1%. Pomijamy prowizje, ubezpieczenia, zaległości i opłaty za zmianę umowy. Porównujemy wyłącznie spłatę od tego momentu.
| Parametr | 24 miesiące | 48 miesięcy |
|---|---|---|
| Rata miesięczna | Około 1412,20 zł | Około 790,02 zł |
| Suma pozostałych płatności | Około 33 892,90 zł | Około 37 920,72 zł |
| Odsetki w pozostałym okresie | Około 3892,90 zł | Około 7920,72 zł |
W tym modelu rata maleje o około 622,19 zł, ale suma odsetek rośnie o około 4027,82 zł. Wyniki obliczono przed zaokrąglaniem rat; bankowy harmonogram może zawierać korektę ostatniej płatności. To przykład matematyczny, nie oferta ani prognoza warunków, które otrzymasz.
Przed zgodą poproś o pełną sumę do zapłaty po zmianie. Sprawdź opłatę za aneks, oprocentowanie, sposób rozliczenia odroczonych odsetek, koszt ubezpieczenia i dodatkowych zabezpieczeń. Nie wszystkie pozycje wystąpią w każdej umowie. Przy zmiennej stopie procentowej wynik zależy również od przyszłych zmian oprocentowania.
Restrukturyzacja kredytu a BIK
Nie należy przedstawiać restrukturyzacji jako sposobu na wyczyszczenie historii kredytowej. Credit Agricole informuje wprost, że zmiana umowy w ramach restrukturyzacji będzie widoczna w BIK. Wcześniejsze opóźnienia nie znikają tylko dlatego, że podpiszesz nowy harmonogram.
Nie wynika z tego automatyczny, dożywotni zakaz otrzymania kolejnego kredytu. Decyzja przyszłego kredytodawcy zależy od jego zasad oraz całej sytuacji, w tym dochodów, zobowiązań i historii spłat. Nie da się uczciwie obiecać określonej liczby punktów BIK po aneksie.
Po zmianie kontroluj, czy bank prawidłowo rozlicza wpłaty według nowego harmonogramu. Jeśli zauważysz błędne dane, zgłoś je instytucji, która je przekazała. Zachowany aneks i potwierdzenia płatności pomogą wyjaśnić rozbieżności.
Restrukturyzacja, konsolidacja i wakacje kredytowe
Kredyt konsolidacyjny zwykle służy spłacie kilku wcześniejszych zobowiązań jednym nowym kredytem. Wymaga decyzji o finansowaniu. Restrukturyzacja najczęściej dotyczy sposobu obsługi istniejącego długu. Rozwiązania mogą się jednak łączyć: przepisy o kredycie konsumenckim wymieniają konsolidację wśród możliwych działań restrukturyzacyjnych. Nie jest to zatem sztywny podział bez wyjątków.
Wakacje kredytowe oznaczają czasową przerwę lub ograniczenie spłaty na określonych zasadach. Mogą wynikać z umowy albo z konkretnego programu ustawowego. Nie zakładaj, że warunki znane z wcześniejszego programu obowiązują obecnie lub dotyczą Twojego produktu. Bankowa karencja i ustawowe zawieszenie mogą inaczej rozliczać odsetki.
Przy trudnościach z kredytem mieszkaniowym sprawdź także Fundusz Wsparcia Kredytobiorców. To odrębny mechanizm pomocy z własnymi kryteriami i zasadami zwrotu. Wniosek o restrukturyzację nie zastępuje wniosku o wsparcie.
Upadłość konsumencka jest natomiast postępowaniem sądowym o znacznie szerszych skutkach, także dla majątku. Nie stanowi kolejnego formularza do banku ani prostego odpowiednika niższej raty. Jeśli sytuacja obejmuje niewypłacalność lub wiele sporów, potrzebna jest indywidualna analiza dostępnych rozwiązań.
Bank odmówił restrukturyzacji. Co dalej?
Zacznij od przeczytania uzasadnienia. Ustal, czy problemem były brakujące dokumenty, niewystarczające możliwości spłaty, czy warunki propozycji. Jeżeli bank oparł ocenę na nieaktualnych danych, przedstaw poprawne informacje. Nowy wniosek z identyczną treścią nie wyjaśni błędu ani nie zmieni sytuacji finansowej.
Gdy kwestionujesz sposób rozpatrzenia sprawy lub wykonanie obowiązków banku, złóż reklamację. Wskaż konkretny zarzut, żądanie i dokumenty. Po wyczerpaniu wymaganej drogi reklamacyjnej możesz zwrócić się o interwencję Rzecznika Finansowego. Rzecznik analizuje sprawę i może przedstawić argumentację, ale nie wydaje bankowi wiążącej decyzji nakazującej zgodę.
Nie ignoruj równolegle otrzymanych pism, zwłaszcza wypowiedzenia umowy lub korespondencji sądowej. Wniosek o interwencję Rzecznika nie przerywa biegu przedawnienia roszczenia. Przy sporze o skutki konkretnych dokumentów warto skorzystać z indywidualnej pomocy prawnej.
Najczęstsze pytania o restrukturyzację kredytu
Czy podczas rozpatrywania wniosku trzeba płacić raty?
Tak, samo złożenie wniosku nie zmienia umowy. Obowiązują dotychczasowe zasady, dopóki skutecznie nie uzgodnisz innych. Jeśli nie możesz zapłacić pełnej raty, poinformuj bank, ale nie traktuj wysłania formularza jako potwierdzenia zawieszenia spłaty.
Czy bank musi umorzyć część zadłużenia?
Nie. Możliwość uzgodnienia różnych form pomocy nie jest gwarancją umorzenia. Wniosek powinien dotyczyć rozwiązania, które ma realne uzasadnienie w Twojej sytuacji. Sprawdź, czy propozycja rzeczywiście zmniejsza dług, czy tylko przesuwa jego spłatę.
Czy restrukturyzacja zawsze wymaga zaległości?
Nie. Możesz zapytać o zmianę warunków, zanim do nich dojdzie. Procedury ustawowe związane z wezwaniem do zapłaty to odrębna sytuacja. Wcześniejszy kontakt pozwala przygotować dokumenty i porównać rozwiązania bez celowego naruszania harmonogramu.