Po wcześniejszej spłacie kredytu konsumenckiego masz prawo do proporcjonalnego obniżenia jego kosztów, również prowizji pobranej na początku. Przy całkowitej spłacie kredytodawca powinien rozliczyć kredyt w ciągu 14 dni. Nie oznacza to jednak zwrotu wszystkich zapłaconych rat ani odsetek za okres, w którym rzeczywiście korzystałeś z pieniędzy.
Najpierw ustal rodzaj umowy, a dopiero potem licz należną kwotę. Poniższe obliczenie dotyczy przede wszystkim kredytu konsumenckiego spłaconego w całości przed terminem. Przy hipotece, kredycie firmowym, częściowej nadpłacie albo kilku zmianach umowy potrzebna jest osobna ocena rozliczenia.
Kalkulator zwrotu prowizji
Wpisz prowizję i daty z dokumentów kredytu. Jeśli bank rozliczył już część prowizji, uzupełnij ostatnie pole, aby porównać tę kwotę z szacunkiem. Przycisk „Pokaż przykład” uzupełnia dane dla umowy trwającej 1000 dni i 400 niewykorzystanych dni, omówionej poniżej.
Oblicz orientacyjny zwrot prowizji po całkowitej wcześniejszej spłacie kredytu konsumenckiego. Kwoty podaj w złotych. Pole otrzymanego zwrotu możesz zostawić puste.
Orientacyjny zwrot prowizji
- Niewykorzystany okres
- Część okresu umowy
- Różnica po uwzględnieniu wcześniejszego zwrotu
Metoda liniowa: prowizja × niewykorzystane dni ÷ cały okres. Dni liczymy jako różnicę dat, bez doliczania dnia początkowego. Wynik zaokrąglamy do groszy. Obliczenia odbywają się w Twojej przeglądarce. Nie wysyłamy wpisanych wartości.
To szacunek, nie ocena prawna umowy. Narzędzie nie uwzględnia kredytu hipotecznego, częściowych nadpłat, zmian okresu po aneksach ani przyszłych odsetek. Sposób rozliczenia konkretnej umowy sprawdź w jej dokumentach i odpowiedzi kredytodawcy.
Sprawdź najpierw, czy Twoja umowa podlega opisanym zasadom. Kalkulator liczy proporcję dla jednej pełnej wcześniejszej spłaty. Przy aneksach zmieniających okres i kilku nadpłatach potrzebne jest rozliczenie uwzględniające poszczególne zdarzenia.
Komu przysługuje zwrot prowizji?
Typowa sytuacja to kredyt gotówkowy lub pożyczka konsumencka, którą zamykasz wcześniej, niż przewidywał harmonogram. Powodem może być wykorzystanie oszczędności, sprzedaż innego majątku albo spłata zobowiązania pieniędzmi z nowego kredytu. Źródło pieniędzy nie zastępuje sprawdzenia, czy stara umowa została faktycznie całkowicie rozliczona.
Podstawą jest art. 49 ustawy o kredycie konsumenckim. Zasada obejmuje także koszty poniesione przed wcześniejszą spłatą. Nie wystarczy więc argument kredytodawcy, że prowizję pobrano jednorazowo w dniu uruchomienia pożyczki.
W praktyce sprawdź cztery rzeczy: czy umowę zawarłeś jako konsument, jakie przepisy obejmują produkt, kiedy została zawarta umowa oraz czy nastąpiła pełna spłata. Nazwa „pożyczka” na pierwszej stronie nie wyklucza ochrony konsumenckiej, a samo słowo „kredyt” nie przesądza wszystkich zasad rozliczenia.
Przy starszych zobowiązaniach liczy się również moment wejścia w życie przepisów. Rzecznik Finansowy wskazuje na znaczenie ustawy obowiązującej od 18 grudnia 2011 r. i wyjaśnia, dlaczego bank nie może sam przyjmować późniejszej, dowolnej daty granicznej. Przykłady znajdziesz w jego odpowiedziach dotyczących wcześniejszej spłaty. Przy bardzo starym roszczeniu trzeba dodatkowo zbadać przedawnienie.
Jak obliczyć zwrot prowizji metodą liniową?
Metoda liniowa przypisuje koszt równomiernie do czasu trwania umowy. Ustalasz, jaka część okresu kredytowania nie została wykorzystana, i mnożysz przez nią prowizję podlegającą rozliczeniu. Do dokładniejszego porównania użyj dni, zamiast zakładać, że każdy miesiąc ma tyle samo dni.
Orientacyjny zwrot = prowizja × liczba dni niewykorzystanego okresu ÷ liczba dni całego okresu umowy.
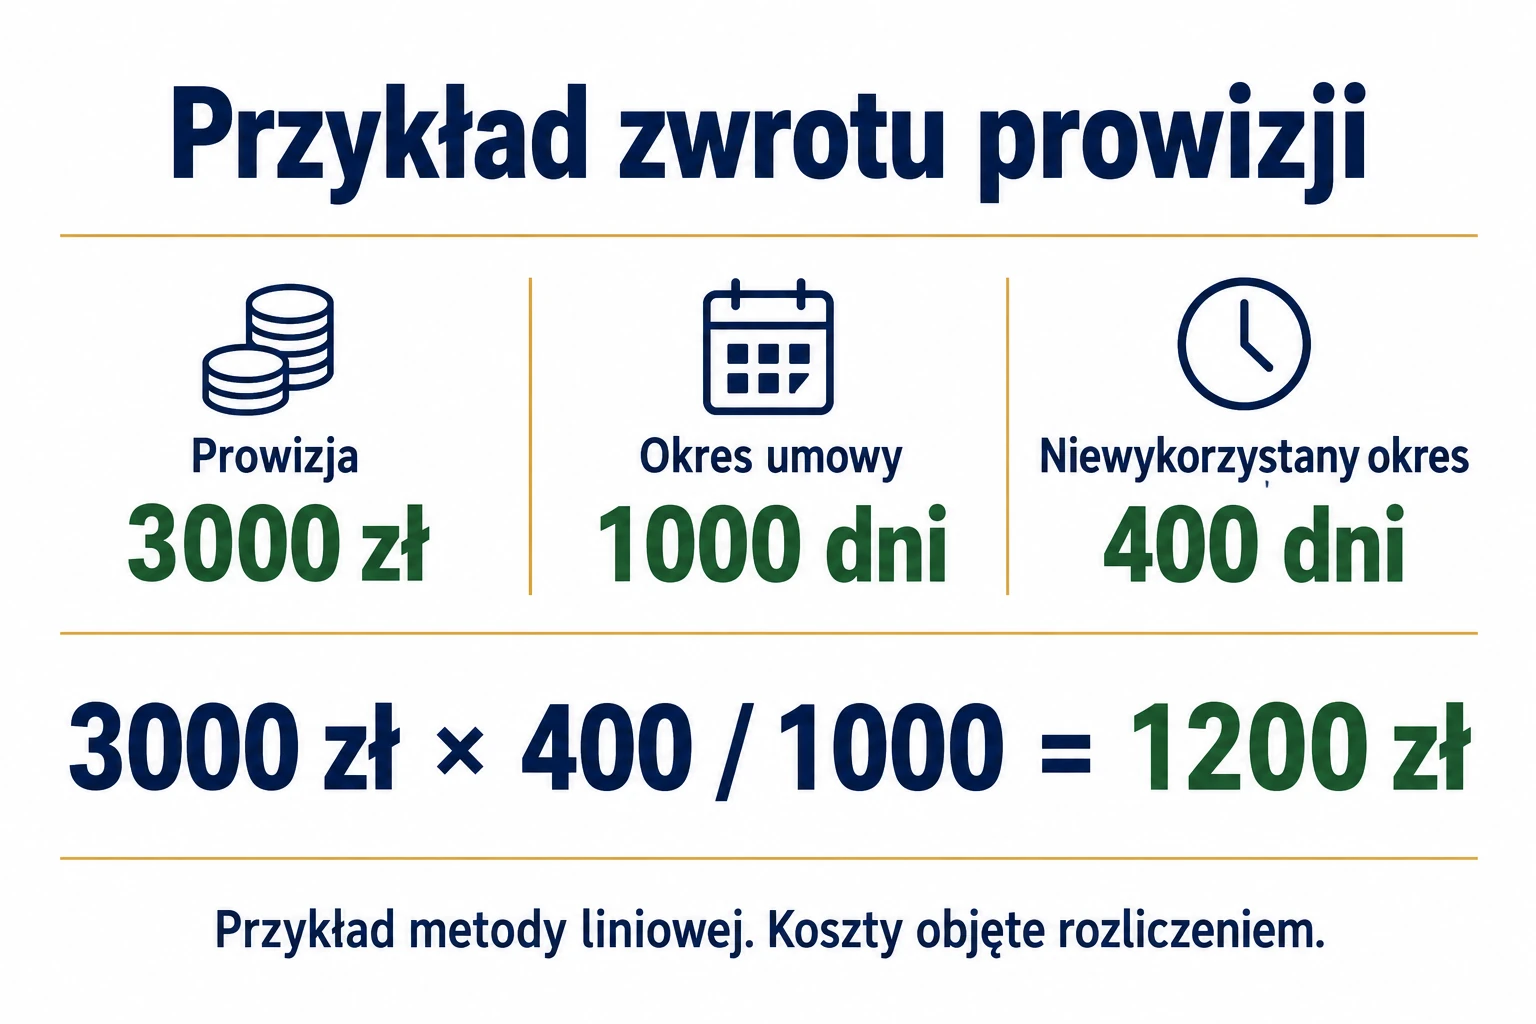
Załóżmy, że prowizja wyniosła 3000 zł, umowa miała trwać 1000 dni, a w momencie całkowitej spłaty do jej końca pozostawało 400 dni. Niewykorzystana część to 40%. Obliczenie daje 3000 zł × 400 ÷ 1000, czyli 1200 zł. To przykład rachunkowy, a nie oferta banku ani wycena konkretnego roszczenia.
| Dane do obliczenia | Skąd je wziąć | Częsty błąd |
|---|---|---|
| Kwota prowizji | Umowa i rozliczenie wypłaty kredytu | Wpisanie całej kwoty pożyczki zamiast kosztu |
| Początek okresu | Dokumenty umowy i uruchomienia | Przyjęcie daty pierwszej raty bez sprawdzenia zasad |
| Pierwotny termin końca | Harmonogram i późniejsze aneksy | Użycie nieaktualnego harmonogramu |
| Dzień całkowitej spłaty | Potwierdzenie zamknięcia zobowiązania | Pomylenie z dniem wysłania przelewu |
| Zwrot już otrzymany | Historia rachunku i rozliczenie banku | Żądanie tej samej części kosztu drugi raz |
Jeśli w powyższym przykładzie bank wypłacił wcześniej 900 zł, do wyjaśnienia pozostaje 300 zł różnicy, a nie ponownie całe 1200 zł. Zanim zgłosisz zastrzeżenia, sprawdź również, czy zwrot nie pomniejszył salda zadłużenia zamiast trafić osobnym przelewem na rachunek.
Własne wyliczenie możesz porównać z kalkulatorem wcześniejszej spłaty UOKiK. Narzędzie pomaga zastosować proporcję, ale nie rozstrzyga za Ciebie, jakie opłaty obejmuje konkretny spór. Przy aneksach i kilku nadpłatach poproś bank o objaśnienie przyjętych dat oraz podstawy kosztowej.
Jakie opłaty sprawdzić poza prowizją?
Nie zatrzymuj się na pozycji nazwanej „prowizja”. W dokumentach mogą występować także opłaty przygotowawcze, administracyjne i koszty usług dodatkowych. Ważne jest, do czego odnosi się dany koszt oraz czy należy do kosztów podlegających obniżeniu, a nie samo określenie użyte w tabeli.
UOKiK zwraca uwagę na rozliczanie kosztów kredytu konsumenckiego również wtedy, gdy pobrano je na początku. Przykładem jest decyzja dotycząca wcześniejszej spłaty pożyczek Profi Credit Polska. Dla własnej umowy przygotuj osobną listę każdej opłaty, zamiast przepisywać tylko jedną kwotę z reklamy.
Przy ubezpieczeniu ustal, czy ochrona zakończyła się wraz ze spłatą kredytu oraz jak rozliczono składkę. Nie dodawaj do żądania po raz drugi kwoty już zwróconej przez ubezpieczyciela. Nie każda opłata zapłacona przy okazji zawierania umowy jest automatycznie prowizją banku podlegającą temu samemu obliczeniu.
Czy bank odda również wszystkie odsetki?
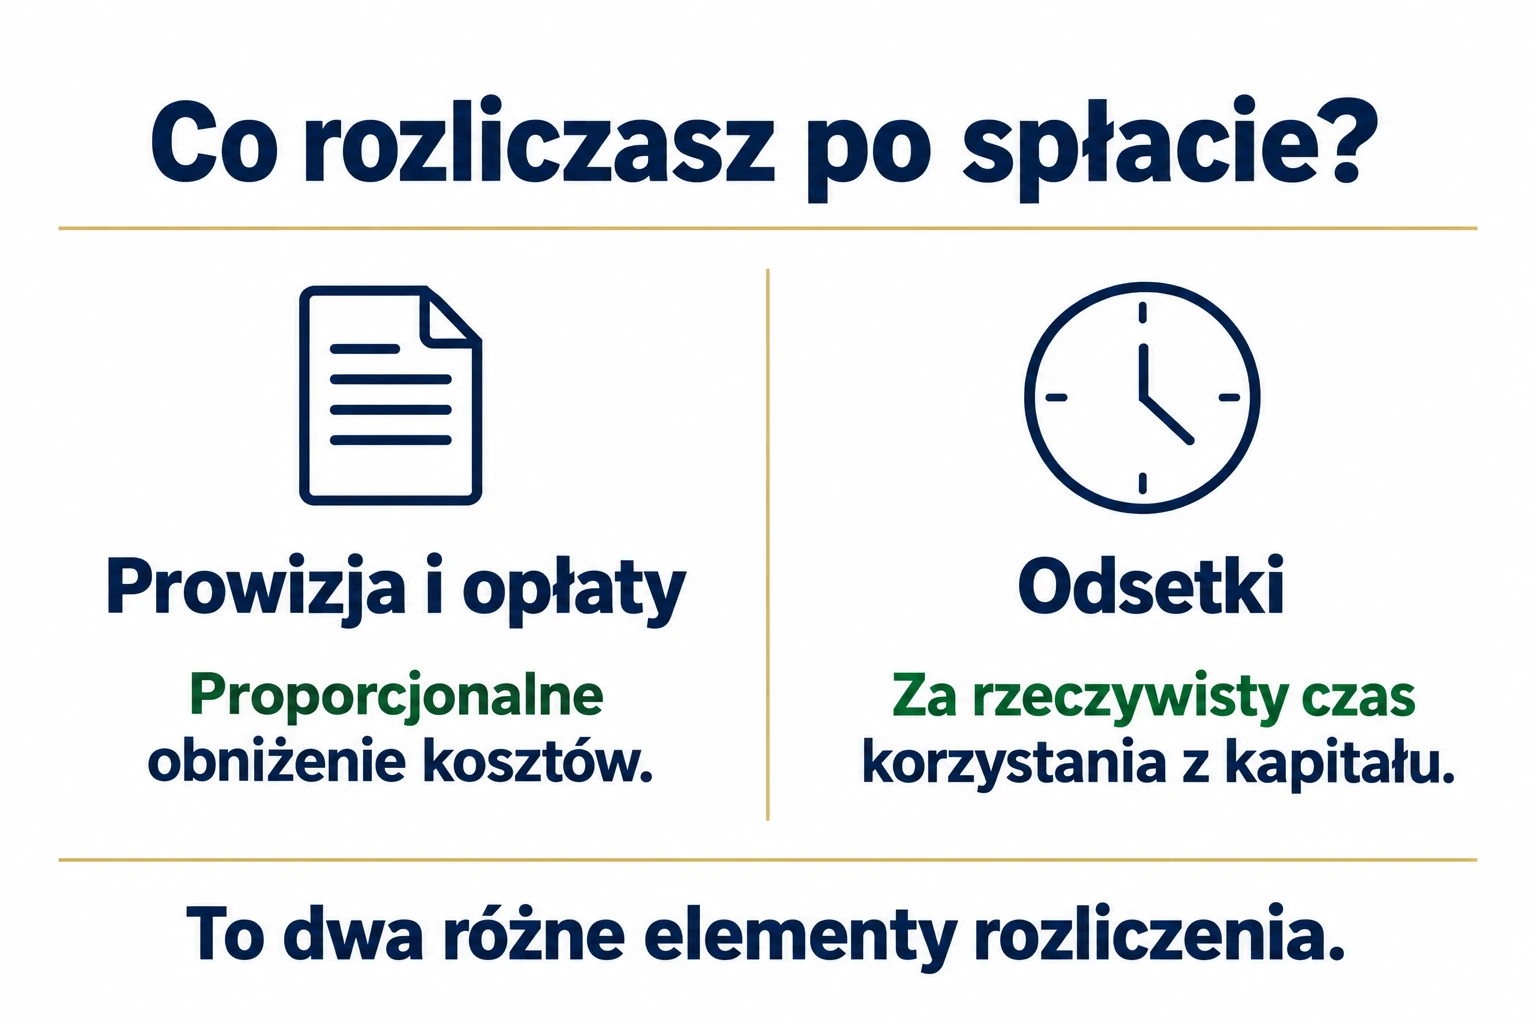
Nie. Odsetki za czas, w którym kapitał pozostawał do Twojej dyspozycji, nie stają się automatycznie nienależne wskutek wcześniejszego zakończenia umowy. Oszczędność polega przede wszystkim na tym, że po rozliczeniu spłaconego kapitału nie nalicza się już przyszłych odsetek od tej kwoty.
Dlatego nie sumuj wszystkich odsetek z pierwotnego harmonogramu i nie traktuj tej sumy jako oczekiwanego przelewu od banku. Część z nich nigdy nie została zapłacona. W rozliczeniu oddziel koszty już pobrane, koszty, których unikniesz, oraz pieniądze rzeczywiście zwracane.
Jeśli dopiero zastanawiasz się nad dodatkową wpłatą, do porównania przyszłych rat służy nasz kalkulator nadpłaty kredytu. Wyliczenie wpływu nadpłaty na harmonogram nie jest jednak tym samym co obliczenie zwrotu prowizji po zamknięciu umowy.
Ile czasu ma bank na rozliczenie?
Przy całkowitej wcześniejszej spłacie kredytu konsumenckiego art. 52 ustawy przewiduje 14 dni na rozliczenie z konsumentem. To inny termin niż czas na rozpatrzenie późniejszej reklamacji. Bank nie powinien uzależniać samego ustawowego rozliczenia od zamówienia płatnej usługi pośrednika.
Po spłacie zachowaj potwierdzenie przelewu i dokument wskazujący, że zobowiązanie zostało zamknięte. Sprawdź rachunek, z którego pobierano raty, rachunek techniczny oraz wiadomości w bankowości elektronicznej. Jeżeli zamknąłeś także konto osobiste, ustal z bankiem sposób przekazania należności.
Nie pomniejszaj samodzielnie ostatniej raty o przewidywany zwrot bez uzgodnionego rozliczenia. Może to pozostawić niedopłatę, przez którą umowa nie zostanie zamknięta zgodnie z Twoim zamiarem. Poproś o kwotę całkowitej spłaty aktualną na wybrany dzień i sprawdź, co bank uwzględnił w tej kwocie.
Co zrobić, gdy zwrotu nie ma albo kwota jest za mała?
Złóż reklamację bezpośrednio do kredytodawcy przez kanał wskazany w jego procedurze. Zachowaj potwierdzenie jej przyjęcia. W pierwszej kolejności potrzebujesz jasnego wyjaśnienia obliczeń, a nie wielostronicowego pisma z przypadkowo skopiowanymi przepisami.
- Wskaż numer umowy, datę jej zawarcia oraz dzień całkowitej spłaty.
- Wymień koszty, których rozliczenie kwestionujesz, i podaj ich wysokość.
- Pokaż własne obliczenie wraz z okresem przyjętym do proporcji.
- Uwzględnij zwrot lub pomniejszenie salda, które już otrzymałeś.
- Poproś o dopłatę różnicy albo szczegółowe uzasadnienie odmiennego wyniku.
Możesz napisać własnymi słowami: „Proszę o wyjaśnienie rozliczenia prowizji po całkowitej wcześniejszej spłacie umowy. Według przedstawionych danych proporcjonalna kwota wynosi 1200 zł, a dotychczas rozliczono 900 zł. Proszę o dopłatę 300 zł albo wskazanie kosztów i dat uzasadniających inną wysokość zwrotu”. Kwoty i dane zastąp rzeczywistymi informacjami z dokumentów.
Po odmowie lub niepełnej odpowiedzi możesz zwrócić się do Rzecznika Finansowego po przejściu procedury reklamacyjnej. Przy sporze o znaczną kwotę lub o przedawnienie warto skonsultować dokumenty indywidualnie. Sama reklamacja nie daje podstaw do założenia, że każdy termin dochodzenia roszczenia został zatrzymany.
Częściowa nadpłata i kredyt hipoteczny
Przy częściowej spłacie ustawa o kredycie konsumenckim przewiduje odpowiednie zastosowanie zasady obniżenia kosztów. Nie oznacza to jednak, że zawsze wystarczy pomnożyć prowizję przez procent wpłaconego kapitału. Znaczenie mają skutki nadpłaty, nowy harmonogram i sposób wcześniejszego pobrania kosztów.
Kredyt hipoteczny wymaga sprawdzenia odrębnych przepisów oraz daty umowy. Nie przenoś mechanicznie powyższego wzoru na każdą prowizję za hipotekę. Przy zmianie banku sprawdź również koszty zakończenia starej umowy i uruchomienia nowej, które opisujemy w poradniku o refinansowaniu kredytu hipotecznego.
Najczęstsze pytania o zwrot prowizji
Czy prowizja doliczona do kwoty kredytu też wymaga sprawdzenia?
Tak. Sfinansowanie kosztu kredytem nie jest powodem, żeby pominąć go w analizie. Oddziel samą prowizję od odsetek naliczonych od finansowanej kwoty i sprawdź, jak bank ujął oba elementy. Do prostego wzoru nie wpisuj całej sumy kredytu z odsetkami.
Czy muszę korzystać z firmy odzyskującej prowizję?
Nie musisz zaczynać od pośrednika. Dokumenty i reklamację możesz złożyć samodzielnie. Jeśli rozważasz zewnętrzną pomoc, porównaj wynagrodzenie, zakres pełnomocnictwa oraz to, czy umowa nie przewiduje sprzedaży Twojej wierzytelności. Koszt usługi może istotnie zmniejszyć pieniądze, które ostatecznie otrzymasz.
Czy wcześniejsza spłata zawsze jest bezpłatna?
Nie każda. Ustawa dopuszcza prowizję za wcześniejszą spłatę kredytu konsumenckiego tylko w określonych sytuacjach i granicach. To osobna opłata od prowizji pobranej za udzielenie kredytu. Poproś o wyszczególnienie obu pozycji, żeby nie porównywać jednej kwoty bez poznania jej składników.