Małe kwoty można przeznaczać na obligacje oszczędnościowe, fundusze, ETF albo najpierw odkładać na oprocentowanym rachunku. O wyborze powinny decydować termin wykorzystania pieniędzy, akceptowane ryzyko i koszty. Przy wpłacie 100 zł nawet kilka złotych prowizji ma większe znaczenie niż przy zakupie za kilka tysięcy.
Jeżeli zastanawiasz się, w co inwestować małe kwoty, zacznij od dwóch pytań: kiedy będziesz potrzebować tych pieniędzy i czy możesz zaakceptować, że wtedy będą warte mniej. Poniżej porównujemy możliwości oraz pokazujemy konkretne obliczenia dla 100, 300 i 500 zł miesięcznie.
Najpierw ustal, które pieniądze naprawdę możesz inwestować
Kwota na rachunki za najbliższy miesiąc nie staje się kapitałem inwestycyjnym tylko dlatego, że przez dwa tygodnie leży niewykorzystana. Podobnie pieniądze na zaplanowany wydatek nie powinny trafiać do instrumentu, którego cena może istotnie spaść tuż przed terminem płatności.
Oddziel bieżący budżet, rezerwę na nieprzewidziane wydatki i środki przeznaczone na odległe cele. Jeżeli nie masz rezerwy, zacznij od poduszki finansowej. Nie musi powstać od razu. Ważne, aby awaria telefonu lub samochodu nie zmuszała Cię do sprzedaży inwestycji w niekorzystnym momencie.
Sprawdź też koszt zadłużenia. Nadpłata drogiego kredytu lub spłata oprocentowanego salda karty może ograniczyć pewne koszty, podczas gdy wynik inwestycji pozostaje niepewny. Porównuj warunki wcześniejszej spłaty i zachowaj dostęp do podstawowej rezerwy, zamiast mechanicznie przelewać na nadpłatę wszystkie wolne środki.
W co inwestować małe kwoty zależnie od terminu celu?
Ten sam produkt może pasować do pieniędzy na emeryturę i nie pasować do środków na wakacje za pół roku. Poniższa tabela pokazuje sposób wstępnej selekcji, a nie gotowy portfel dla każdej osoby.
| Sytuacja | Co warto rozważyć | Co koniecznie sprawdzić |
|---|---|---|
| Pieniądze mogą być potrzebne w każdej chwili | Oprocentowany rachunek z łatwą wypłatą | Opłaty, limit promocji, czas przelewu i ochronę depozytu |
| Znany wydatek w bliskim terminie | Depozyt lub obligacje o warunkach odpowiadających temu terminowi | Termin zwrotu i koszt wcześniejszego wyjścia |
| Regularne odkładanie na wiele lat | Obligacje, zdywersyfikowany fundusz lub ETF, zależnie od tolerancji ryzyka | Wahania wartości, koszty, skład inwestycji i podatki |
| Cel emerytalny | Odpowiednio dobrane inwestycje także w ramach IKE lub IKZE | Warunki preferencji podatkowej i konsekwencje wcześniejszego zwrotu |
Dłuższy czas pomaga przetrwać część wahań, ale nie daje gwarancji zysku. Z kolei gotowość do straty nie oznacza, że strata rzeczywiście mieści się w Twoim budżecie. Kwota 500 zł dla jednej osoby jest dodatkiem, dla innej całą miesięczną nadwyżką.
Konto oszczędnościowe jako pierwszy etap
Rachunek oszczędnościowy przydaje się do gromadzenia pierwszych wpłat, budowania rezerwy i odkładania pieniędzy przed rzadszym zakupem instrumentów. Możesz dopłacać niewielkie kwoty, a koszt pojedynczego zakupu giełdowego nie pomniejsza każdej z nich.
Porównuj jednak oprocentowanie po promocji, limit salda i opłatę za wypłatę. Pomocny będzie ranking kont oszczędnościowych. Wybór depozytu oznacza inny zestaw ryzyk niż zakup akcji. Nawet gdy nominalna kwota rośnie, jej siła nabywcza może maleć, jeśli wzrost cen przewyższa odsetki po podatku.
Nie każdy produkt nazwany w aplikacji oszczędnościami jest depozytem. Fundusz rynku pieniężnego lub inwestycyjny nie uzyskuje gwarancji bankowych tylko dlatego, że jego obsługa przypomina skarbonkę. Przeczytaj nazwę umowy i informację o ochronie środków.
Obligacje oszczędnościowe już od 100 zł
Standardowa cena zakupu jednej detalicznej obligacji oszczędnościowej Skarbu Państwa wynosi 100 zł. Pozwala to dopasować zakupy do niewielkich regularnych wpłat. Przy 300 zł możesz kupić trzy sztuki, a przy 500 zł pięć, jeśli taka forma oszczędzania odpowiada Twojemu celowi.
Rodzaje obligacji różnią się terminem, sposobem naliczania odsetek i ich wypłaty. Obligacja indeksowana inflacją nie oznacza automatycznie, że od pierwszego dnia otrzymasz odsetki równe bieżącej inflacji. Trzeba sprawdzić warunki pierwszego okresu, późniejszy wskaźnik oraz marżę.
Wcześniejszy dostęp do środków także ma swoje zasady. Może obowiązywać opłata za przedterminowy wykup i czas oczekiwania na wypłatę. W niektórych sytuacjach opłata może pochłonąć odsetki, a nawet obniżyć zwracaną kwotę poniżej wpłaconego kapitału. Zasady konkretnej emisji określa list emisyjny, a mechanizm opisują oficjalne pytania i odpowiedzi o obligacjach skarbowych.
Nie utożsamiaj tych produktów z funduszem obligacji. W funduszu wycena jednostki może zmieniać się z dnia na dzień. Także obligacja notowana na giełdzie, sprzedana przed wykupem, może mieć inną cenę niż przy zakupie.
ETF i fundusze przy niewielkich wpłatach
Fundusz może pozwolić inwestować małą kwotę w wiele aktywów jednocześnie. ETF jest funduszem, którego tytuły uczestnictwa można kupować i sprzedawać na giełdzie. Nie każdy ETF jest jednak szeroko zdywersyfikowany. Produkt obejmujący jeden sektor, jeden surowiec albo wykorzystujący dźwignię ma inny charakter niż szeroki fundusz akcji.
Przed zakupem przeczytaj dokument z kluczowymi informacjami. Sprawdź, co fundusz posiada, jaki ma wskaźnik ryzyka, koszty bieżące i zalecany okres utrzymywania inwestycji. Porównuj również prowizję pośrednika, spread oraz przewalutowanie. Informacje o kosztach i ryzyku wyjaśnia edukacyjny serwis Wybieram Fundusze UKNF.
Jeżeli jeden tytuł ETF kosztuje więcej niż Twoja miesięczna wpłata, rozwiązaniem może być gromadzenie pieniędzy do kolejnego zakupu. Inną możliwością jest produkt oferujący ekspozycję na część instrumentu, ale jego konstrukcję trzeba sprawdzić osobno. Prawo ułamkowe nie zawsze daje te same uprawnienia co własność papieru wartościowego. Nie zakładaj też, że pozycja z oznaczeniem CFD jest zwykłym zakupem ETF lub akcji.
Prowizja może zjeść dużą część małej wpłaty
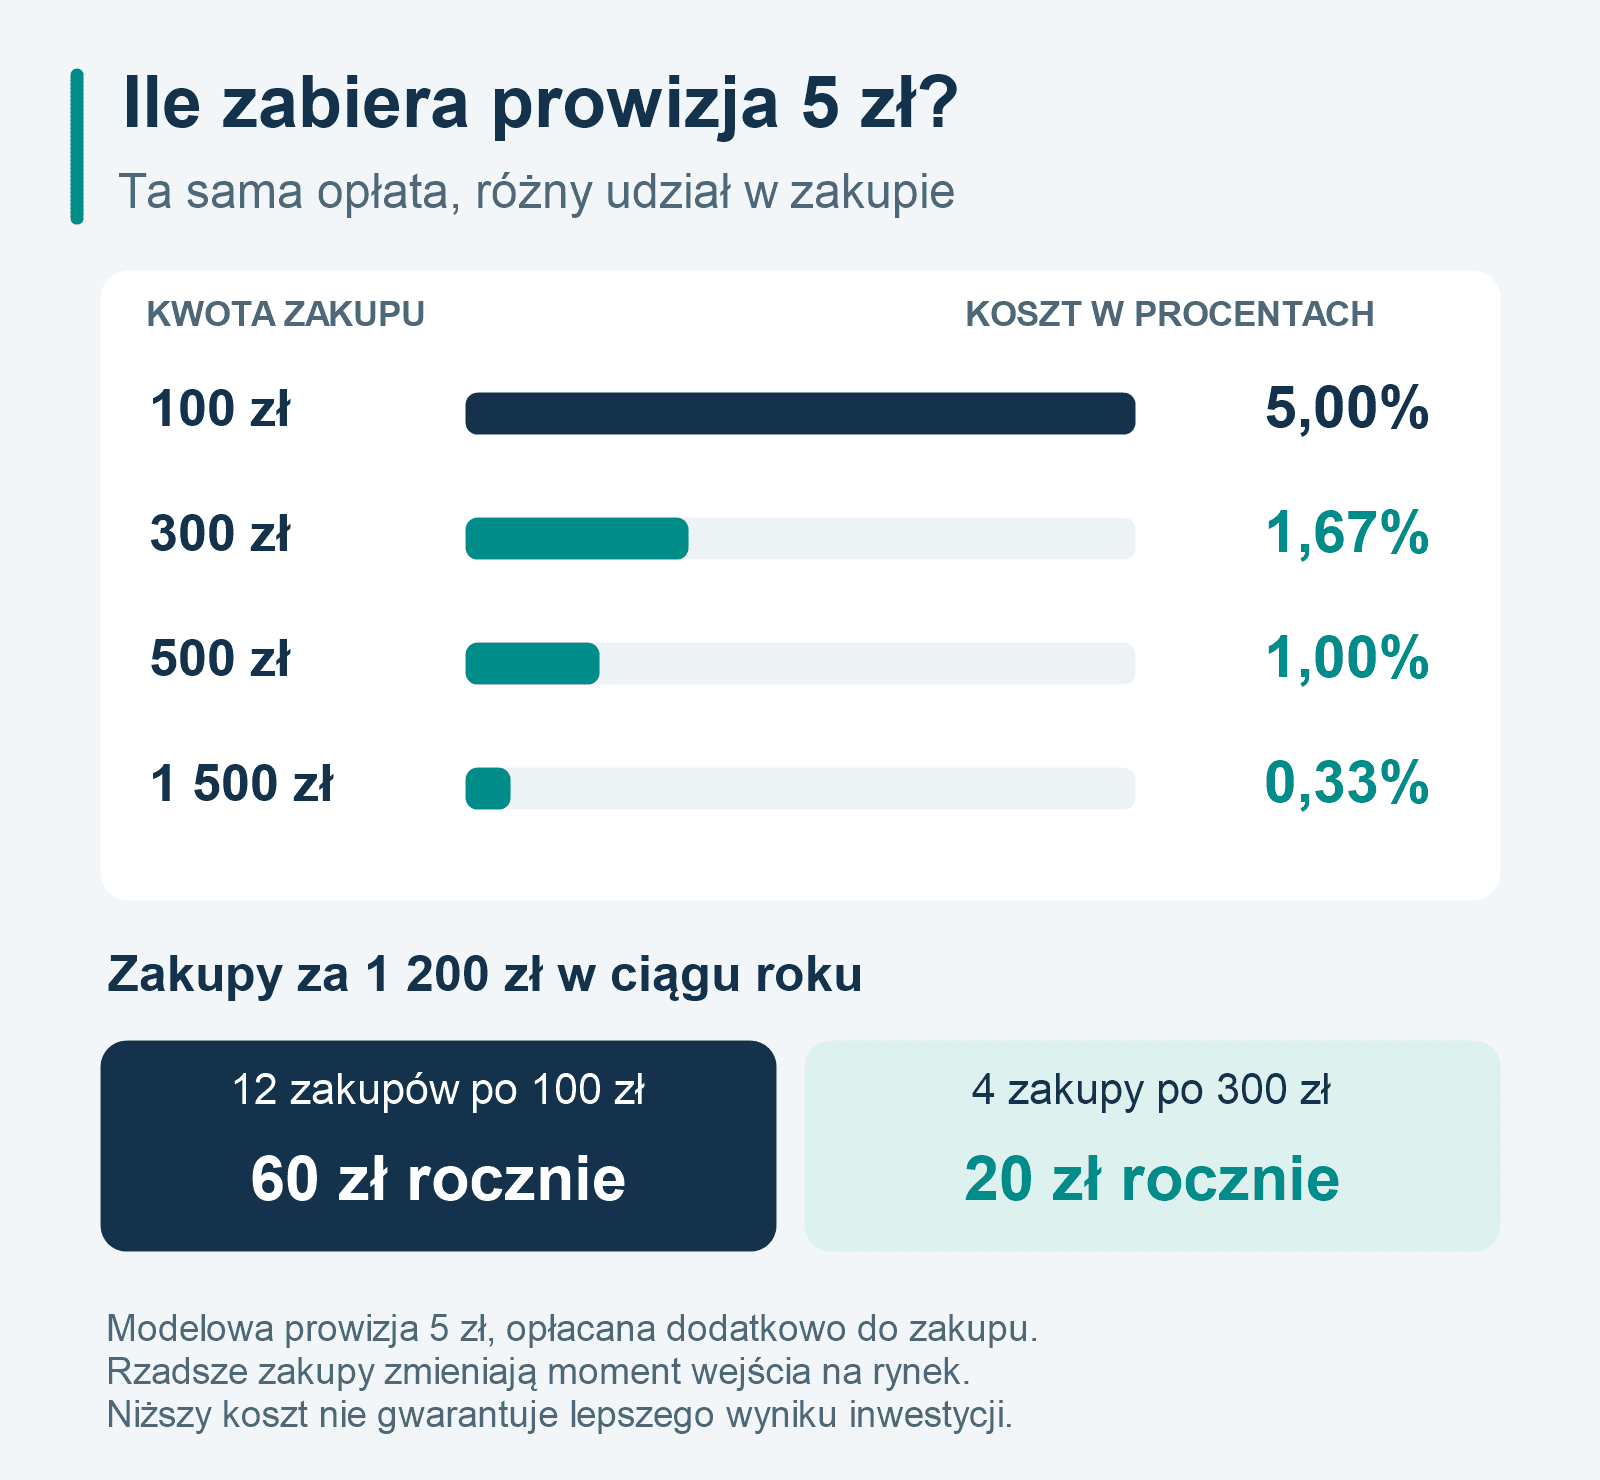
Rozważmy modelowy rachunek z minimalną prowizją 5 zł od zakupu. To celowo uproszczony przykład, a nie cennik konkretnego brokera.
| Wartość zlecenia | Prowizja | Koszt względem wartości zlecenia |
|---|---|---|
| 100 zł | 5 zł | 5,00% |
| 300 zł | 5 zł | 1,67% |
| 500 zł | 5 zł | 1,00% |
| 1500 zł | 5 zł | 0,33% |
Przy zakupach za 100 zł co miesiąc zapłacisz 60 zł prowizji w roku. Cztery zakupy po 300 zł oznaczałyby 20 zł prowizji. W obu wariantach wartość kupowanych instrumentów wynosi 1200 zł, ale koszt jest inny. Zakładamy, że prowizję opłacasz dodatkowo. Jeżeli całkowity budżet wynosi 100 zł wraz z opłatą, wartość samego zakupu będzie niższa.
Rzadsze transakcje oznaczają też, że część pieniędzy czeka na zakup. W tym czasie rynek może wzrosnąć lub spaść. Nie ma gwarancji, że rzadsze kupowanie da lepszy końcowy wynik. Warto natomiast policzyć opłaty, zamiast automatycznie składać zlecenie po każdym przelewie.
Prowizja 0 zł nie kończy analizy. Koszt może występować przy zamianie waluty, w cenie kupna i sprzedaży, opłacie funduszu, prowadzeniu rachunku albo transferze instrumentów. Porównaj cały plan, nie jedną pozycję cennika.
Jak podejść do 100, 300 i 500 zł miesięcznie?
100 zł miesięcznie
Przy tej kwocie szczególnie ważna jest prostota i brak wysokich minimalnych opłat. Możesz odkładać ją na rezerwę, kupować odpowiednio dobrane obligacje oszczędnościowe albo gromadzić do większej transakcji. Nie musisz dzielić 100 zł pomiędzy pięć aplikacji i kilkanaście produktów.
Jeżeli inwestujesz w fundusz, sprawdź minimalną pierwszą i kolejną wpłatę. Niektóre rozwiązania mają niski próg wejścia, ale koszty bieżące pozostają istotne niezależnie od wysokości przelewu.
300 zł miesięcznie
Łatwiej rozdzielić różne cele. Część może powiększać rezerwę, a część trafiać na odległy cel. Proporcja powinna wynikać z potrzeb i ryzyka, a nie z uniwersalnego wzoru znalezionego w internecie.
Jeśli prowizja jest stała, porównaj zakup co miesiąc z zakupem raz na kilka miesięcy. Możesz nadal wykonywać regularne wpłaty i ustawić przypomnienie o zakupie. Regularność oszczędzania nie wymaga identycznej częstotliwości transakcji.
500 zł miesięcznie
Po roku same wpłaty wyniosą 6000 zł. Przy tej kwocie warto już zapisać zasady: na jaki cel inwestujesz, jak często kupujesz, jakie koszty akceptujesz i kiedy oceniasz, czy wybrany sposób nadal pasuje.
Większa wpłata nie jest powodem, aby automatycznie zwiększać ryzyko lub szukać kolejnych egzotycznych produktów. Możesz utrzymać ten sam prosty sposób i zwiększyć regularność, jeśli jest zgodny z Twoją sytuacją.
Ile można zgromadzić dzięki regularnym wpłatom?
Najpierw policz własny wkład, bez przewidywania stóp zwrotu. Taka tabela daje punkt odniesienia i nie myli przyszłych oszczędności z obiecanym zyskiem.
| Miesięczna wpłata | Po roku | Po 5 latach | Po 10 latach |
|---|---|---|---|
| 100 zł | 1200 zł | 6000 zł | 12 000 zł |
| 300 zł | 3600 zł | 18 000 zł | 36 000 zł |
| 500 zł | 6000 zł | 30 000 zł | 60 000 zł |
To suma wpłat przy zachowaniu regularności. Nie uwzględnia wyniku inwestycji, opłat, podatku ani inflacji. Wartość portfela może być wyższa albo niższa. Znaczenie reinwestowania wyjaśnia poradnik o procencie składanym.
Przykład ryzyka: portfel wart 6000 zł traci 20% i jest wart 4800 zł. Powrót do 6000 zł wymaga następnie wzrostu o 25%, a nie o 20%. Regularne dopłaty nie usuwają tego ryzyka. Mogą pomóc utrzymywać plan, ale nie gwarantują odrobienia straty przed konkretną datą.
Regularne kupowanie nie gwarantuje zysku
Stałe kwoty przeznaczane na zakup w kolejnych terminach powodują, że przy niższej cenie nabywasz więcej jednostek, a przy wyższej mniej. Ten sposób ogranicza uzależnienie całego zakupu od jednego dnia. Nie sprawia jednak, że nieodpowiedni lub trwale tracący produkt staje się dobrą inwestycją.
Jeśli całą kwotę masz już dziś, jej stopniowe inwestowanie i jednorazowy zakup to inne decyzje niż odkładanie części przyszłej pensji. Przy stopniowym wejściu część kapitału pozostaje poza rynkiem. Żaden harmonogram nie jest zawsze najlepszy.
Ustal również, co zrobisz, gdy Twoja sytuacja się zmieni. Przerwa we wpłatach z powodu utraty dochodu nie musi oznaczać natychmiastowej sprzedaży całego portfela. Właśnie dlatego rezerwa i inwestycje powinny mieć odrębne role.
Małe kwoty, podatki i kalkulator OKI
Wybór instrumentu i wybór sposobu jego opodatkowania to dwa osobne kroki. IKE oraz IKZE mogą mieć znaczenie przy oszczędzaniu emerytalnym, ale korzyści zależą od spełnienia warunków. Wcześniejszy zwrot środków ma inne skutki niż wypłata z preferencją. Nie wybieraj konta emerytalnego wyłącznie na podstawie hasła o braku podatku.
Od 1 stycznia 2027 r. ma wejść w życie ustawa o osobistych kontach inwestycyjnych. OKI jest kolejnym sposobem organizacji oszczędności i inwestycji. Nie jest nazwą jednego funduszu ani gwarancją wyniku. Korzyść trzeba ocenić dla właściwej grupy aktywów, ich wartości oraz kosztów.
Jeżeli chcesz porównać taki sam plan na zwykłym rachunku i na OKI, wykorzystaj kalkulator OKI. W obu wariantach przyjmij te same aktywa i założenie wyniku. Następnie porównaj podatki i opłaty. Do pola średniej wartości aktywów nie wpisuj automatycznie sumy rocznych wpłat. Przy regularnym dokładaniu środków pieniądze pracują przez różną część roku.
Przykładowo 500 zł odkładane co miesiąc daje 6000 zł wpłat przez rok, ale nie oznacza utrzymywania 6000 zł na rachunku od pierwszego dnia. Zbyt proste podstawienie może zniekształcić porównanie. Korzystaj z opisów pól i zakresu działania pomocnika średniej w kalkulatorze.
Plan na pierwszy miesiąc
- Wybierz jeden cel i orientacyjny termin wykorzystania pieniędzy.
- Oddziel kwotę inwestycji od rezerwy i bieżących wydatków.
- Porównaj najwyżej kilka pasujących rodzajów produktów, zamiast zaczynać od kilkunastu aplikacji.
- Policz całkowity koszt jednej wpłaty i zakupu w skali roku.
- Sprawdź dokumenty produktu, zasady wypłaty oraz status podmiotu obsługującego inwestycję.
- Zacznij od kwoty, której spadek nie zmusi Cię do pożyczania na podstawowe potrzeby.
- Zapisz termin kolejnego przeglądu. Nie zmieniaj planu wyłącznie dlatego, że przez tydzień inna inwestycja wyglądała lepiej.
Najważniejsza jest spójność między celem, ryzykiem i kosztami. Ten poradnik pokazuje mechanizmy wyboru, nie wskazuje jednego produktu właściwego dla każdego czytelnika.
Najczęstsze pytania
Czy inwestowanie 100 zł miesięcznie ma sens?
Może mieć sens, jeśli koszty nie pochłaniają dużej części wpłaty, a produkt odpowiada celowi i ryzyku. Sama regularność pomaga budować kapitał, ale nie gwarantuje dodatniego wyniku inwestycji.
Czy przy małej kwocie trzeba kupować akcje jednej taniej spółki?
Nie. Niska cena jednej akcji nie oznacza niskiej wyceny spółki ani małego ryzyka. Możesz wybrać inny rodzaj instrumentu lub poczekać z zakupem do zebrania większej kwoty.
Czy lepiej inwestować co miesiąc czy co kwartał?
To zależy przede wszystkim od opłat i przyjętego planu. Minimalna prowizja może przemawiać za rzadszymi zakupami. Zmiana częstotliwości zmienia jednak też moment wejścia na rynek, więc nie daje pewności lepszego wyniku.
Czy można stracić więcej niż zainwestowana kwota?
Zależy to od konstrukcji produktu i sposobu finansowania. Wykorzystanie kredytu lub dźwigni może istotnie zmienić ryzyko i zasady rozliczenia. Nie traktuj CFD, pożyczonych środków i zwykłego zakupu bez dźwigni jako zamienników. Początkowy mały przelew nie wystarcza do oceny maksymalnej straty.