Lokata bez konta osobistego pozwala ulokować pieniądze w banku bez otwierania dodatkowego rachunku do codziennych płatności. Nadal zawierasz umowę depozytu, potwierdzasz tożsamość i przekazujesz środki na wskazany numer rachunku. Najważniejsze jest to, żeby przed wpłatą ustalić nie tylko oprocentowanie, lecz także sposób uruchomienia lokaty oraz zwrotu pieniędzy.
To rozwiązanie może być wygodne, gdy masz już konto, z którego jesteś zadowolony, i chcesz skorzystać wyłącznie z oferty oszczędnościowej innego banku. Nie trzeba wtedy przenosić wynagrodzenia ani zamawiać kolejnej karty. Trzeba natomiast dopilnować kilku szczegółów, które przy lokacie zakładanej we własnej aplikacji zwykle pozostają niewidoczne.
Co oznacza lokata bez konta?
Określenie „bez konta” dotyczy konta osobistego, czyli ROR. Nie oznacza anonimowego przechowywania pieniędzy ani braku rachunku bankowego w ogóle. Bank musi przypisać depozyt do konkretnego klienta, prowadzić jego rozliczenie i wiedzieć, dokąd przekazać kapitał po zakończeniu umowy.
Możesz więc otrzymać numer rachunku lokaty, dostęp do panelu oszczędnościowego albo rachunek służący tylko do wpłat i wypłat. Samo pojawienie się numeru konta w dokumentach nie oznacza, że otworzyłeś płatny rachunek osobisty z kartą.
| Element oferty | Do czego służy | Co sprawdzić |
|---|---|---|
| Rachunek lokaty | Przechowuje kwotę na ustalony czas i według warunków depozytu | Termin, oprocentowanie i zasady wcześniejszej wypłaty |
| Rachunek techniczny | Obsługuje rozliczenia związane z produktem | Czy wpłacasz bezpośrednio na lokatę, czy potrzebujesz dodatkowej dyspozycji |
| Konto powiązane w innym banku | Może służyć do potwierdzenia danych oraz odbioru pieniędzy | Wymóg własności i możliwość zmiany numeru |
| Nowe konto osobiste | Pozwala wykonywać codzienne płatności i korzystać z karty | Czy rzeczywiście jest obowiązkowe oraz ile kosztuje |
Jeżeli nazwy w umowie są niejasne, sprawdź, czym jest rachunek techniczny. W praktyce ważniejsza od nazwy jest odpowiedź, czy bank wymaga dodatkowego produktu i czy generuje on opłaty.
Czy są banki, które oferują lokaty bez ROR?
Tak. Przykładem jest Lokata bez konta w Santander Consumer Banku. Bank opisuje ją jako depozyt dostępny bez otwierania konta osobistego. To jednak nie znosi pozostałych warunków oferty, takich jak minimalna kwota, okres lokaty czy wymóg nowych środków, jeżeli dotyczy wybranego wariantu.
Drugim przykładem jest Lokata Standard w Toyota Banku. Bank potwierdza możliwość jej założenia bez konta osobistego i opisuje zawarcie pierwszej umowy online. Warto zwrócić uwagę na dokładną nazwę produktu: dostępność jednego rodzaju lokaty bez konta nie oznacza, że każdy depozyt tego banku działa identycznie.
Te przykłady pokazują sposób działania produktu, a nie kolejność najbardziej opłacalnych ofert. Bieżące stawki, kwoty i okresy porównasz w rankingu lokat bankowych. Przed złożeniem wniosku potwierdź, że wybrany wariant nadal nie wymaga dodatkowego ROR.
Co przygotować przed założeniem lokaty online?
Zwykle potrzebujesz dokumentu tożsamości, numeru telefonu i adresu e-mail. Bank może poprosić również o informacje wymagane do identyfikacji klienta, rezydencji podatkowej lub wyjaśnienia pochodzenia środków. Dokładny zestaw danych zależy od instytucji i sposobu zawarcia umowy.
Jeżeli procedura obejmuje przelew potwierdzający dane, przygotuj własny rachunek. Nie wysyłaj go z konta partnera, pracodawcy ani portfela pośrednika, jeżeli instrukcja banku tego nie dopuszcza. Dane nadawcy powinny odpowiadać danym we wniosku. Przy koncie wspólnym sprawdź wcześniej, czy bank akceptuje taki sposób weryfikacji.
Osobno ustal, kiedy będziesz potrzebować pieniędzy. Lokata na trzy miesiące nie jest dobrym miejscem dla całej rezerwy na wydatki, które mogą pojawić się w przyszłym tygodniu. Brak dodatkowego konta nie zmienia tego, że jest to depozyt terminowy.
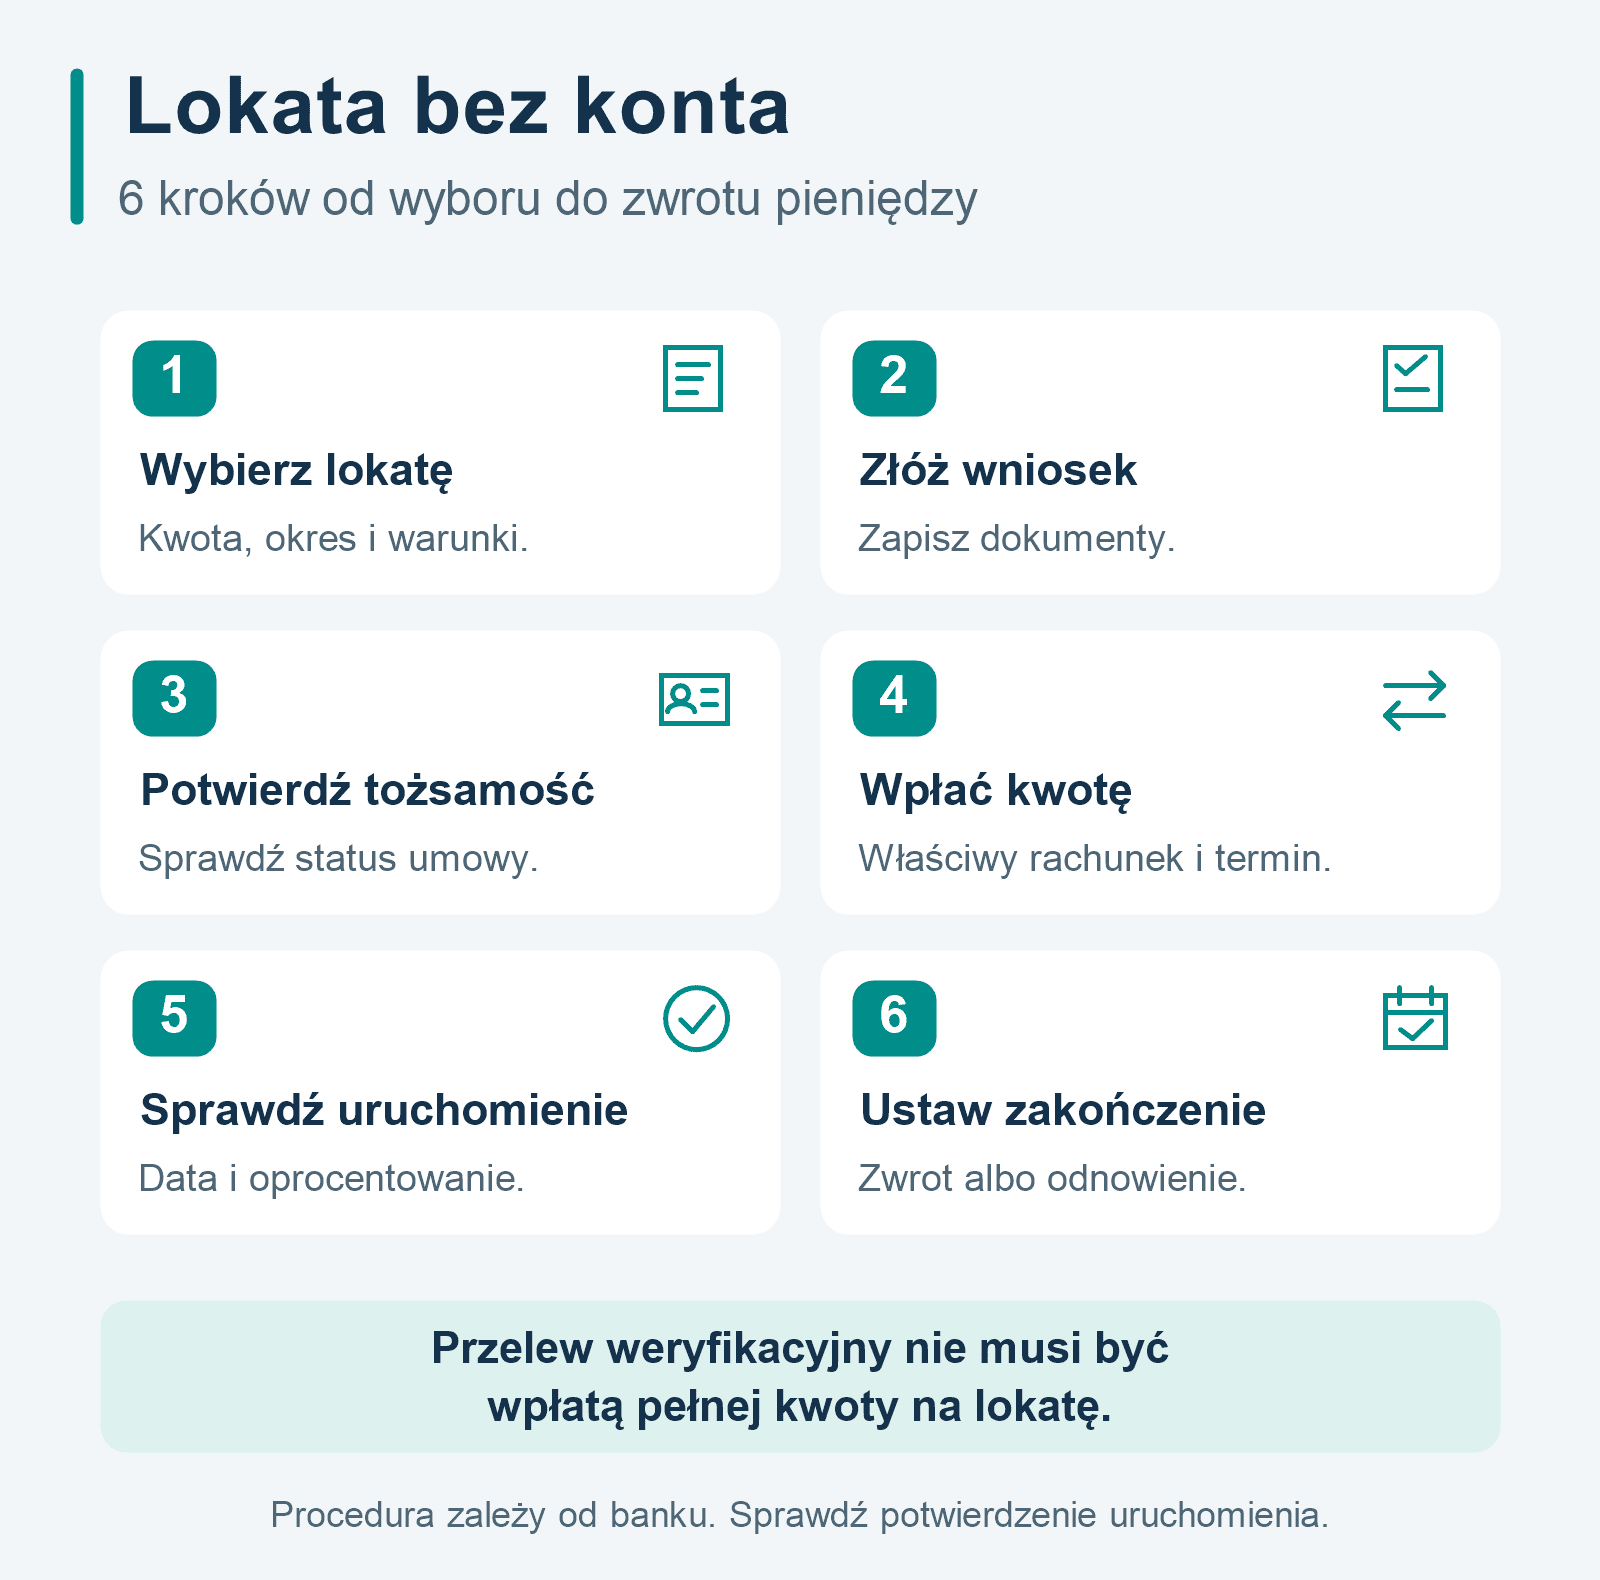
Jak założyć lokatę bez konta krok po kroku?
1. Wybierz konkretny wariant depozytu
Porównaj kwotę, czas trwania oraz rodzaj oprocentowania. Sprawdź, czy oferta jest dla nowych klientów, czy wymaga nowych środków i czy stawka dotyczy całej wpłaty. Dwie lokaty o podobnych nazwach mogą mieć różne warunki dostępności.
2. Wypełnij wniosek na stronie banku
Wejdź na właściwą stronę i sprawdź nazwę instytucji w umowie. Zapisz dokumenty oraz potwierdzenie złożenia wniosku. Nie przelewaj środków na numer rachunku przesłany wyłącznie w nieoczekiwanej wiadomości bez sprawdzenia go w oficjalnym procesie.
3. Potwierdź tożsamość i zawrzyj umowę
Bank może przewidywać weryfikację przez kamerę, przelew, kuriera albo inną metodę. Nie zakładaj, że mały przelew weryfikacyjny jest już wpłatą całej kwoty lokaty. Jeżeli proces rozdziela te czynności, trzeba wykonać obie.
4. Wpłać pieniądze zgodnie z instrukcją
Sprawdź numer rachunku, tytuł, wymaganą kwotę oraz termin na zasilenie. Niektóre procedury wymagają zgodności wpłaty z kwotą zadeklarowaną we wniosku. Inne dopuszczają określony przedział. Nie dziel przelewu na kilka części bez potwierdzenia, że jest to dozwolone.
5. Potwierdź uruchomienie lokaty
W panelu lub otrzymanym potwierdzeniu sprawdź status depozytu, datę rozpoczęcia, termin zakończenia i oprocentowanie. Samo obciążenie konta źródłowego potwierdza wysłanie przelewu, ale jeszcze nie dowodzi, że bank prawidłowo uruchomił lokatę.
6. Ustaw sposób zakończenia
Sprawdź, czy środki wrócą na wskazane konto, pozostaną na rachunku technicznym, czy lokata odnowi się automatycznie. Zapisz przypomnienie przed terminem zapadalności. Nie odkładaj kontroli tych ustawień do momentu, w którym pieniądze będą już potrzebne.
Kiedy zaczyna się naliczanie odsetek?
Decyduje data rozpoczęcia depozytu określona zgodnie z umową. Nie musi to być dzień wypełnienia formularza ani zlecenia przelewu w Twoim banku. Liczyć może się zaksięgowanie pełnej kwoty oraz spełnienie pozostałych warunków uruchomienia.
To ma znaczenie przed weekendem, świętem i końcem promocji. Wniosek złożony ostatniego dnia nie zawsze zabezpiecza ofertę, jeżeli regulamin wymaga również wpływu pieniędzy w określonym czasie. Sprawdź też, czy stawka zostaje ustalona przy złożeniu wniosku, podpisaniu umowy czy uruchomieniu depozytu.
Przykładowo pieniądze mogą wyjść z Twojego konta w piątek, a zostać zaksięgowane później. Nie doliczaj automatycznie tych dni do okresu oprocentowania. Właściwe daty powinny być widoczne w potwierdzeniu lokaty.
Czy lokata bez konta opłaca się bardziej?
Może, ale sama etykieta nie przesądza o wyniku. Porównuj odsetki po podatku, opłaty wymaganych produktów oraz okres zamrożenia pieniędzy. Korzystniejsza stawka w zamian za dodatkowe konto ma sens tylko wtedy, gdy rzeczywista korzyść przewyższa koszt i spełnisz warunki zwolnienia z opłat.
Przyjmijmy dwie hipotetyczne lokaty na 10 000 zł i 90 dni. Pierwsza daje 4% rocznie bez dodatkowego konta, druga 4,5% i wymaga ROR kosztującego 6 zł miesięcznie. Zakładamy trzy opłaty, niezmienne saldo, rok liczący 365 dni i wypłatę odsetek na końcu.
| Pozycja | Lokata bez ROR | Lokata z płatnym ROR |
|---|---|---|
| Modelowa stawka roczna | 4% | 4,5% |
| Odsetki brutto | 98,63 zł | 110,96 zł |
| Odsetki po podatku | 79,89 zł | 89,87 zł |
| Dodatkowy koszt konta | 0 zł | 18 zł |
| Wynik po tym koszcie | 79,89 zł | 71,87 zł |
W tym przykładzie wyższa stawka daje o 9,98 zł więcej odsetek, ale po opłatach wynik jest o 8,02 zł gorszy. Jeżeli jednak konto jest bezpłatne albo już je posiadasz bez dodatkowego kosztu, porównanie będzie inne. Nie doliczaj opłaty, której faktycznie nie poniesiesz z powodu lokaty.
To model obliczeniowy, nie aktualna oferta. Podatek wynosi 19%, z zaokrągleniem do pełnych groszy w górę. Przy innym harmonogramie rozliczeń kwoty mogą się nieznacznie różnić. Dokładną metodę pokazujemy w poradniku, jak obliczyć zysk z lokaty po podatku.
Co dzieje się z pieniędzmi po zakończeniu lokaty?
Możliwe są różne rozwiązania. Bank może zwrócić kapitał i odsetki na wskazane konto zewnętrzne, przekazać je na rachunek techniczny albo odnowić depozyt. Również przy odnowieniu odsetki mogą zostać dopisane do kapitału lub wypłacone osobno.
Nie zakładaj, że kolejny okres będzie miał tę samą atrakcyjną stawkę. Odnowienie może odbyć się według oprocentowania obowiązującego w dniu rozpoczęcia kolejnego okresu. Właśnie dlatego ustawienie odnawialności jest równie ważne jak pierwsza wpłata. Więcej przykładów znajdziesz w tekście o lokacie odnawialnej.
Jeśli zamykasz konto, na które ma wrócić depozyt, wcześniej zmień dyspozycję w banku prowadzącym lokatę. Nie wystarczy wpisać nowego numeru we własnej notatce. Sposób zmiany i wymagana weryfikacja zależą od instytucji. Sprawdź także, czy zwrot musi trafić na rachunek należący do tego samego klienta.
Wcześniejsza wypłata i dzielenie oszczędności
Lokata bez konta nie zapewnia automatycznie swobodnych częściowych wypłat. Wcześniejsze zakończenie może oznaczać utratę całości lub części odsetek, zgodnie z warunkami konkretnego depozytu. Warto sprawdzić także czas wykonania dyspozycji i przekazania pieniędzy do innego banku.
Jeżeli masz 30 000 zł, a możesz potrzebować 10 000 zł przed końcem okresu, rozważ podział na kilka lokat. Gdy oferta dopuszcza trzy depozyty po 10 000 zł, ewentualne zerwanie jednego nie musi naruszać pozostałych. Najpierw sprawdź jednak kwotę minimalną, limit liczby lokat i to, czy promocyjne oprocentowanie obejmuje każdą z nich.
Nie dziel środków wyłącznie dla większej liczby produktów. Celem jest dopasowanie dostępu do pieniędzy. Dla kwot potrzebnych bez ustalonego terminu przydatniejszy może być rachunek oszczędnościowy, nawet jeśli ma inne oprocentowanie.
Czy pieniądze na lokacie bez konta są bezpieczne?
Brak ROR sam w sobie nie zmniejsza ochrony depozytu. W systemie BFG standardowy limit wynosi równowartość 100 000 euro na jednego deponenta w jednej instytucji. Uwzględnia się łącznie objęte ochroną rachunki i należne odsetki, a nie osobny limit dla każdej lokaty. Szczegóły wyjaśnia Bankowy Fundusz Gwarancyjny.
Przy banku z innego kraju sprawdź wskazany w umowie system gwarantowania depozytów. Sama polska wersja strony lub numer rachunku nie wystarcza do ustalenia, kto odpowiada za ochronę. Zwróć też uwagę na prawną nazwę banku, zwłaszcza gdy działa on pod kilkoma markami.
Najczęstsze pytania o lokaty bez konta
Czy muszę przenosić wynagrodzenie do banku z lokatą?
Nie wynika to z samej konstrukcji lokaty bez konta osobistego. Sprawdź jednak regulamin wybranej oferty. Jeżeli wymaga wpływów na dodatkowy ROR, oceniasz już pakiet produktów, a nie samodzielny depozyt bez konta.
Czy mały przelew weryfikacyjny uruchamia lokatę?
Niekoniecznie. Może służyć wyłącznie potwierdzeniu danych. Wykonaj wpłatę pełnej kwoty zgodnie z instrukcją i sprawdź potwierdzenie uruchomienia. Nie utożsamiaj pozytywnej weryfikacji z aktywnym depozytem.
Czy lokata bez konta jest zawsze nieodnawialna?
Nie. Sposób zakończenia jest osobnym ustawieniem. Lokata może odnowić się automatycznie, także przy innej stawce. Ustal to przed wpłatą i sprawdź dostępny termin zmiany dyspozycji.
Czy można założyć lokatę bez żadnego konta w innym banku?
Zależy to od sposobu weryfikacji, wpłaty i zwrotu środków. Wiele ofert internetowych wykorzystuje własny rachunek klienta w innym banku. Hasło „bez konta” zazwyczaj oznacza brak nowego ROR w banku przyjmującym lokatę.