Konto oszczędnościowe dla dziecka pozwala oddzielić pieniądze na przyszłość od bieżącego kieszonkowego. Przed wyborem sprawdź jednak nie tylko oprocentowanie. Znaczenie mają również posiadacz rachunku, warunki wypłat, limit promocyjnej stawki i dostęp do oszczędności po ukończeniu przez dziecko 13 oraz 18 lat.
Rachunek prowadzony na dziecko i cel nazwany „dla dziecka” na koncie rodzica mogą wyglądać podobnie w aplikacji, ale nie oznaczają tego samego. Poniżej wyjaśniamy, jak rozpoznać tę różnicę, policzyć odsetki i wybrać rozwiązanie do konkretnego celu.
Konto oszczędnościowe dla dziecka czy oszczędzanie na koncie rodzica?
Zacznij od umowy, nie od nazwy skarbonki. Sprawdź, kto jest posiadaczem rachunku i komu przysługuje roszczenie do banku o wypłatę środków. Samo wpisanie imienia dziecka w nazwie celu oszczędnościowego nie zmienia strony umowy.
| Rozwiązanie | Co oznacza w praktyce | Najważniejsza kontrola |
|---|---|---|
| Rachunek oszczędnościowy prowadzony dla dziecka | Dziecko jest posiadaczem, a rodzic działa w granicach swoich uprawnień | Wiek, zasady reprezentacji i dysponowania pieniędzmi |
| Rachunek rodzica przeznaczony na przyszłe potrzeby dziecka | Posiadaczem pozostaje rodzic | Czy pieniądze są nadal własnymi oszczędnościami rodzica, czy już majątkiem dziecka |
| Cel lub skarbonka w aplikacji | Może być tylko sposobem podziału salda albo odrębnym rachunkiem | Numer rachunku, posiadacz, oprocentowanie i regulamin produktu |
Jeżeli odkładasz własne pieniądze z zamiarem przekazania ich w przyszłości, możesz porównywać rachunki dla dorosłych w rankingu kont oszczędnościowych. To inna decyzja niż zarządzanie środkami, które dziecko otrzymało już w darowiźnie lub spadku. Takich pieniędzy nie należy traktować jak własnej rezerwy domowego budżetu.
Przykładowo babcia przekazuje wnukowi pieniądze na przyszłą naukę. Fakt, że rodzic obsługuje konto, nie daje mu automatycznie prawa do przeznaczenia tej kwoty na dowolny własny wydatek. Przy większych kwotach trzeba ustalić zarówno zasady zarządu majątkiem dziecka, jak i ewentualne obowiązki dotyczące darowizny.
Oszczędności i kieszonkowe warto rozdzielić
Konto osobiste dziecka zwykle służy do płacenia kartą, przelewów i nauki korzystania z bankowości. Rachunek oszczędnościowy ma przechowywać środki na później. Nie zakładaj, że saldo widoczne przy karcie jest oprocentowane albo że każda wirtualna skarbonka nalicza odsetki.
Praktyczny podział to osobna kwota na bieżący miesiąc i osobna na większy cel. Dzięki temu zakup przekąski nie zmniejsza przypadkowo funduszu na komputer, a rodzic łatwiej sprawdzi, czy regularne wpłaty rzeczywiście zostają na rachunku. Funkcje kont płatniczych, karty i przedziały wieku porównuje ranking kont dla dzieci.
Nie musisz jednak otwierać kilku produktów tylko dla porządku. Jeśli bank oferuje czytelny podział pieniędzy i odpowiednie uprawnienia, wystarczy prostsza konfiguracja. Najpierw ustal, jakie funkcje będą używane, a dopiero później wybierz pakiet.
Od jakiego wieku można mieć konto oszczędnościowe?
Niektóre banki udostępniają rachunki oszczędnościowe już dla najmłodszych dzieci, inne określają własny minimalny wiek albo wymagają dodatkowego konta. Dostępność rachunku nie jest równoznaczna z możliwością samodzielnego korzystania z aplikacji.
Przed ukończeniem 13 lat dyspozycje dotyczące rachunku składa przedstawiciel ustawowy. Po 13. urodzinach małoletni posiadacz może co do zasady samodzielnie dysponować pieniędzmi na rachunku oszczędnościowym, o ile przedstawiciel ustawowy nie sprzeciwi się temu na piśmie. Te zasady wyjaśnia Rzecznik Finansowy.
Uprawnienia w bankowości, limity operacji i sposób potwierdzania przelewów trzeba dodatkowo sprawdzić w konkretnym banku. Przycisk akceptacji u rodzica nie oznacza, że każdy rachunek dziecka działa identycznie. Również dziadek lub babcia nie uzyskują dostępu do konta tylko dlatego, że regularnie je zasilają.
Jak porównać oprocentowanie konta dziecka?
Najwyższy procent z reklamy jest dopiero początkiem porównania. Dla Twojej rodziny liczy się kwota, która pozostanie po podatku i kosztach w okresie faktycznego korzystania z oferty.
| Co sprawdzić | Dlaczego ma znaczenie |
|---|---|
| Czas obowiązywania stawki | Oferta na trzy miesiące nie daje tego samego wyniku co identyczne oprocentowanie przez rok |
| Limit salda | Nadwyżka ponad próg może mieć dużo niższe oprocentowanie |
| Warunek regularnych wpłat | Bonus może zależeć od kwoty i terminów zasileń |
| Wpływ wypłaty | Nawet pojedynczy przelew może pozbawić dodatkowych odsetek za okres |
| Stawka po promocji | Oszczędzanie zwykle trwa dłużej niż akcja na start |
| Dodatkowy rachunek rodzica | Jego opłaty mogą pochłonąć korzyść z wyższej stawki |
Sprawdź też, czy warunek odnosi się do samego dziecka, rodzica czy salda w całym banku. Nie przenoś zasad promocji dla dorosłych na produkt dziecięcy. Nowe środki, nowy klient i nowo otwarte konto to różne kryteria.
Dobrym przykładem innej konstrukcji produktu jest Pierwsze Konto Oszczędnościowe PKO BP. Bank przewiduje dodatkowe oprocentowanie za regularne wpłaty i brak wypłat w określonym okresie. To odrębny rachunek od PKO Konta Dziecka. Nie należy przypisywać jednemu produktu stawki drugiego tylko dlatego, że oba należą do dziecka.
Wysokość aktualnej stawki zawsze odczytuj wraz z okresem jej obowiązywania. W tym poradniku nie ustawiamy kolejności banków według chwilowej promocji. Pokazujemy sposób porównania, który pozostaje przydatny po zmianie oprocentowania.
Ile dziecko zarobi na koncie? Przykład dla 5000 zł
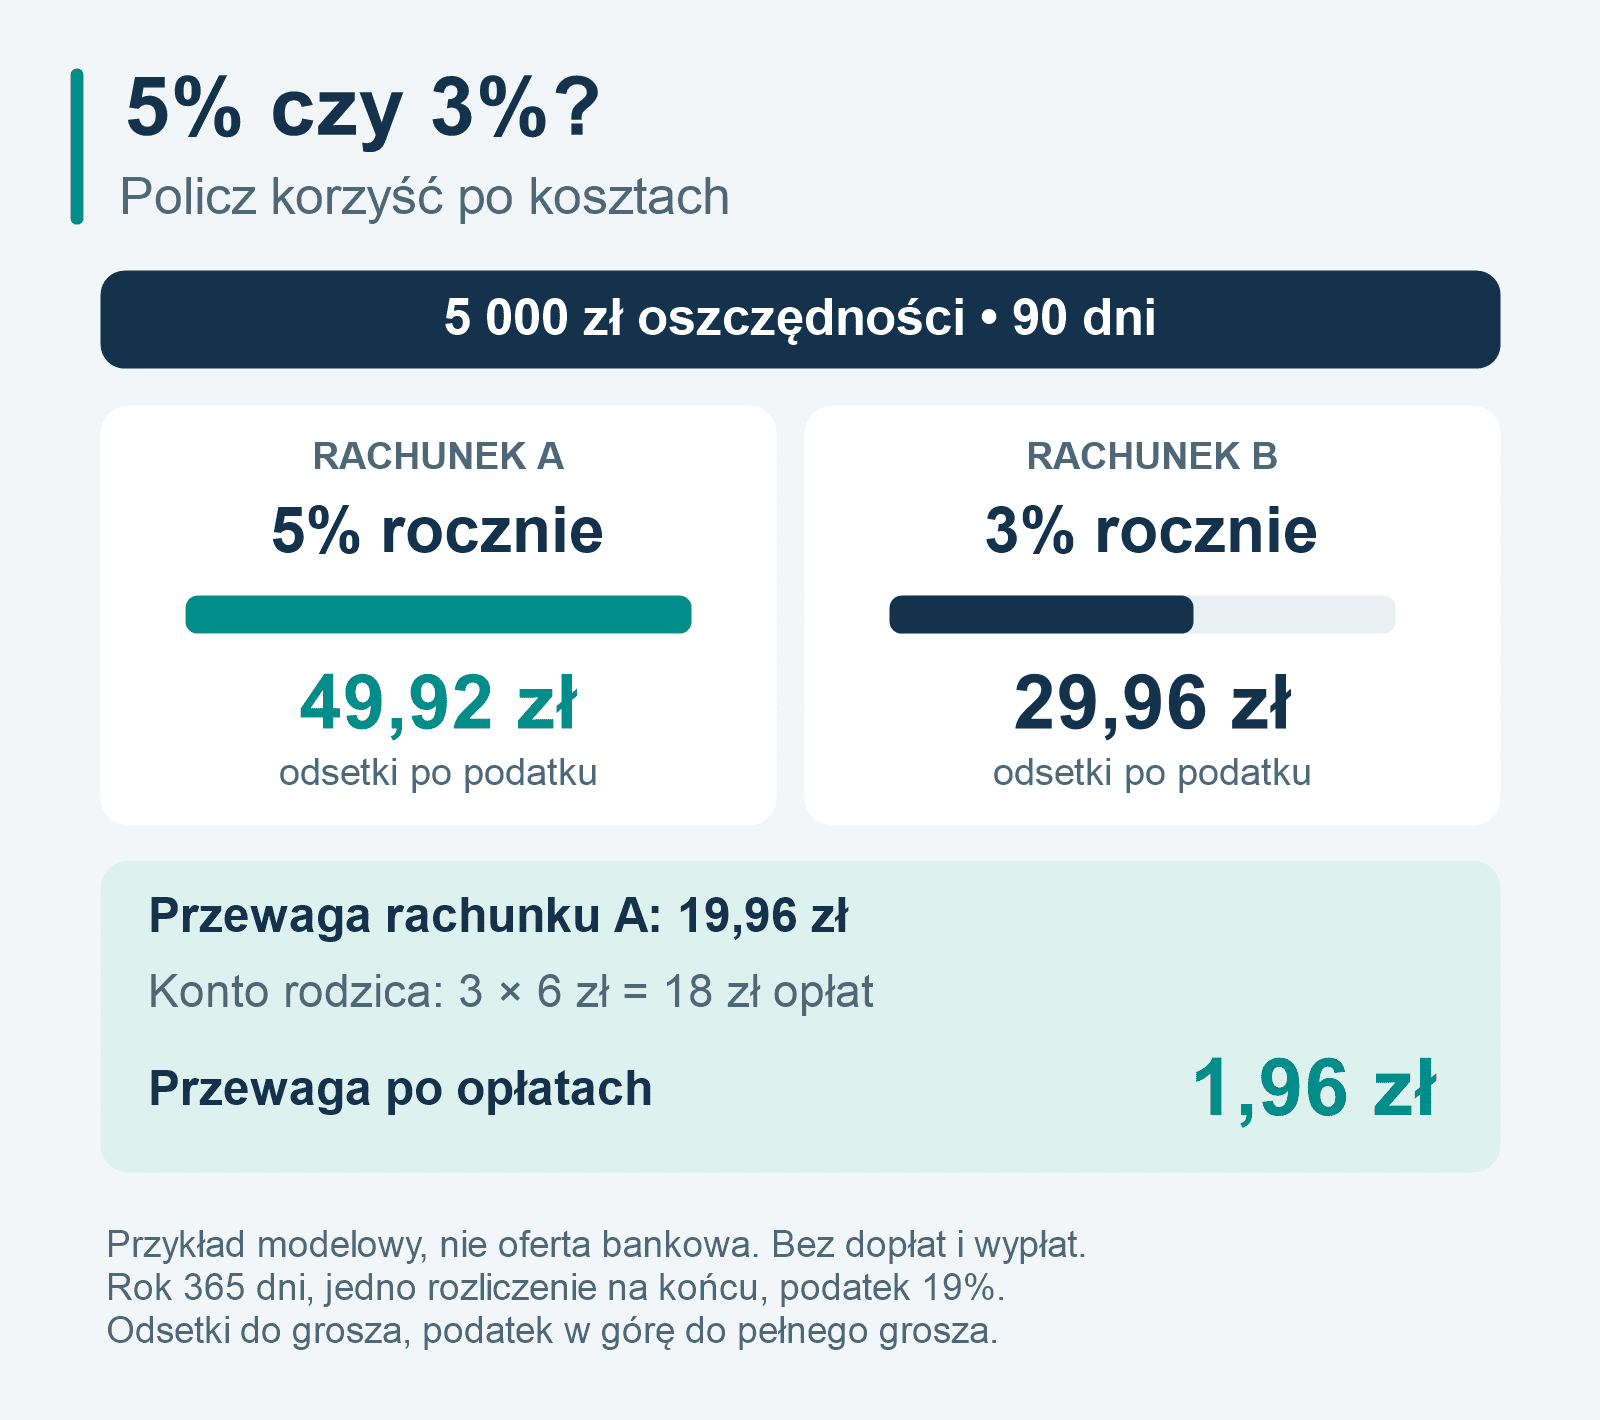
Załóżmy, że porównujesz dwa modelowe rachunki na 90 dni. Na każdym przez cały okres leży 5000 zł. Pierwszy daje 5% rocznie, drugi 3% rocznie. Nie ma dopłat ani wypłat. Stosujemy rok liczący 365 dni i jedno rozliczenie odsetek na końcu. Odsetki brutto zaokrąglamy do grosza, a podatek w górę do pełnego grosza. To przykład obliczeniowy, nie aktualne oferty banków.
| Element | Rachunek A | Rachunek B |
|---|---|---|
| Oprocentowanie roczne | 5% | 3% |
| Odsetki brutto za 90 dni | Około 61,64 zł | Około 36,99 zł |
| Odsetki po 19% podatku | 49,92 zł | 29,96 zł |
| Przewaga rachunku A | Około 20 zł w całym porównywanym okresie | |
Jeśli wyższa stawka wymaga płatnego konta rodzica za 6 zł miesięcznie, trzy opłaty pochłoną 18 zł. Z około 20 zł przewagi pozostanie około 2 zł. Przy większej kwocie wynik będzie inny, ale sposób oceny pozostaje ten sam.
Standardowe odsetki bankowe podlegają podatkowi od zysków kapitałowych także wtedy, gdy posiadacz rachunku jest małoletni. Wiek sam w sobie nie tworzy zwolnienia. Przy dokładnym wyliczeniu uwzględnia się kapitalizację, liczbę dni i zasady zaokrąglania podatku. Mechanikę opisujemy w poradniku jak bank nalicza odsetki na koncie oszczędnościowym.
Limit oprocentowania może być ważniejszy niż sam procent
Drugi przykład: rachunek daje modelowo 6% rocznie do 5000 zł i 1% od nadwyżki. Przy saldzie 20 000 zł nie zarabiasz 6% od całej kwoty. Przy niezmienionych warunkach przez rok pierwsze 5000 zł wypracowałoby 300 zł brutto, a pozostałe 15 000 zł 150 zł brutto.
Łącznie to 450 zł brutto, czyli efektywnie 2,25% od początkowych 20 000 zł, przed podatkiem i bez kapitalizacji. Dlatego atrakcyjna oferta dla pierwszych oszczędności dziecka nie musi być najlepszym miejscem dla większej darowizny.
Analogicznie działa krótka promocja. Jeżeli przez część roku obowiązuje wysoka stawka, a później bardzo niska, rocznego wyniku nie można oszacować przez pomnożenie całego salda tylko przez pierwszy procent.
Czy rodzic może wypłacić pieniądze z konta dziecka?
Rodzic zarządza majątkiem dziecka z należytą starannością. Nie jest to nieograniczone prawo do korzystania z jego oszczędności. Czynności przekraczające zwykły zarząd wymagają odpowiedniego zezwolenia sądu. Podstawę określa art. 101 Kodeksu rodzinnego i opiekuńczego.
Bank może stosować limity kwotowe oraz procedurę dokumentowania wypłat. Nie traktuj znalezionego w internecie limitu jednego banku jako uniwersalnego progu dla wszystkich rodzin i operacji. Przy planowanej większej wypłacie zapytaj bank o dokumenty przed terminem zakupu, a nie dopiero w dniu przelewu.
Znaczenie ma również sam cel. Wypłata drobnej kwoty na zwykłe potrzeby dziecka i wykorzystanie dużej części jego majątku to różne sytuacje. Jeśli pieniądze pochodzą ze spadku, darowizny z określonymi warunkami albo mają szczególny sposób zarządzania, trzeba uwzględnić te okoliczności.
Co zmieni się po 18. urodzinach?
Pełnoletni posiadacz sam decyduje o swoim rachunku. Dotychczasowy dostęp rodzica wynikający z przedstawicielstwa ustawowego nie jest bezterminowym pełnomocnictwem. Jeśli dorosłe dziecko chce pozostawić rodzicowi określone uprawnienia, ustala je z bankiem na zasadach dla osób pełnoletnich.
Może również zmienić się sam produkt, jego oprocentowanie albo taryfa. Bank nie zawsze pozostawia dziecięce warunki po osiągnięciu granicy wieku. Dlatego przed urodzinami sprawdź nazwę nowego rachunku, opłaty i to, czy wcześniej wydane dyspozycje nadal obowiązują.
Jeżeli pieniądze odkładasz na własnym koncie rodzica, 18. urodziny dziecka nie powodują automatycznego przepisania rachunku. To jeszcze jeden powód, aby od początku jasno określić, dla kogo i na jakich zasadach gromadzisz środki.
Czy oszczędności dziecka są chronione przez BFG?
Małoletni może być odrębnym deponentem. Jeśli jest posiadaczem rachunku objętego systemem BFG, przysługuje mu własny limit ochrony, zasadniczo do równowartości 100 000 euro w jednym banku. Nie zużywa wtedy limitu rodzica tylko dlatego, że rodzic obsługuje rachunek. Potwierdzają to wyjaśnienia Bankowego Funduszu Gwarancyjnego.
Jeżeli środki są na rachunku rodzica, co do zasady sumują się z jego pozostałymi depozytami w tej samej instytucji. Sama nazwa skarbonki nie daje dodatkowego limitu. W banku objętym systemem innego państwa trzeba sprawdzić właściwy system ochrony.
Gwarancje depozytowe nie oznaczają ochrony przed inflacją ani zwrotu każdej kwoty utraconej wskutek oszustwa. Nie obejmują też automatycznie funduszu inwestycyjnego kupionego w aplikacji banku. Rozpoznaj rodzaj produktu, zanim uznasz go za odpowiednik rachunku oszczędnościowego.
Jak ustawić regularne oszczędzanie dla dziecka?
Wybierz kwotę, którą możesz utrzymywać także w droższym miesiącu. Przy 100 zł miesięcznie same wpłaty wyniosą 1200 zł po roku, 6000 zł po pięciu latach i 12 000 zł po dziesięciu latach. Przy 300 zł będą to odpowiednio 3600 zł, 18 000 zł i 36 000 zł. Odsetki są dodatkiem do tych kwot, a nie ich zamiennikiem.
Ustaw przelew po terminie, w którym zazwyczaj otrzymujesz dochód. Jeżeli promocja wymaga zasilenia w każdym miesiącu, sprawdź datę zaksięgowania i przedział dopuszczalnych wpłat. Pojedynczy większy przelew nie zawsze zastępuje trzy mniejsze wymagane w kolejnych miesiącach.
Raz na kilka miesięcy sprawdź stawkę, saldo ponad próg promocji i najbliższą zmianę wieku dziecka. Nie trzeba przenosić środków po każdej niewielkiej różnicy oprocentowania. Warto jednak wiedzieć, kiedy kończy się korzyść, dla której wybraliście dany produkt.
Najczęstsze pytania
Czy do konta oszczędnościowego dziecka rodzic musi mieć konto w tym samym banku?
To zależy od oferty i sposobu otwarcia. Sprawdź osobno wymóg rachunku dziecka, rachunku rodzica oraz dostępu do bankowości. Niektóre wygodne ścieżki online są dostępne tylko dla obecnych klientów. Koszt dodatkowego konta uwzględnij w porównaniu.
Czy konto oszczędnościowe dziecka zawsze ma wyższe oprocentowanie?
Nie. Preferencyjna stawka może obejmować tylko małą kwotę, krótki okres albo regularne wpłaty bez wypłat. Porównuj odsetki dla swojego salda i czasu oszczędzania, a nie sam procent.
Czy można przelewać pieniądze dziecku z innego banku?
Jeśli produkt dopuszcza zwykłe przelewy przychodzące, można zasilać go zgodnie z jego numerem rachunku. Przed ustawieniem przelewu cyklicznego sprawdź, czy bank wymaga określonej ścieżki zasilenia do uzyskania dodatkowego oprocentowania.
Czy lepiej wybrać konto oszczędnościowe czy lokatę dla dziecka?
Rachunek jest zwykle wygodniejszy przy regularnych dopłatach i potrzebie elastycznego dostępu. Lokata ma ustalony okres, a wcześniejsze zakończenie może oznaczać utratę odsetek. W obu przypadkach pozostają istotne własność środków oraz zasady dysponowania majątkiem dziecka.