Konto oszczędnościowe w euro pozwala przechowywać EUR i otrzymywać odsetki bez wymiany pieniędzy na złote. Przy wyborze trzeba sprawdzić nie tylko stawkę, lecz także opłaty, zasady wypłat, podatek i ochronę środków. Zwykłe konto walutowe, oprocentowany depozyt oraz fundusz pieniężny w aplikacji mogą wyglądać podobnie, chociaż działają inaczej.
Najpierw ustal, dlaczego trzymasz euro. Inaczej porównuje się oferty dla wynagrodzenia otrzymywanego w EUR i przyszłego wydatku w tej samej walucie, a inaczej dla oszczędności w złotych, które chcesz dopiero wymienić. W drugim przypadku wahania kursu i koszt wymiany mogą mieć większy wpływ na wynik niż odsetki.
Konto oszczędnościowe w euro a zwykłe konto walutowe
Konto walutowe służy przede wszystkim do przechowywania i przesyłania waluty, czasem również do płatności kartą. Nie musi być oprocentowane. Sam napis EUR obok salda nie oznacza, że bank nalicza odsetki.
Rachunek oszczędnościowy ma właśnie taki cel, ale może mieć ograniczenia dotyczące liczby bezpłatnych wypłat albo sposobu przelewania pieniędzy. Bank może wymagać, żeby środki najpierw trafiły na Twoje konto walutowe w tej samej instytucji. Wtedy do oceny oferty potrzebujesz kosztów obu rachunków.
| Rozwiązanie | Skąd bierze się wynik | Najważniejsza rzecz do sprawdzenia |
|---|---|---|
| Zwykłe konto walutowe EUR | Odsetek może nie być | Opłaty za prowadzenie, kartę i przelewy |
| Konto oszczędnościowe EUR | Bank nalicza odsetki według warunków rachunku | Stawka, limity i koszt wypłat |
| Lokata w euro | Odsetki wynikają z umowy depozytu na określony czas | Konsekwencje wcześniejszego zakończenia |
| Fundusz rynku pieniężnego w EUR | Wynik zależy od portfela instrumentów finansowych | Ryzyko inwestycyjne, koszty i termin umorzenia |
Oprocentowane saldo u brokera wymaga osobnego sprawdzenia dokumentów. Nie zakładaj, że jest zwykłym kontem oszczędnościowym. Ważne jest, kto przechowuje środki, czy pozostają gotówką, czy trafiają do funduszu i jaka ochrona rzeczywiście ma zastosowanie.
Gdzie szukać bankowego rachunku oszczędnościowego w EUR?
Takie konta występują w ofertach banków, ale trzeba szukać konkretnego wariantu walutowego. Przykładowo ING wymienia Otwarte Konto Oszczędnościowe w euro. Oprocentowanie i promocje rachunku w PLN nie przechodzą automatycznie na wersję EUR, mimo podobnej nazwy i wspólnej strony produktu.
Przy wyborze można też sprawdzić zasady konta oszczędnościowego UniCredit, opisanego w naszym osobnym poradniku. W przypadku konkretnego banku liczą się aktualna tabela dla EUR i warunki dostępne przy otwarciu. Historyczna reklama nie daje pewności, że podana w niej stawka nadal obowiązuje.
Nie wybieraj według najwyższego procentu widocznego na stronie głównej. Sprawdź walutę, okres, limit salda, warunki dla nowego klienta i stawkę po promocji. Oferta na trzy miesiące nie daje podwyższonego oprocentowania przez cały rok tylko dlatego, że stawkę przedstawiono w ujęciu rocznym.
Jak porównywać oprocentowanie kont w euro?
Zacznij od odpowiedzi, czy stawka jest stała, czy zmienna. Przy zmiennej oprocentowanie może zostać zmodyfikowane zgodnie z umową. Następnie sprawdź częstotliwość naliczania i kapitalizacji. Codzienne wyliczanie odsetek nie musi oznaczać codziennego dopisywania ich do salda.
Ważny jest także zakres stawki. Jeżeli podwyższone oprocentowanie dotyczy tylko pierwszych 5000 euro, nie można przemnożyć przez nie całych 20 000 euro. Nadwyżka może pracować według innej stawki. Podobnie warunek nowych środków może obejmować tylko część salda.
Porównuj ten sam kapitał i okres. Nie zestawiaj kwoty odsetek za miesiąc w jednej ofercie z wynikiem za rok w drugiej. W przypadku wskaźników APY lub AER sprawdź, czy uwzględniają kapitalizację, czy wynik jest przed podatkiem i czy odjęto już opłatę za usługę. Procent pokazany przez fundusz nie jest obietnicą bankowych odsetek.
Ile można otrzymać z 5000 i 10 000 euro?
Poniższe wyliczenie pokazuje skalę odsetek. Przyjmujemy hipotetyczne 1% i 2% rocznie, niezmienne saldo przez rok oraz brak kapitalizacji w trakcie okresu. Nie jest to zestawienie bieżących ofert bankowych.
| Saldo | Stawka roczna w przykładzie | Odsetki brutto za rok | Orientacyjny wynik po obciążeniu 19% |
|---|---|---|---|
| 5000 EUR | 1% | 50 EUR | 40,50 EUR |
| 5000 EUR | 2% | 100 EUR | 81 EUR |
| 10 000 EUR | 1% | 100 EUR | 81 EUR |
| 10 000 EUR | 2% | 200 EUR | 162 EUR |
Ostatnia kolumna to uproszczony odpowiednik w EUR, przydatny do porównania ofert. Nie zastępuje rozliczenia podatkowego w złotych. Rzeczywista kwota zależy m.in. od dat wypłaty odsetek, sposobu pobierania podatku, kursów przeliczenia i zaokrągleń.
Przy 5000 euro różnica jednego punktu procentowego daje w tym modelu 40,50 euro dodatkowej korzyści rocznie po uwzględnieniu 19%. Jeżeli wyższa stawka wymaga płatnego pakietu kosztującego równowartość 5 euro miesięcznie, roczny koszt wynosi 60 euro. Sama dopłata do odsetek nie pokrywa wtedy ceny pakietu.
Licząc opłacalność, uwzględnij tylko koszt dodatkowy. Jeśli już korzystasz z płatnego planu z innych powodów i nie zmienisz go z powodu oszczędności, nie traktuj automatycznie całej jego ceny jako nowego wydatku. Z kolei plan kupowany wyłącznie dla oprocentowania powinien zostać rozliczony w całości.
Wzrost salda w euro nie gwarantuje zysku w złotych
Załóżmy, że masz 10 000 euro, a kurs pozwalający przeliczyć tę kwotę na złote wynosi 4,30 zł. Wartość środków to 43 000 zł. Po roku rachunek daje w modelu 2% brutto, więc saldo przed podatkiem rośnie do 10 200 euro.
Jeżeli w tym czasie kurs spadnie do 4,10 zł, te 10 200 euro będzie warte 41 820 zł. Otrzymasz odsetki w walucie, ale wartość w przeliczeniu na złote będzie o 1180 zł niższa niż na początku, jeszcze przed podatkiem i kosztami wymiany.
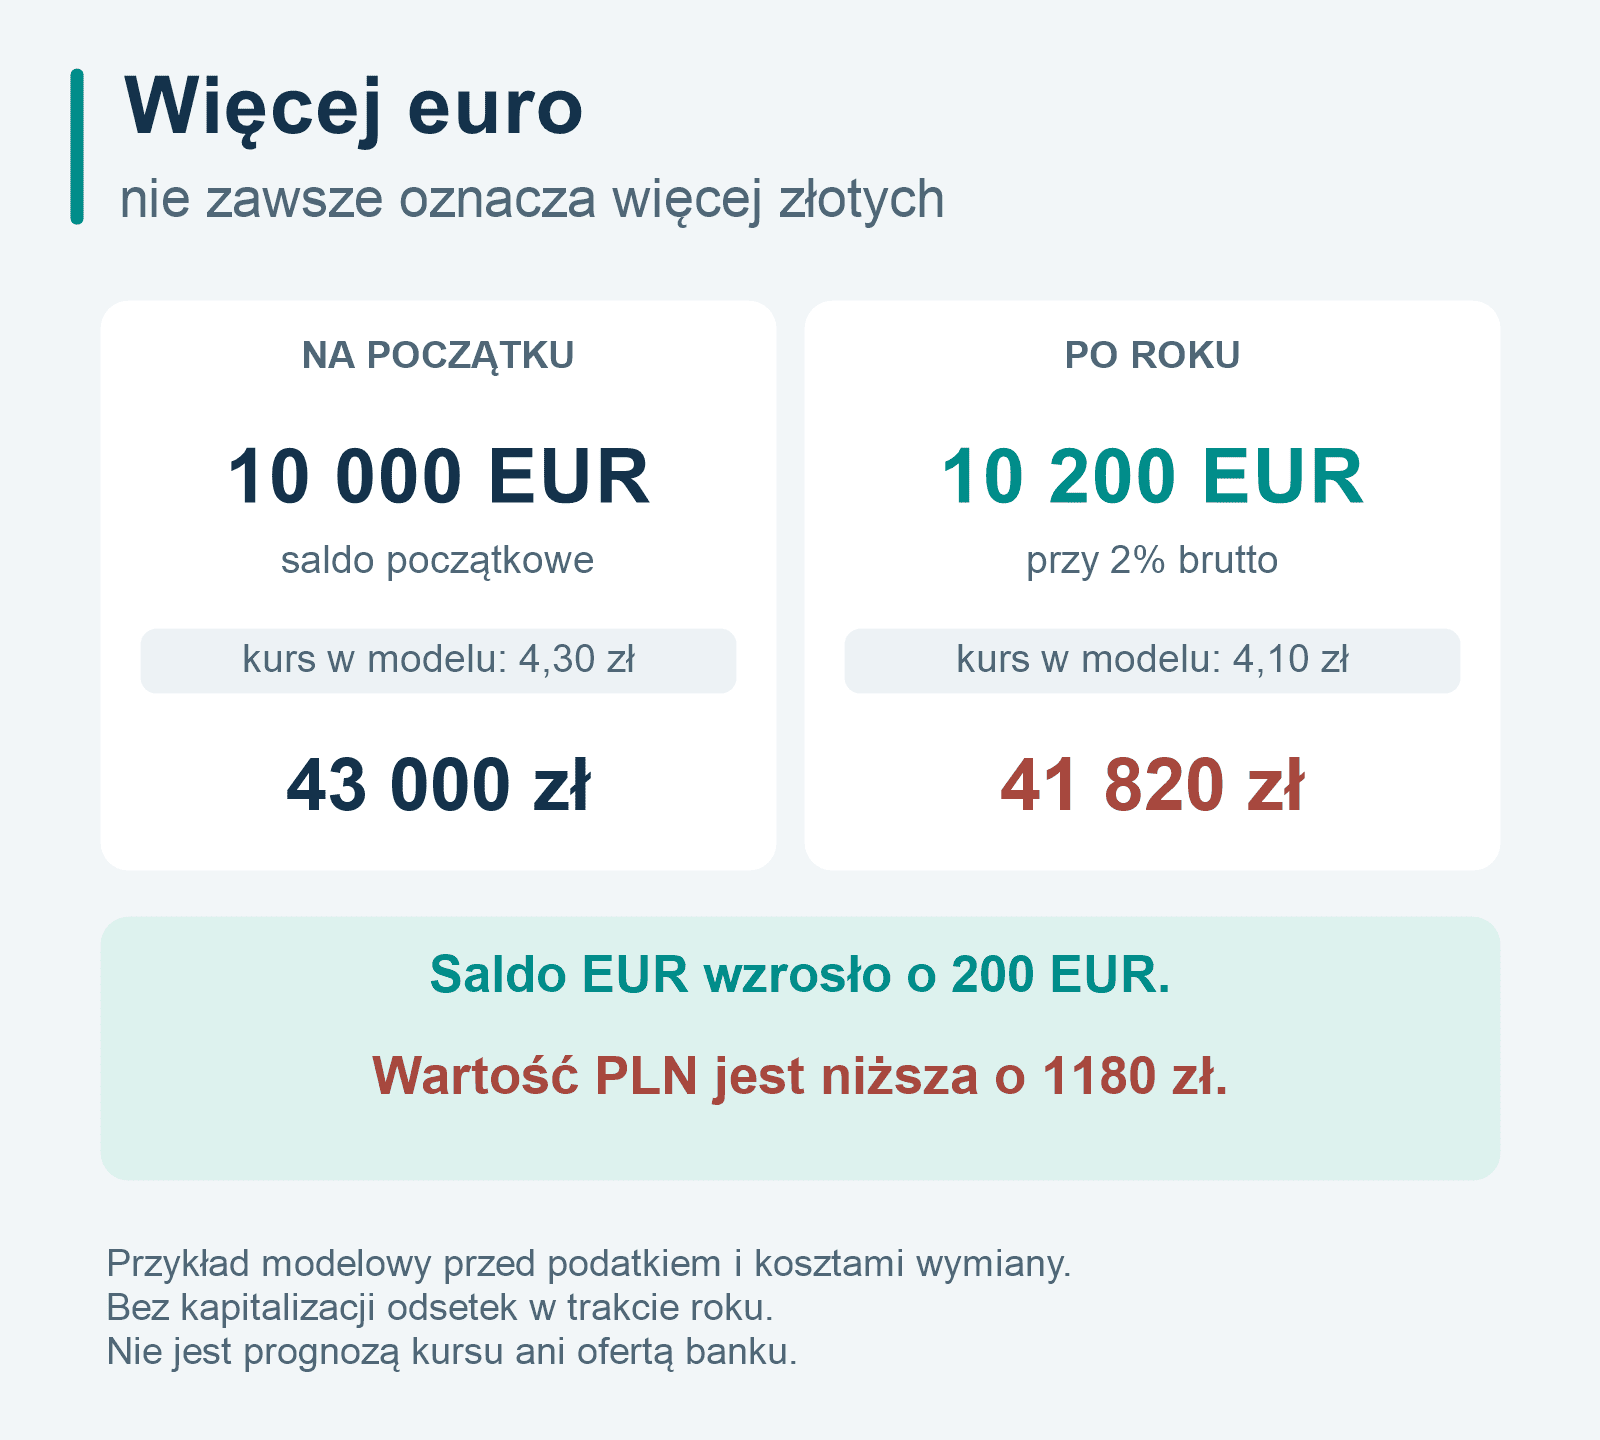
To przykład zmiany kursu, nie prognoza. Przy wzroście euro wynik w złotych może się poprawić. Różnica polega na tym, że przyszłego kursu nie ustalasz w umowie rachunku oszczędnościowego.
Jeżeli natomiast odkładasz 10 000 euro na wydatek określony właśnie w EUR, istotne może być zachowanie tej kwoty w walucie celu. Codzienne przeliczanie jej na złote nie mówi wtedy wszystkiego o realizacji planu. Nadal warto kontrolować koszty i odsetki, ale nie trzeba wymieniać pieniędzy tylko dlatego, że konto złotowe pokazuje wyższą stawkę.
Koszt wymiany i przelewów może pochłonąć odsetki
Osoba, która już otrzymuje euro, może uniknąć wymiany przy zasilaniu rachunku. Osoba z oszczędnościami w PLN ponosi natomiast koszt zakupu waluty, a jeżeli później potrzebuje złotych, także jej sprzedaży. Warto porównać kurs rzeczywistej transakcji, a nie wyłącznie kurs referencyjny z wykresu.
Załóżmy dla uproszczenia, że łączny koszt obu wymian wyniósłby równowartość 1% kwoty 5000 euro, czyli 50 euro. Przy modelowym oprocentowaniu 1% rocznie odpowiada to całym rocznym odsetkom brutto. Podatek i dodatkowe opłaty jeszcze obniżyłyby wynik. Mechanizm różnicy kursów wyjaśniamy w poradniku o spreadzie walutowym.
Oprócz wymiany sprawdź przelew na rachunek i wypłatę z niego. Znaczenie mają taryfa banku, kanał zlecenia oraz rodzaj przelewu. Przelew SEPA jest standardem wykorzystywanym przy płatnościach w euro, ale samo oznaczenie SEPA nie obiecuje zerowej opłaty za każdą operację.
Przy rachunku oszczędnościowym może występować dodatkowy koszt za kolejną wypłatę w miesiącu. Nie przenoś automatycznie cennika zwykłego konta walutowego na konto oszczędnościowe. Sprawdź również opłatę za zamknięcie rachunku, wymagany rachunek pomocniczy i warunki płatnego planu.
Czy oszczędności w euro są objęte gwarancją?
Depozyt bankowy w EUR może korzystać z ochrony tak samo jak środki w PLN. W BFG standardowy limit równowartości 100 000 euro dotyczy łącznie chronionych środków jednej osoby w jednej instytucji. Nie otrzymujesz odrębnego limitu dla każdej waluty. Wypłata gwarantowana przez BFG następuje w złotych, co opisuje oficjalne wyjaśnienie Funduszu.
Bank działający w Polsce jako oddział banku z innego państwa UE co do zasady należy do systemu gwarancji kraju siedziby. Nazwę systemu, zasady wypłaty i właściwą instytucję sprawdzisz w arkuszu informacyjnym deponenta. Gwarancja dotyczy niewypłacalności banku, a nie niekorzystnej zmiany kursu EUR do PLN.
Fundusz pieniężny w aplikacji to inny produkt
Niektóre aplikacje obok rachunków oferują fundusze rynku pieniężnego. Mogą prezentować bieżącą stopę zwrotu i umożliwiać wygodne zlecenie wypłaty, ale prawnie są inwestycją. Nie należy przedstawiać ich jako konta bankowego z gwarantowanymi odsetkami.
Przykładowo dokumentacja usług inwestycyjnych Revolut opisuje Elastyczne Fundusze Gotówkowe jako zakup udziałów w funduszach. Ich wartość może rosnąć lub spadać. Przed decyzją trzeba sprawdzić dokument zawierający kluczowe informacje, koszty oraz zasady i termin realizacji wypłaty.
Ochrona inwestora nie jest gwarancją stopy zwrotu ani zwrotem każdej straty rynkowej. Dlatego dwóch aplikacji z podobnym procentem przy saldzie nie należy porównywać wyłącznie według tej liczby. Najpierw ustal rodzaj produktu i podmiot, z którym zawierasz umowę.
Jak rozliczyć podatek od odsetek w euro?
Dla polskiego rezydenta podatkowego odsetki od prywatnych oszczędności bankowych co do zasady podlegają podatkowi 19%. Waluta rachunku sama w sobie nie daje zwolnienia. Nie należy też utożsamiać kraju używanego numeru konta z informacją, kto pobiera podatek.
Jeżeli bank działa jako płatnik i potrąca należny polski podatek, klient zwykle otrzymuje odsetki już po jego pobraniu. Przy zagranicznej instytucji, która go nie rozlicza, obowiązek może spoczywać na oszczędzającym. Nie zakładaj, że brak formularza podatkowego oznacza brak obowiązku zapłaty.
Przychód w walucie przelicza się według średniego kursu NBP z ostatniego dnia roboczego poprzedzającego jego uzyskanie. Przy regularnych wypłatach odsetek potrzebne mogą być różne kursy, a nie jeden kurs z końca roku. Podstawę stanowią art. 11a i 30a ustawy o podatku dochodowym od osób fizycznych.
Zachowuj zestawienie dat i kwot odsetek oraz pobranego podatku. Jeśli występuje podatek zagraniczny, sposób jego uwzględnienia zależy od przepisów i właściwej umowy podatkowej. To nie jest automatyczna możliwość odjęcia każdej opłaty z rachunku. Ogólny mechanizm opodatkowania oszczędności opisujemy w tekście o podatku Belki.
Jak wybrać konto oszczędnościowe w euro dla siebie?
Zapisz kwotę, przewidywany czas oszczędzania i walutę przyszłego wydatku. Następnie sprawdź produkt według poniższej kolejności. Dzięki temu nie zaczniesz od wysokiego procentu, który dotyczy zupełnie innego salda lub innego rodzaju usługi.
| Pytanie | Dlaczego ma znaczenie |
|---|---|
| Czy już mam EUR, czy muszę je kupić? | Wymiana może dodać koszt i ryzyko kursowe |
| Czy to depozyt bankowy? | Od tego zależy rodzaj ochrony i ryzyka |
| Jaka stawka obejmie moją kwotę i okres? | Promocja lub limit może dotyczyć tylko części oszczędności |
| Ile kosztuje cały wymagany zestaw produktów? | Opłaty mogą przewyższyć dodatkowe odsetki |
| Jak i kiedy odzyskam pieniądze? | Wypłata z konta i umorzenie funduszu mają inne zasady |
| Kto rozliczy podatek? | Nie każda instytucja potrąca polski podatek |
Przed większą wpłatą potwierdź numer rachunku w oficjalnej aplikacji lub dokumentach banku. Jeśli warunki na to pozwalają, niewielki przelew pozwoli sprawdzić trasę zasilenia bez angażowania całej kwoty. W przypadku przelewu testowego także sprawdź ewentualną opłatę.
Najczęstsze pytania o oszczędzanie w euro
Czy każde konto walutowe w euro jest oprocentowane?
Nie. Zwykły rachunek do płatności może mieć zerowe oprocentowanie. Szukaj oddzielnej informacji o odsetkach i właściwej tabeli dla EUR, a nie promocyjnej stawki rachunku w złotych.
Czy warto zamienić złote na euro tylko dla odsetek?
Nie da się tego ocenić na podstawie samej stawki. Trzeba uwzględnić wymianę w obie strony, zmianę kursu, podatek i termin celu. Większe saldo EUR może po przeliczeniu oznaczać mniej złotych niż początkowo.
Czy konto oszczędnościowe w EUR jest lepsze od lokaty?
Konto może zapewniać łatwiejszy dostęp do części środków, a lokata może określać stawkę na ustalony okres. Decydują warunki produktu, koszty wypłat i to, kiedy pieniądze będą potrzebne. Nie ma jednej odpowiedzi dla każdego oszczędzającego.
Czy zagraniczna aplikacja zawsze rozliczy podatek za mnie?
Nie. Sprawdź podmiot prowadzący produkt i zasady pobierania podatku. W razie samodzielnego rozliczenia potrzebne są daty oraz kwoty odsetek, a przy walucie także właściwe kursy przeliczenia.