Ulga na internet pozwala odliczyć do 760 zł rocznie na osobę, ale tylko w dwóch kolejnych latach podatkowych. Odliczasz faktycznie poniesiony i udokumentowany wydatek. Kwota 760 zł pomniejsza dochód albo przychód objęty odpowiednią formą opodatkowania, więc nie oznacza zwrotu 760 zł z urzędu skarbowego.
Zanim wpiszesz ulgę do zeznania, sprawdź trzy rzeczy: czy już z niej korzystałeś, ile rzeczywiście zapłaciłeś za sam internet i czy masz dochód lub przychód, od którego możesz odliczyć wydatek. Sam abonament na Twoje nazwisko nie rozstrzyga jeszcze o prawie do pełnej kwoty.
Komu przysługuje ulga na internet w 2026 roku?
Odliczenie jest dostępne dla osób rozliczających dochody według skali podatkowej oraz przychody objęte ryczałtem od przychodów ewidencjonowanych. Korzystają z niego między innymi pracownicy, emeryci, uprawnieni zleceniobiorcy i część przedsiębiorców. Muszą jednocześnie spełnić warunki dotyczące wydatków, dokumentów i wcześniejszego korzystania z ulgi.
W rozliczeniu za 2026 rok możesz skorzystać z ulgi, jeśli wcześniej jej nie odliczałeś albo pierwszy raz zrobiłeś to za 2025 rok. Jeżeli odliczenie pojawiło się już w zeznaniu za 2024 rok, rok 2026 nie będzie trzecim dopuszczalnym okresem. Zasada wynika z art. 26 ust. 6h ustawy o PIT.
Podatek liniowy nie daje możliwości odliczenia tej ulgi od dochodu z działalności opodatkowanej liniowo. Jeśli jednak oprócz takiej działalności uzyskujesz na przykład wynagrodzenie na skali, sprawdzasz prawo do odliczenia w ramach tego drugiego rozliczenia. Tego samego wydatku nie wolno wykorzystać dwukrotnie.
Dwa kolejne lata, a nie dowolne dwa lata
Pierwsze skorzystanie z ulgi rozpoczyna okres dwóch następujących po sobie lat podatkowych. Przerwa w drugim roku nie przesuwa uprawnienia na później. Jeśli pierwszy raz odliczyłeś internet za 2022 rok, ale za 2023 rok tego nie zrobiłeś, nie możesz zachować drugiego odliczenia na 2026 rok.
Inna sytuacja występuje, gdy nigdy nie korzystałeś z ulgi. Sam fakt opłacania internetu przez wiele lat nie uruchamia okresu odliczenia. Możesz rozpocząć korzystanie z niego później, gdy spełnisz pozostałe warunki i wykażesz ulgę w zeznaniu.
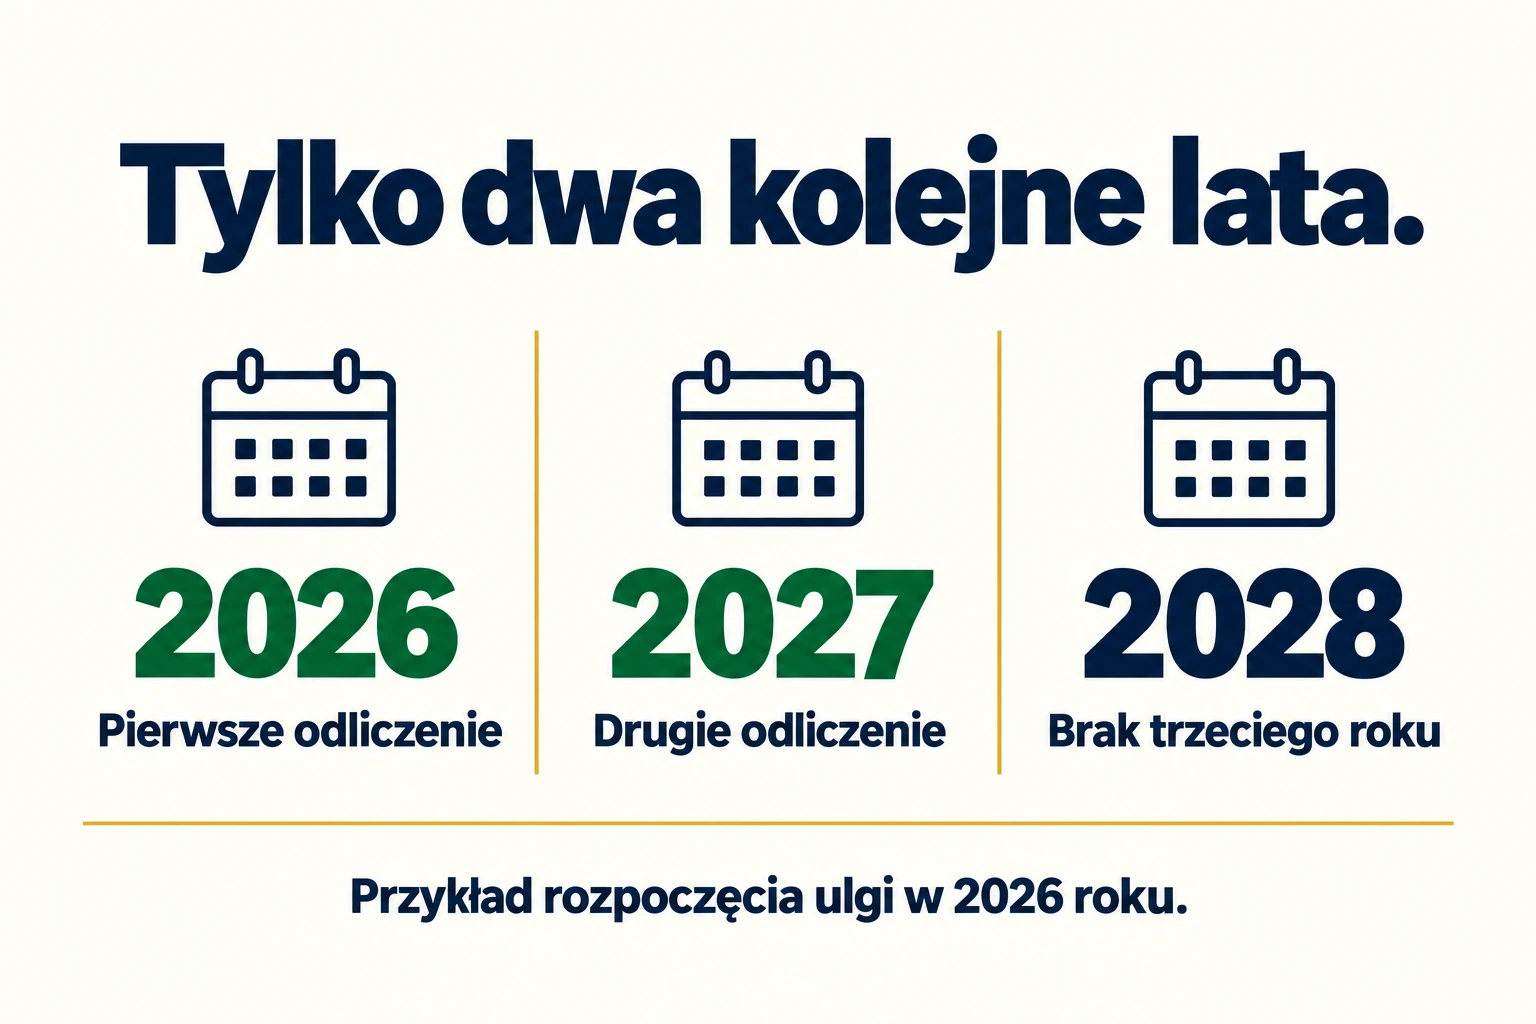
Sprawdź archiwalne zeznania i załączniki PIT/O, a nie tylko pamięć o dawnym zwrocie podatku. Nadpłata mogła wynikać z innej ulgi. Przy składaniu korekt wcześniejszych lat przeanalizuj ich wpływ na całą chronologię, ponieważ odliczenie dopisane do starszego zeznania może zmienić pierwszy rok korzystania.
Ile można odliczyć i ile wynosi oszczędność?
Limit wynosi 760 zł na podatnika w jednym roku. Gdy zapłaciłeś 600 zł za kwalifikującą się usługę, odliczenie wynosi najwyżej 600 zł. Gdy wydałeś 900 zł, możesz odliczyć najwyżej 760 zł. Niewykorzystanego limitu ani nadwyżki wydatku nie przenosisz na następny rok.
| Zapłacony wydatek na internet | Maksymalne odliczenie | Kwota poza odliczeniem |
|---|---|---|
| 480 zł | 480 zł | 0 zł |
| 760 zł | 760 zł | 0 zł |
| 900 zł | 760 zł | 140 zł |
| 1200 zł | 760 zł | 440 zł |
To limity dla jednej osoby przy założeniu wystarczającej podstawy odliczenia i spełnienia pozostałych warunków. Korzyść podatkowa zależy od stawki oraz całego zeznania. Odliczenie 760 zł przy stawce 12% daje arytmetycznie 91,20 zł zmniejszenia podatku przed końcowymi zaokrągleniami. Przy stawce 32% byłoby to 243,20 zł, jeżeli cała odliczana kwota zmniejsza dochód opodatkowany tą stawką.
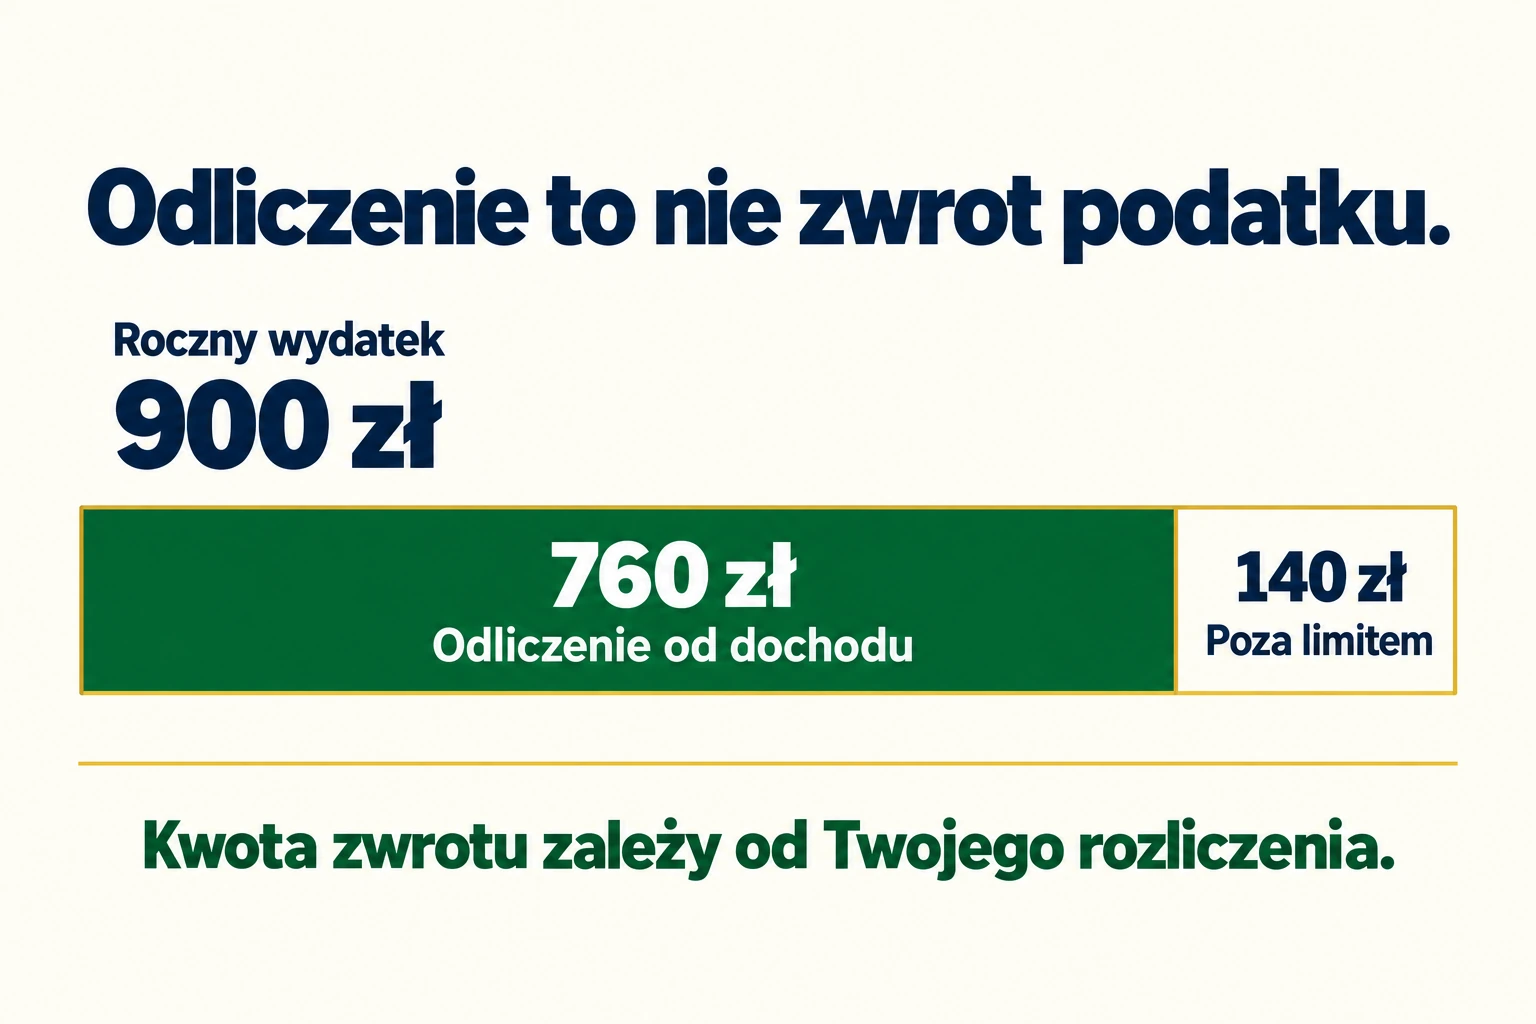
Jeśli dochód mieści się w kwocie wolnej i nie powstaje podatek, samo dodanie ulgi na internet nie tworzy wypłaty od państwa. Warto rozumieć, jak działa kwota wolna od podatku. Z kolei przy dochodach blisko progu część odliczenia może działać inaczej niż pozostała. Wyjaśniamy to w tekście o drugim progu podatkowym.
Internet domowy, mobilny i pakiet z telewizją
Odliczenie dotyczy korzystania z internetu. Może to być łącze stacjonarne, dostęp mobilny lub internet używany poza miejscem zamieszkania. Nie ma obowiązku posiadania konkretnej technologii ani zawarcia umowy z określonym operatorem.
Problem pojawia się przy pakiecie usług. Jeśli co miesiąc płacisz 100 zł za internet, telewizję i telefon, nie wpisujesz automatycznie całych 1200 zł do wydatków internetowych. Dokument powinien wskazywać cenę samego korzystania z internetu. Jeżeli wynosi ona 45 zł miesięcznie, roczny wydatek przy dwunastu opłaconych miesiącach to 540 zł.
Gdy operator nie rozdzielił opłat, poproś o dokument pozwalający ustalić kwotę za internet. Nie wyceniaj jej sam według tego, jak często korzystasz z poszczególnych usług. Podobnie traktuj abonament telefoniczny z transmisją danych: samo istnienie pakietu danych nie uzasadnia odliczenia całego rachunku.
Czego nie odliczysz w ramach ulgi?
Zakup routera, modemu, telefonu czy komputera nie jest wydatkiem na używanie internetu w rozumieniu tej ulgi. Poza odliczeniem pozostają również instalacja, rozbudowa sieci, serwis i opłata aktywacyjna. Sprawdź więc szczegóły pierwszej faktury, na której operator mógł połączyć abonament ze sprzętem lub uruchomieniem usługi.
Nie odliczasz też kwoty zwróconej przez inną osobę lub podmiot ani wydatku, który już trafił do kosztów uzyskania przychodów. Przykładowo przedsiębiorca nie może ująć tej samej faktury jednocześnie w kosztach firmy i w uldze. Gdy zwrot obejmuje tylko część opłaty, oddziel ją od rzeczywiście poniesionego przez Ciebie wydatku.
Jakie dokumenty są potrzebne?
Dokument potwierdzający wydatek powinien pozwalać ustalić odbiorcę usługi, sprzedawcę, rodzaj usługi i kwotę. Najczęściej będzie to faktura, ale przepisy nie ograniczają dowodu wyłącznie do dokumentu o takiej nazwie. Zachowaj również potwierdzenie zapłaty, jeśli z samego dokumentu nie wynika, że należność została opłacona.
Praktyczny komplet obejmuje rachunek za usługę oraz pasujące potwierdzenie przelewu. Porównaj kwoty, numer klienta i okres rozliczeniowy. Sam przelew do operatora może nie wskazywać, ile dotyczyło internetu, a ile telewizji lub telefonu. Sama niezapłacona faktura nie dowodzi poniesienia wydatku.
Liczy się zapłata w danym roku podatkowym. Rachunek za grudzień 2026 roku opłacony dopiero w styczniu 2027 roku należy analizować jako wydatek poniesiony w 2027 roku. Jeśli byłby to już Twój trzeci rok od rozpoczęcia ulgi, przesunięcie płatności nie przedłuży prawa do odliczenia.
Ulga na internet dla małżonków
Każde z małżonków ma własny limit 760 zł i własną historię korzystania z ulgi. Łącznie może to dać 1520 zł odliczenia, ale tylko przy odpowiednio wysokim rzeczywistym wydatku oraz spełnieniu warunków przez obie osoby. Nie wolno podwoić jednej opłaty tylko dlatego, że z łącza korzystają dwie osoby.
Przykład: zapłaciliście 1200 zł za internet, a dokumentacja pozwala obojgu skorzystać z odliczenia. Możecie przypisać 600 zł każdej osobie albo 760 zł jednej i 440 zł drugiej. Nie możecie odliczyć po 760 zł, bo 1520 zł przekroczyłoby faktyczny wydatek 1200 zł.
Ministerstwo Finansów wyjaśnia w odpowiedziach dotyczących ulgi na internet, że przy wspólności majątkowej faktura na jednego małżonka może być opłacona z konta drugiego. Wskazuje też możliwość podziału wydatku, gdy faktura jest wystawiona na oboje. Dla przejrzystości dokumentów warto zadbać o dane osób, które zamierzają odliczać ulgę.
Wspólne rozliczenie małżonków nie odnawia zużytego uprawnienia. Jeżeli jedna osoba wykorzystała dwa lata wcześniej, druga sprawdza własne prawo, ale pierwsza nie otrzymuje nowego okresu dzięki wspólnemu zeznaniu.
Jak wpisać ulgę do PIT?
- Sprawdź wcześniejsze PIT/O i ustal, czy przysługuje Ci pierwszy lub drugi rok ulgi.
- Zsumuj opłacone w danym roku wydatki na sam internet, pomijając sprzęt i inne usługi.
- Odejmij kwoty zwrócone lub już rozliczone w inny sposób.
- Ogranicz odliczenie do 760 zł na osobę oraz dostępnego dochodu albo przychodu.
- Wykaż kwotę w załączniku PIT/O do odpowiedniego zeznania: PIT 37, PIT 36 albo PIT 28.
- Sprawdź wynik całego formularza, wyślij rozliczenie i zachowaj UPO.
Nie zakładaj, że usługa Twój e PIT zna wszystkie Twoje rachunki i sama doda odliczenie. Przygotowane zeznanie wymaga sprawdzenia. Dokumentów potwierdzających opłaty zwykle nie dołącza się do samego formularza, ale trzeba zachować je na wypadek weryfikacji.
Roczne zestawienie rachunków przydaje się także poza podatkami. Pozwala zobaczyć, czy cena usługi wzrosła i ile kosztują dodatkowe pakiety. Takie stałe wydatki możesz uwzględnić w prostym budżecie domowym.
Najczęstsze pytania o ulgę na internet
Czy zmiana operatora daje kolejne dwa lata ulgi?
Nie. Okres korzystania jest przypisany do podatnika, a nie do umowy lub dostawcy. Przeprowadzka i zmiana rodzaju internetu również nie odnawiają wykorzystanego prawa.
Czy trzeba mieć internet przez cały rok?
Nie. Możesz odliczyć kwalifikujące się wydatki poniesione przez część roku, do rocznego limitu. Odliczasz jednak zapłaconą kwotę, a nie hipotetyczny koszt dwunastu miesięcy.
Czy niewykorzystane 760 zł przechodzi na następny rok?
Nie. Każdy rok ma osobny limit. Jeżeli w pierwszym roku odliczysz 300 zł, limit drugiego roku nadal wynosi 760 zł, a nie 1220 zł.
Czy można odliczyć internet od podatku z giełdy?
Nie w ramach zwykłego PIT 38 dotyczącego sprzedaży papierów wartościowych. Ulga dotyczy odpowiedniego dochodu na skali albo przychodu opodatkowanego ryczałtem. Sam zysk z inwestycji nie tworzy podstawy do tego odliczenia.