Drugi próg podatkowy w 2026 roku zaczyna się po przekroczeniu 120 000 zł rocznej podstawy obliczenia podatku. Stawka 32% dotyczy wyłącznie nadwyżki ponad tę kwotę. To nie jest limit pensji brutto ani pieniędzy otrzymanych na konto. Przed porównaniem zarobków z progiem trzeba uwzględnić koszty uzyskania przychodu, odliczane składki społeczne oraz właściwe odliczenia.
Przekroczenie progu nie sprawia, że nagle cały roczny dochód podlega stawce 32%. Może jednak wyraźnie obniżyć wypłatę w końcowej części roku, ponieważ pracodawca pobiera wyższe zaliczki. Najczęstsze zaskoczenia pojawiają się po premii, podwyżce lub przy połączeniu dochodów z kilku miejsc pracy.
Ile wynosi drugi próg podatkowy w 2026 roku?
Obowiązująca skala przewiduje stawkę 12% do podstawy 120 000 zł oraz 32% od nadwyżki. Kwota zmniejszająca podatek wynosi 3600 zł, co odpowiada kwocie wolnej 30 000 zł. Aktualne wartości potwierdza tabela stawek PIT Ministerstwa Finansów.
| Roczna podstawa obliczenia podatku | Podatek według skali |
|---|---|
| Do 30 000 zł | 0 zł |
| Powyżej 30 000 zł do 120 000 zł | 12% podstawy pomniejszone o 3600 zł |
| Powyżej 120 000 zł | 10 800 zł oraz 32% nadwyżki ponad 120 000 zł |
Kwota 10 800 zł w ostatnim wierszu to podatek od pierwszych 120 000 zł po uwzględnieniu kwoty zmniejszającej. Nie odejmuje się od niej drugi raz 3600 zł. Podobnie kwoty wolnej 30 000 zł nie odejmujemy od podstawy przed sprawdzeniem, czy został przekroczony próg 120 000 zł. Jej wpływ jest już zawarty we wzorze podatku.
120 tys. zł brutto czy netto?
Ani brutto, ani netto z paska wynagrodzenia. Próg odnosi się do podstawy podatku. Przy zwykłym etacie droga do niej zaczyna się od przychodu ze stosunku pracy. Odejmujemy odpowiednie koszty uzyskania oraz składki społeczne finansowane przez pracownika, które podlegają odliczeniu. W rozliczeniu rocznym mogą dojść kolejne odliczenia od dochodu.
Składka zdrowotna pracownika nie pomniejsza tej podstawy tak jak składki społeczne. Zaliczka na PIT też nie jest odliczeniem służącym do ustalenia progu. To kwota podatku pobierana już po obliczeniu dochodu. Własna wpłata pracownika do PPK nie jest odliczeniem od dochodu, natomiast finansowana przez pracodawcę wpłata do PPK może tworzyć dodatkowy przychód pracownika.
Dlatego dwóch pracowników z takim samym wynagrodzeniem zasadniczym może zbliżać się do progu w różnym tempie. Znaczenie mają premie, świadczenia pozapłacowe, koszty autorskie, składki i inne elementy rozliczenia. Rozróżnienie podstawowych pojęć pokazujemy także w artykule przychód a dochód.
Przykład: 10 000 zł brutto miesięcznie
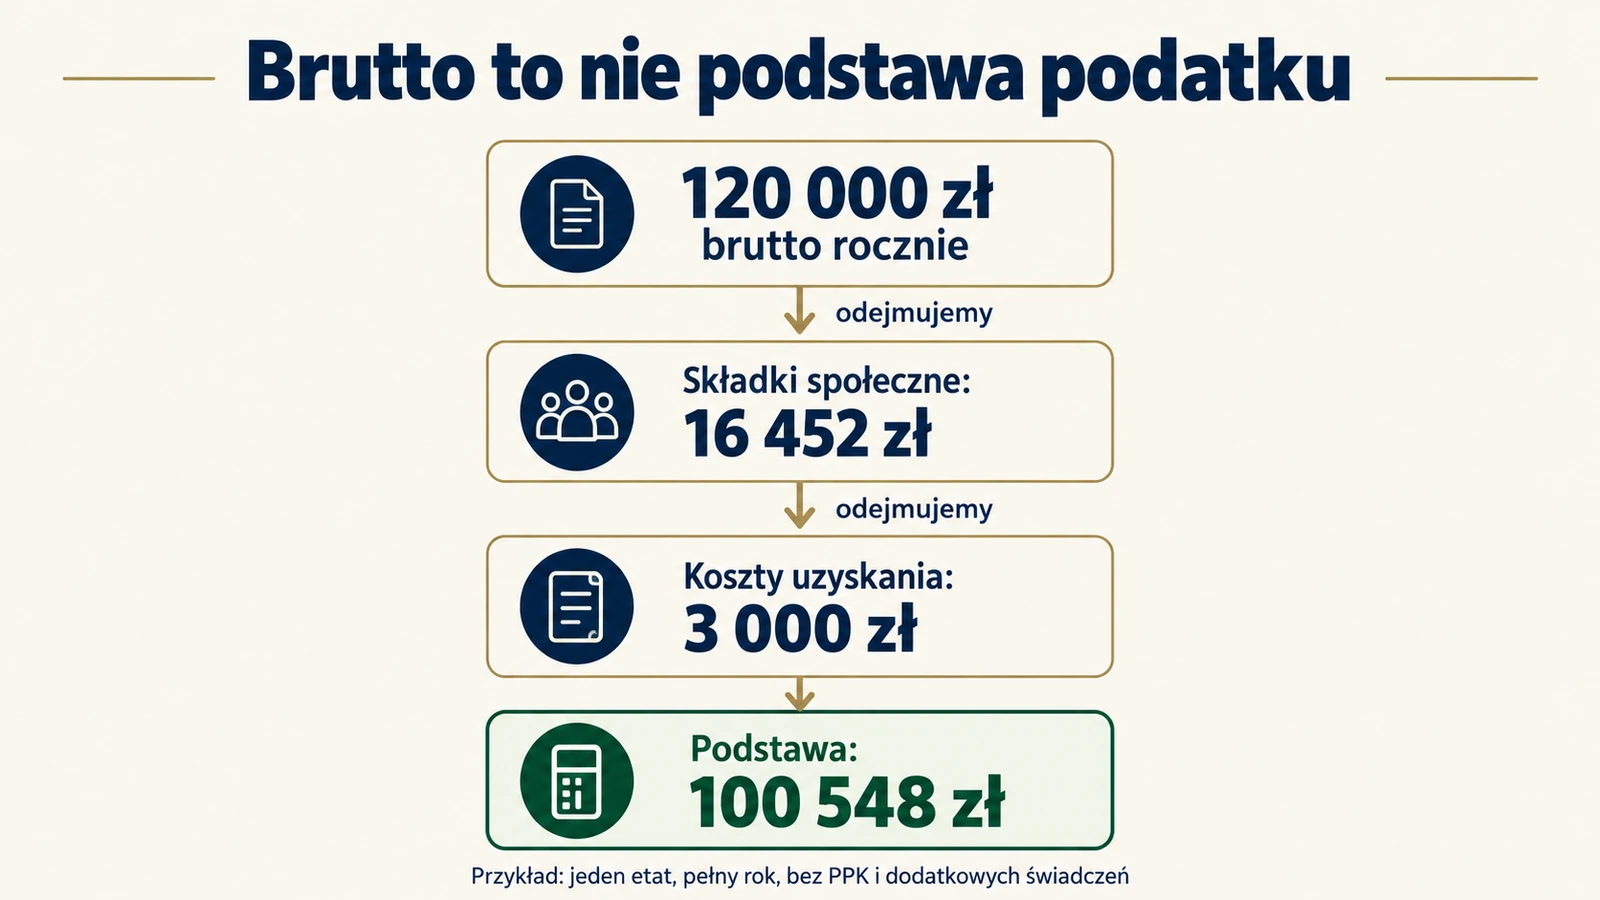
Załóżmy jeden etat przez dwanaście miesięcy, pensję 10 000 zł brutto, zwykłe koszty 250 zł miesięcznie oraz składki społeczne pracownika 13,71%. Pomijamy PPK, premie, świadczenia dodatkowe, zwolnienia podatkowe i inne odliczenia. Roczna pensja brutto wynosi 120 000 zł, ale nie jest roczną podstawą podatku.
| Element obliczenia | Kwota roczna |
|---|---|
| Wynagrodzenie brutto | 120 000 zł |
| Składki społeczne pracownika w założonym modelu | 16 452 zł |
| Koszty uzyskania przychodu | 3 000 zł |
| Podstawa przed innymi odliczeniami | 100 548 zł |
W tym przykładzie pracownik nie wchodzi w drugi próg. Sama suma pensji brutto równa 120 000 zł nie wystarcza do jego przekroczenia. Nie przenoś jednak tego wyniku automatycznie na inną umowę, umowę z kosztami autorskimi czy sytuację z kilkoma płatnikami.
Ile podatku zapłacisz po przekroczeniu progu?
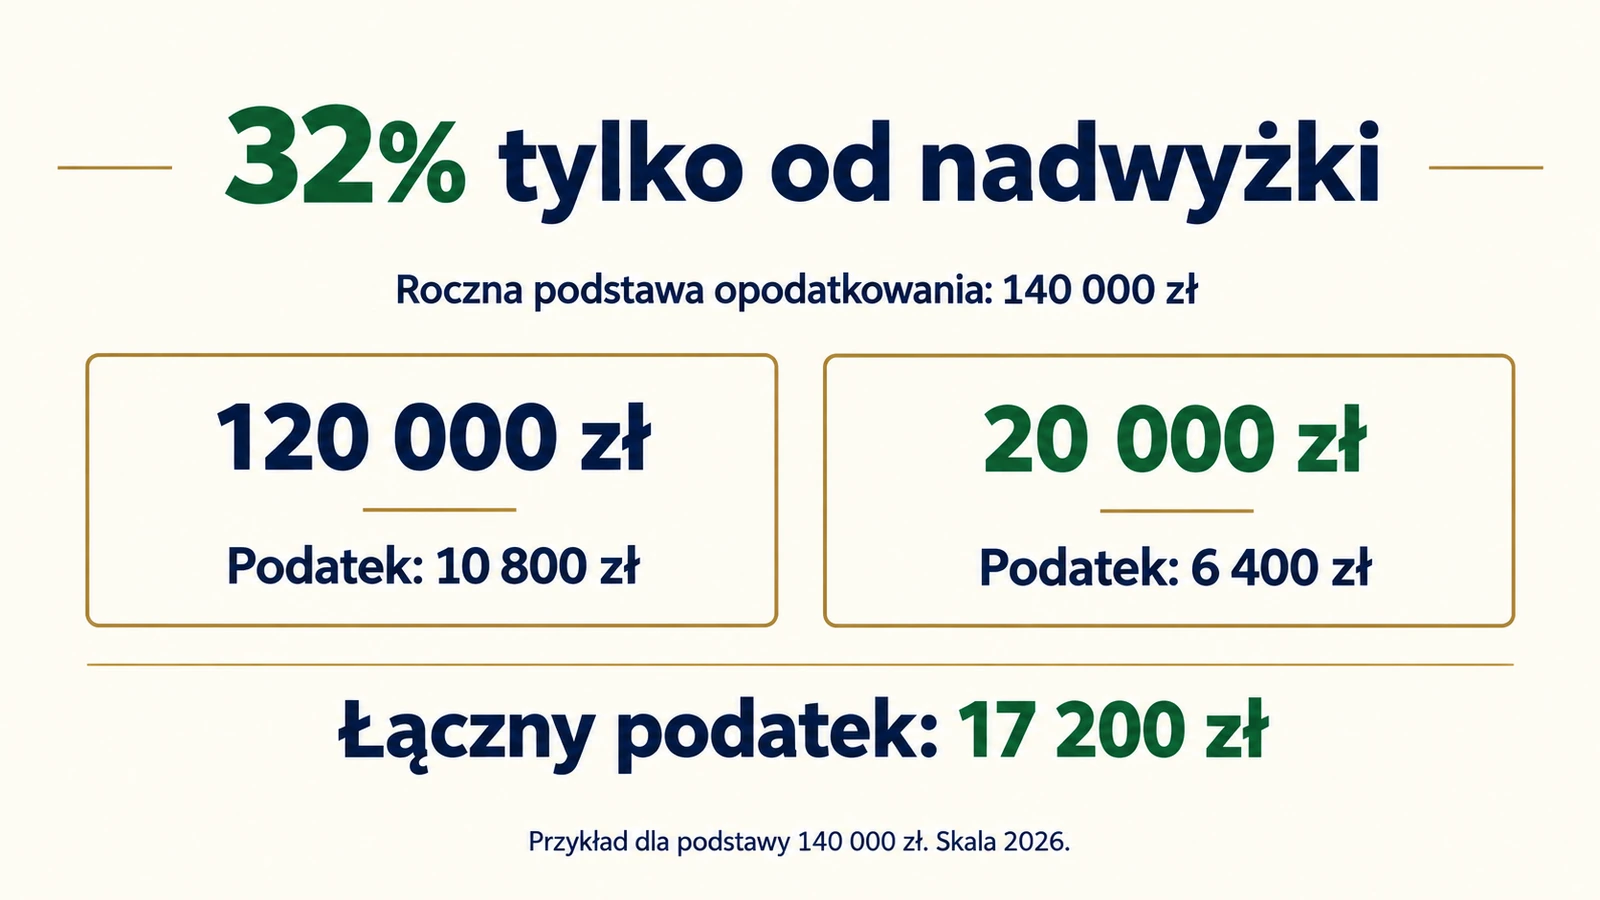
Przyjmijmy roczną podstawę 140 000 zł. Podatek od pierwszych 120 000 zł wynosi 10 800 zł. Nadwyżka to 20 000 zł, a 32% tej części daje 6400 zł. Łącznie podatek wynosi 17 200 zł przed ewentualnymi ulgami od podatku. To około 12,29% całej podstawy, a nie 32% całej kwoty.
Jeżeli podstawa wzrosłaby ze 120 000 zł do 121 000 zł, podatek wzrósłby z 10 800 zł do 11 120 zł. Z dodatkowego 1000 zł podstawy 320 zł stanowi PIT. Próg nie tworzy więc sytuacji, w której jedna dodatkowa złotówka dochodu powoduje przeliczenie całego roku wyższą stawką.
W którym miesiącu pracodawca zacznie pobierać 32%?
Pracodawca obserwuje dochód uzyskany od niego od początku roku. W miesiącu przekroczenia stosuje 12% do części mieszczącej się jeszcze w limicie oraz 32% do nadwyżki. W kolejnych miesiącach stosuje wyższą stawkę, z uwzględnieniem właściwych zasad i złożonych oświadczeń. Mechanizm wynika z art. 32 ustawy o PIT.
Przykład: przed listopadową wypłatą dochód liczony przez jednego pracodawcę wynosi 115 000 zł. Kolejny dochód miesięczny to 10 000 zł. Pierwsze 5000 zł mieści się w progu i podlega stawce 12%, a pozostałe 5000 zł stawce 32%. Suma przed miesięcznym pomniejszeniem wynosi 2200 zł. Jeżeli płatnik stosuje pełne pomniejszenie 300 zł, zaliczka wyniesie w tym uproszczeniu 1900 zł. Przy całych 10 000 zł opodatkowanych stawką 12% byłoby to 900 zł. Zasady miesięcznego pomniejszenia i składania oświadczeń opisuje poradnik jak wypełnić PIT 2.
Ten przykład izoluje sam wpływ podatku. Nie jest pełną listą płac i nie służy do ustalania kwoty netto z dowolnej pensji brutto. W rzeczywistej wypłacie dochodzą składki, potrącenia i zaokrąglenia. Najbardziej użyteczna informacja z działu kadr to dochód narastająco do obliczenia zaliczki, a nie sama suma dotychczasowych przelewów.
Dwie prace albo zmiana pracodawcy
Poszczególni płatnicy zwykle obliczają zaliczki na podstawie dochodu wypłaconego przez siebie. Nie mają automatycznie pełnego obrazu zarobków z drugiej firmy. Może się więc zdarzyć, że każdy stosuje 12%, a po połączeniu dochodów w rocznym PIT część sumy wpada w 32% i powstaje dopłata.
Załóżmy dwie podstawy po 80 000 zł z różnych miejsc pracy. Każda osobno nie przekracza 120 000 zł, ale roczna suma to 160 000 zł. Nadwyżka nad progiem wynosi 40 000 zł. Ostateczna dopłata zależy od pobranych zaliczek, odliczeń i sposobu rozliczenia, dlatego nie można utożsamić jej wyłącznie z podatkiem od tej nadwyżki.
Podobny problem może pojawić się po zmianie pracy w środku roku. Nowy pracodawca nie traktuje automatycznie dochodu od poprzedniego jako własnej wypłaty. Jeśli przewidujesz dopłatę, możesz ustalić z płatnikiem stosowanie wyższej stawki na wniosek. To nie obniża rocznego podatku, ale zmienia rozłożenie płatności w czasie i może ograniczyć zaskoczenie przy zeznaniu.
Czy IKZE może obniżyć dochód ponad próg?
Prawidłowo odliczona wpłata na IKZE może zmniejszyć roczną podstawę. Nie oznacza to jednak zwrotu 32% całej wpłaty w każdym przypadku. Jeżeli przed odliczeniem podstawa wynosi 124 000 zł, a dopuszczalna wpłata do odliczenia 5000 zł, tylko 4000 zł odliczenia dotyczy nadwyżki opodatkowanej 32%. Pozostałe 1000 zł zmniejsza część opodatkowaną 12%.
W tym przykładzie korzyść wynosi 1400 zł, czyli 1280 zł oraz 120 zł. Nie wynosi 1600 zł. Formalności opisuje poradnik odliczenie IKZE w PIT, a warianty możesz porównać w kalkulatorze IKZE. Zanim wpłacisz pieniądze, uwzględnij także zasady późniejszej wypłaty i to, czy możesz je odłożyć na dłużej.
Jak działa próg przy wspólnym rozliczeniu?
Przy spełnieniu warunków wspólnego PIT podatek liczy się od połowy połączonych dochodów po odliczeniach, a potem mnoży przez dwa. Na przykład podstawy 180 000 zł i 60 000 zł dają połowę równą 120 000 zł. W takim wariancie sama skala nie obejmuje nadwyżki opodatkowanej 32%, choć pierwsza osoba indywidualnie próg przekracza. Różnicę między rozliczeniem osobnym a wspólnym policzysz w kalkulatorze wspólnego PIT małżonków.
Nie zakładaj jednak, że samo małżeństwo załatwia sprawę. Trzeba spełnić warunki dotyczące wspólności majątkowej, rezydencji i form opodatkowania. Wspólne rozliczenie wpływa też na efekt odliczeń. Nie należy jednocześnie przyjmować najwyższej korzyści z indywidualnego IKZE i oszczędności wspólnego PIT bez wykonania jednego spójnego obliczenia.
Czego nie doliczać do tej samej skali?
Nie każdy wpływ i nie każdy zysk jest dochodem opodatkowanym skalą. Odsetki od zwykłej lokaty, rozliczane odrębnie zyski ze sprzedaży akcji czy przychód z prywatnego najmu na ryczałcie nie stają się automatycznie elementem progu 120 000 zł. Zasady zależą od źródła i wybranej formy opodatkowania.
Sam przelew między własnymi rachunkami również nie tworzy nowego dochodu tylko dlatego, że powiększył saldo drugiego konta. Podstawę ustalamy na podstawie źródła pieniędzy i przepisów, a nie sumy wszystkich uznań rachunku. Odsetki bankowe omawiamy oddzielnie w tekście jak działa podatek Belki.
Pytania o przekroczenie progu
Czy po wejściu w drugi próg tracę kwotę wolną?
Nie. Kwota zmniejszająca podatek pozostaje uwzględniona w skali. Wzór 10 800 zł oraz 32% nadwyżki już ją zawiera. Nie należy jej ponownie odejmować ani zakładać, że znika przy przekroczeniu 120 000 zł.
Czy próg liczy się od nowa w styczniu?
Roczna skala odnosi się do danego roku podatkowego. Zaliczki z nowego roku są liczone od dochodów tego roku. Nie zmienia to obowiązku rozliczenia poprzedniego roku, w którym mogła powstać dopłata.
Czy premia może spowodować niższą wypłatę?
Premia zwiększająca opodatkowany przychód może przyspieszyć moment przekroczenia progu i podnieść zaliczkę. Sam mechanizm 32% od nadwyżki nie powoduje jednak opodatkowania całego wcześniejszego dochodu wyższą stawką. Przy nietypowym wyniku porównaj pełne paski wynagrodzeń, a nie tylko kwoty przelewów.