Ulga dla młodych zwalnia z PIT określone przychody otrzymane do dnia 26. urodzin włącznie, do łącznego limitu 85 528 zł rocznie. Obejmuje między innymi wynagrodzenie z umowy o pracę i niektórych umów zlecenia. Nie obejmuje automatycznie wszystkich zarobków osoby poniżej 26 lat i nie oznacza, że każda kwota brutto będzie równa wypłacie na konto.
Najczęstsze wątpliwości dotyczą kilku pracodawców, przekroczenia limitu i wypłaty otrzymanej już po urodzinach. Trzeba przy tym oddzielić trzy kwestie: zwolnienie z podatku, składki ubezpieczeniowe oraz obowiązek złożenia rocznego zeznania.
Na czym polega ulga dla młodych?
To zwolnienie określonych przychodów z podatku dochodowego, potocznie nazywane zerowym PIT dla młodych. Nie odliczasz tu rachunków ani nie otrzymujesz stałej premii od urzędu. Jeśli przychód spełnia warunki, nie podlega PIT w granicach ustawowego limitu.
Podstawą jest art. 21 ust. 1 pkt 148 ustawy o podatku dochodowym od osób fizycznych. O zastosowaniu ulgi decydują łącznie wiek, rodzaj przychodu, moment jego uzyskania i niewykorzystany limit. Sam wiek nie wystarczy.
Nie musisz być studentem, żeby korzystać ze zwolnienia podatkowego. Osoba pracująca na etacie po zakończeniu nauki również może spełniać warunki. Status studenta ma natomiast znaczenie w odrębnych zasadach ubezpieczeń dotyczących niektórych umów zlecenia.
Jakie przychody obejmuje zwolnienie?
Najczęściej chodzi o przychody ze stosunku pracy oraz umów zlecenia wymienionych w art. 13 pkt 8 ustawy. Ustawa uwzględnia też wskazane praktyki absolwenckie, staże uczniowskie i zasiłek macierzyński. Zlecenie trzeba ocenić według jego rzeczywistego charakteru i strony wypłacającej wynagrodzenie.
| Rodzaj przychodu | Czy może korzystać z ulgi? |
|---|---|
| Wynagrodzenie z umowy o pracę | Tak, przy spełnieniu limitu i warunku wieku |
| Zlecenie objęte art. 13 pkt 8 ustawy o PIT | Tak, z uwzględnieniem pozostałych warunków i ustawowych wyłączeń |
| Praktyka absolwencka i staż uczniowski wskazane w ustawie | Tak |
| Zasiłek macierzyński | Tak |
| Umowa o dzieło | Nie na podstawie ulgi dla młodych |
| Przychód z własnej działalności gospodarczej | Nie na podstawie tej ulgi |
| Dywidendy i sprzedaż akcji | Nie |
| Zasiłek chorobowy | Nie na podstawie tej ulgi |
Nie myl wynagrodzenia chorobowego wypłacanego w ramach stosunku pracy z zasiłkiem chorobowym. Choć obie kwoty mogą pojawić się w związku z nieobecnością spowodowaną chorobą, ich kwalifikacja podatkowa jest inna. W razie wątpliwości poproś kadry o wyjaśnienie konkretnej pozycji na pasku wynagrodzenia.
Zwolnienie nie obejmuje również kontraktów menedżerskich i umów o zarządzanie przedsiębiorstwem. Nie każda umowa nazwana zleceniem spełni warunki. Znaczenie mogą mieć także przepisy o zryczałtowanym opodatkowaniu niektórych drobnych należności. Przy nietypowej umowie sprawdź podstawę rozliczenia wskazaną przez płatnika.
Limit 85 528 zł przy jednym i kilku pracodawcach
Limit jest roczny i dotyczy osoby, a nie pojedynczej umowy lub pracodawcy. Sumujesz przychody objęte zwolnieniem uzyskane u wszystkich płatników. Nowa praca w trakcie roku nie daje kolejnych 85 528 zł. Limit nie jest też miesięczną kwotą, którą trzeba dzielić po równo na wypłaty.
Przykład: otrzymujesz 70 000 zł przychodów kwalifikujących się do ulgi od pracodawcy A oraz 20 000 zł od pracodawcy B. Łączna kwota wynosi 90 000 zł. Zwolnienie obejmie maksymalnie 85 528 zł, więc 4472 zł przychodu pozostaje poza nim. Nie oznacza to jeszcze, że od całych 4472 zł na pewno zapłacisz podatek.
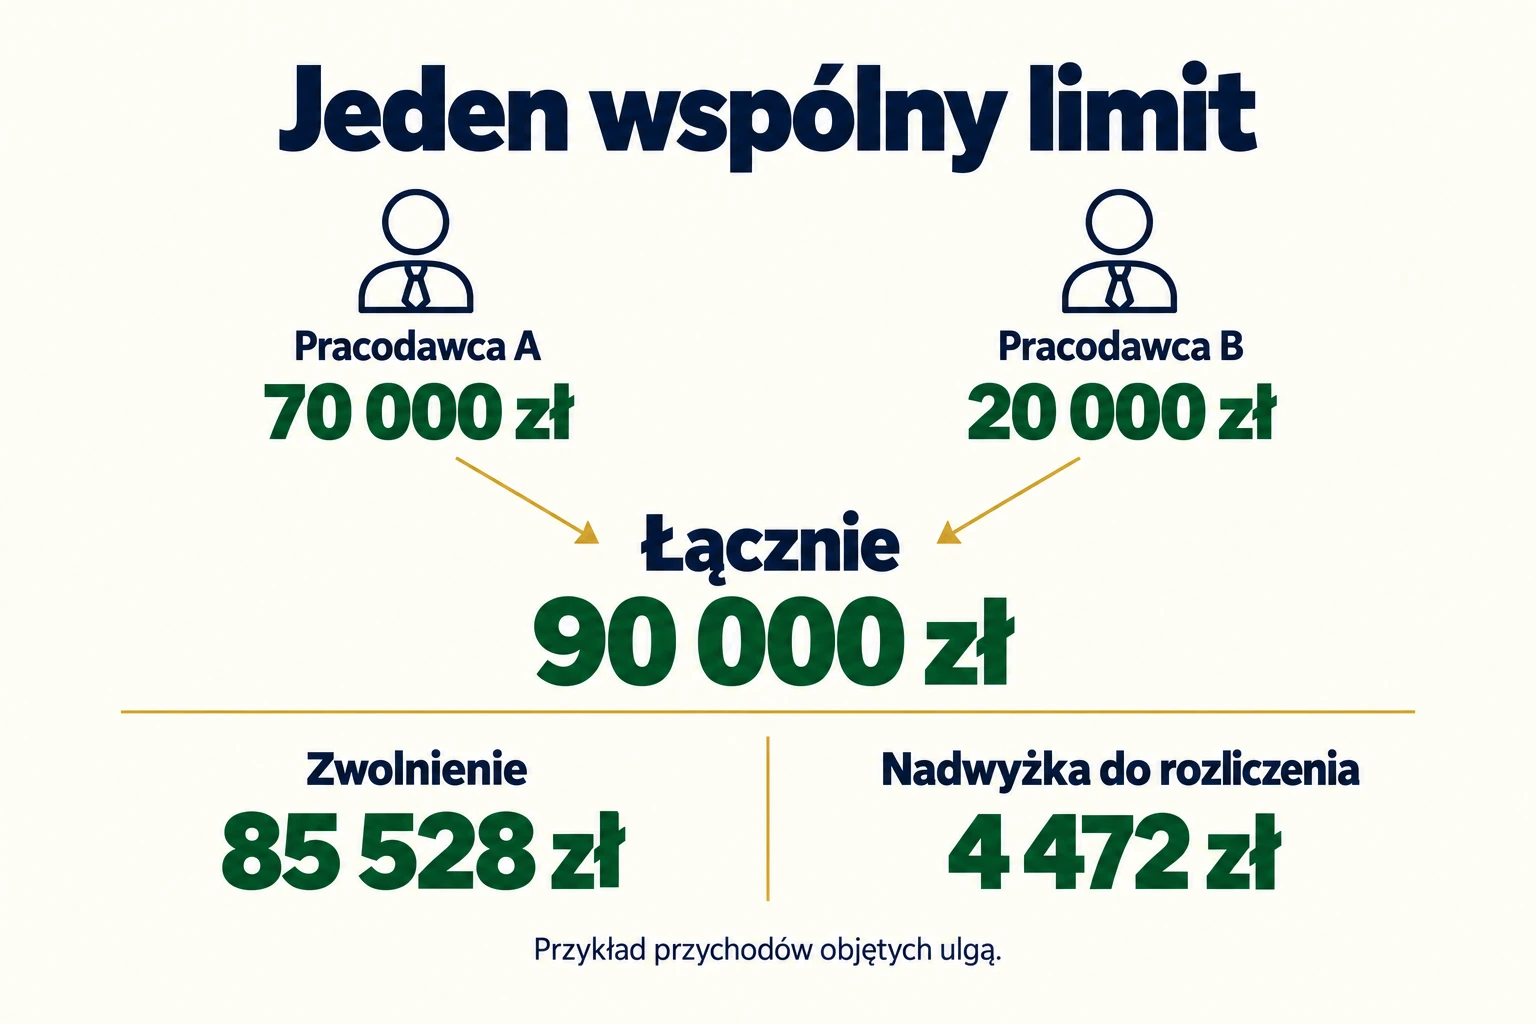
Nadwyżka trafia do odpowiedniego rozliczenia według skali, z uwzględnieniem właściwych kosztów, składek i kwoty wolnej. Przychód, dochód oraz podstawa opodatkowania nie są pojęciami zamiennymi. Różnice wyjaśnia poradnik przychód a dochód.
Ustawa przewiduje wspólny limit dla wskazanych zwolnień, między innymi ulgi dla młodych, ulgi na powrót i ulgi dla rodzin z co najmniej czworgiem dzieci. Spełnienie warunków dwóch ulg nie daje automatycznie dwóch osobnych limitów. W rocznym rozliczeniu trzeba sprawdzić ich łączną kwotę.
26. urodziny. Do kiedy przysługuje ulga?
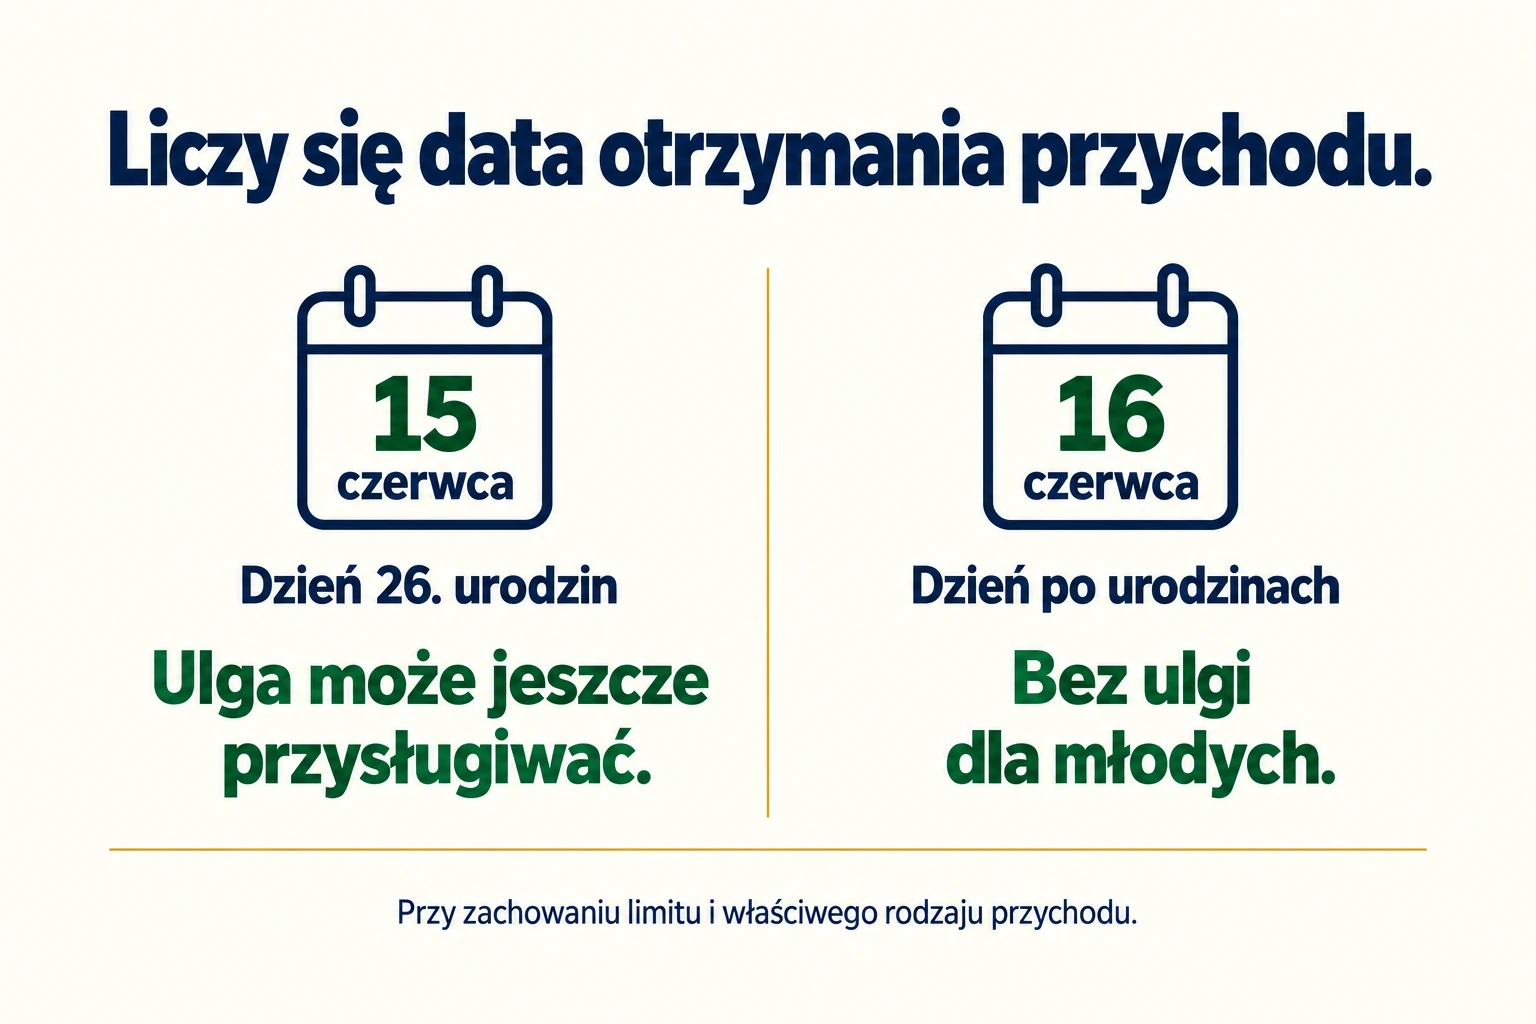
Według wyjaśnień Ministerstwa Finansów dotyczących ulgi dla młodych zwolnienie może obejmować przychód otrzymany w dniu 26. urodzin. Od następnego dnia warunek wieku nie jest już spełniony. Liczy się moment uzyskania przychodu, a nie wyłącznie miesiąc, za który należało się wynagrodzenie.
Jeżeli 26. urodziny przypadają 15 czerwca, kwalifikująca się wypłata otrzymana 15 czerwca może jeszcze korzystać z ulgi, przy niewykorzystanym limicie. Wypłata otrzymana 16 czerwca już nie. Dotyczy to także zaległej pensji za pracę wykonaną przed urodzinami.
Kwoty limitu nie pomniejsza się proporcjonalnie tylko dlatego, że kończysz 26 lat w trakcie roku. Jednak wypłaty otrzymane po utracie prawa ze względu na wiek nie stają się zwolnione nawet wtedy, gdy wcześniej wykorzystałeś jedynie niewielką część limitu.
Przykładowo osoba, która przed urodzinami uzyskała 20 000 zł kwalifikujących się przychodów, nie może przenieść pozostałych 65 528 zł zwolnienia na wynagrodzenia otrzymywane po urodzinach. Warto sprawdzić termin wypłaty zapisany w umowie i rzeczywistą datę uzyskania środków, zamiast oceniać ulgę według daty wykonanej pracy.
Czy trzeba składać wniosek pracodawcy?
Przy typowym wynagrodzeniu wypłacanym przez pracodawcę płatnik co do zasady uwzględnia ulgę bez dodatkowego wniosku. Jeśli chcesz, aby nie stosował zwolnienia przy obliczaniu zaliczek, możesz złożyć odpowiedni wniosek. Bywa to przydatne przy kilku równoległych źródłach przychodów, gdy obawiasz się przekroczenia łącznego limitu.
Pracodawca nie musi znać bieżących wypłat z innych firm. Dlatego dwie instytucje mogą niezależnie stosować ulgę, a suma przychodów przekroczy limit. Rezygnacja z uwzględniania zwolnienia w trakcie roku nie odbiera prawa do poprawnego rozliczenia go w zeznaniu rocznym.
Wyjątek dotyczy między innymi zasiłku macierzyńskiego wypłacanego bezpośrednio przez organ rentowy: zastosowanie ulgi przy wypłatach wymaga odpowiedniego wniosku. Jeżeli ulgi nie uwzględniono w ciągu roku mimo spełnienia warunków, można rozliczyć ją w zeznaniu. Nie utożsamiaj też wniosku dotyczącego tej ulgi z całym formularzem PIT 2. Jego pozostałe zastosowania omawiamy w poradniku jak wypełnić PIT 2.
Ulga dla młodych a kwota wolna i drugi próg
Po przekroczeniu limitu zwolnienia przychód podlegający skali może nadal korzystać z właściwych kosztów i kwoty wolnej. Nie należy jednak opisywać tego jako uniwersalnego limitu 115 528 zł brutto bez podatku dla każdej osoby. Wynik zależy od rodzajów przychodów, kosztów, składek i innych dochodów rozliczanych na skali.
Kwota wolna 30 000 zł dotyczy podstawy opodatkowania na skali, a limit ulgi dla młodych odnosi się do określonych przychodów zwolnionych. Przy wysokich dochodach opodatkowanych według skali może pojawić się również drugi próg podatkowy. Przekroczenie 85 528 zł przychodu zwolnionego samo w sobie nie oznacza wejścia w stawkę 32%.
Czy brutto równa się netto przed 26. urodzinami?
Nie zawsze. Ulga dotyczy podatku dochodowego. Przy umowie o pracę nadal mogą być potrącane składki społeczne, składka zdrowotna i inne należności wynikające z sytuacji pracownika. Dlatego pensja osoby korzystającej z zerowego PIT zwykle nie jest równa pełnej kwocie brutto.
Inaczej mogą wyglądać składki przy umowie zlecenia ucznia lub studenta przed ukończeniem 26 lat. To jednak odrębne przepisy, z wyjątkami dotyczącymi między innymi zlecenia wykonywanego dla własnego pracodawcy. Rozróżnienie opisuje ZUS w wyjaśnieniu zasad ubezpieczenia zleceniobiorców. Nie przenoś zasad studenckiego zlecenia na etat ani na osobę, która utraciła status studenta.
Jeżeli zmienia się wypłata netto, poproś o rozbicie na przychód, składki, zaliczkę podatkową i pozostałe potrącenia. Sama różnica przelewu nie mówi, czy przyczyną jest utrata ulgi podatkowej, zmiana ubezpieczeń, premia czy inna pozycja rozliczenia.
Czy osoba przed 26. urodzinami musi złożyć PIT?
Uzyskanie wyłącznie przychodów w całości objętych ulgą nie powoduje samo w sobie obowiązku złożenia rocznego zeznania. Potrzeba złożenia formularza może jednak wynikać z innych dochodów, przekroczenia limitu lub zamiaru odzyskania podatku pobranego przez płatnika. Znaczenie mogą mieć też inne ulgi i obowiązek doliczenia wcześniej odliczonych kwot.
Jeżeli składasz zeznanie, wykazujesz w odpowiednich miejscach również przychody zwolnione. Sprawdź PIT 11 od każdego płatnika, daty wypłat i łączny limit. Nie pomijaj dokumentu tylko dlatego, że przez część roku nie pobierano zaliczek.
Dla przychodów z 2026 roku standardowe rozliczenie roczne przypada od 15 lutego do 30 kwietnia 2027 roku. Osoba, która miała równocześnie transakcje giełdowe, może potrzebować również odrębnego PIT 38. Ulga dla młodych nie zwalnia takich inwestycyjnych dochodów.
Jak sprawdzić rozliczenie przed wysłaniem?
- Zbierz informacje od wszystkich pracodawców i innych płatników.
- Oddziel rodzaje przychodów objęte ulgą od pozostałych.
- Jeśli skończyłeś 26 lat, sprawdź daty rzeczywistego uzyskania wypłat.
- Policz wykorzystanie jednego rocznego limitu, uwzględniając inne zwolnienia korzystające z tego samego limitu.
- Sprawdź opodatkowaną nadwyżkę, koszty, składki i zastosowanie kwoty wolnej.
- Porównaj wynik z pobranymi zaliczkami, a po wysłaniu zachowaj UPO.
Najczęstsze pytania o ulgę dla młodych
Czy po zmianie pracy limit liczy się od początku?
Nie. Zmiana pracodawcy nie odnawia limitu. W zeznaniu sumujesz kwalifikujące się przychody z całego roku otrzymane przed utratą prawa do ulgi ze względu na wiek.
Czy ulga obejmuje działalność gospodarczą i umowę o dzieło?
Nie na podstawie przepisów o uldze dla młodych. Młody przedsiębiorca i wykonawca dzieła muszą ustalić swoje zasady opodatkowania, nawet jeżeli nie ukończyli 26 lat.
Czy bez podatku można uzyskać zwrot za wpłaty na IKZE?
Sama wpłata nie daje zwrotu, jeśli nie ma odpowiedniego dochodu lub przychodu, od którego można dokonać odliczenia. Zobacz kiedy odliczenie IKZE faktycznie obniża podatek.
Czy wypłata w miesiącu urodzin jest w całości zwolniona?
Nie decyduje sam miesiąc. Sprawdzasz dzień uzyskania przychodu. Wypłata otrzymana po dniu 26. urodzin nie korzysta już z tej ulgi, nawet jeśli dotyczy pracy wykonanej wcześniej.