Wspólne rozliczenie małżonków może obniżyć podatek, szczególnie gdy jedna osoba zarabia wyraźnie więcej albo druga nie ma dochodu opodatkowanego skalą. Nie wystarczy jednak dodać dwóch pensji. Najpierw trzeba sprawdzić prawo do wspólnego PIT, a następnie policzyć dochody i odliczenia każdego małżonka. Poniższy kalkulator porównuje dwa rozliczenia indywidualne ze wspólnym podatkiem według skali obowiązującej w 2026 roku.
Wynik pokazuje różnicę w podatku rocznym. Nie jest automatycznie kwotą zwrotu z urzędu, ponieważ zwrot zależy również od zaliczek pobranych w trakcie roku. Jeśli pracodawcy już stosowali preferencję przy obliczaniu wynagrodzeń, część korzyści mogła wcześniej trafić do Was w miesięcznych wypłatach.
Kalkulator wspólnego rozliczenia małżonków
Porównaj podatek razem i osobno
Skala podatkowa 2026. Wpisz kwoty roczne po kosztach uzyskania przychodu i odliczanych składkach społecznych. Nie wpisuj pensji brutto ani kwoty na rękę.
Wynik porównania
- Podatek osobno łącznie
- Podatek wspólnie
- Podatek pierwszej osoby przy osobnym PIT
- Podatek drugiej osoby przy osobnym PIT
- Łączny dochód po odliczeniach
- Połowa dochodu do wspólnego obliczenia
Podstawy i podatek zaokrąglamy do pełnych złotych. Odliczenia odejmujemy osobno każdej osobie. Wynik pokazuje samą skalę, bez dodatkowych ulg i pobranych zaliczek. Sprawdź pełne zeznanie przed wysłaniem.
Jakie kwoty wpisać do kalkulatora?
Podaj roczny dochód każdej osoby po kosztach uzyskania przychodu i odliczeniu składek społecznych, które można odliczyć od tego dochodu. Nie wpisuj kwoty otrzymanej na konto ani samego wynagrodzenia brutto z umowy. W przypadku etatu kwota dochodu pokazana w informacji od pracodawcy może wymagać jeszcze pomniejszenia o wykazane osobno składki społeczne. Sprawdź więc, na jakim etapie obliczeń znajduje się liczba, którą przepisujesz.
W oddzielnym polu wpisz pozostałe odliczenia od dochodu przysługujące danej osobie, na przykład wpłaty na IKZE w dopuszczalnej wysokości. Jeżeli podajesz już dochód po tych odliczeniach, pozostaw to pole zerowe. Tej samej składki lub ulgi nie wolno odjąć dwa razy. Różnicę pomiędzy kwotami na dokumentach wyjaśnia nasz poradnik przychód a dochód. Przy wydatkach na dostęp do sieci sprawdź także warunki ulgi na internet dla małżonków, ponieważ każdy korzysta z własnego limitu i musi udokumentować swój wydatek.
| Kwota | Czy wpisywać jako dochód? |
|---|---|
| Roczna pensja brutto | Nie bez przeliczenia kosztów i składek społecznych |
| Suma przelewów wynagrodzenia na konto | Nie, to zwykle kwota po potrąceniach |
| Dochód opodatkowany skalą po kosztach i składkach społecznych | Tak, przed dodatkowymi odliczeniami wpisywanymi w osobnym polu |
| Dochód po wszystkich odliczeniach | Tak, ale dodatkowe odliczenia w kalkulatorze pozostaw na poziomie zero |
| Przychód z prywatnego najmu rozliczanego ryczałtem | Nie dodawaj go do podstawy skali |
Narzędzie służy do porównania samego podatku według skali. Nie odtwarza całego zeznania, ulg od podatku, zagranicznych dochodów, dodatkowego zwrotu na dzieci ani daniny solidarnościowej. Nie oblicza też prawa do wspólnego rozliczenia. Zaznaczenie potwierdzenia w formularzu oznacza, że warunki zostały przez Ciebie sprawdzone, a nie że kalkulator je zweryfikował.
Na czym polega wspólne rozliczenie?
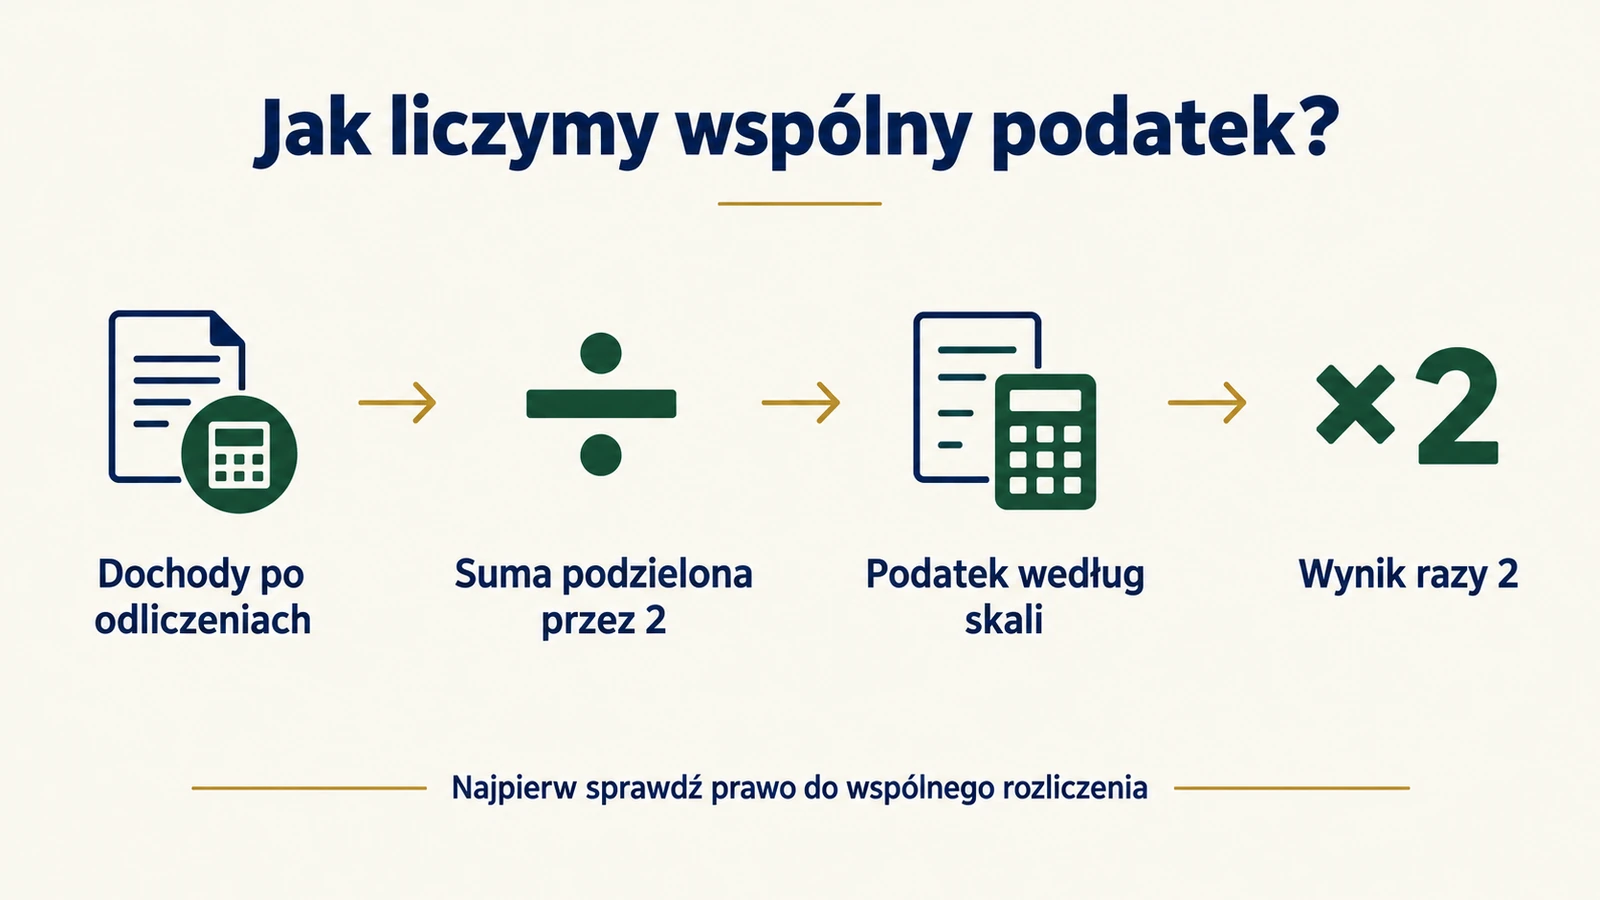
Po ustaleniu dochodu każdego małżonka i jego własnych odliczeń sumuje się pozostałe kwoty. Sumę dzieli się przez dwa. Następnie od tej połowy oblicza się podatek według skali i mnoży wynik przez dwa. Tak działa mechanizm opisany w wyjaśnieniach Ministerstwa Finansów oraz art. 6 ustawy o PIT.
Dzielenie dochodu przez dwa może ograniczyć część opodatkowaną stawką 32% lub pozwolić wykorzystać kwotę wolną osoby z małym dochodem. Nie oznacza to jednak, że każda para automatycznie zyska. Jeśli oboje macie dochody mieszczące się w tym samym przedziale i wykorzystujecie kwoty wolne, wynik często będzie taki sam jak przy rozliczeniu osobnym.
Kiedy można rozliczyć PIT wspólnie?
Podstawowy przypadek to małżonkowie, którzy przez cały rok pozostawali w związku małżeńskim i we wspólności majątkowej. Preferencja jest też dostępna przy ślubie zawartym w trakcie roku, jeśli od dnia ślubu do końca roku trwały zarówno małżeństwo, jak i wspólność. Sam fakt wspólnego mieszkania, wspólnego konta czy wychowywania dziecka nie zastępuje tych warunków.
Rozdzielność majątkowa wymaga uwagi. Jeśli była ustanowiona w trakcie roku w małżeństwie trwającym już wcześniej, nie wystarczy, że istniała wspólność przez kilka pierwszych miesięcy. Z kolei przy ślubie w danym roku bada się okres od jego zawarcia. Nie należy utożsamiać wspólności majątkowej z tym, czy oboje macie dostęp do tego samego rachunku bankowego.
Kolejne warunki dotyczą rezydencji oraz sposobów opodatkowania. Najprostszy wariant obejmuje dwoje polskich rezydentów podatkowych. Ustawa przewiduje także określone przypadki dla rezydentów innych państw UE, EOG i Szwajcarii, z dodatkowymi wymogami dotyczącymi przychodów oraz dokumentów. Jeżeli jedno z Was pracuje za granicą, zwykłe wpisanie polskiej pensji drugiej osoby nie wystarczy do poprawnego porównania.
Stosowanie podatku liniowego lub ryczałtu w działalności może wyłączyć preferencję. Znaczenie mają ustawowe przesłanki dotyczące między innymi przychodów, kosztów i odliczeń, a nie samo potoczne stwierdzenie „mam firmę”. Prywatny najem na ryczałcie jest wyjątkiem i sam w sobie nie wyklucza wspólnego PIT. Nie wliczamy jednak tego przychodu do dochodów opodatkowanych wspólnie skalą. Szczegóły wynikają z art. 6 ustawy o podatku dochodowym od osób fizycznych.
Kiedy wspólne rozliczenie daje największą różnicę?
Spójrz na trzy przykłady. Podane kwoty to roczne podstawy po kosztach, składkach społecznych i odliczeniach od dochodu. Nie są pensjami brutto. Zakładamy spełnienie warunków wspólnego PIT, brak ulg od podatku i zastosowanie skali z 2026 roku.
| Podstawa pierwszej i drugiej osoby | Podatek osobno łącznie | Podatek wspólnie | Różnica |
|---|---|---|---|
| 60 000 zł i 0 zł | 3 600 zł | 0 zł | 3 600 zł |
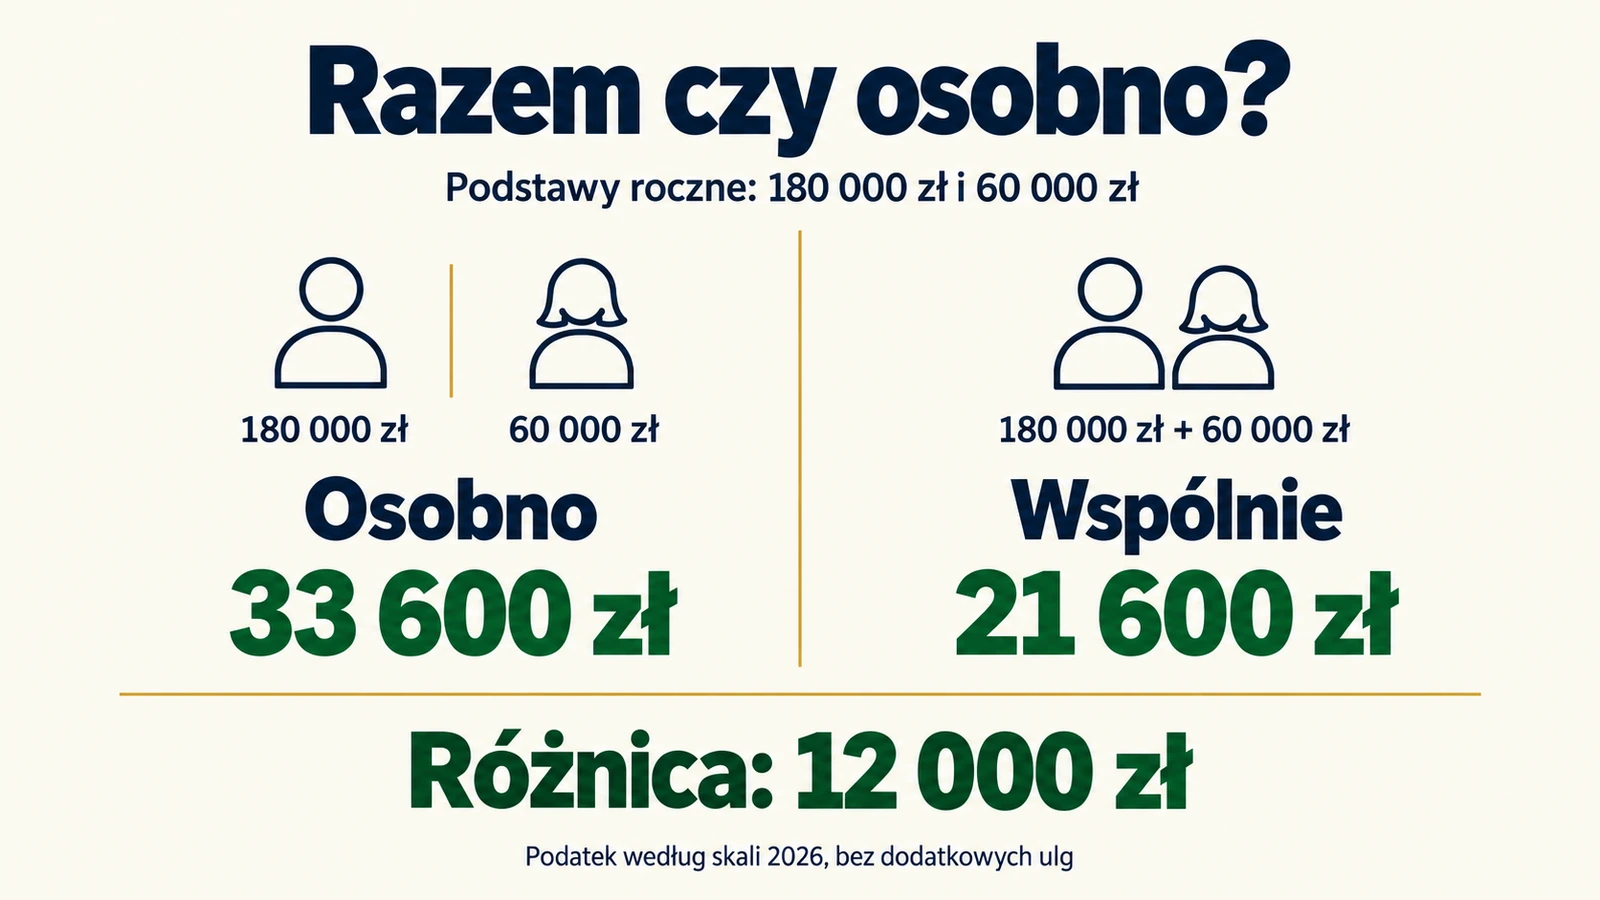
| 180 000 zł i 60 000 zł | 33 600 zł | 21 600 zł | 12 000 zł |
| 120 000 zł i 100 000 zł | 19 200 zł | 19 200 zł | 0 zł |
W pierwszym przykładzie dochód po podziale wynosi 30 000 zł na osobę. W drugim podstawa 240 000 zł dzieli się na dwie kwoty po 120 000 zł. Dzięki temu w samym obliczeniu wspólnego podatku nie ma nadwyżki ponad próg. W trzecim przykładzie żadna z osób przy osobnym rozliczeniu nie przekracza progu, a obie wykorzystują swoją kwotę wolną, więc łączenie dochodów nie zmienia wyniku.
Czy wspólne rozliczenie daje próg 240 000 zł?
Takie uproszczenie bywa pomocne, ale może wprowadzać w błąd. Formalnie nadal obliczamy podatek od połowy wspólnych dochodów, a później podwajamy wynik. Gdy łączna podstawa wynosi 240 000 zł, połowa mieści się w granicy 120 000 zł. Przy wyższej sumie odpowiednia część pozostaje opodatkowana wyższą stawką.
Nie oznacza to nowego indywidualnego progu, który pracodawca może dowolnie zastosować na liście płac. Miesięczne zaliczki i roczne zeznanie to dwa różne etapy. Podobnie kwota wolna od podatku nie staje się po prostu jedną ulgą przypisaną osobie lepiej zarabiającej.
IKZE i inne odliczenia przy wspólnym PIT
Wpłata na IKZE pozostaje odliczeniem osoby, do której należy konto. Najpierw odlicza ona własną wpłatę w granicach limitu i posiadanego dochodu, a następnie tak ustalony dochód jest łączony z dochodem małżonka. Nie przepisujemy niewykorzystanej części wpłaty na drugą osobę tylko dlatego, że wspólnie składamy zeznanie.
Wspólne rozliczenie może zmienić rzeczywistą korzyść z odliczenia. Osoba, która samodzielnie wpada w stawkę 32%, nie powinna automatycznie zakładać, że każda złotówka wpłaty na IKZE przyniesie 32 grosze oszczędności po wspólnym rozliczeniu. Dla porównania policzcie wspólny podatek z odliczeniem i bez niego. Praktyczne dokumenty i sposób wykazania wpłaty omawiamy w poradniku jak odliczyć IKZE w PIT.
Podobnie traktuj inne odliczenia: najpierw ustal prawo konkretnej osoby, limit i dokumenty. Ulgi odejmowane dopiero od podatku wymagają dodatkowego obliczenia poza tym kalkulatorem. Nie wpisuj ich do pola przeznaczonego na odliczenia od dochodu, ponieważ są stosowane na innym etapie.
Jak wybrać wspólne rozliczenie w zeznaniu?
- Zbierz informacje o dochodach obojga małżonków i dokumenty dotyczące odliczeń.
- Sprawdź warunki małżeństwa, wspólności majątkowej, rezydencji i form opodatkowania.
- Porównaj rozliczenie wspólne z indywidualnym, uwzględniając również ulgi, których nie obejmuje prosty kalkulator.
- W odpowiednim zeznaniu PIT 37 lub PIT 36 wybierz wspólny sposób rozliczenia i uzupełnij dane małżonka.
- Po wysłaniu zeznania zachowaj Urzędowe Poświadczenie Odbioru oraz użyte dokumenty.
Wniosek o wspólne opodatkowanie wyraża się w zeznaniu. Może je złożyć jedno z małżonków, oświadczając tym samym, że ma upoważnienie drugiego. Nie jest to zwykłe techniczne zaznaczenie pola bez znaczenia prawnego. Usługa Twój e PIT wymaga sprawdzenia i zatwierdzenia właściwego sposobu rozliczenia; nie zakładaj, że dane przygotowane automatycznie zawsze uwzględniają Waszą aktualną sytuację.
Najczęstsze pytania o wspólny PIT
Czy trzeba mieć wspólne konto bankowe?
Nie. Osobne rachunki do wynagrodzeń nie przekreślają wspólnego rozliczenia. Liczą się ustawowe warunki, w tym wspólność majątkowa, a nie liczba kont i kart w banku. Rachunek podawany do zwrotu podatku należy jednak wskazać poprawnie w rozliczeniu lub danych zgłoszeniowych.
Czy można rozliczyć się wspólnie po ślubie w grudniu?
Jest to możliwe, jeśli od dnia ślubu do końca roku trwały małżeństwo i wspólność majątkowa oraz spełnione są pozostałe warunki. Mechanizmu nie ogranicza się wtedy do dochodów z samego grudnia. Nie ma jednak takiej możliwości dla pary, która dopiero planuje ślub w kolejnym roku.
Czy można zmienić decyzję po wysłaniu PIT?
Ministerstwo Finansów dopuszcza korektę zeznań indywidualnych na wspólne oraz zmianę wspólnego rozliczenia na indywidualne. Nadal trzeba spełniać warunki dla wybranego wariantu i prawidłowo skorygować rozliczenia obojga małżonków. Sama korzystniejsza kwota z kalkulatora nie daje prawa do preferencji.
Dlaczego różnica wynosi zero lub tylko kilka złotych?
Przy podobnych dochodach wspólne rozliczenie może nie przynieść oszczędności. Bardzo małe rozbieżności mogą wynikać z zaokrągleń podstaw i podatku. Kalkulator zaokrągla je do pełnych złotych i pokazuje również sytuację, w której wariant wspólny wychodzi minimalnie drożej. Ostateczne porównanie wykonaj na całym zeznaniu, zwłaszcza jeśli korzystacie z ulg.