Rozwód nie usuwa żadnego z małżonków z umowy wspólnego kredytu hipotecznego. Nawet jeżeli mieszkanie przypadnie jednej osobie, druga może nadal odpowiadać za raty wobec banku. Żeby zakończyć wspólne zobowiązanie, potrzebna jest odpowiednia zmiana umowy zaakceptowana przez bank albo spłata kredytu, na przykład przy sprzedaży nieruchomości.
Najwięcej nieporozumień powstaje wtedy, gdy ustalenie „zostajesz w mieszkaniu i płacisz kredyt” traktujemy jak zwolnienie drugiej osoby z długu. To dwie różne sprawy. Poniżej wyjaśniamy, jak je uporządkować, o co zapytać bank i jakie rozwiązania rozważyć przed podpisaniem porozumienia.
Rozwód a kredyt hipoteczny. Kto odpowiada za raty?
Jeżeli oboje jesteście kredytobiorcami i odpowiadacie solidarnie, bank może dochodzić należnej zapłaty od obojga albo od jednego z Was. Nie musi dzielić raty na dwie połowy ani ustalać, kto aktualnie mieszka w kredytowanym lokalu. Wyrok rozwodowy sam w sobie nie zmienia tego zobowiązania. Taką zasadę wyjaśnia również Rzecznik Finansowy w odpowiedziach o małżeństwie i finansach.
Przykładowo uzgodniliście, że od listopada całą ratę 3200 zł opłaca osoba pozostająca w mieszkaniu. Jeżeli nie zapłaci, bank nadal może oczekiwać uregulowania wymagalnej należności również od drugiego kredytobiorcy. Wasze porozumienie może mieć znaczenie przy wzajemnych rozliczeniach, ale nie zastępuje zmiany umowy z bankiem.
Wyprowadzka, zmiana nazwiska, rozdzielność majątkowa czy przyznanie mieszkania jednej osobie nie są tym samym co wykreślenie współkredytobiorcy. Dopóki pozostajesz stroną zobowiązania, może ono także wpływać na ocenę Twojej zdolności przy staraniu się o kolejny kredyt.
Mieszkanie, podział majątku i kredyt to trzy osobne sprawy
Przed ustaleniem, kto kogo spłaci, sprawdź dokumenty dotyczące każdej z poniższych kwestii. Te same dwie osoby mogą być zarówno właścicielami, jak i kredytobiorcami, ale nie zawsze tak jest.
| Sprawa | Co trzeba ustalić? | Czego sama nie rozstrzyga? |
|---|---|---|
| Własność nieruchomości | Do kogo należy lokal i czy ma przypaść jednej osobie lub zostać sprzedany. | Kto zostanie zwolniony przez bank z osobistego długu. |
| Rozliczenie między małżonkami | Spłaty, nakłady, poniesione wydatki i uzgodniony sposób dalszego płacenia. | Zmiany praw banku wynikających z umowy kredytowej. |
| Umowa kredytu | Kto jest kredytobiorcą, ile wynosi zadłużenie i na jakich warunkach bank zgodzi się na zmianę. | Automatycznego przeniesienia własności mieszkania. |
Hipoteka jest zabezpieczeniem na nieruchomości. Zmiana właściciela sama nie usuwa jej z księgi wieczystej. Dlatego można przestać być właścicielem mieszkania, a nadal pozostawać kredytobiorcą, lub nabyć obciążoną nieruchomość bez automatycznego przejęcia osobistego długu poprzednika.
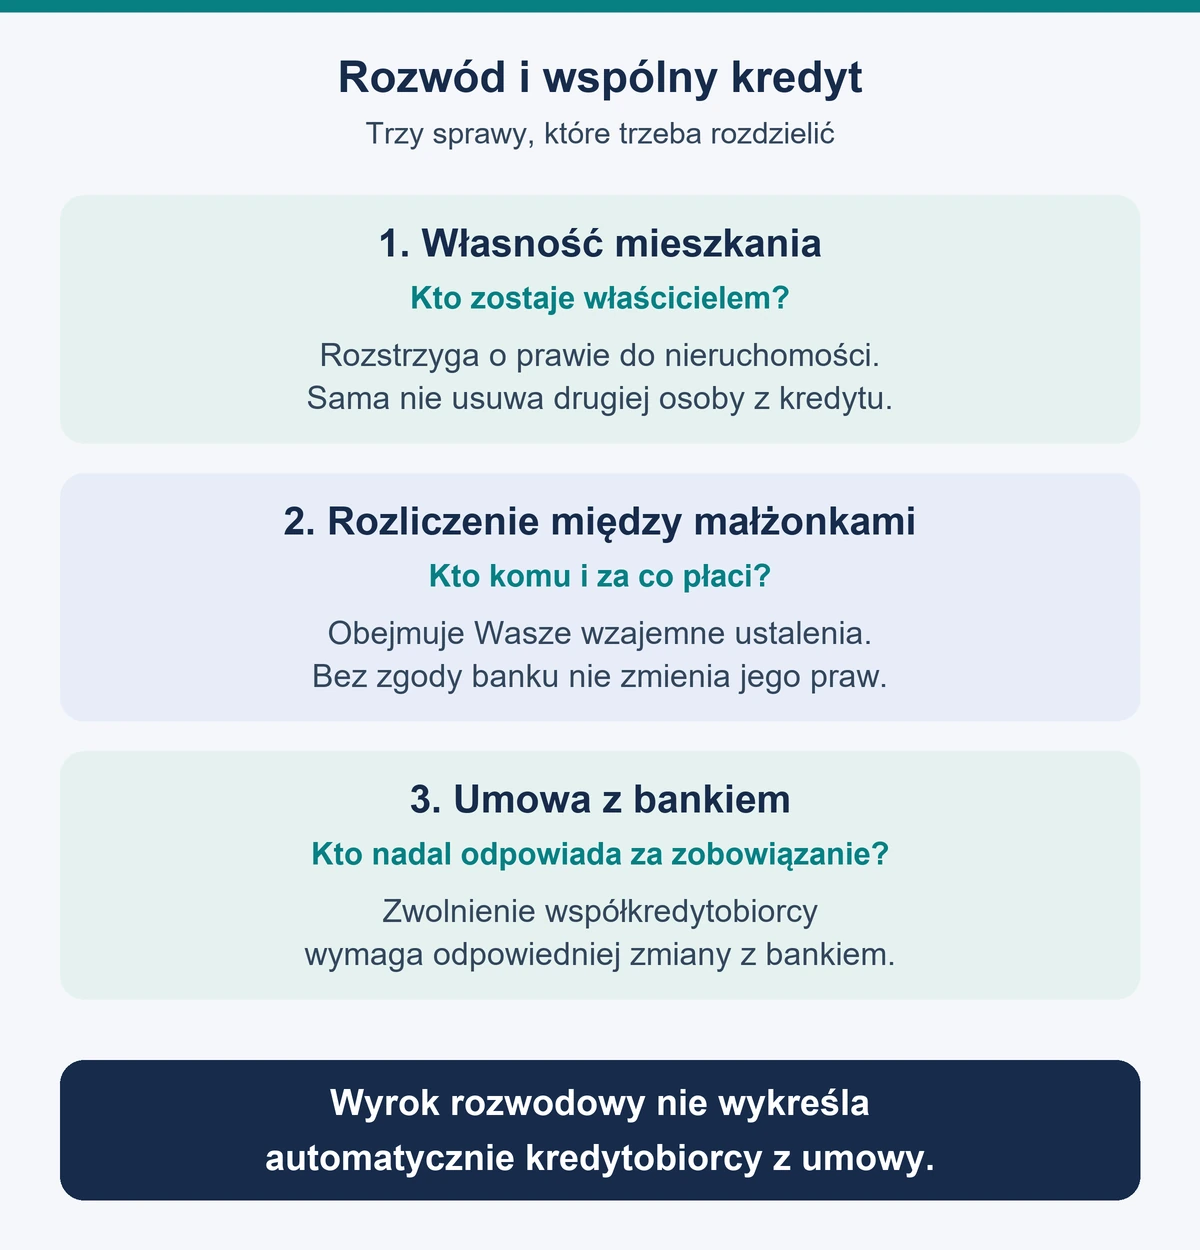
Najbezpieczniej uzgadniać podział majątku i zmianę kredytu jako powiązane działania. Nie zakładaj, że po przeniesieniu własności bank na pewno zaakceptuje pozostawienie tylko jednego dłużnika. Najpierw poznaj jego wymagania i możliwą kolejność formalności.
Czy przy podziale majątku odlicza się kredyt od wartości mieszkania?
Nie należy automatycznie przyjmować wzoru „wartość mieszkania minus saldo kredytu, a wynik podzielony na pół” jako reguły sądowego podziału majątku. Taki rachunek pomija rozróżnienie między wartością dzielonej nieruchomości a długiem, który nadal obciąża kredytobiorców.
W uchwale Sądu Najwyższego z 25 lipca 2019 r., III CZP 14/19 przyjęto, że przy przyznaniu jednej osobie nieruchomości obciążonej hipoteką jej wartość ustala się zasadniczo bez uwzględnienia tego obciążenia. Istotne okoliczności mogą uzasadniać inne podejście. Nie jest to więc uniwersalny kalkulator spłaty byłego małżonka.
Osobno mogą wymagać rozliczenia wpłacony wkład własny, nakłady i raty pokrywane z określonych środków. Znaczenie mają dokumenty, daty, ustrój majątkowy oraz treść porozumienia. Przy większych kwotach warto skoordynować ustalenia z prawnikiem, zanim zobowiążesz się do konkretnej spłaty. Poniższe przykłady sprzedaży dotyczą przepływu pieniędzy po transakcji, nie ustalania udziałów przez sąd.
Przejęcie kredytu przez jednego małżonka. Jak wygląda procedura?
W praktyce chodzi o to, żeby jedna osoba została przy kredycie, a druga została skutecznie zwolniona z zobowiązania. Banki stosują w tym celu własne wnioski i dokumenty zmieniające umowę. Nie wystarczy przekazać informacji o rozwodzie ani podpisać prywatnego oświadczenia, że od teraz płaci tylko jedna osoba.
- Zgłoście planowaną zmianę bankowi. Zapytajcie o zwolnienie współkredytobiorcy i powiązanie tej operacji z podziałem własności.
- Przygotujcie dokumenty. Bank może potrzebować wyroku rozwodowego, dokumentów dochodowych osoby pozostającej przy kredycie oraz dokumentów dotyczących własności i podziału majątku.
- Poczekajcie na ocenę. Instytucja sprawdzi, czy po zmianie zobowiązanie będzie odpowiednio zabezpieczone i obsługiwane.
- Sprawdźcie warunki zgody. Przeczytajcie, czy zmienia się oprocentowanie, okres, ubezpieczenie lub rachunek do spłaty i jakie są opłaty.
- Podpiszcie wymagane dokumenty. Potwierdźcie dokładną datę, od której osoba odchodząca nie odpowiada już za kredyt.
Przejęcie długu wymaga udziału lub zgody wierzyciela. Umowa o przejęcie długu oraz zgoda wierzyciela wymagają formy pisemnej pod rygorem nieważności. Podstawowe zasady zawierają art. 519 i 522 Kodeksu cywilnego. Konstrukcja konkretnej zmiany w banku powinna wynikać z dokumentów, które rzeczywiście podpisujecie.
Nie ma jednej listy załączników odpowiedniej dla wszystkich banków. Przykładowo mBank w informacjach o obsłudze kredytów hipotecznych wymienia dokumenty dochodowe pozostałych kredytobiorców, a przy rozwodzie również wyrok i dokumenty własności. Zastrzega możliwość zażądania dodatkowych dokumentów. Warto uzyskać listę dla własnej sprawy przed wizytą.
Co zrobić, jeżeli bank nie zgadza się na zmianę?
Główną przeszkodą może być niewystarczająca zdolność kredytowa jednej osoby. Bank ocenia sytuację po zmianie, a nie tylko fakt, że dotychczas raty wpływały terminowo. Po rozstaniu dochodzą niekiedy wydatki na drugi lokal, alimenty i inne koszty utrzymania. Wysoka wartość mieszkania nie zastępuje możliwości regularnej spłaty.
Poproś o informację, czy można złożyć wniosek z innymi parametrami. W zależności od sytuacji rozważane bywają częściowa wcześniejsza spłata, zmiana okresu lub dołączenie nowego współkredytobiorcy. Każdy wariant wymaga zgody banku. Wydłużenie okresu może zmniejszyć ratę, ale zwiększyć łączny koszt finansowania.
Nowy współkredytobiorca przejmuje realną odpowiedzialność. Samo dodanie go do umowy nie oznacza również, że poprzednia osoba została z niej usunięta. Sprawdźcie oba elementy. Jeśli żaden wariant nie jest możliwy, pozostają między innymi refinansowanie, sprzedaż lub ustalona na pewien czas wspólna spłata.
Refinansowanie kredytu po rozwodzie
Refinansowanie polega na zaciągnięciu nowego kredytu, z którego spłacane jest dotychczasowe zobowiązanie. Nowa umowa może być zawarta tylko przez osobę przejmującą mieszkanie, jeżeli bank zaakceptuje jej sytuację oraz zabezpieczenie. To nie jest proste przepisanie nazwiska w starej umowie.
Porównuj nie tylko wysokość raty, lecz także całkowity koszt, pozostały okres, wycenę nieruchomości, ubezpieczenia i opłatę za wcześniejszą spłatę starego kredytu, jeśli występuje. Jeżeli potrzebujesz dodatkowych pieniędzy na rozliczenie z byłym małżonkiem, ustal osobno, czy bank sfinansuje ten cel. Kwota potrzebna do spłaty kredytu i kwota potrzebna na podział majątku nie muszą być takie same.
Cały proces opisaliśmy w poradniku o refinansowaniu kredytu hipotecznego. Przy rozwodzie dodatkowo trzeba dopasować terminy przeniesienia własności, uruchomienia nowego finansowania i rozliczenia poprzedniego banku. Sama wstępna symulacja nie oznacza jeszcze przyznania nowego kredytu.
Sprzedaż mieszkania z kredytem. Nadwyżka albo brakująca kwota
Jeżeli oboje chcecie sprzedać wspólne mieszkanie, zacznijcie od aktualnej kwoty potrzebnej do całkowitej spłaty oraz warunków zwolnienia hipoteki. Saldo kapitału w aplikacji może nie obejmować wszystkich należności na dzień transakcji. Potrzebne mogą być odsetki i ewentualne opłaty.
Bank wskazuje rachunek do spłaty i warunki wydania dokumentu pozwalającego wykreślić hipotekę. Płatność ceny, część przeznaczoną dla banku oraz pozostałe rozliczenia należy odpowiednio opisać w dokumentach transakcji. Dobrowolna sprzedaż całego wspólnego lokalu wymaga współdziałania właścicieli.
| Przykład | Cena sprzedaży | Kwota do spłaty bankowi | Wynik przed pozostałymi kosztami |
|---|---|---|---|
| Cena przewyższa zobowiązanie | 700 000 zł | 450 000 zł | 250 000 zł nadwyżki |
| Cena nie wystarcza na spłatę | 600 000 zł | 640 000 zł | 40 000 zł brakuje |
To przykłady rachunkowe. Nadwyżka nie określa automatycznie, ile należy się każdej osobie. Od wyniku mogą jeszcze odpaść koszty transakcji i ewentualne zobowiązania podatkowe. Wzajemne rozliczenie wymaga uwzględnienia Waszej sytuacji.
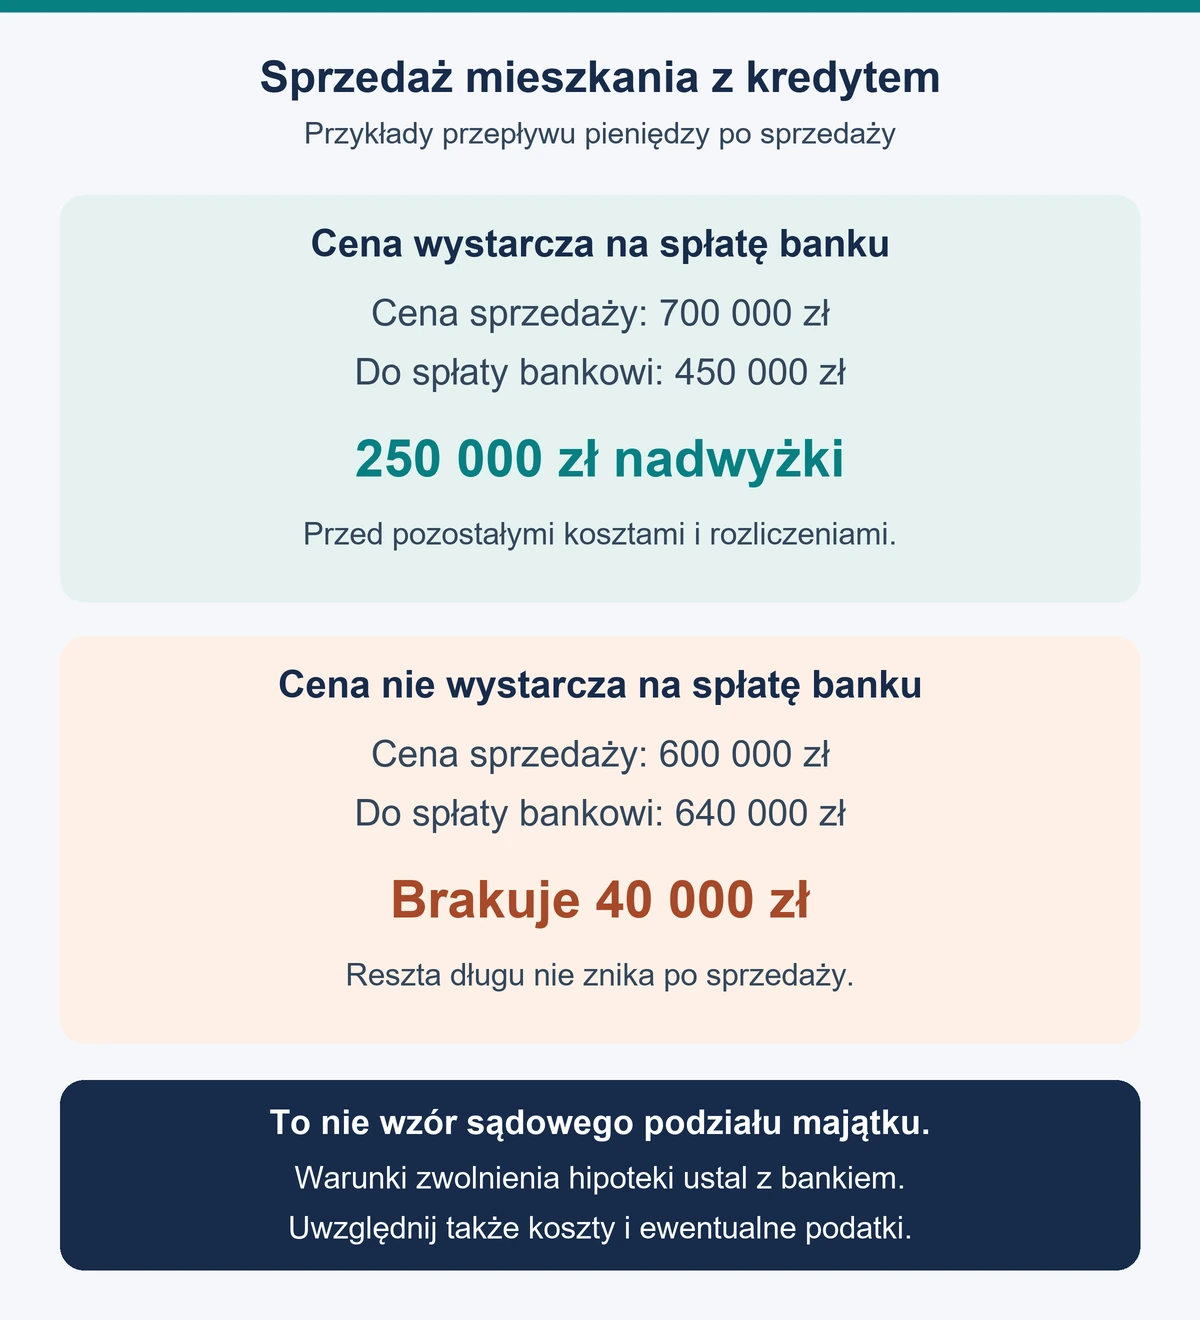
Jeżeli cena jest niższa od zadłużenia, sprzedaż nie kasuje brakującej kwoty. Trzeba ustalić jej pokrycie z własnych środków albo zaakceptowane przez bank dalsze rozwiązanie. Nie zakładaj, że bank zwolni zabezpieczenie po dowolnej częściowej wpłacie. Programy dobrowolnej sprzedaży mogą dopuszczać indywidualne ustalenia dotyczące reszty długu, ale nie są gwarancją jego umorzenia.
W określonych sytuacjach pomoc może obejmować także pożyczkę na spłatę zadłużenia pozostałego po sprzedaży. Wyjaśniamy ją w materiale o Funduszu Wsparcia Kredytobiorców. Sam rozwód nie oznacza spełnienia warunków programu.
Jedna osoba nie płaci rat. Co z drugą?
Nie czekaj na zakończenie sporu rodzinnego, jeżeli zbliża się termin raty. Sprawdź stan spłaty bezpośrednio w banku i skontaktuj się z nim, gdy brakuje pieniędzy. Opóźnienie przy wspólnym zobowiązaniu może dotknąć również osobę, która uważa, że zgodnie z ustaleniami nie powinna już płacić.
Jeśli pokrywasz raty samodzielnie, zachowuj potwierdzenia z datami, kwotami i wskazaniem źródła środków. Zwrot od współdłużnika może zależeć od Waszego stosunku prawnego i rozliczeń. Art. 376 Kodeksu cywilnego przewiduje rozliczenie w równych częściach, gdy z tego stosunku nie wynika nic innego. Nie oznacza to jednak, że każda zapłacona rata zawsze daje prawo do odzyskania dokładnie połowy.
Znaczenie może mieć także to, kiedy ustała wspólność majątkowa i z jakich środków dokonano wpłaty. Sama data wyprowadzki nie przesądza o ustaniu wspólności. Przy spornych rozliczeniach prawnik powinien ocenić dokumenty, właściwy tryb dochodzenia roszczeń i terminy.
Do czasu zmiany kredytu ustalcie pisemnie, kto zasila rachunek, w jakim terminie i jak potwierdzacie wpłaty. Nie zamykajcie konta do obsługi rat bez uzgodnienia nowego sposobu spłaty z bankiem. Jeśli korzystacie ze wspólnego rachunku, pomocny będzie poradnik o wspólnym koncie bankowym. Zmiana posiadaczy rachunku i zmiana kredytobiorców to odrębne formalności.
Co przygotować przed rozmową z bankiem?
Zbierz informacje pozwalające porównać realne warianty. Dzięki temu rozmowa nie skończy się wyłącznie ogólnym pytaniem, czy można przepisać kredyt.
- Umowę kredytową, aneksy, harmonogram i aktualną kwotę zadłużenia.
- Dokumenty własności oraz informację, jaki podział nieruchomości rozważacie.
- Dochody, stałe wydatki, alimenty i pozostałe zobowiązania osoby, która chce pozostać przy kredycie.
- Kwotę dostępnych oszczędności oraz ewentualnej spłaty należnej drugiej osobie.
- Wstępną wartość sprzedaży mieszkania i przewidywane koszty transakcji.
- Pytania o opłaty, wymagane podpisy, terminy oraz moment skutecznego zwolnienia współkredytobiorcy.
Gdy alternatywą jest zakup innego mieszkania, zaplanuj również środki na nowe finansowanie. Etapy i dokumenty opisuje nasz poradnik kredyt hipoteczny krok po kroku. Dotychczasowego zobowiązania nie warto pomijać w nowym wniosku tylko dlatego, że raty faktycznie opłaca już były małżonek.
Najczęstsze pytania o kredyt hipoteczny po rozwodzie
Czy rozwód z orzeczeniem o winie przenosi kredyt na drugą osobę?
Nie. Orzeczenie o winie samo nie zmienia stron umowy kredytowej. Odpowiedzialność wobec banku trzeba oceniać na podstawie zobowiązania i skutecznych zmian jego warunków.
Czy osoba, która dostaje mieszkanie, musi przejąć kredyt?
Przyznanie własności nie oznacza automatycznego zwolnienia drugiego kredytobiorcy. Potrzebne są odrębne ustalenia z bankiem, nawet gdy porozumienie między małżonkami przewiduje samodzielną spłatę przez właściciela.
Czy bank musi zgodzić się na usunięcie byłego małżonka?
Nie ma takiego automatycznego obowiązku wynikającego z samego rozwodu. Bank ocenia proponowaną zmianę, sytuację pozostającego kredytobiorcy i zabezpieczenie. Odmowa oznacza konieczność szukania innego rozwiązania.
Czy po ślubie odpowiadam za kredyt podpisany wcześniej tylko przez partnera?
Sam ślub nie czyni Cię automatycznie współkredytobiorcą. Trzeba jednak sprawdzić umowę, własność nieruchomości, zabezpieczenia i ewentualne późniejsze dokumenty. To inna sytuacja niż kredyt podpisany wspólnie przez obie osoby.
Czy można załatwić wszystko jednym aneksem?
Aneks może być częścią zmiany kredytu, ale nie zastąpi wszystkich czynności dotyczących własności i podziału majątku. Zakres dokumentów zależy od rozwiązania. Ustal z bankiem i notariuszem kolejność działań przed zobowiązaniem się do konkretnych terminów.