Rachunek Oszczędzam Plus, czyli ROP, to konto oszczędnościowe powiązane z kontem osobistym w Credit Agricole. Możesz dopłacać pieniądze, wypłacać je bez utraty już naliczonych odsetek i dzielić oszczędności na cele. Oprocentowanie zależy jednak od Twojej oferty, a koszt wypłaty od pakietu konta oraz liczby przelewów. Stawka widoczna w reklamie nie musi obowiązywać na rachunku otwartym wcześniej.
Pokazujemy obsługę ROP w CA24 Mobile i CA24 eBank na materiałach z 7 października 2026 roku. Widoczny na nich rachunek jest powiązany z Kontem dla Ciebie MAX i został otwarty 6 października. Warunki oferty i opłaty sprawdziliśmy ponownie 13 października 2026 roku.
Jak działa Rachunek Oszczędzam Plus
ROP jest oddzielnym miejscem na oszczędności w ramach konta osobistego. Pieniądze na codzienne płatności możesz trzymać na rachunku głównym, a rezerwę na ROP. Przed zapłatą kartą środki potrzebne na zakup przelewasz z oszczędności na konto osobiste. Sam ROP nie zastępuje rachunku do bieżących rozliczeń.
W ramach jednego konta można otworzyć jeden Rachunek Oszczędzam Plus w złotych. Otwarcie i prowadzenie ROP są bezpłatne, ale konto osobiste i karta mają własny cennik. Warto policzyć ich koszt, jeżeli otwierasz nowy rachunek głównie po to, by skorzystać z wyższego oprocentowania.
Odsetki naliczane są codziennie i kapitalizowane miesięcznie. Możliwość wypłaty bez zerwania depozytu odróżnia ten rachunek od wielu lokat. Nie oznacza jednak nieograniczonych bezpłatnych wypłat. Jeśli zastanawiasz się nad sposobem odłożenia rezerwy, zobacz także różnice między lokatą a kontem oszczędnościowym.
Gdzie znaleźć ROP w aplikacji CA24 Mobile
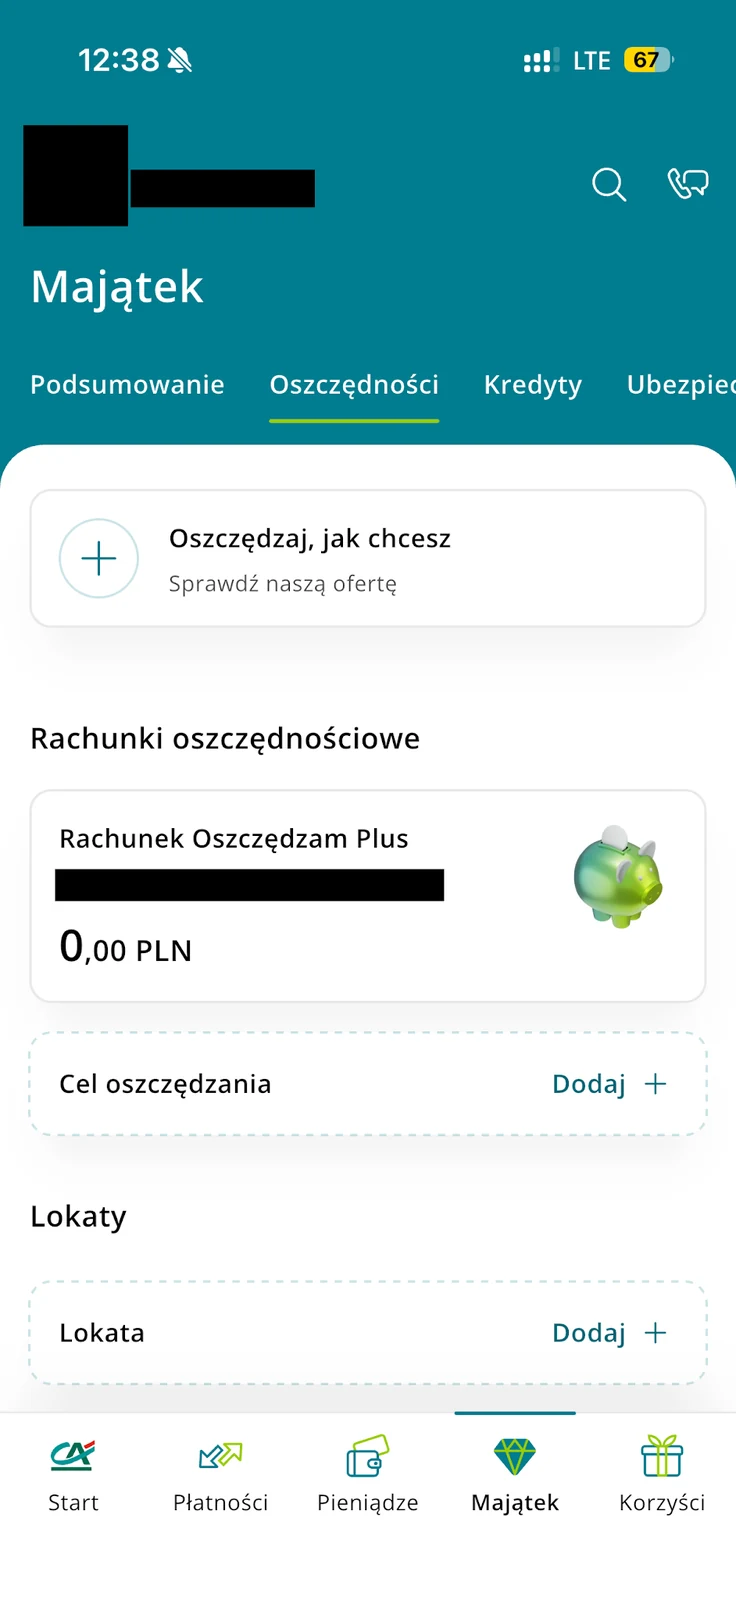
Na ekranie startowym aplikacji przejdź do zakładki Majątek, a następnie do Oszczędności. Na liście wybierz Rachunek Oszczędzam Plus. Układ może różnić się w kolejnych wersjach aplikacji, ale warto szukać pełnej nazwy produktu.
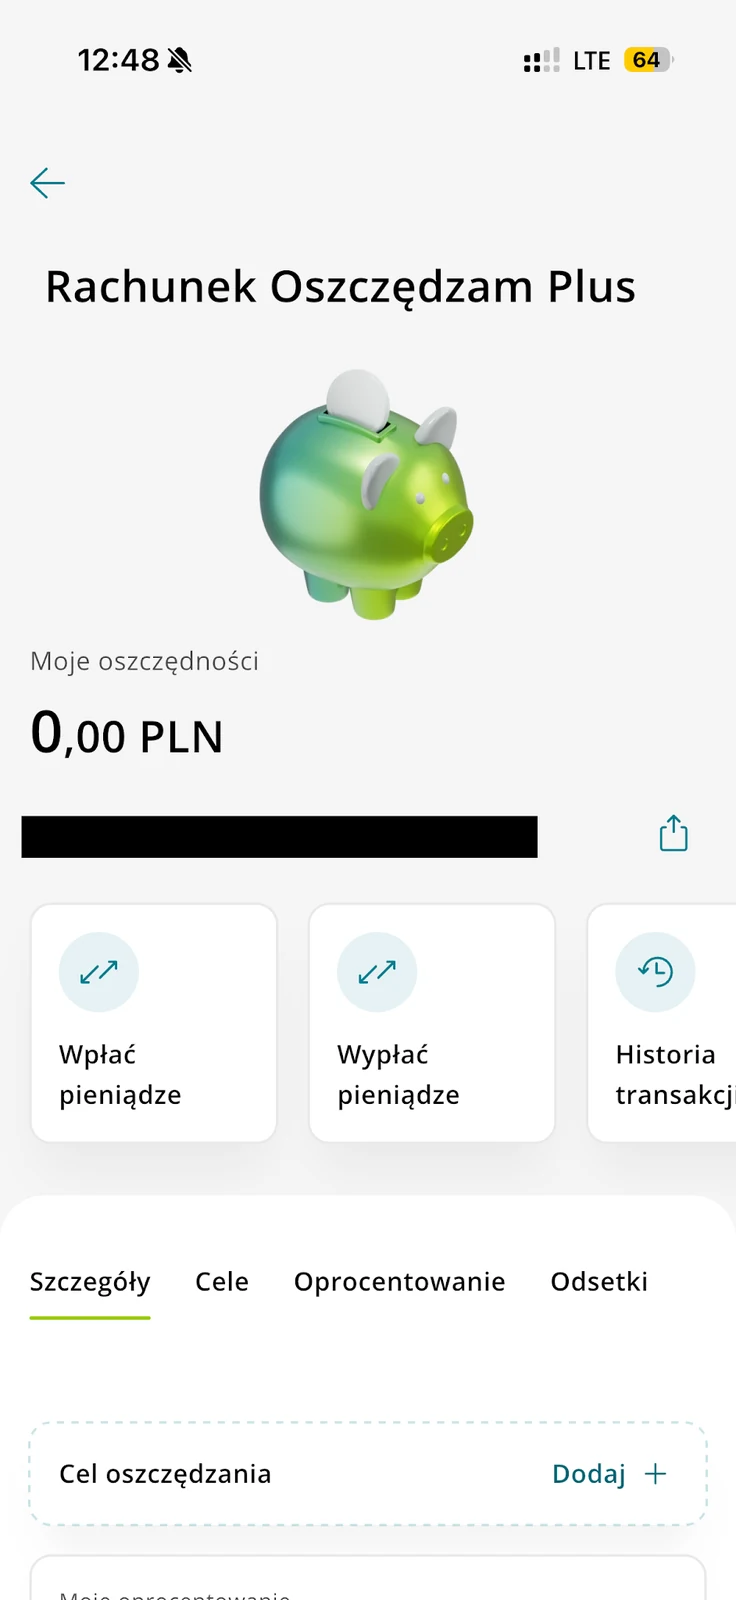
Po otwarciu rachunku zobaczysz saldo oraz przyciski Wpłać, Wypłać i Historia. Niżej dostępne są szczegóły, cele, oprocentowanie i odsetki. Nie trzeba rozpoczynać przelewu, aby sprawdzić parametry konta. To dobry punkt wyjścia przed dopłaceniem większej kwoty.
Oprocentowanie ROP. Co oznacza 6,5% w ofercie banku
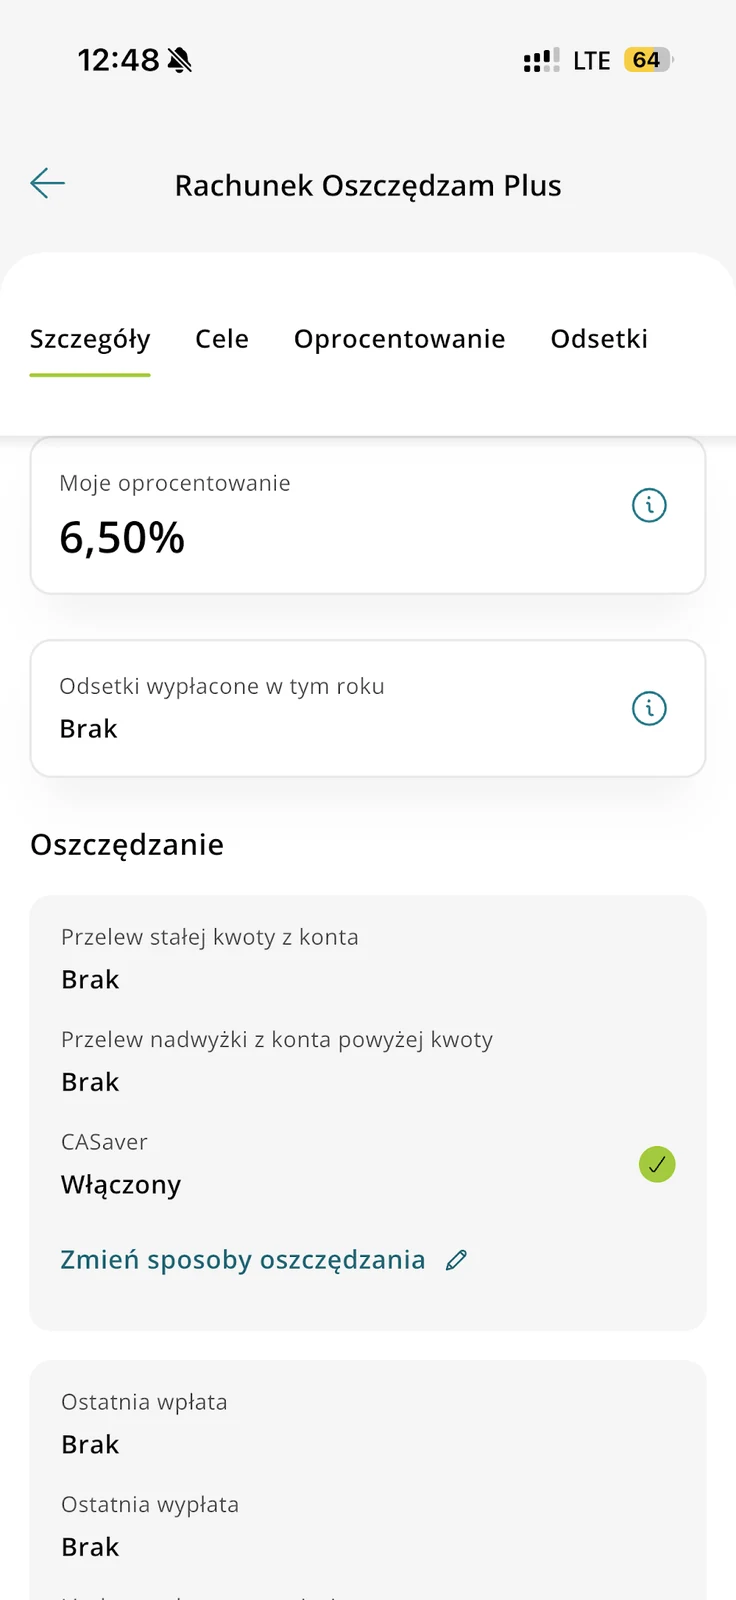
Według tabeli oprocentowania obowiązującej od 1 października 2026 roku standardowa stawka ROP wynosi 0,10% w skali roku. Wyższe oprocentowanie jest związane z konkretną promocją. Poniższe wartości są roczne, a nie naliczane za cały krótki okres oferty.
| Oferta | Oprocentowanie roczne | Limit i czas |
|---|---|---|
| Standardowe warunki ROP | 0,10% | Bez podwyższonej stawki promocyjnej |
| Oferta na start dla uprawnionych nowych klientów z MAX lub Prime | 6,50% | Do 100 000 zł przez 100 dni od otwarcia konta z ROP |
| Oferta Młodzi na start dla JUNIOR i GO! | 5,00% | Do 5000 zł przez 100 dni, po spełnieniu warunków odrębnej promocji |
Aktualna oferta 6,5% obejmuje osoby otwierające MAX lub Prime wraz z ROP od 1 października do 30 listopada 2026 roku. Wymaga zamówienia i posiadania karty do tego konta oraz utrzymania zgód na oferty elektroniczne i telefoniczne. Nie skorzysta z niej osoba, która miała konto osobiste w banku od 1 stycznia 2025 roku. Przy koncie wspólnym warunek dotyczy obojga posiadaczy.
Bank sprawdza dodatkowe warunki na koniec każdego dnia. Brak karty lub wymaganej zgody oznacza standardowe oprocentowanie za dany dzień. Sam brak płatności kartą nie jest wymieniony w tym regulaminie jako warunek utraty 6,5%. Płatności mogą natomiast mieć znaczenie dla kosztu karty albo innej promocji konta.
Sto dni biegnie od otwarcia konta z ROP, a nie od pierwszej wpłaty większej kwoty. Jeśli zasilisz rachunek później, nie odzyskasz minionych dni. Kwota ponad 100 000 zł jest oprocentowana standardowo. Szczegóły opisuje regulamin oferty 6,5% na start.
Przy saldzie 120 000 zł podwyższone oprocentowanie obejmie więc 100 000 zł, a pozostałe 20 000 zł będzie pracowało według stawki standardowej. Dopłata pieniędzy w trakcie promocji jest możliwa, ale nie uruchamia kolejnych stu dni. Jeśli od otwarcia minęło już sześćdziesiąt dni, nowa wpłata korzysta z oferty tylko przez pozostałą część okresu.
Jak sprawdzić własną stawkę i datę zakończenia
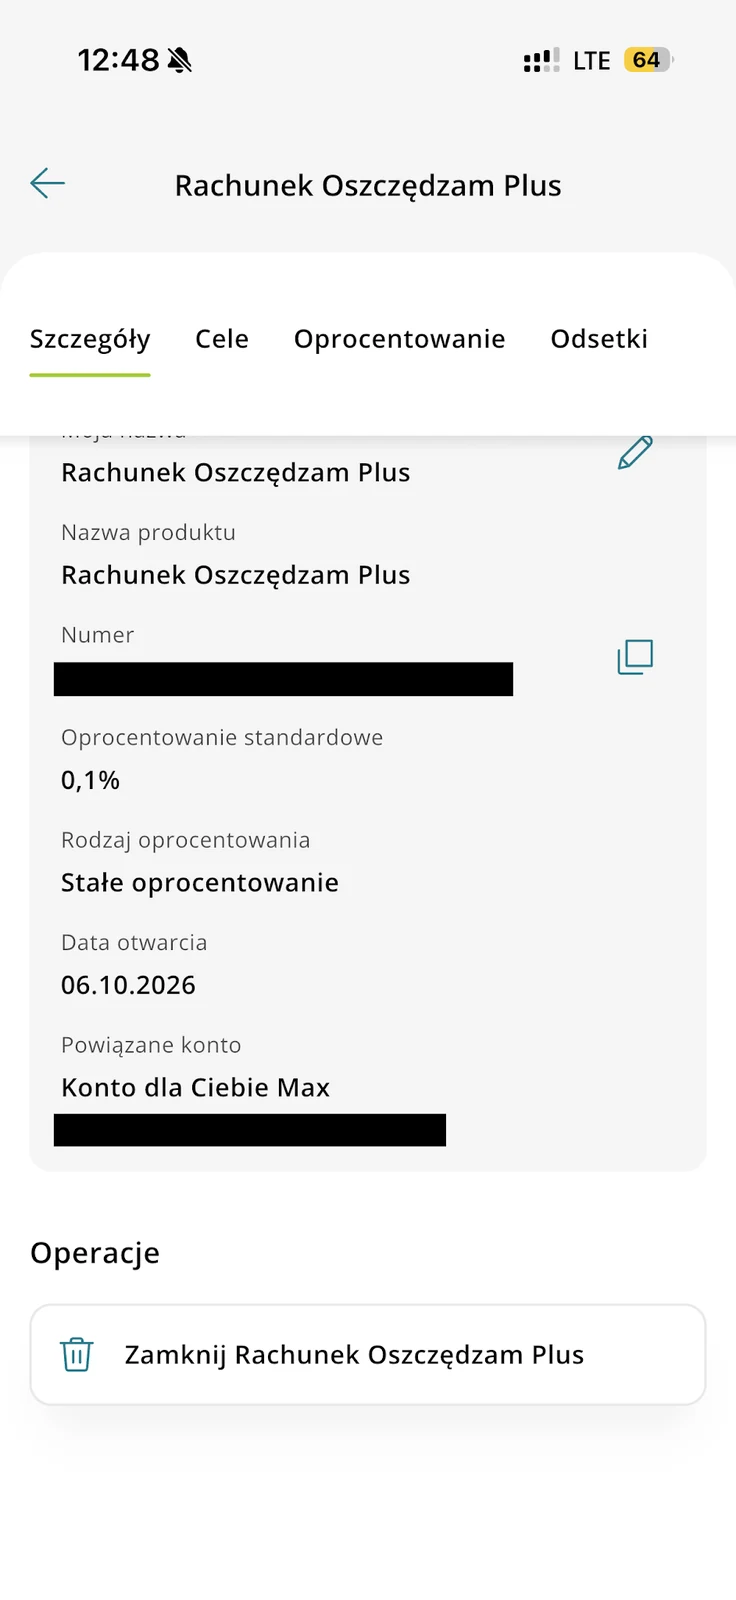
W szczegółach rachunku odczytaj datę otwarcia i konto powiązane. Następnie wybierz zakładkę Oprocentowanie. Na pokazanym rachunku widnieje stawka 6,50% i koniec aktywnej oferty 13 stycznia 2027 roku. To termin konkretnego rachunku otwartego 6 października, a nie wspólna data dla wszystkich klientów.
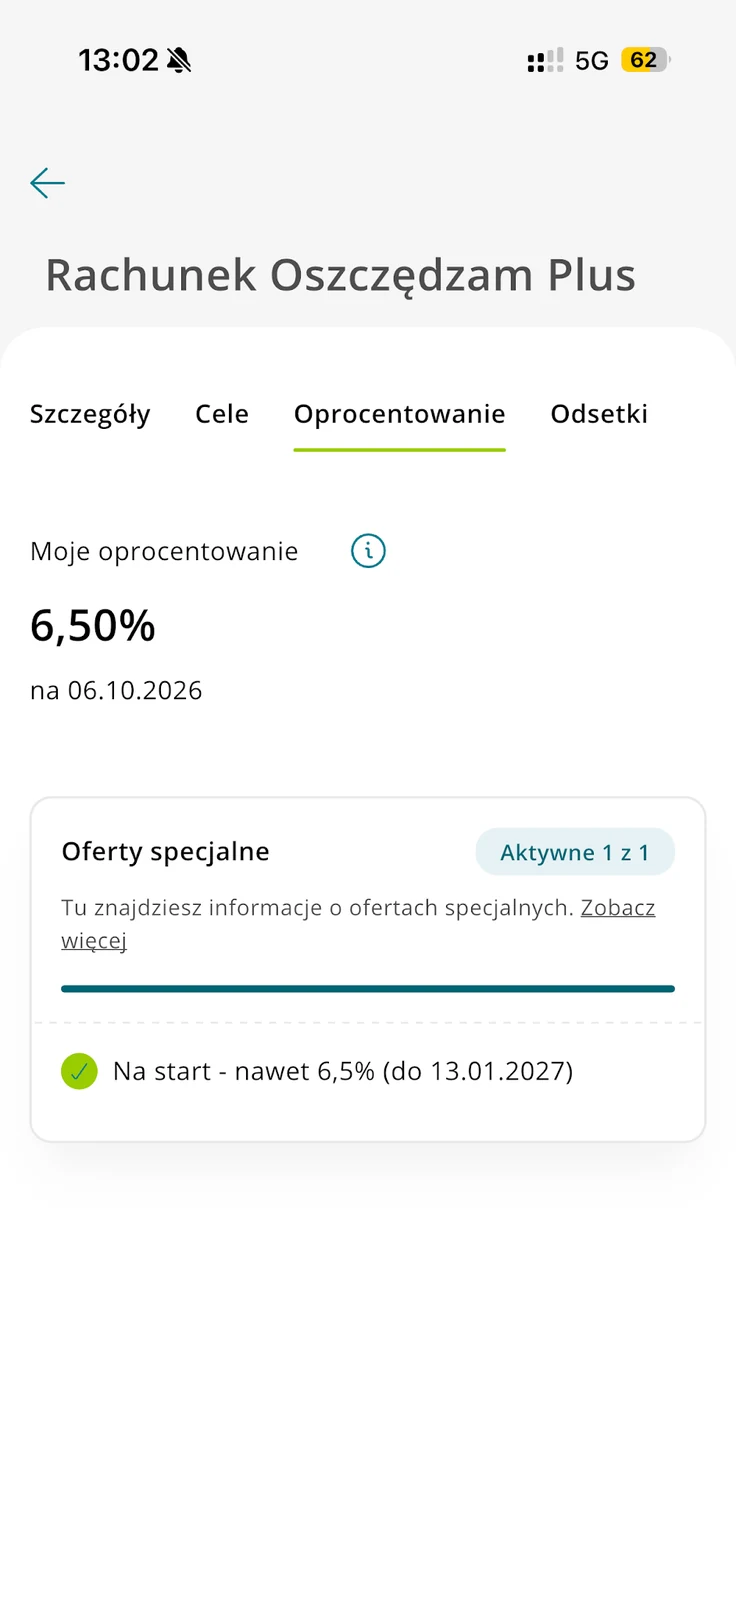
Jeśli otworzyłeś konto we wrześniu i masz ofertę 5,5%, październikowa reklama nie zmienia jej automatycznie na 6,5%. Także oferta dla dzieci i nastolatków ma osobne zasady. W aktualnej edycji JUNIOR i GO! można otworzyć do 31 grudnia 2026 roku, ale obowiązuje limit 5000 zł i warunek dotyczący wcześniejszego posiadania tych kont. Sprawdź własny regulamin, zamiast porównywać tylko największe liczby na stronie banku.
Ile odsetek można otrzymać
Przy 10 000 zł trzymanych przez pełne 100 dni na 6,5% rocznie uproszczone wyliczenie daje około 178,08 zł brutto. Po uwzględnieniu 19% podatku wychodzi około 144,25 zł. To szacunek przy stałym saldzie, pełnym okresie i spełnieniu warunków każdego dnia, bez doliczania efektu miesięcznej kapitalizacji.
Rzeczywisty wynik zależy od dat wpłat i wypłat, zaokrągleń, dopisywania odsetek oraz dni z podwyższoną stawką. Stawka 6,5% nie oznacza 650 zł od każdych 10 000 zł po stu dniach. Taka kwota odpowiadałaby prostemu naliczeniu za cały rok, przy niezmienionych warunkach.
W ofercie na start bank wypłaca odsetki co miesiąc, w dniu odpowiadającym dacie otwarcia ROP. Nie trzeba zatem oczekiwać dopisania pierwszych odsetek ostatniego dnia miesiąca. Jeśli rachunek został otwarty 6 października, pierwszy miesięczny termin przypada 6 listopada. Brak wypłaconych odsetek dzień po otwarciu jest normalny i nie oznacza, że bank nie nalicza ich za ten okres.
Przy mniejszej kwocie szczególnie uważaj na koszty towarzyszące. Odsetki od kilku tysięcy złotych mogą być częściowo zużywane przez opłatę za kartę lub konto osobiste. Przed otwarciem sprawdź, czy naturalnie spełnisz warunki ich bezpłatności. Ocena samego procentu bez kosztów rachunku powiązanego może dać mylący obraz korzyści.
Bank pobiera podatek od wypłacanych odsetek. Więcej o różnicy między kwotą brutto i netto znajdziesz w poradniku jak działa podatek Belki. Sposób liczenia przy zmieniającym się saldzie wyjaśniamy w materiale jak bank nalicza odsetki na koncie oszczędnościowym.
Wpłaty, wypłaty i koszty przelewów z ROP
Rachunek można zasilać przelewem, także z innego banku. Przy wypłacie przelewasz pieniądze na powiązane konto osobiste, a dopiero z niego wykonujesz dalszą płatność. Zanim zatwierdzisz operację, sprawdź rachunek docelowy i koszt. Przycisk Wypłać nie oznacza wypłaty gotówki bezpośrednio z ROP.
Opłaty różnią się między pakietami. Zestawienie dotyczy przelewów przez CA24 Mobile lub CA24 eBank według cennika kont osobistych od 18 sierpnia 2026 roku, tabela 10. Liczy się miesiąc kalendarzowy.
| Konto powiązane z ROP | Pierwszy przelew w miesiącu online | Każdy kolejny przelew online |
|---|---|---|
| JUNIOR | 0 zł | 0 zł |
| GO! lub MOVE! | 0 zł | 4 zł |
| MAX | 0 zł | 5 zł |
| Prime | 0 zł | 0 zł |
W MAX przelew zlecony w placówce lub przez doradcę infolinii kosztuje 20 zł już od pierwszej operacji. Przy większej liczbie wypłat online dostępny jest abonament za 10 zł miesięcznie. Jeśli wykonujesz trzy przelewy online, bez abonamentu zapłacisz łącznie 10 zł; przy czterech będzie to 15 zł. Zanim włączysz abonament, porównaj koszt z własną częstotliwością wypłat.
Najprościej ograniczyć prowizje, planując potrzebną kwotę na dany miesiąc i wykonując jedną większą wypłatę. Nie warto jednak pozostawiać całej rezerwy na nieoprocentowanym koncie tylko dla oszczędności kilku złotych. Policz koszt przelewu i odsetki, z których rezygnujesz po wcześniejszym wycofaniu pieniędzy.
Jak otworzyć ROP w CA24 eBank
Jeżeli masz już odpowiednie konto osobiste i nie prowadzisz w jego ramach ROP, w CA24 eBank przejdź do Moje produkty, następnie Oszczędności i sekcji rachunków. Wybierz otwarcie Rachunku Oszczędzam Plus. Bank udostępnia tam wybór konta powiązanego, nazwę rachunku i ustawienia zasilania, a przed zatwierdzeniem podsumowanie.
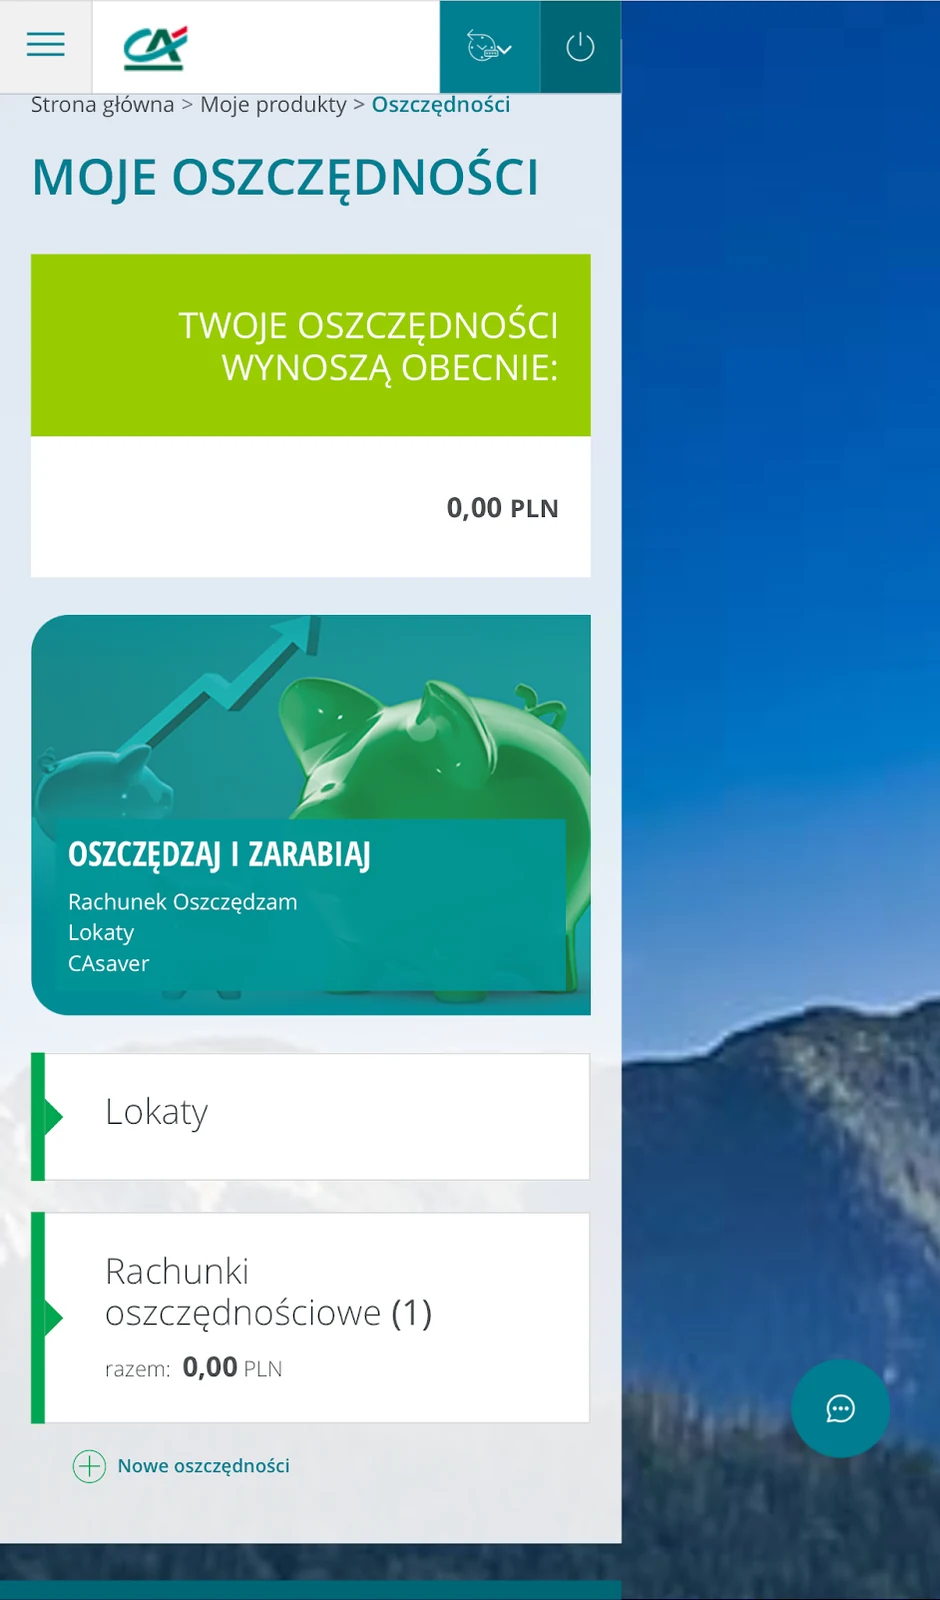
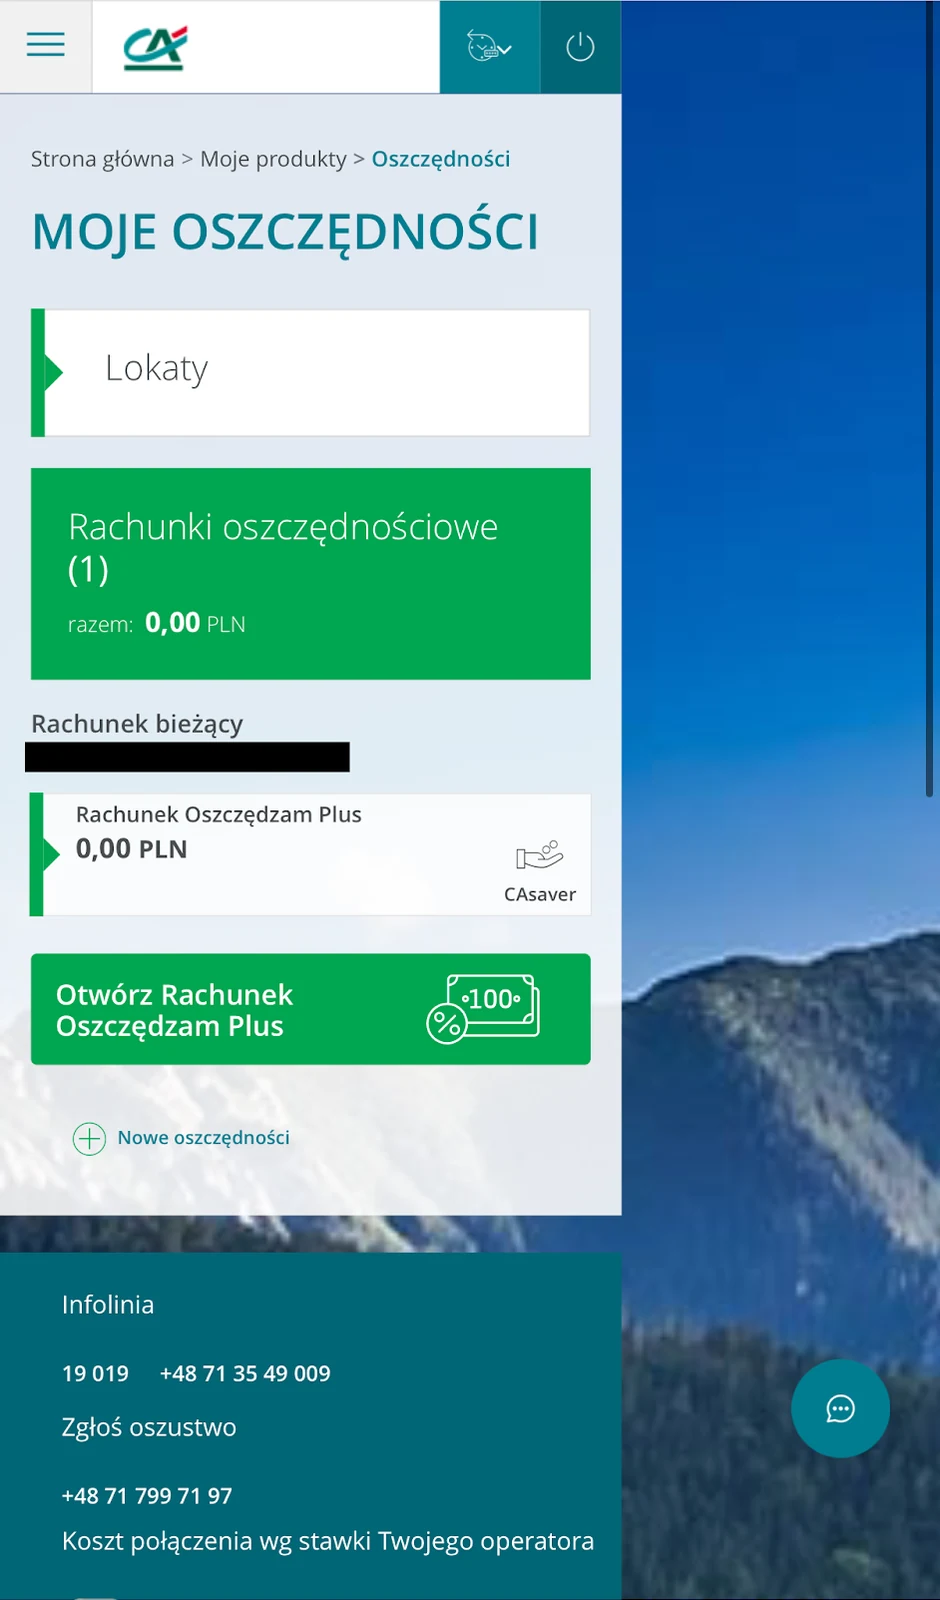
Na pokazanym koncie ROP był już otwarty. Próba otwarcia kolejnego wywołała komunikat o osiągnięciu maksymalnej liczby rachunków. To zgodne z zasadą jednego ROP w ramach konta. W takiej sytuacji przejdź do istniejącego rachunku zamiast ponawiać wniosek.
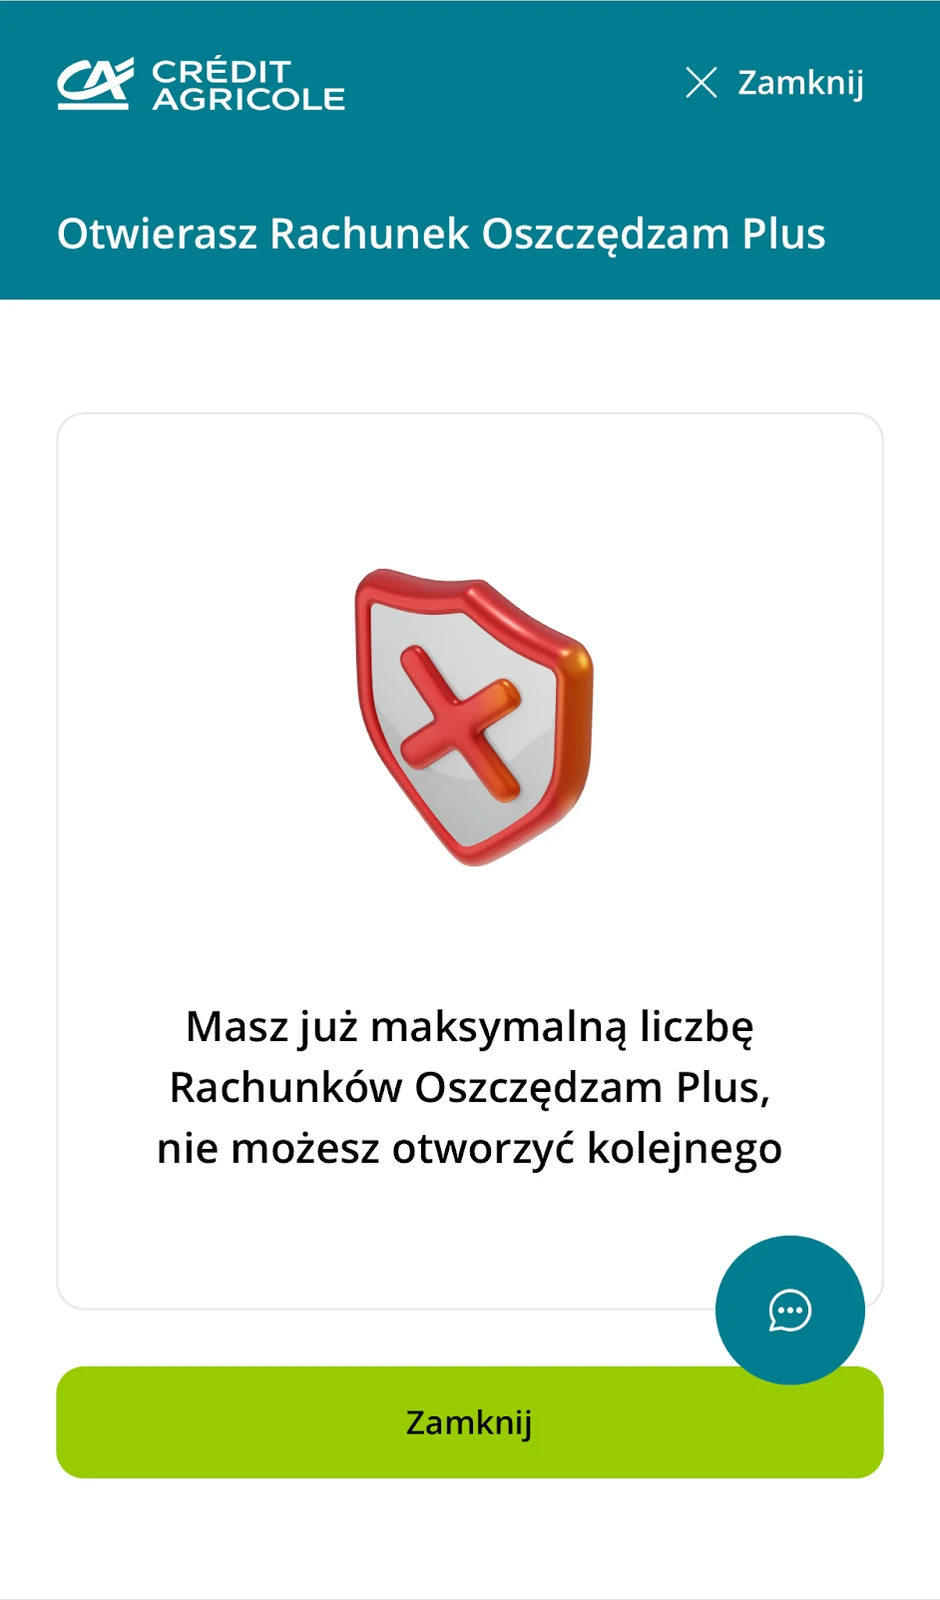
Jeśli chcesz jedynie oddzielić pieniądze na kilka wydatków, sprawdź cele oszczędzania. Nie wymagają tworzenia kolejnego ROP. Ścieżkę otwarcia rachunku opisuje też instrukcja banku dotycząca CA24 eBank.
Cele oszczędzania. Jeden rachunek, kilka planów
Na ROP można utworzyć maksymalnie 50 celów. Pomagają uporządkować pieniądze na wyjazd, rezerwę czy ubezpieczenie, ale nie są oddzielnymi kontami z osobnym oprocentowaniem. Przenoszenie środków między celami jest bezpłatne, a suma oszczędności nadal znajduje się na tym samym ROP.
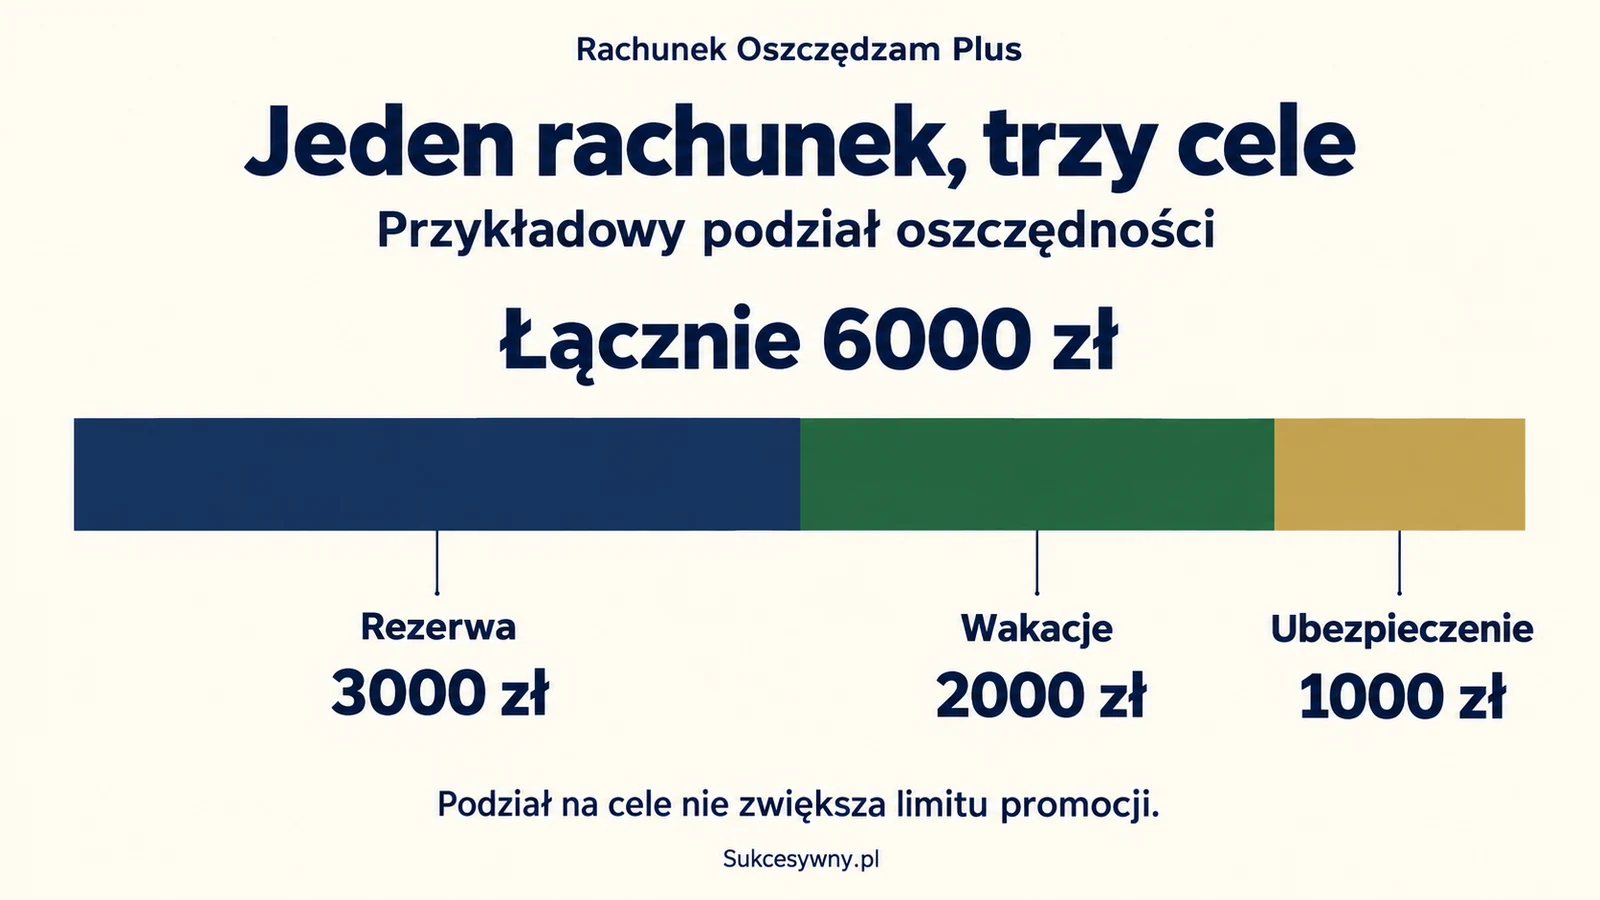
Na ekranie rachunku przejdź do zakładki Cele. Jeśli nie masz jeszcze żadnego celu, wybierz Dodaj cel. Aplikacja wyświetla krótkie wprowadzenie, z którego przejdziesz do przygotowania nowego celu.
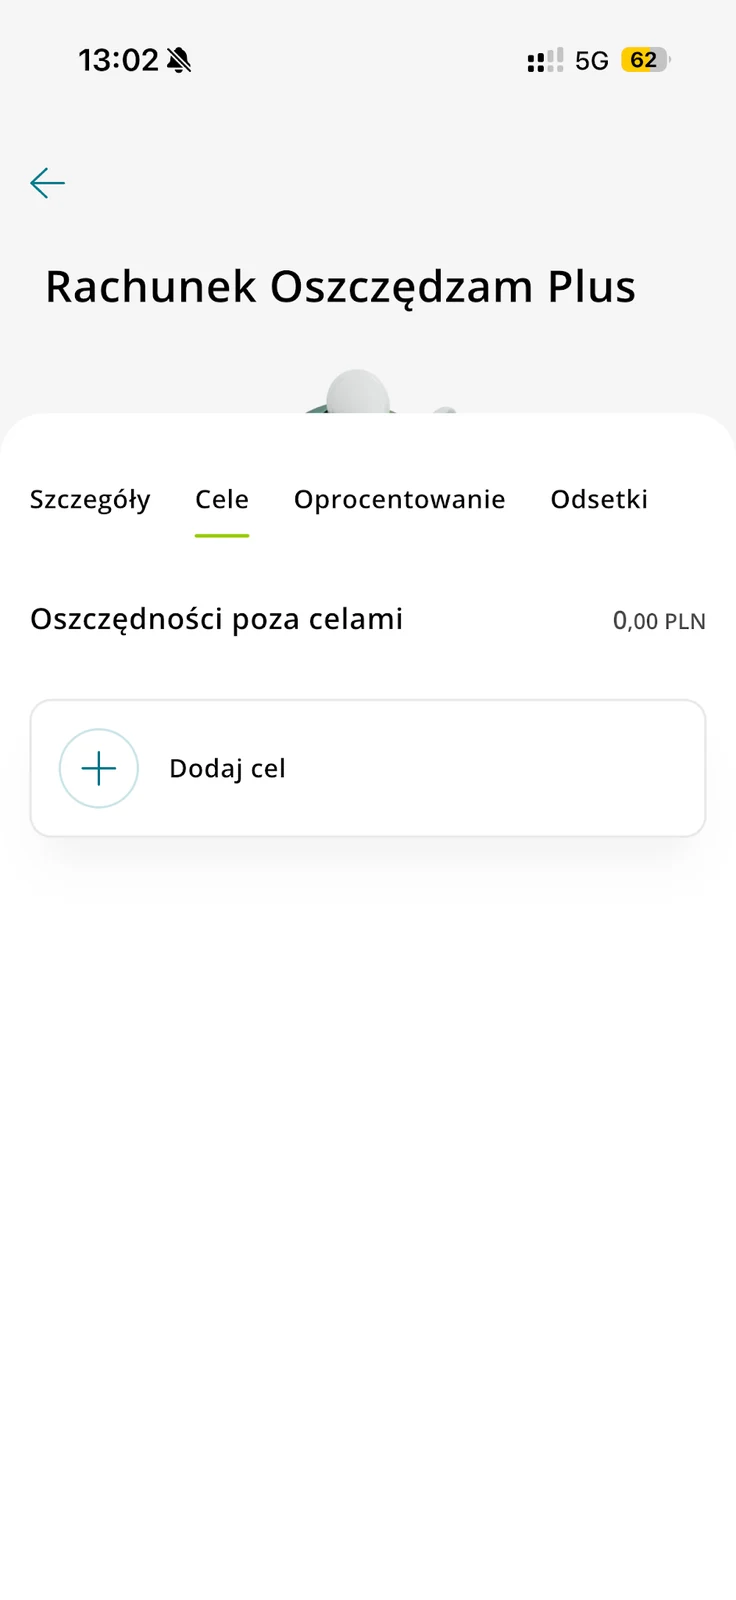
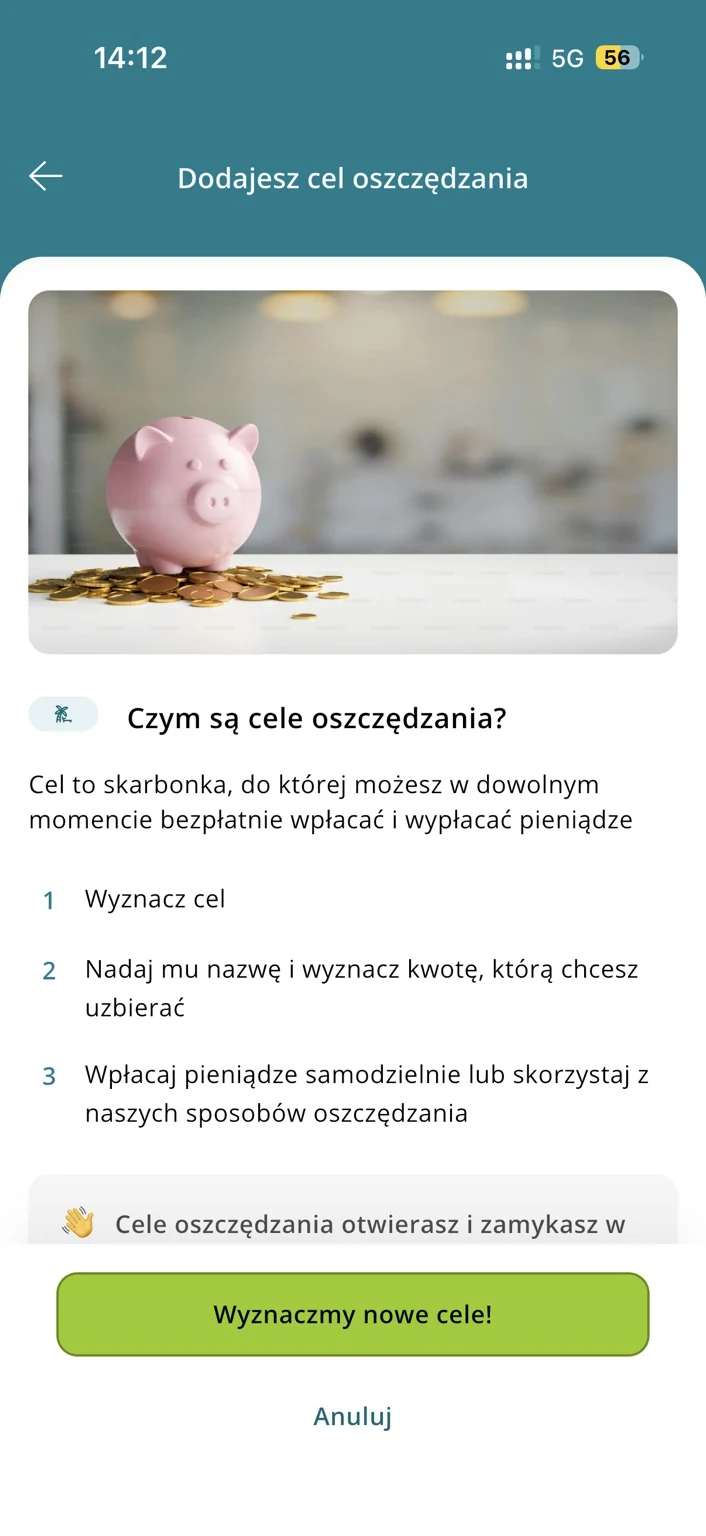
Na ekranie poniżej widać pierwszy z trzech kroków: wybór nazwy, kategorii i obrazka. Dalsze ustawienia znajdziesz po wybraniu Dalej. Nadaj celowi nazwę, która pozwoli szybko odróżnić rezerwę na nieprzewidziane wydatki od pieniędzy na zaplanowany zakup.
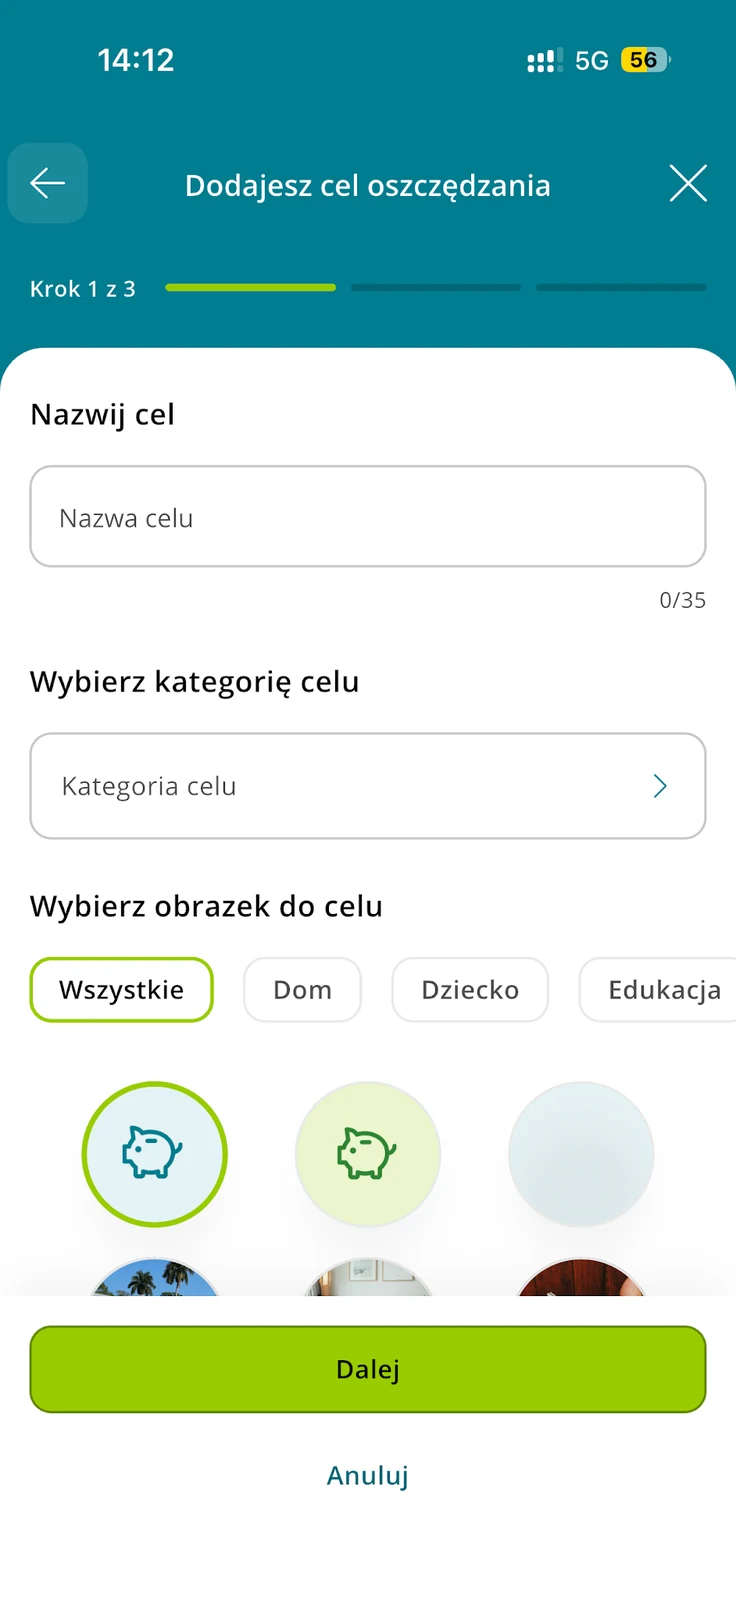
Przy przykładowym saldzie 6000 zł można przeznaczyć 3000 zł na rezerwę, 2000 zł na wakacje i 1000 zł na ubezpieczenie. Podział ułatwia planowanie, lecz nie tworzy dodatkowych pieniędzy. Tak samo rozdzielenie większej kwoty na kilka celów nie zwielokrotnia limitu 100 000 zł objętego ofertą 6,5%.
Automatyczne odkładanie i koniec promocji
ROP może być zasilany regularnie ustaloną kwotą lub zgodnie z dostępnymi ustawieniami odkładania nadwyżki. Wybierz kwotę, która pozostawi na koncie osobistym pieniądze na rachunki. Osobną usługą jest CAsaver, powiązany z zaokrąglaniem płatności kartą. Jego działanie różni się od stałego przelewu, dlatego warto odróżnić te dwa sposoby oszczędzania.
Przed końcem własnych stu dni sprawdź stawkę, która będzie obowiązywać później. Przy obecnych warunkach różnica między ofertą 6,5% a standardowym 0,10% jest duża. Konto nie przechodzi automatycznie do nowej promocji tylko dlatego, że bank rozpoczął kolejną edycję dla nowych klientów.
Przy porównywaniu ofert uwzględnij koszty konta osobistego, karty i wypłat oraz okres obowiązywania stawki. Pomocny będzie ranking kont oszczędnościowych i poradnik co zrobić z kontem oszczędnościowym po zakończeniu promocji.
Czy oszczędności na ROP są objęte ochroną BFG
Depozyty w Credit Agricole Bank Polska są objęte ochroną Bankowego Funduszu Gwarancyjnego na zasadach ustawowych. Podstawowy limit wynosi równowartość 100 000 euro na jednego deponenta w jednym banku. To inny limit niż 100 000 zł objęte promocyjnym oprocentowaniem.
Przy ochronie sumuje się depozyty w tym samym banku. Utworzenie kilku celów, posiadanie lokaty albo dodatkowego konta nie daje osobnego podstawowego limitu na każdy produkt. Więcej o zakresie i zasadach gwarancji wyjaśniamy w poradniku czy pieniądze w banku są bezpieczne.
Co sprawdzić, gdy oprocentowanie lub odsetki się nie zgadzają
Zacznij od pełnej nazwy rachunku. Starszy Rachunek Oszczędzam i Rachunek Oszczędzam Plus nie muszą mieć tych samych zasad. Następnie odczytaj datę otwarcia, nazwę aktywnej oferty, termin jej końca oraz historię salda. Stan konta z ostatniego dnia miesiąca nie pokazuje, ile pieniędzy pracowało przez wcześniejsze dni.
Jeżeli nadal widzisz różnicę, sprawdź wymagane zgody i status karty. Przygotuj dokument własnej oferty, daty wpłat i naliczenie odsetek do wyjaśnienia z bankiem. Nie wysyłaj w publicznym komentarzu pełnego numeru konta ani danych logowania. Informacje o innych produktach oraz obsłudze bankowości znajdziesz w sekcji Credit Agricole.