Lokaty Credit Agricole mają stałe oprocentowanie, a ich minimalna kwota w złotych wynosi 1000 zł. Wybór konkretnej oferty ma duże znaczenie: standardowa lokata na 90 dni daje 0,75% rocznie, oferta na nowe pieniądze 3,30%, a jej wariant dla Konta dla Ciebie Prime 3,80%. Przed otwarciem sprawdź również termin zakończenia i ustawienie odnowienia, ponieważ kolejny okres może już mieć inną stawkę.
Poniżej znajdziesz aktualne oprocentowanie, instrukcję założenia lokaty i wyjaśnienie, co bank robi z kapitałem oraz odsetkami. Warunki sprawdziliśmy 13 października 2026 roku. Ekrany CA24 Mobile pokazują ścieżkę dostępną na Koncie dla Ciebie MAX 7 października 2026 roku.
Oprocentowanie lokat Credit Agricole
W ofercie są lokaty o różnych okresach, od 30 dni do 3 lat. Wszystkie stawki w tabeli dotyczą złotych i są podane w skali roku. Wynikają z tabeli oprocentowania obowiązującej od 1 października 2026 roku. Dla krótszej lokaty odsetki nalicza się za rzeczywisty czas oszczędzania, a nie za pełny rok.
| Okres lokaty | Oferta standardowa | Nowe pieniądze | Nowe pieniądze Prime |
|---|---|---|---|
| 30 dni | 0,75% | Brak w ofercie | Brak w ofercie |
| 60 dni | 0,75% | Brak w ofercie | Brak w ofercie |
| 90 dni | 0,75% | 3,30% | 3,80% |
| 180 dni | 0,75% | 3,30% | 3,80% |
| 270 dni | 1,25% | Brak w ofercie | Brak w ofercie |
| 1 rok | 1,25% | 3,30% | 3,80% |
| 2 lata | 1,25% | Brak w ofercie | Brak w ofercie |
| 3 lata | 1,25% | Brak w ofercie | Brak w ofercie |
Wyższa stawka wymaga spełnienia warunków danej oferty. Przy nowych pieniądzach bank bada nadwyżkę ponad saldo z 30 września 2026 roku oraz uwzględnia już wykorzystane środki. Nie wystarczy więc wybrać dłuższego okresu, aby zwykła lokata automatycznie otrzymała oprocentowanie promocyjne.
Czy potrzebne jest konto osobiste?
Lokaty są powiązane z kontem w Credit Agricole. Standardowa oferta złotowa jest dostępna dla posiadaczy kont poza Kontem dla Ciebie Junior. Przy promocjach lista uprawnionych pakietów może być węższa. Przed zakładaniem rachunku wyłącznie dla lokaty uwzględnij jego opłaty oraz warunki zwolnienia, bo mogą zmniejszyć korzyść z odsetek.
Standardowe lokaty walutowe są prowadzone również w euro, dolarach amerykańskich i funtach brytyjskich. Ich minimum wynosi 100 jednostek danej waluty, a zwykłe oprocentowanie to obecnie 0,01% rocznie. Stawek lokat złotowych nie należy przenosić na depozyt w euro. Prime ma dodatkową ofertę w EUR, z odrębnymi warunkami.
Dodatkowe lokaty dla posiadaczy Prime
Poza ofertą na nowe pieniądze dostępna jest Lokata Powitalna Prime na 90 dni z oprocentowaniem 5% rocznie. Październikowa edycja dotyczy kont otwartych od 1 do 31 października 2026 roku. Jedną lokatę od 1000 do 250 000 zł można założyć w placówce lub CA24 Mobile w ciągu 60 dni po otwarciu konta. Obowiązują zgody marketingowe oraz warunek nieposiadania konta osobistego w banku przez ostatnie dwa lata, liczone od planowanego dnia założenia lokaty. Przy koncie wspólnym dotyczy to obu osób.
Osobną propozycją jest lokata urodzinowa Prime: 4,25% rocznie przez 90 dni, od 1000 do 300 000 zł. Można otworzyć jedną taką lokatę w aplikacji, w miesiącu urodzin, przy wymaganych zgodach marketingowych. Te oferty mają własne zasady i nie są standardowym oprocentowaniem każdego depozytu klienta Prime. Aktualne propozycje przedstawia bank na stronie oszczędności Prime.
Jaki okres lokaty wybrać?
Najpierw zapisz termin, w którym pieniądze mogą być potrzebne. Jeśli za cztery miesiące planujesz większy wydatek, lokata na 90 dni pozostawia większą swobodę niż depozyt roczny. Przy obecnej ofercie na nowe pieniądze oba okresy mają tę samą roczną stawkę, ale różny czas naliczania odsetek i blokowania kapitału. Roczna lokata przyniesie większą kwotę odsetek, ponieważ pieniądze pracują dłużej.
Nie traktuj 90 dni jak dokładnie trzech miesięcy kalendarzowych. W podsumowaniu sprawdź konkretną datę zakończenia, zwłaszcza gdy środki mają pokryć zaplanowaną płatność. Zostaw również czas na ich dalszy przelew. Termin lokaty powinien pasować do wydatku, a nie zmuszać do przedterminowego zerwania kilka dni przed końcem.
Stałe oprocentowanie zabezpiecza uzgodnioną stawkę w danym okresie, ale działa w obie strony. Gdy bank później wprowadzi atrakcyjniejszą ofertę, dotychczasowa lokata nie podniesie automatycznie oprocentowania. Przed zmianą policz utracone odsetki oraz zysk możliwy do uzyskania przez pozostały czas. Sam wyższy procent nowej propozycji nie przesądza, że zerwanie będzie korzystne.
Jak założyć lokatę w CA24 Mobile
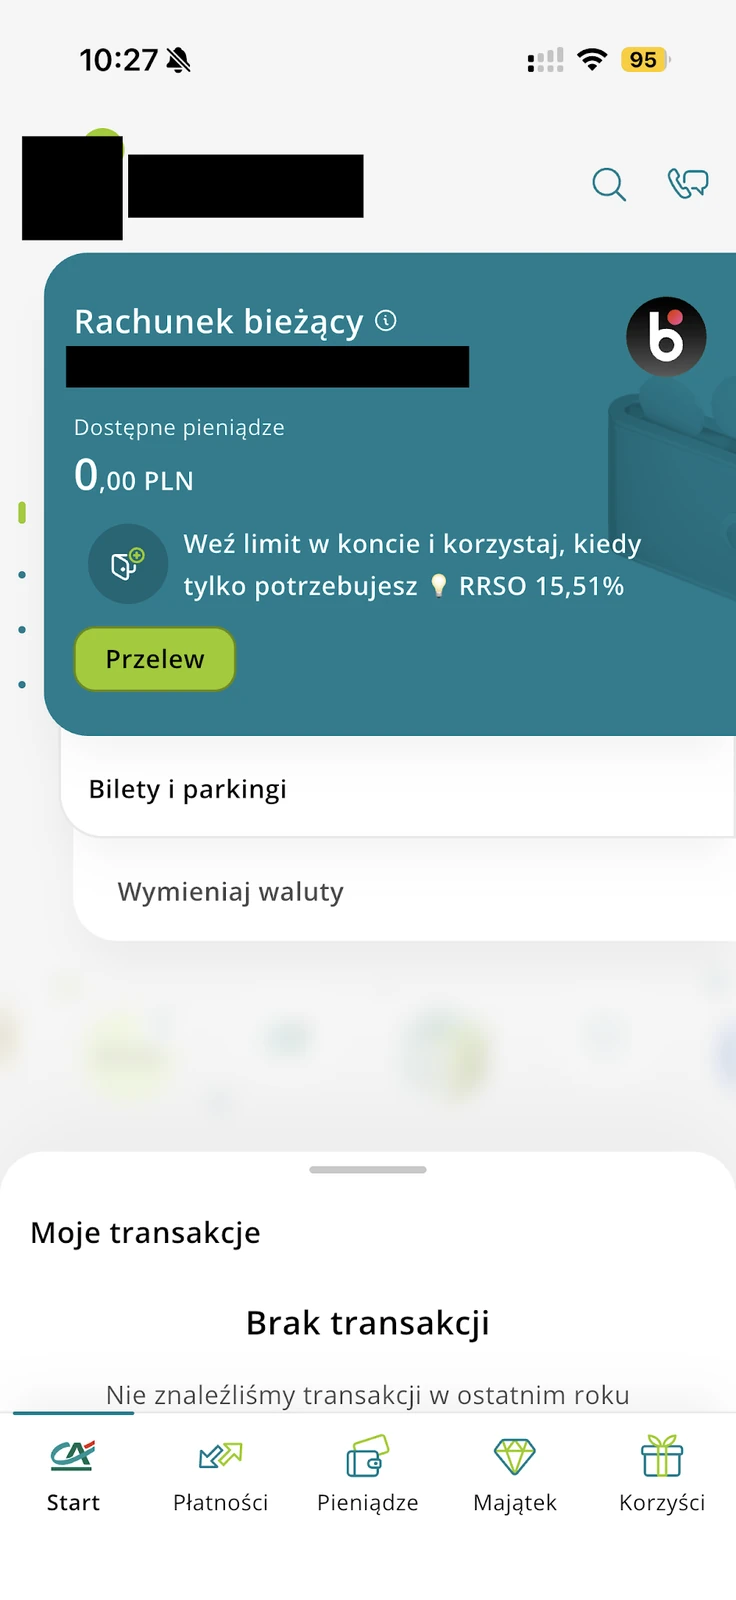
Na pokazanym koncie MAX wejście do lokat zaczyna się od kafla rachunku bieżącego. Po jego otwarciu wybierz zakładkę „Szczegóły”, odszukaj pozycję „Lokata” i naciśnij „Dodaj +”. Nie trzeba w tym celu wykonywać przelewu do innego banku ani wpisywać numeru nowej lokaty.
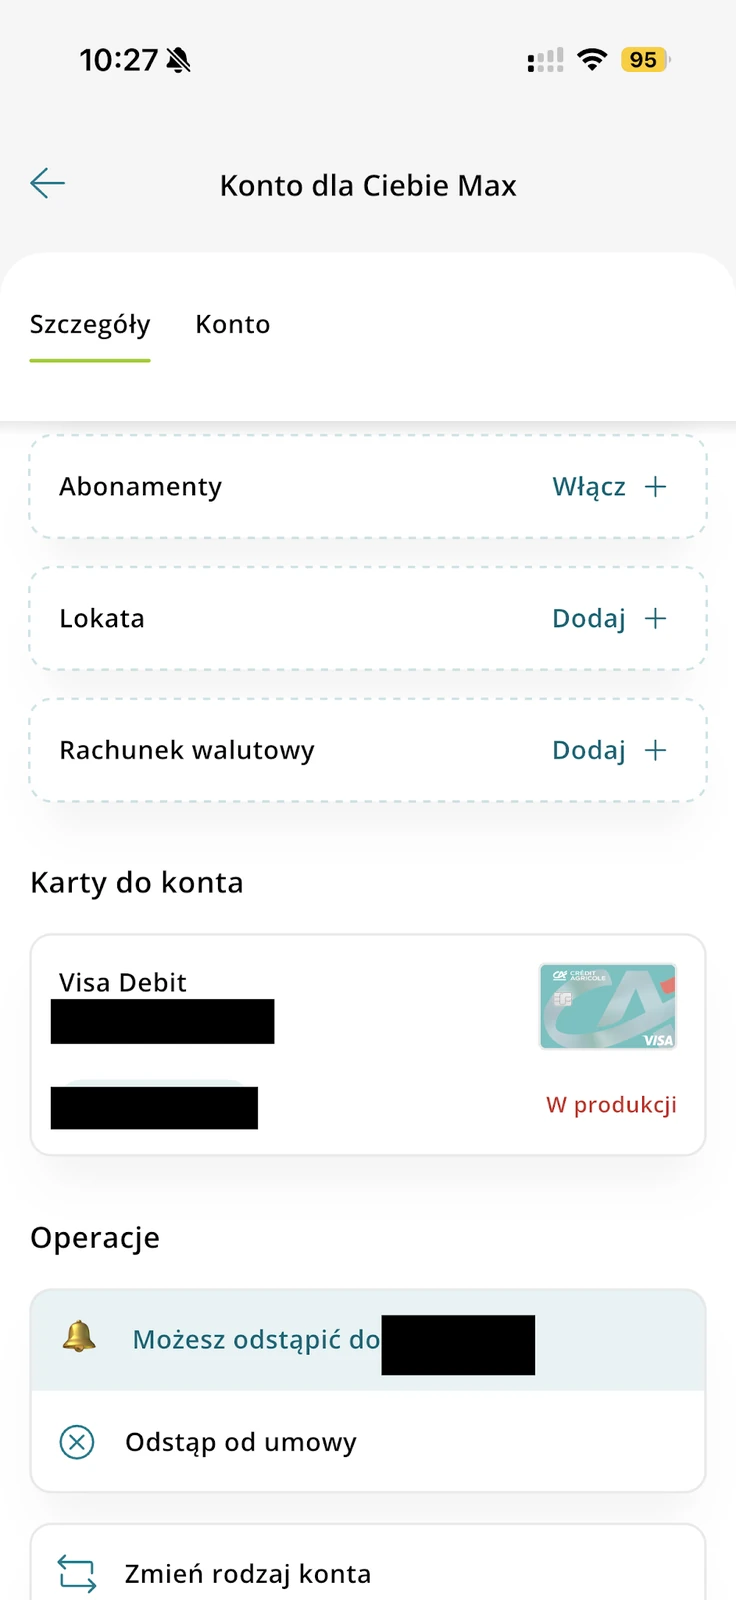
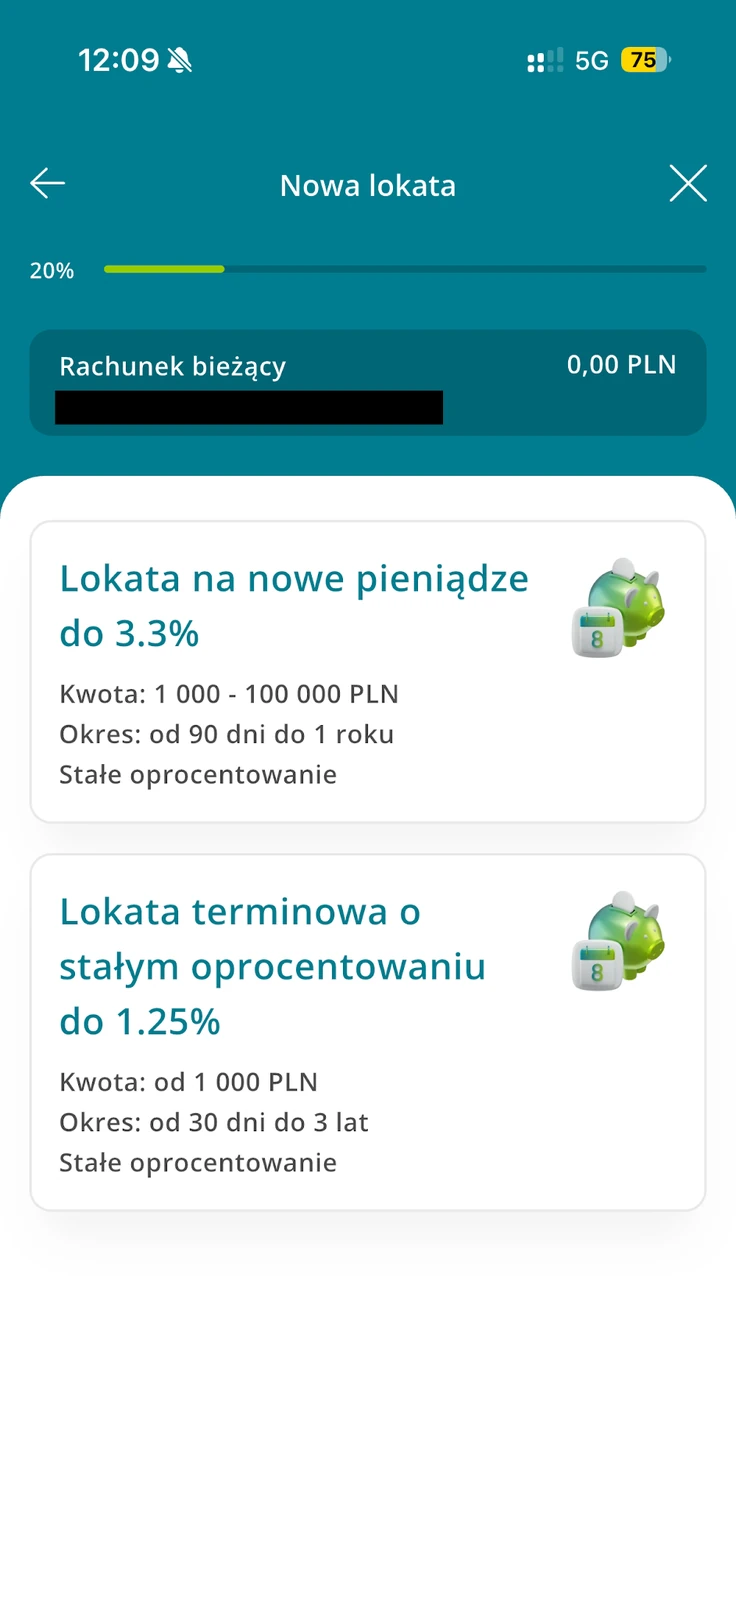
Lista ofert rozdziela lokatę na nowe pieniądze i zwykłą lokatę terminową. Widoczne na niej „do 3,3%” albo „do 1,25%” oznacza najwyższą stawkę w danej grupie. Oprocentowanie właściwe dla wybranego okresu trzeba sprawdzić przed zatwierdzeniem. Przykładowo zwykłe 1,25% nie dotyczy lokaty na 90 dni.
Bank opisuje też wejście przez „Majątek”, następnie „Oszczędności” i „Lokata Dodaj +”. Dalszy przebieg pokazuje instrukcja otwierania lokaty w CA24 Mobile. Układ menu może się różnić, ale najważniejsze pozostają następujące czynności:
- Wybierz rachunek, z którego bank pobierze pieniądze.
- Wskaż konkretną ofertę lokaty oraz okres oszczędzania.
- Podaj kwotę i sprawdź proponowane oprocentowanie.
- Przeczytaj podsumowanie, zwłaszcza datę zakończenia i zasady odnowienia.
- Potwierdź dyspozycję i zachowaj dokument założenia lokaty.
Po autoryzacji sprawdź listę aktywnych produktów. Sama wizyta na stronie oferty nie zakłada depozytu. W potwierdzeniu powinny znaleźć się warunki konkretnej umowy. To do nich warto wrócić, jeśli późniejsze naliczenie odsetek budzi wątpliwości.
Własną nazwę lokaty możesz wykorzystać do oznaczenia celu, na przykład „ubezpieczenie auta” lub „remont”. Nie zastępuje ona jednak nazwy bankowej oferty. W zachowanym potwierdzeniu odszukaj kwotę, numer lokaty, dzień rozpoczęcia i zakończenia, stawkę oraz rachunek do rozliczenia. Przy kilku depozytach takie uporządkowanie ułatwia odróżnienie odnowionej lokaty od nowo założonej.
Komunikat o minimalnej kwocie 1000 zł
Jeżeli na wybranym rachunku brakuje środków, aplikacja może zatrzymać otwarcie już przed formularzem. Na ekranie poniżej wskazuje minimum 1000 zł. Najpierw sprawdź saldo dostępne na rachunku źródłowym. Pieniądze widoczne na innym produkcie nie muszą być od razu dostępne do pobrania z tego rachunku.
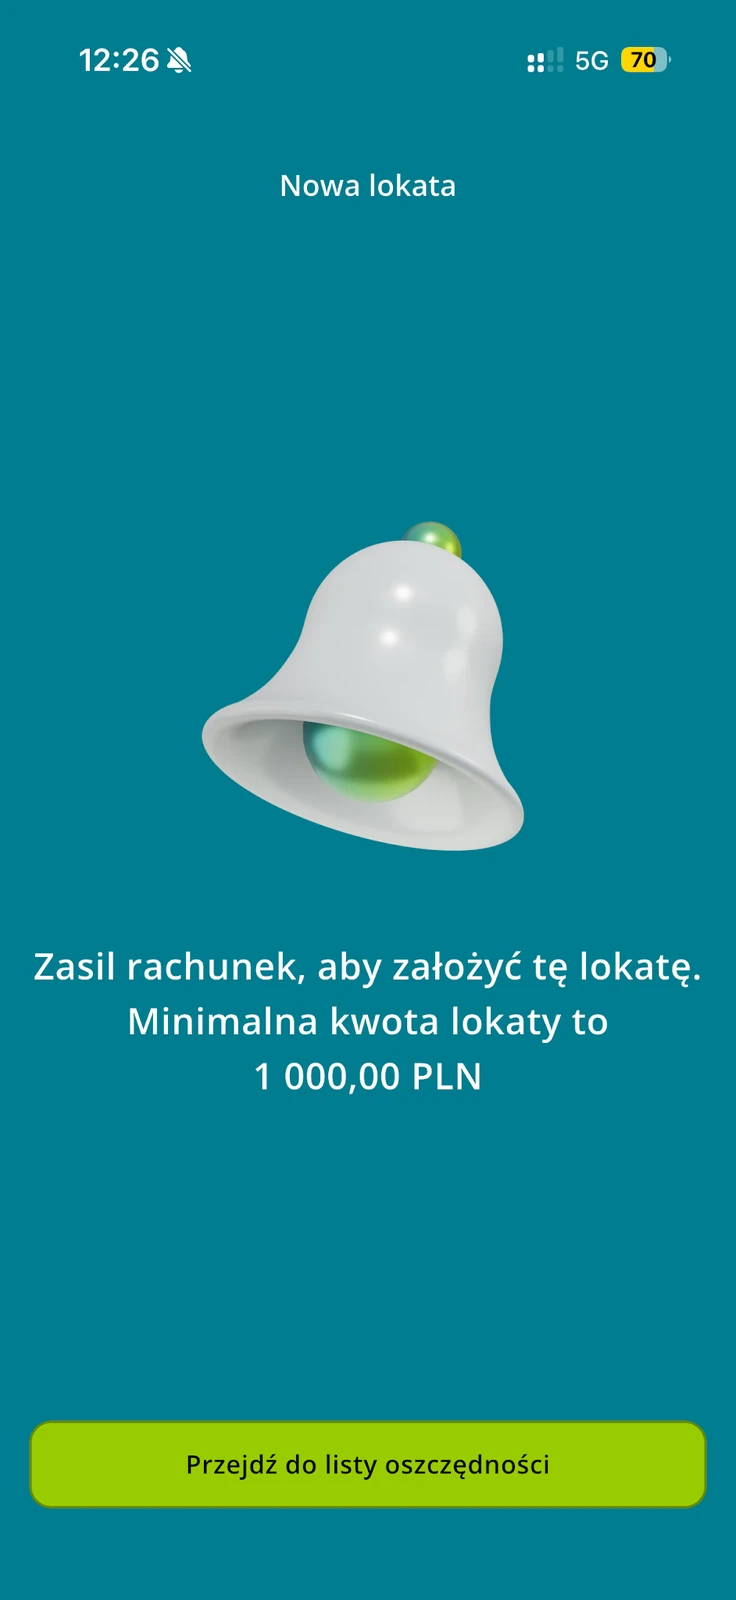
Przy ofercie na nowe pieniądze dochodzi osobne sprawdzenie nadwyżki. Możesz mieć 1000 zł do wydania na rachunku, ale nie mieć 1000 zł kwalifikujących się do promocji. Te dwa warunki nie są zamienne.
Otwarcie w CA24 eBank lub placówce
W serwisie internetowym bank wskazuje ścieżkę „Moje produkty”, „Oszczędności”, „Lokaty” i „Otwórz nową lokatę”. Następnie wybierasz rachunek źródłowy, ofertę, kwotę i pozostałe parametry. Przy finalnym sprawdzeniu obowiązuje ta sama zasada co w aplikacji: porównuj nazwę produktu, stawkę i termin, a nie samą najwyższą liczbę z reklamy.
Lokaty terminowe można zakładać również w placówce. Dostępność konkretnej promocji w poszczególnych kanałach bywa jednak ograniczona. Przykładowo lokatę urodzinową Prime bank udostępnia w aplikacji. Nie każda oferta widoczna w ogólnej tabeli będzie więc dostępna przez dowolny kanał obsługi.
Ile odsetek daje lokata w Credit Agricole?
Dla 10 000 zł ulokowanych na 90 dni różnica między standardem a ofertą na nowe pieniądze jest wyraźna. Przy uproszczonym obliczeniu z rokiem liczącym 365 dni otrzymujemy:
| Roczna stawka | Odsetki brutto za 90 dni |
|---|---|
| 0,75% | Około 18,49 zł |
| 3,30% | Około 81,37 zł |
| 3,80% | Około 93,70 zł |
To wyliczenia poglądowe przed podatkiem, bez kosztu ewentualnego konta. W typowej sytuacji osoby fizycznej bank potrąca 19% podatku od odsetek, więc otrzymana kwota będzie niższa. Przykładowe 81,37 zł brutto daje około 65,90 zł netto. Ostateczny wynik zależy od liczby dni i zaokrągleń stosowanych przy rozliczeniu.
Własną kwotę i okres możesz porównać w kalkulatorze zysku z lokaty po podatku. Pamiętaj, że 3,30% w skali roku nie oznacza 330 zł z 10 000 zł po trzech miesiącach. Taki wynik brutto odpowiadałby pełnemu rokowi przy niezmienionym kapitale i stawce.
Co dzieje się po zakończeniu lokaty?
Odsetki z opisanych lokat są rozliczane po upływie umówionego okresu. Jeżeli depozyt jest nieodnawialny lub zrezygnujesz z odnowienia, bank przekazuje kapitał i odsetki na rachunek, z którego pochodziły pieniądze. Przy odnowieniu środki rozpoczynają kolejny okres oszczędzania.
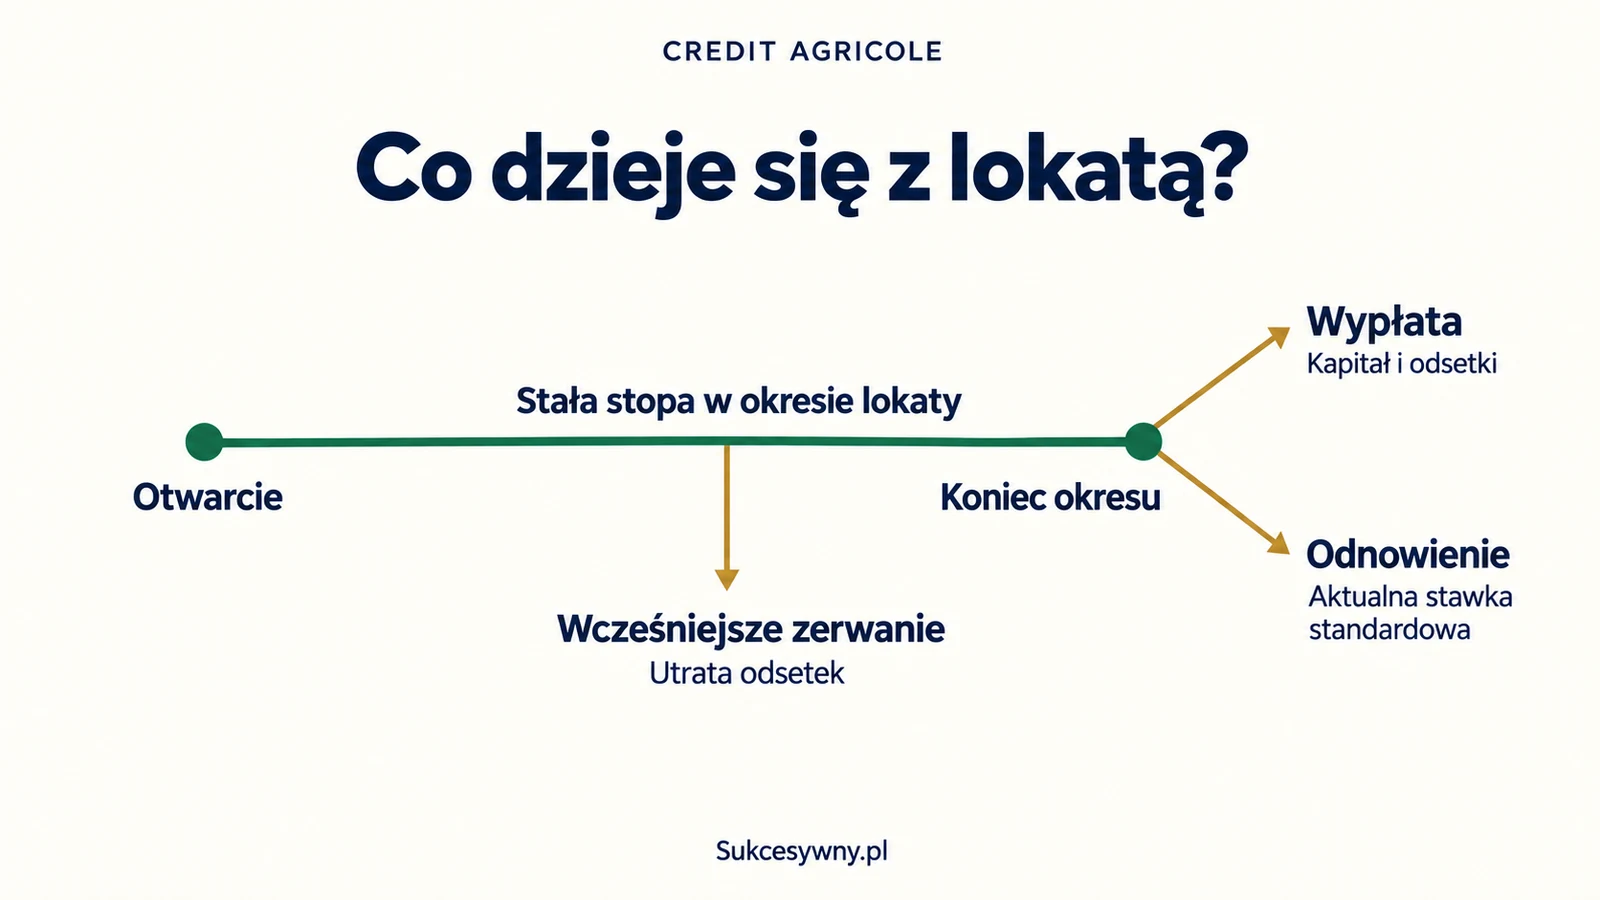
Odnowienie nie zachowuje automatycznie oprocentowania promocyjnego. Credit Agricole wskazuje standardową stopę obowiązującą w dniu odnowienia. Gdyby po lokacie na 90 dni z oprocentowaniem 3,30% kolejny okres miał 0,75%, odsetki od tego samego kapitału byłyby znacznie niższe. Przyszłą stawkę trzeba sprawdzić ponownie.
Zgodnie z regulaminem kont Credit Agricole odnowienie oznacza nową lokatę na taki sam okres. Do ostatniego dnia lokaty odnawialnej możesz zdecydować o dalszym odnowieniu oraz o wypłacie odsetek lub dołączeniu ich do kapitału. Warto ustawić przypomnienie wcześniej, aby spokojnie porównać dostępne propozycje.
Wyłączenie odnowienia i zerwanie lokaty to różne czynności. Pierwsza pozwala zakończyć aktualny okres zgodnie z umową. Druga przerywa go przed terminem. Więcej przykładów tego rozróżnienia znajdziesz w poradniku o lokacie odnawialnej.
Zerwanie lokaty przed terminem
Regulamin pozwala zerwać lokatę w dowolnym momencie, ale zasadą jest utrata odsetek, chyba że bank uzgodnił z Tobą inaczej. W przypadku zwykłego depozytu wraca kapitał, natomiast oczekiwany zysk przepada. Przed zatwierdzeniem przeczytaj informację o kwocie wypłaty i rachunku docelowym.
Jeśli część pieniędzy może być potrzebna wcześniej, rozważ podział środków przed otwarciem lokat. Zamiast jednej lokaty na 30 000 zł można na przykład założyć trzy po 10 000 zł, o ile pozwalają na to warunki wybranej oferty. W razie wydatku 10 000 zł zamykasz wtedy jeden depozyt, pozostawiając dwa pozostałe. Każdy musi spełniać minimum i limity produktu.
Nie oznacza to prawa do częściowego wycofania pieniędzy z już istniejącej lokaty. Nie zakładaj też, że po zerwaniu oferty na nowe pieniądze automatycznie odzyskasz całą dostępność promocji. Przed taką operacją sprawdź jej skutki w banku. Ogólne przykłady opisujemy w tekście o zerwaniu lokaty przed terminem.
Lokata czy Rachunek Oszczędzam Plus?
Lokata pasuje do kwoty, której nie zamierzasz ruszać przez ustalony czas. Rachunek oszczędnościowy ułatwia dopłaty i wypłaty, choć nie każda wypłata musi być bezpłatna. Nie porównuj wyłącznie najwyższych reklamowanych procentów. Uwzględnij czas obowiązywania stawki, limit kwoty i dostęp do pieniędzy.
Praktycznym rozwiązaniem może być pozostawienie rezerwy na nagłe wydatki poza lokatą, a dopiero nadwyżki ulokowanie na określony termin. Różnice szerzej omawia porównanie lokaty i konta oszczędnościowego. O wyborze powinien decydować również termin planowanego wydatku, nie tylko wysokość stawki.
Bezpieczeństwo oszczędności i koszt konta
Credit Agricole Bank Polska uczestniczy w systemie Bankowego Funduszu Gwarancyjnego. Podstawowy limit ochrony wynosi równowartość 100 000 euro na deponenta w banku. Obejmuje łącznie objęte ochroną depozyty tej osoby, a nie każdą lokatę osobno. Podział jednej kwoty na kilka lokat pomaga organizować terminy wypłat, lecz nie mnoży limitu gwarancji.
Przy ocenie zysku uwzględnij też koszt rachunku potrzebnego do korzystania z oferty. Jeśli konto utrzymujesz wyłącznie dla lokaty, jego ewentualne opłaty pomniejszają ekonomiczny wynik oszczędzania. Sprawdź, czy spełnienie warunków bezpłatności pasuje do Twojego zwykłego korzystania z banku. Inaczej wygląda sytuacja osoby już używającej bezpłatnego konta na co dzień, a inaczej osoby otwierającej dodatkowy rachunek tylko na kilka miesięcy.
Nie widzisz oferty albo brakuje odsetek?
Przy braku lokaty na liście sprawdź typ konta, minimalną kwotę, zasady nowych pieniędzy i termin dostępu do konkretnej promocji. Nazwa Prime w ogólnej tabeli banku nie oznacza, że masz taki pakiet. Jeżeli warunki wydają się spełnione, podaj bankowi nazwę oferty i dokładny komunikat z aplikacji.
Po zakończeniu lokaty sprawdź zarówno historię rachunku źródłowego, jak i listę depozytów. Kapitał mógł rozpocząć kolejny okres zgodnie z dyspozycją odnowienia. Przy rozbieżności porównaj potwierdzenie otwarcia, datę zakończenia, oprocentowanie i rozliczenie podatku. Nie oceniaj samego zysku na podstawie różnicy dwóch przypadkowych sald rachunku.
Oferty innych banków porównasz w rankingu lokat bankowych. Informacje o rachunkach i obsłudze CA znajdziesz także w sekcji Credit Agricole.