Bank odrzucił reklamację, a Ty nadal uważasz, że powinien zwrócić pieniądze lub poprawić rozliczenie? Możesz zwrócić się do Rzecznika Finansowego. Do wyboru masz bezpłatną interwencję oraz postępowanie polubowne, za które zasadniczo płaci się 50 zł. Te ścieżki służą różnym celom. Warto wybrać właściwą i przygotować dokumenty, zanim wyślesz wniosek.
Rzecznik może pomóc ocenić argumenty banku i wyjaśnić spór. Nie wydaje jednak wyroku nakazującego wypłatę i nie gwarantuje odzyskania pieniędzy. Szczególnie ważne jest pilnowanie terminów: samo oczekiwanie na interwencję nie chroni przed przedawnieniem roszczenia.
Kiedy można zgłosić sprawę do Rzecznika Finansowego?
Najpierw trzeba złożyć reklamację instytucji finansowej. Dopiero gdy bank nie uwzględni Twojego żądania w całości albo w części, pojawia się podstawa do wniosku o interwencję. Pomoc może być potrzebna także wtedy, gdy bank nie odpowiedział w wymaganym terminie lub uznał reklamację, ale nie wykonał zapowiedzianego rozliczenia.
Zwykłe pytanie do konsultanta o stan rachunku nie zawsze będzie reklamacją. W dokumentach powinno być widoczne, czego dotyczyło zastrzeżenie i czego oczekiwałeś. Zachowaj potwierdzenie złożenia, numer zgłoszenia oraz odpowiedź banku. Jeżeli nie dostałeś odpowiedzi, wskaż datę doręczenia reklamacji i dołącz dowód jej przekazania.
Ogólny termin odpowiedzi wynosi 30 dni, a w szczególnie skomplikowanej sprawie może sięgać 60 dni po wymaganym wyjaśnieniu opóźnienia. Dla reklamacji dotyczących usług płatniczych obowiązują odrębne terminy: zasadniczo 15 dni roboczych, wyjątkowo 35 dni roboczych. Nie uznawaj więc, że każda sprawa bankowa wymaga czekania przez 30 dni.
Jeżeli bank nie wypłacił premii, przygotuj również regulamin konkretnej promocji i potwierdzenia wykonania jej warunków. Rzecznik będzie potrzebował dokumentów odnoszących się do Twojego zgłoszenia, a nie samego hasła reklamowego z wysokością nagrody.
Komu pomaga Rzecznik i jakie sprawy obejmuje?
Pomoc jest skierowana do klientów będących osobami fizycznymi. Dotyczy również osoby prowadzącej jednoosobową działalność gospodarczą, jeżeli występuje jako klient podmiotu objętego ustawą. Spółka z o.o., fundacja lub stowarzyszenie nie uzyskują takiego uprawnienia tylko dlatego, że mają rachunek w banku.
Zakres działania obejmuje między innymi banki, ubezpieczycieli, instytucje płatnicze, firmy inwestycyjne i podmioty pożyczkowe wskazane w ustawie. Nie każda firma reklamująca usługi związane z pieniędzmi automatycznie podlega tej procedurze. Przy nietypowym usługodawcy lub podmiocie zagranicznym sprawdź właściwość Rzecznika przed kompletowaniem dużego wniosku.
Przedmiotem interwencji może być sposób rozliczenia kredytu, pobrana opłata, odmowa zwrotu środków czy wykonanie umowy. RF nie rozstrzyga natomiast zwykłego sporu o jakość produktu kupionego w sklepie. Jeżeli zakup był opłacony kartą, osobną drogą może być procedura chargeback. Dopiero zastrzeżenia do działania instytucji finansowej w takiej sprawie wymagają rozpatrzenia w odpowiednim trybie.
Interwencja czy postępowanie polubowne? Wybierz cel
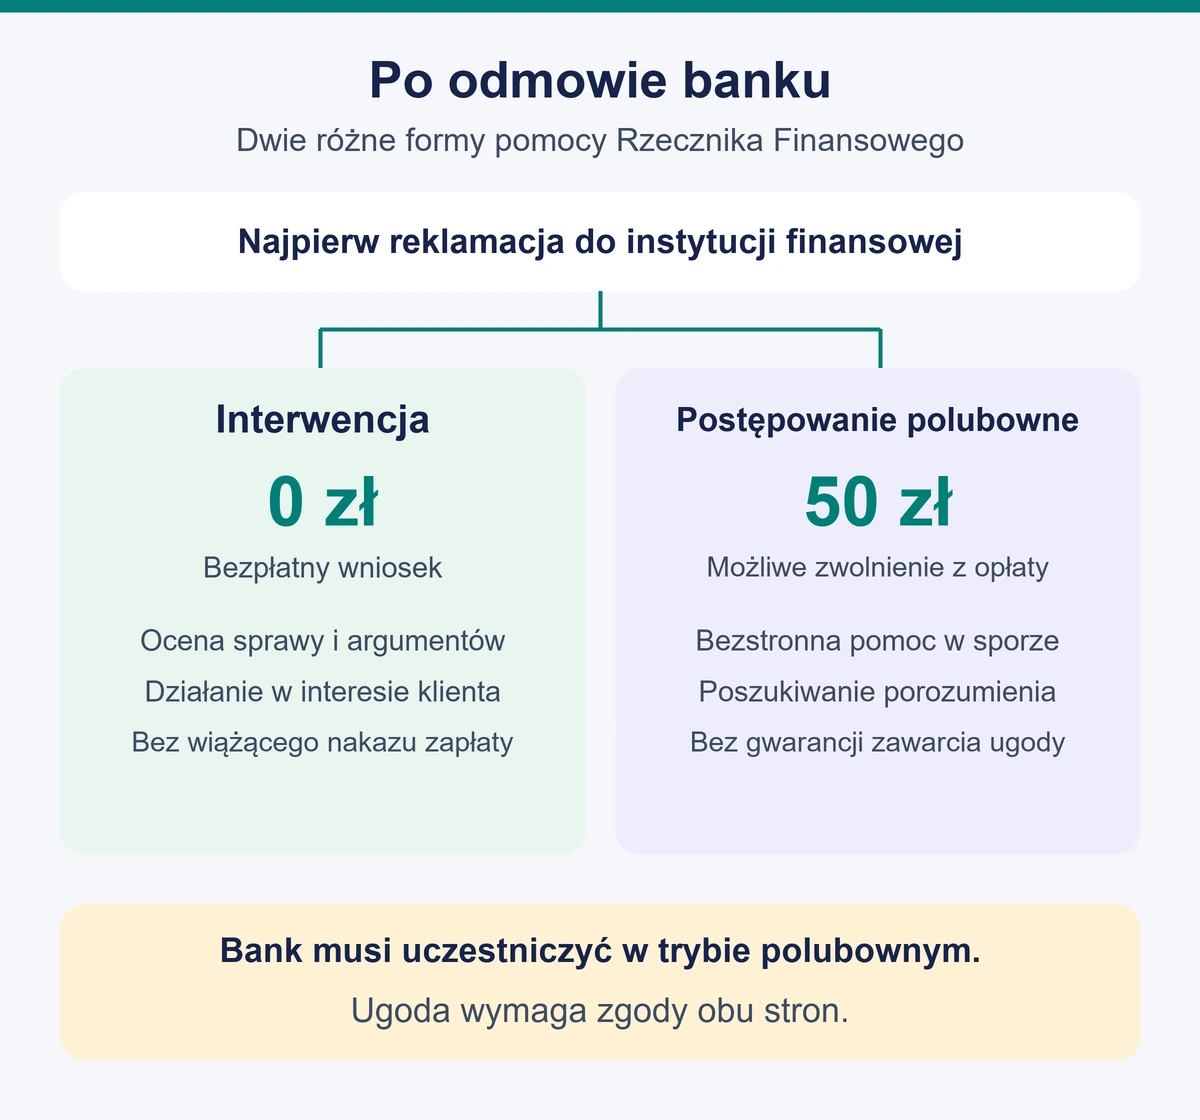
Potoczne określenie „skarga do Rzecznika Finansowego” nie wskazuje jeszcze, o jaką pomoc występujesz. W formularzu trzeba rozróżnić interwencję od pozasądowego rozwiązania sporu. Przeczytaj porównanie przed dokonaniem opłaty.
| Co porównujesz? | Interwencja | Postępowanie polubowne |
|---|---|---|
| Główny cel | Sprawdzenie sprawy i argumentacja w interesie klienta, gdy jest uzasadniona | Wypracowanie rozwiązania akceptowanego przez strony |
| Rola prowadzącego | Wsparcie klienta w sporze z instytucją | Bezstronna pomoc obu stronom w porozumieniu |
| Opłata za wniosek | Brak | 50 zł, z możliwością zwolnienia w uzasadnionym przypadku |
| Efekt | Stanowisko i działania wobec instytucji, bez wiążącego nakazu zapłaty | Ugoda, jeżeli strony się zgodzą, albo zakończenie bez porozumienia |
| Przedawnienie | Wniosek nie przerywa jego biegu | Skutek przerwania wiąże się z prawidłowym wszczęciem postępowania |
Interwencja Rzecznika Finansowego jest przydatna, gdy odpowiedź banku budzi zastrzeżenia prawne, pomija dowody albo nie wyjaśnia sposobu rozliczenia. Rzecznik może zwrócić się do instytucji o dokumenty i wyjaśnienia oraz przedstawić argumenty przemawiające za zmianą stanowiska. Może też uznać, że dokumenty nie potwierdzają zarzutów klienta.
Tryb polubowny ma inny charakter. Osoba prowadząca postępowanie nie jest pełnomocnikiem klienta. Pomaga stronom zbliżyć stanowiska lub przedstawia propozycję rozwiązania sporu. Bank ma obowiązek uczestniczyć, lecz nie musi przyjąć ugody. Ty również nie masz obowiązku zaakceptowania niekorzystnej propozycji.
Nie trzeba najpierw przeprowadzać interwencji, aby wystąpić o postępowanie polubowne. Wymagany jest wcześniejszy etap reklamacji. Jeżeli nie rozumiesz podstaw odmowy, interwencja może pomóc uporządkować sprawę. Jeżeli znasz argumenty obu stron i widzisz możliwość kompromisu, możesz rozważyć bezpośrednio tryb polubowny.
Jak przygotować wniosek i czego konkretnie żądać?
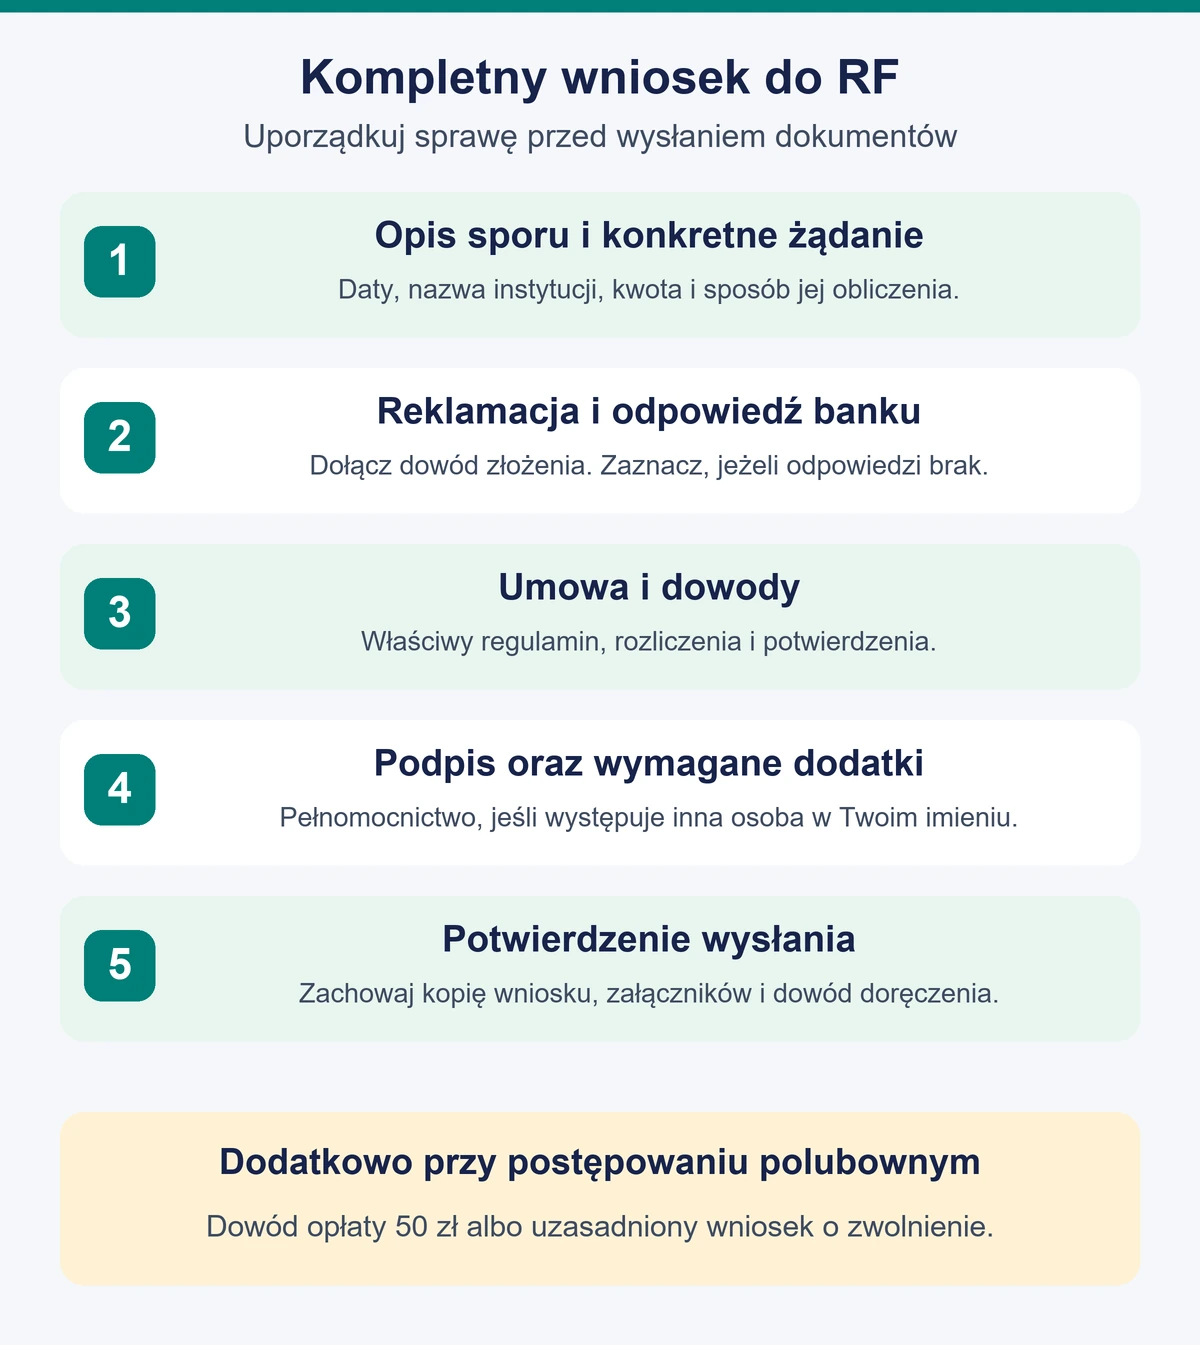
Najbardziej przydatny jest opis, który pozwala odtworzyć zdarzenia bez zgadywania. Zacznij od wskazania instytucji, produktu oraz numeru umowy lub reklamacji. Następnie przedstaw kilka dat i wyjaśnij, z czym nie zgadzasz się w odpowiedzi banku. Oddziel fakty potwierdzone dokumentami od własnych przypuszczeń.
Gdy żądasz pieniędzy, podaj kwotę i pokaż sposób obliczenia. Przy zwrocie prowizji za wcześniejszą spłatę kredytu przydadzą się umowa, informacje o kosztach, data spłaty oraz rozliczenie przygotowane przez kredytodawcę. Samo zdanie „bank źle policzył” nie pokazuje, gdzie leży różnica.
Przykładowy opis sporu może brzmieć: „Bank pobrał trzy opłaty po 20 zł, łącznie 60 zł. W reklamacji wystąpiłem o ich zwrot, ponieważ według załączonej taryfy i historii rachunku spełniłem warunki zwolnienia. Bank odmówił, powołując się na brak wymaganych wpływów. Załączam potwierdzenia wpływów z trzech spornych miesięcy i proszę o interwencję”. To przykład uporządkowania informacji, a nie kompletny wzór wniosku ani ocena zasadności konkretnego roszczenia.
W trybie polubownym oprócz żądania warto określić, jakie rozwiązanie jesteś gotów rozważyć. Nie musisz z góry rezygnować z części należności. Możesz natomiast wskazać oczekiwany termin zapłaty, sposób poprawienia rozliczenia lub inne warunki, które rzeczywiście zamkną spór. Przed podpisaniem ugody sprawdź, jakich dalszych roszczeń dotyczy ewentualne zrzeczenie.
Dokumenty, które warto zebrać w jednym miejscu
- Kopia reklamacji oraz dowód jej złożenia z datą.
- Odpowiedź banku i dalsza korespondencja istotna dla sporu.
- Umowa, regulamin lub taryfa obowiązujące w okresie, którego dotyczy żądanie.
- Potwierdzenia transakcji, rozliczenia, zestawienia opłat i inne dowody opisanych zdarzeń.
- Wyliczenie żądanej kwoty, a przy reprezentacji także dokument pełnomocnictwa.
Nazwij załączniki tak, aby dało się je łatwo dopasować do opisu, na przykład „reklamacja”, „odpowiedz banku” i „wyliczenie kwoty”. Prześlij czytelne kopie. Zachowaj oryginały i własną kopię całego wniosku. Nie dołączaj kilkudziesięciu niepowiązanych screenów tylko po to, aby dokumentacja wyglądała obszernie.
To korespondencja urzędowa dotycząca Twojej sprawy, więc dane niezbędne do identyfikacji klienta i umowy muszą pozostać czytelne. Nie przesyłaj jednak haseł do bankowości, kodów autoryzacyjnych ani danych pozwalających zatwierdzać transakcje. Nie są potrzebne do analizy reklamacji.
Jak wysłać wniosek do Rzecznika Finansowego?
Skorzystaj z aktualnego formularza właściwego dla wybranej procedury. Wniosek papierowy wymaga podpisu. Przy drodze elektronicznej zastosuj wskazany przez RF rodzaj podpisu, przykładowo podpis zaufany, osobisty lub kwalifikowany. Zwykła wiadomość z opisem problemu nie jest tym samym co skutecznie złożony, podpisany wniosek.
W przypadku trybu polubownego oficjalna instrukcja złożenia wniosku prowadzi do formularza i wyjaśnia sposób wysłania dokumentów. Dostępne są kanały elektroniczne, w tym doręczenia elektroniczne, oraz droga papierowa. Pobieraj formularze i dane kontaktowe bezpośrednio z serwisu Rzecznika, aby nie korzystać ze starego wzoru znalezionego w przypadkowym poradniku.
Opłata 50 zł dotyczy postępowania polubownego. Dołącz potwierdzenie przelewu albo uzasadniony wniosek o zwolnienie z opłaty wraz z dokumentami opisującymi sytuację. Zwolnienie nie następuje automatycznie. Interwencja pozostaje bezpłatna, a wynagrodzenie ewentualnego prywatnego pełnomocnika jest osobnym kosztem.
Zachowaj dowód wysłania i doręczenia. Po otrzymaniu numeru sprawy używaj go w dalszej korespondencji. Jeżeli dostaniesz wezwanie do uzupełnienia braków, odpowiedz w podanym terminie i wskaż, które dokumenty uzupełniasz. Ponowne wysyłanie tego samego niepełnego zgłoszenia nie przyspiesza postępowania.
Ile trwa sprawa i co dzieje się z przedawnieniem?
Interwencja nie ma jednego gwarantowanego terminu zakończenia. Nie należy przenosić na nią terminów odpowiedzi banku na reklamację ani terminów z postępowania administracyjnego. Znaczenie mają między innymi dokumentacja, złożoność problemu i konieczność uzyskania kolejnych wyjaśnień.
Postępowanie polubowne powinno zasadniczo zakończyć się w ciągu 90 dni od otrzymania kompletnego wniosku. Szczególnie skomplikowany spór może wymagać przedłużenia, o którym strony powinny zostać poinformowane. Nie jest to obietnica, że pieniądze pojawią się na rachunku najpóźniej dziewięćdziesiątego dnia od pierwszej wiadomości.
Interwencja nie przerywa przedawnienia. Jeżeli termin zbliża się do końca, nie wystarczy wysłać prośby do RF i czekać. Trzeba ocenić właściwy sposób dochodzenia roszczenia oraz terminy dotyczące konkretnej sprawy. Przy dużej kwocie lub niejasnych datach warto skonsultować dokumenty z prawnikiem.
Inaczej działa prawidłowe wszczęcie postępowania polubownego. Zgodnie z art. 36 ustawy o pozasądowym rozwiązywaniu sporów konsumenckich przerywa ono bieg przedawnienia roszczenia objętego sporem. Przedawnienie nie biegnie na nowo do zakończenia tego postępowania. Znaczenie ma skuteczne wszczęcie na podstawie wniosku spełniającego ustawowe wymagania, a nie samo wysłanie dowolnego pisma zatytułowanego „skarga”.
Nie myl przedawnienia roszczenia z terminem odpowiedzi na pismo sądowe. Złożenie wniosku do RF nie zastępuje sprzeciwu, apelacji ani innej czynności wymaganej przez sąd. Czytaj otrzymane pouczenia niezależnie od tego, czy trwa już korespondencja z Rzecznikiem.
Czego Rzecznik Finansowy nie zrobi za klienta?
W opisanych postępowaniach RF nie wydaje wiążącego nakazu zwrotu pieniędzy, nie unieważnia samodzielnie umowy i nie gwarantuje wygranej w sądzie. Nie staje się też automatycznie Twoim pełnomocnikiem procesowym. Korzystne stanowisko może być istotnym argumentem, ale instytucja może pozostać przy odmowie.
Wniosek nie oznacza zawieszenia rat kredytu, obowiązków wynikających z umowy ani toczącej się egzekucji. Nie należy samodzielnie zaprzestawać płatności tylko dlatego, że sprawę opisano Rzecznikowi. Każda z tych kwestii wymaga odrębnej podstawy i oceny.
Jeżeli problemem jest nieautoryzowana transakcja, najpierw zabezpiecz dostęp do pieniędzy i zgłoś zdarzenie bankowi. Postępowanie przed RF nie zastępuje blokady instrumentu płatniczego ani zawiadomienia o podejrzeniu przestępstwa. Pomoc przy odmowie reklamacji jest kolejnym etapem.
Co dalej, gdy bank nadal odmawia albo nie ma ugody?
Po interwencji przeczytaj stanowisko Rzecznika razem z odpowiedzią banku. Sprawdź, które argumenty zostały potwierdzone, a które wymagają dodatkowych dowodów. Możesz rozważyć postępowanie polubowne albo drogę sądową. Nie zakładaj, że sam fakt przeprowadzenia interwencji przesądza wynik pozwu.
Po zakończeniu postępowania polubownego bez porozumienia możesz wystąpić o opinię zawierającą ocenę prawną sprawy. Termin wynosi 14 dni od doręczenia protokołu z przebiegu postępowania. Opinia nie powstaje automatycznie i nie musi być w całości korzystna dla klienta. Zanotuj datę odbioru protokołu, zamiast czekać na kolejny dokument bez składania wniosku.
Jeżeli sprawa trafi do sądu, odrębną formą pomocy może być istotny pogląd Rzecznika. Nie jest to wyrok i nie wiąże sądu. Wniosek wymaga informacji o toczącym się procesie oraz dokumentacji. Sam udział RF nie zwalnia strony z przedstawienia żądań, dowodów i dochowania terminów.
Najczęstsze pytania po odrzuceniu reklamacji
Czy do złożenia wniosku potrzebny jest prawnik?
Nie ma obowiązku korzystania z pełnomocnika. Możesz samodzielnie przygotować formularz i załączniki. Profesjonalna pomoc bywa przydatna przy wysokiej wartości sporu, wielu umowach, zbliżającym się przedawnieniu lub równoległej sprawie sądowej. Koszt takiej usługi ustalasz osobno.
Czy Rzecznik zajmie się sprawą, która jest już w sądzie?
Postępowanie polubowne nie służy równoległemu rozpoznawaniu tego samego roszczenia między tymi samymi stronami, gdy sprawa jest już w toku przed sądem. W takim przypadku sprawdź możliwość uzyskania istotnego poglądu. Poinformuj RF o trwającym procesie, zamiast pomijać tę informację we wniosku.
Czy 50 zł to prowizja od odzyskanych pieniędzy?
Nie. To opłata za wniosek o postępowanie polubowne, a nie procent od wygranej. Nie oznacza obietnicy odzyskania żądanej sumy. Przy interwencji opłaty za wniosek nie ma, niezależnie od tego, czy bank ostatecznie zmieni stanowisko.