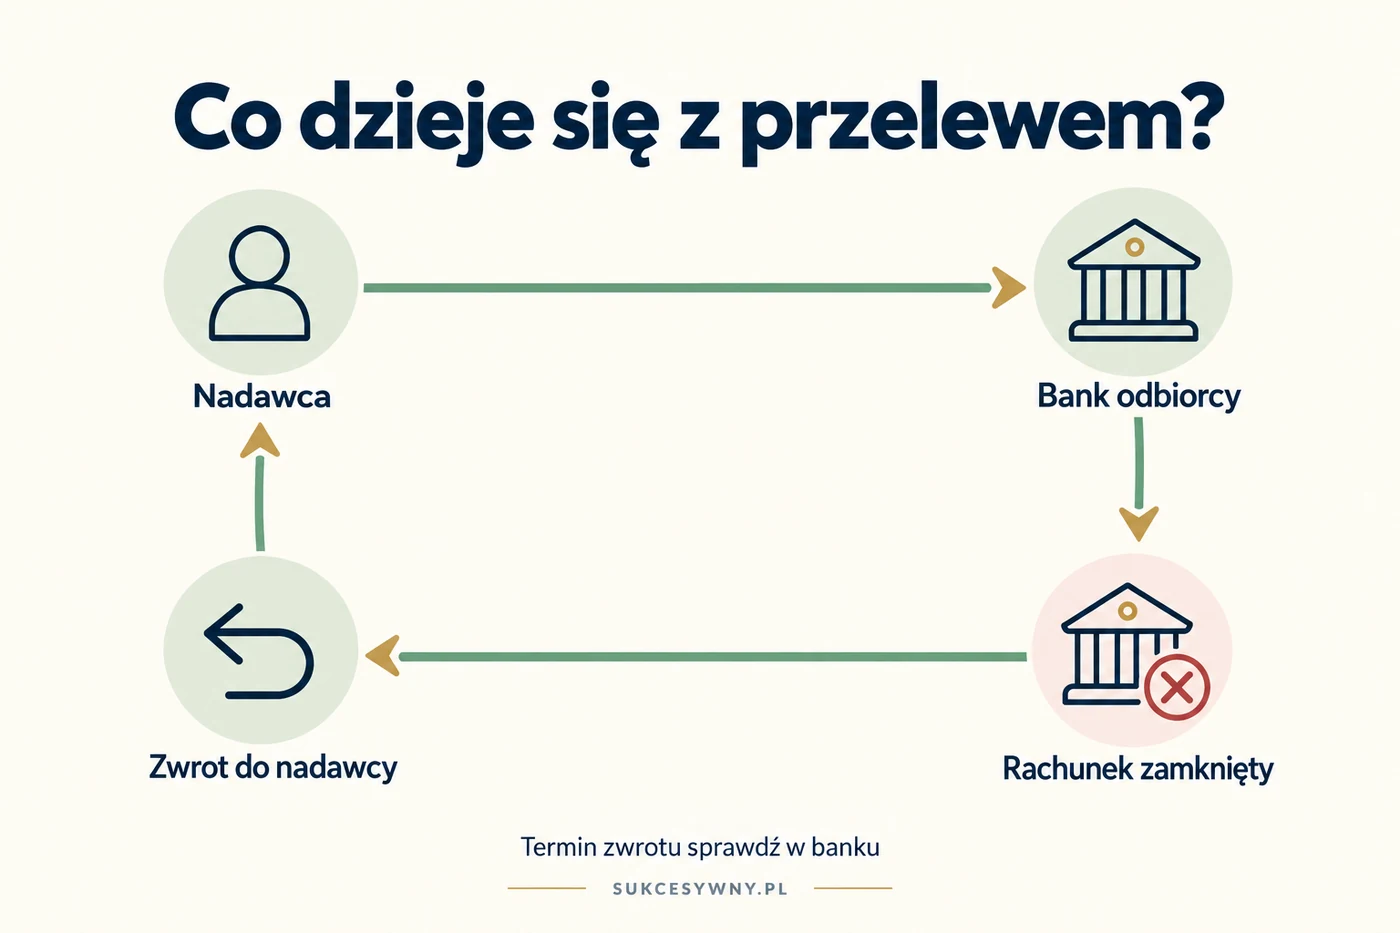
Przelew na faktycznie zamknięte konto co do zasady wraca do nadawcy, ponieważ bank odbiorcy nie może zaksięgować go na nieczynnym rachunku. Zwrot nie musi jednak pojawić się natychmiast. Najpierw ustal, czy konto rzeczywiście zostało zamknięte, czy trwa jeszcze okres wypowiedzenia. To dwie różne sytuacje.
Jeżeli pomyłka dotyczy wynagrodzenia, czynszu albo większej kwoty, zachowaj potwierdzenie przelewu i skontaktuj się ze swoim bankiem. Nie wysyłaj pieniędzy ponownie tylko na podstawie komunikatu odbiorcy, że jeszcze ich nie widzi. Warto najpierw sprawdzić los pierwszej transakcji.
Co dzieje się z przelewem po zamknięciu rachunku?
Bank nadawcy może przyjąć przelew, choć wpisany numer należał do rachunku już zamkniętego. Poprawny format numeru nie jest potwierdzeniem, że konto nadal działa. Informacja o problemie może pojawić się dopiero po przekazaniu zlecenia do banku odbiorcy.
Gdy przelew nie może zostać zaksięgowany na zamkniętym rachunku, środki są zwracane. Taką zasadę opisuje na przykład mBank w odpowiedziach dotyczących wypowiedzenia konta: przelew przychodzący po jego zamknięciu podlega automatycznemu zwrotowi do nadawcy.
Nie oznacza to, że bank sam przekieruje pieniądze na nowe konto byłego klienta. Nowy numer trzeba przekazać osobie lub instytucji, która dokonuje płatności. Jeśli zamknięcie było elementem przenoszenia rachunku albo zmian organizacyjnych banku, sprawdź zasady konkretnej operacji, zamiast zakładać automatyczne przekierowanie.
Zamknięte konto, wypowiedzenie i brak aktywności to różne rzeczy
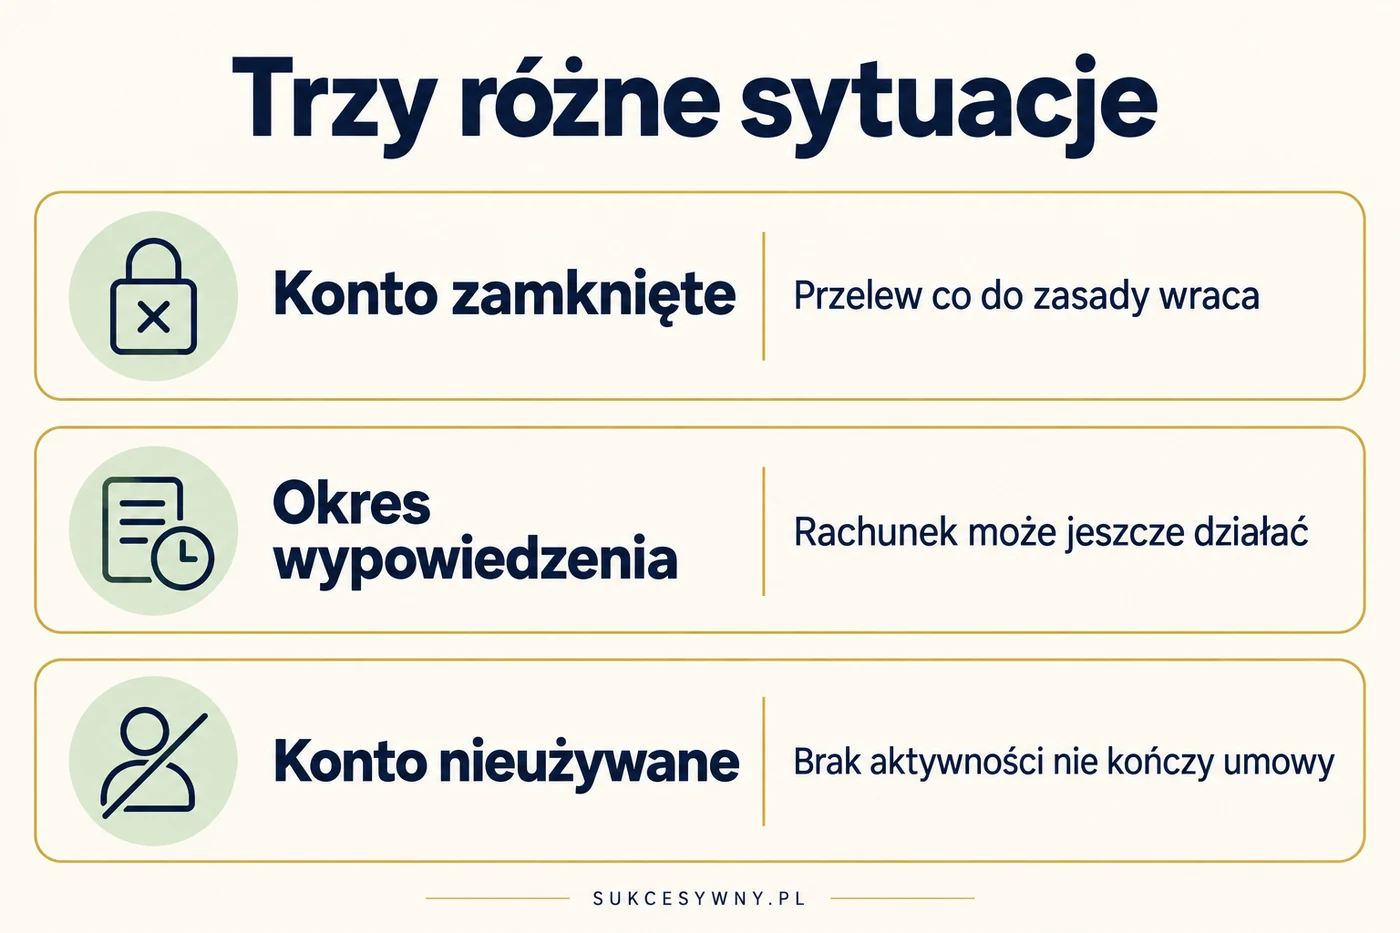
Najwięcej nieporozumień bierze się ze zdania „nie mam już tego konta”. Dla jednej osoby oznacza ono podpisane wypowiedzenie. Dla innej usuniętą aplikację lub przeniesienie pensji do nowego banku. Żadna z tych informacji nie zastępuje potwierdzenia zakończenia umowy.
| Stan rachunku | Co może stać się z przelewem? | Co sprawdzić? |
|---|---|---|
| Konto zostało zamknięte | Co do zasady nastąpi zwrot do nadawcy | Datę zamknięcia i status transakcji |
| Trwa okres wypowiedzenia | Konto może nadal przyjmować wpłaty | Kiedy umowa przestaje obowiązywać |
| Konto jest nieużywane | Przelew może zostać normalnie zaksięgowany | Czy rachunek nadal istnieje |
| Dostęp do konta jest zablokowany | Los przelewu zależy od rodzaju blokady | Powód i zakres ograniczeń w banku |
Przykładowo mBank wskazuje, że w czasie wypowiedzenia można nadal korzystać z konta i karty. Nie wolno więc zakładać zwrotu tylko dlatego, że właściciel złożył już dyspozycję zamknięcia. Właściwa jest data faktycznego zakończenia obsługi rachunku.
Jeżeli konto po prostu od dawna nie jest używane, przelew nie musi wrócić. Wyjaśniamy to szerzej w tekście o nieużywanym koncie bankowym. Także wygaśnięcie karty nie oznacza automatycznie zamknięcia rachunku.
Po ilu dniach pieniądze wrócą?
Nie ma jednej godziny zwrotu odpowiedniej dla każdego banku i rodzaju przelewu. Znaczenie mają moment wysłania zlecenia, system rozliczeniowy, wykrycie problemu przez bank odbiorcy i sposób obsługi zwrotu. Informację dotyczącą konkretnej transakcji uzyskasz w swoim banku.
Przy zwykłym przelewie krajowym w złotych trzeba uwzględnić dni robocze. KIR wyjaśnia zasady pracy systemu Elixir, który rozlicza przelewy w sesjach od poniedziałku do piątku, z wyłączeniem ustawowych dni wolnych. Weekendu nie należy traktować jak dwóch zwykłych dni rozliczeń.
Przelew wysłany późno w piątek może wejść do zwykłego rozliczenia dopiero w kolejnym dniu roboczym. Dopiero później możliwe jest wykrycie nieczynnego rachunku i obsłużenie zwrotu. To przykład wpływu kalendarza, a nie obietnica zwrotu zawsze w poniedziałek lub wtorek.
Nie przenoś tych założeń bezpośrednio na przelew natychmiastowy czy zagraniczny. Szybkie wysłanie środków nie daje automatycznej gwarancji równie szybkiego zwrotu. Przy walucie obcej sprawdź również, czy pojawią się koszty obsługi lub przeliczenia kwoty.
Co zrobić, jeśli jesteś nadawcą?
- Otwórz szczegóły przelewu i sprawdź numer rachunku, kwotę, datę oraz status.
- Zapisz potwierdzenie i numer referencyjny transakcji.
- Ustal z odbiorcą datę faktycznego zamknięcia konta.
- Zgłoś sytuację swojemu bankowi i poproś o sprawdzenie losu środków.
- Uzgodnij dalszą płatność po wyjaśnieniu pierwszego przelewu.
Jeżeli przelew nadal czeka na wykonanie, sprawdź możliwość anulowania. Gdy został już wysłany, przycisk cofnięcia może być niedostępny. Szczegóły tego etapu opisuje poradnik czy można cofnąć przelew bankowy.
W rozmowie z konsultantem poproś o konkretną informację: czy przelew został przekazany do banku odbiorcy, czy bank otrzymał komunikat odrzucenia i czy zarejestrowano zwrot. Sam status „wykonany” po stronie nadawcy nie rozstrzyga, czy odbiorca ma już pieniądze.
Jak opisać sprawę bankowi?
Możesz napisać: „Proszę o sprawdzenie przelewu z dnia [data], na kwotę [kwota i waluta], o numerze referencyjnym [numer]. Odbiorca poinformował mnie, że rachunek wskazany w zleceniu został zamknięty. Proszę o ustalenie statusu transakcji, informację o ewentualnym zwrocie oraz dalszych krokach”.
Uzupełnij dane przez bezpieczny kanał banku. Nie publikuj pełnego potwierdzenia w komentarzu lub na forum. Do ustalenia statusu nie trzeba przekazywać obcej osobie hasła do bankowości, kodu PIN ani kodu zatwierdzającego operację.
Co zrobić, gdy to Twoje stare konto?
Przekaż nadawcy nowy numer rachunku i poinformuj, kiedy zamknięto poprzedni. Poproś o potwierdzenie wysłanej płatności, aby ustalić kwotę i datę. Ty możesz zapytać dawny bank o stan starego rachunku, a nadawca powinien sprawdzić przelew w banku, z którego go wysłał.
Jeżeli rachunek jest jeszcze w okresie wypowiedzenia i pieniądze wpłynęły, ustal z bankiem sposób ich rozliczenia. Nie zakładaj, że dodatkowa wpłata automatycznie anuluje wypowiedzenie albo że pieniądze zawsze same przejdą na inny rachunek.
Przy zmianie banku warto zawczasu przygotować listę osób i instytucji korzystających ze starego numeru. Pomocny będzie poradnik jak przenieść konto do innego banku. Szczególnie łatwo przeoczyć rzadkie wpłaty, na przykład zwrot kaucji albo coroczne rozliczenie.
Pensja lub zwrot podatku trafiły na nieczynne konto
Przy wynagrodzeniu skontaktuj się z działem kadr lub osobą wykonującą przelewy. Zwrot dotyczy nadawcy, więc pieniędzy trzeba szukać również po stronie pracodawcy. Samo podanie nowego numeru w banku nie aktualizuje danych w systemie płacowym.
Podobnie postępuj przy płatności z urzędu lub innej instytucji: zawiadom podmiot wypłacający i ustal właściwy sposób aktualizacji numeru. Nie ma jednego formularza, który zmienia dane do wszystkich przyszłych wypłat jednocześnie.
Jeżeli zbliża się termin ważnej płatności, uzgodnij z nadawcą lub wierzycielem dalsze postępowanie i zachowaj korespondencję. Nie opieraj własnych terminów wyłącznie na przypuszczeniu, że zwrot na pewno nastąpi jeszcze tego samego dnia.
Zwrot ze sklepu na zamknięte konto lub kartę
Najpierw ustal, jak sklep zwraca środki. Zwykły przelew na numer rachunku i zwrot transakcji kartowej to odmienne operacje. Przy zwrocie kartowym znaczenie mają powiązania karty z rachunkiem i sposób rozliczenia przez wydawcę.
Nie wystarczy informacja, że stara karta straciła ważność albo została wymieniona. Konto może nadal działać. Poproś sprzedawcę o potwierdzenie zwrotu i przekaż je bankowi. Tę sytuację opisujemy osobno w poradniku o zwrocie pieniędzy na kartę.
Przelew nie wraca. Co sprawdzić przed reklamacją?
Porównaj numer z potwierdzenia z numerem zamkniętego konta. Jeżeli wysłano pieniądze na inny, nadal aktywny rachunek, nie jest to już sytuacja automatycznego zwrotu po zamknięciu. Potrzebna może być procedura odzyskiwania błędnego przelewu.
Sprawdź również historię wpływów. Zwrot może mieć opis techniczny inny niż tytuł pierwszej płatności. Przy przelewie walutowym zweryfikuj walutę oraz rachunek, na którym bank mógł rozliczyć zwrot. Nie oceniaj sprawy tylko na podstawie jednej pozycji widocznej w aplikacji.
Gdy bank nie wyjaśnia sytuacji albo wskazany przez niego termin minął, złóż reklamację z potwierdzeniem przelewu i numerem wcześniejszego zgłoszenia. Poproś o prześledzenie operacji oraz wyjaśnienie, gdzie znajdują się środki i jakie działania podjęto.
Pytania o przelew na zamknięte konto
Czy pieniądze przepadają?
Samo wysłanie na zamknięty rachunek nie oznacza utraty pieniędzy. Co do zasady przelew wraca. Jeśli zwrot się nie pojawia, trzeba ustalić status transakcji, zamiast uznawać środki za stracone lub bez końca czekać bez kontaktu z bankiem.
Czy bank prześle kwotę na moje nowe konto?
Nie zakładaj tego. Typowy zwrot trafia do nadawcy. Ewentualne przekierowanie musi wynikać z konkretnej usługi albo zasad banku. Najbezpieczniej zaktualizować numer u podmiotu, który ma wysyłać pieniądze.
Czy trzeba wykonać drugi przelew?
Może być potrzebny, ale najpierw wyjaśnij pierwszy. Gdy stare konto nadal działało, ponowna płatność może oznaczać zapłatę dwa razy. Przy pilnym zobowiązaniu ustal z odbiorcą, jak rozliczycie ewentualną nadpłatę.