Subkonto w banku pomaga oddzielić pieniądze na rachunki, oszczędności albo konkretny zakup od kwoty przeznaczonej na codzienne wydatki. Pod tą nazwą może jednak kryć się osobny rachunek, konto oszczędnościowe lub wydzielona część salda w aplikacji. Od tej różnicy zależy, czy przyjmiesz przelew od innej osoby, zapłacisz kartą i otrzymasz odsetki.
Nie wybieraj więc wyłącznie po nazwie „cel”, „skarbonka” lub „pocket”. Najpierw sprawdź, gdzie faktycznie znajdują się pieniądze i jakie operacje są dostępne. Dobrze dobrane rozwiązanie ułatwi oddzielenie oszczędności, a jednocześnie pozwoli korzystać z nich bez zbędnych kosztów.
Co to jest subkonto w banku?
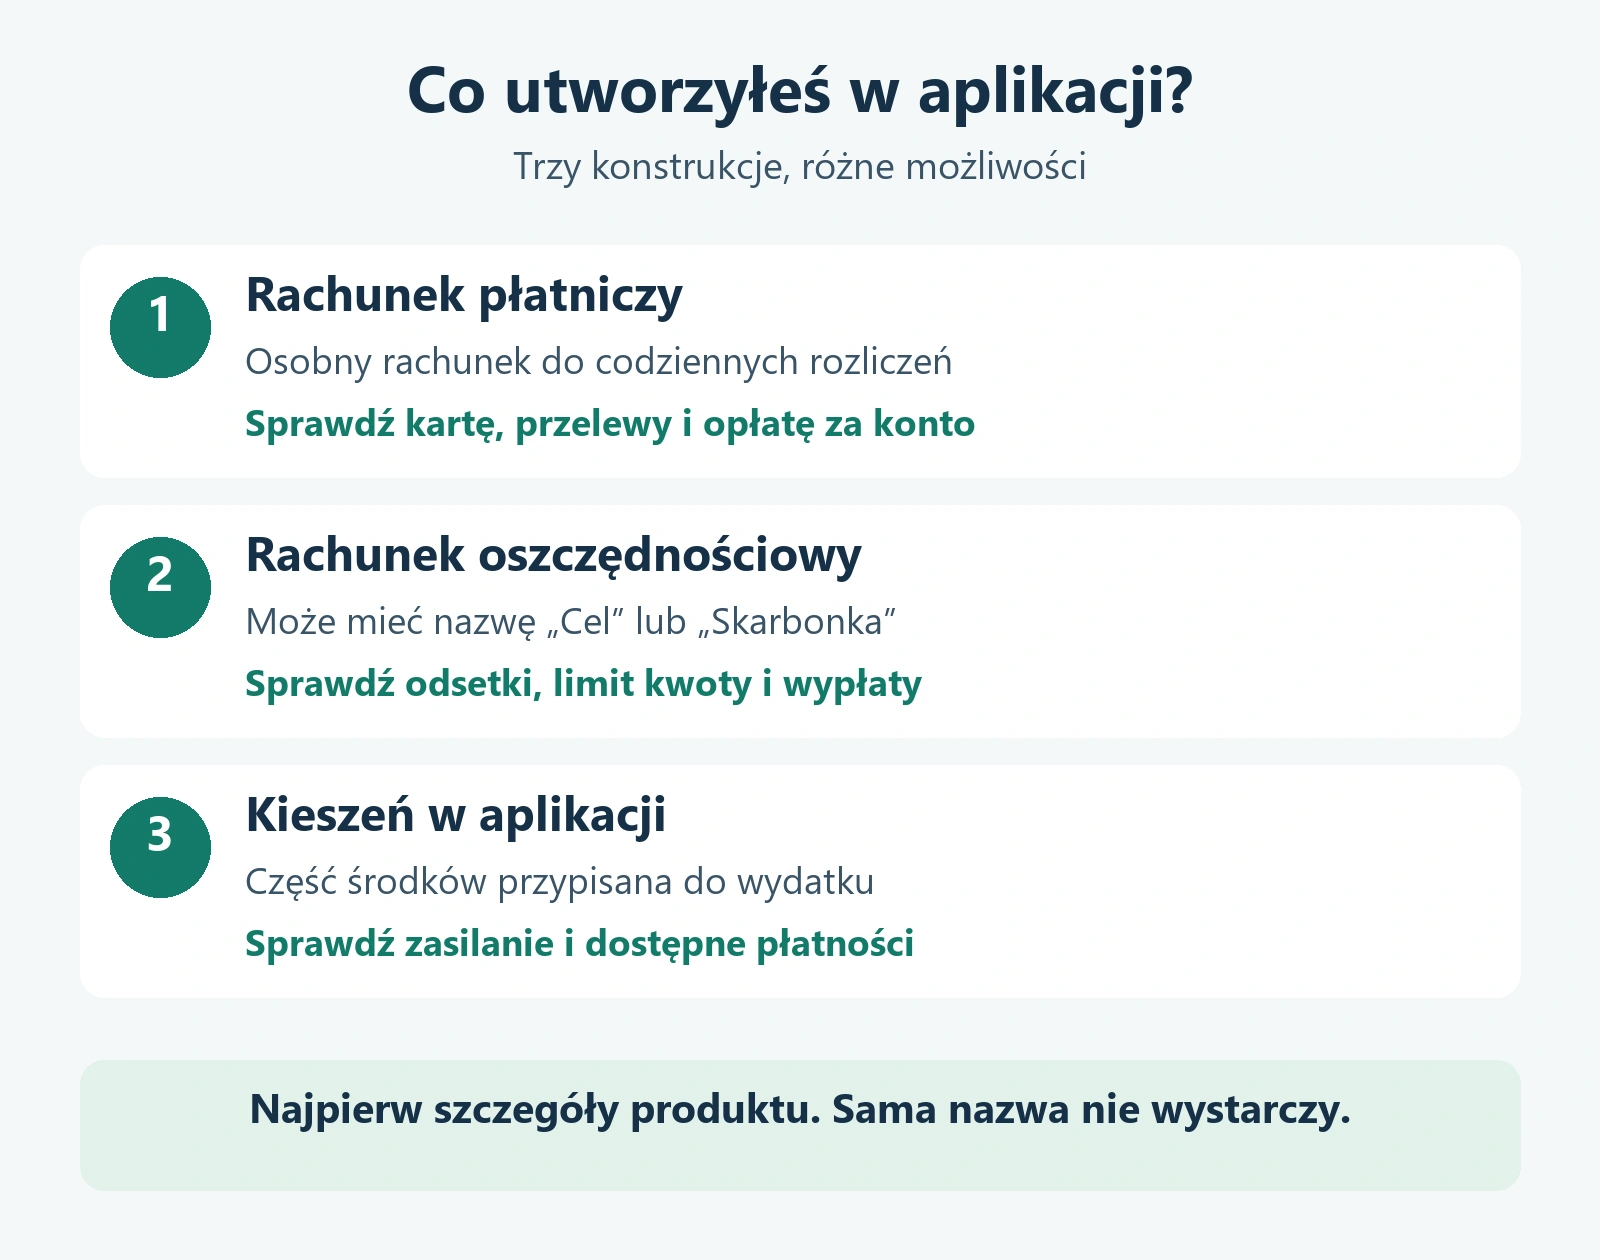
W codziennym języku subkontem nazywa się dodatkowe miejsce na pieniądze obsługiwane obok głównego konta. Nie jest to jedna identyczna oferta we wszystkich bankach. Klient może w ten sposób określać zarówno kolejny rachunek z własnym numerem, jak i wirtualną przegródkę, do której przypisał część środków.
Najważniejsze rozróżnienie dotyczy rachunku i funkcji porządkowania salda. W pierwszym przypadku bank prowadzi konkretny produkt na zasadach określonych w umowie. W drugim aplikacja pomaga podzielić pieniądze według przeznaczenia, ale sam podział nie musi tworzyć kolejnego rachunku ani rozszerzać możliwości płatniczych.
Możesz więc widzieć trzy kafelki o nazwach „Wakacje”, „Samochód” i „Rezerwa”, a mimo to nie mieć trzech niezależnych kont do przelewów. Możliwa jest również odwrotna sytuacja: produkt nazwany skarbonką rzeczywiście ma swój numer. Odpowiedź znajdziesz w szczegółach produktu i regulaminie, a nie w wyglądzie aplikacji.
| Cecha | Dodatkowy rachunek osobisty | Rachunek oszczędnościowy lub cel będący rachunkiem | Wirtualny cel lub kieszeń |
|---|---|---|---|
| Co oddzielasz? | Pieniądze na innym rachunku płatniczym | Oszczędności na produkcie z własnymi zasadami | Część salda organizowaną w aplikacji |
| Przelew od innej osoby | Na właściwy numer rachunku | Jeśli produkt dopuszcza takie zasilanie | Zwykle wymaga zasilenia rachunku głównego lub funkcji udostępnionej w aplikacji |
| Płatności kartą | Jeśli wydano kartę do tego rachunku | Nie zakładaj, że są dostępne | Zależą od konkretnej funkcji i jej powiązania z kartą |
| Odsetki | Według umowy, często brak | Według tabeli oprocentowania i warunków promocji | Sam podział salda nie zapewnia odsetek |
| Co przede wszystkim sprawdzić? | Opłatę za konto i kartę | Stawkę, limity kwoty oraz koszt wypłat | Sposób przenoszenia pieniędzy i dostępne płatności |
To porównanie konstrukcji, a nie sztywny podział nazw handlowych. Bank może połączyć rachunek oszczędnościowy z funkcją ustawienia celu. Taki produkt ma jednocześnie oprocentowanie, numer rachunku i pasek pokazujący postęp oszczędzania.
Czy subkonto ma własny numer rachunku?
Nie zawsze. Otwórz szczegóły produktu i sprawdź, czy bank pokazuje odrębny numer do wpłat oraz instrukcję zasilania z innego banku. Nie przepisuj numeru głównego konta z założeniem, że tytuł przelewu „Wakacje” automatycznie skieruje pieniądze do właściwego celu. Taka dyspozycja działa tylko wtedy, gdy bank rzeczywiście udostępnia odpowiednią funkcję.
Własny numer nie oznacza też pełnej swobody wypłat. Rachunek oszczędnościowy może przyjmować wpłaty z zewnątrz, lecz pozwalać na wypłatę wyłącznie na powiązane konto. Numer służący do rozliczenia kredytu lub karty to jeszcze inny przypadek, opisany w poradniku o rachunku technicznym. Nie jest on zamiennikiem skarbonki do dowolnego oszczędzania.
Skarbonka, cel i Pocket. Przykłady pokazujące różnice
Skarbonki w Pekao są powiązane z kontem oszczędnościowym. Bank informuje, że każda ma indywidualny numer, dzięki czemu można ją zasilać również wpłatami od bliskich. Do jednego konta oszczędnościowego można otworzyć do dziesięciu Skarbonek. To przykład, w którym nazwa sugerująca prostą funkcję aplikacji nie oznacza braku osobnego numeru.
W Millennium Twój Cel jest kontem oszczędnościowym. Bank pozwala posiadaczowi konta osobistego założyć do dziesięciu takich kont i dobrać plan odkładania pieniędzy. Funkcja celu pomaga śledzić postęp, ale nadal trzeba uwzględnić warunki oprocentowania konkretnego produktu.
Z kolei Revolut przedstawia Pockets jako narzędzia do krótkoterminowego zarządzania pieniędzmi. Kieszeń można zasilać jednorazowo lub cyklicznie z konta głównego. Nie utożsamiaj jej automatycznie z osobnym produktem Oszczędności. Dokładną obsługę i różnice między rodzajami kieszeni opisujemy w poradniku Pockets w Revolut.
Te przykłady ilustrują mechanizm, nie kolejność najlepszych ofert. Jeśli zależy Ci głównie na odsetkach, nazwa funkcji i liczba dostępnych celów powinny mieć mniejsze znaczenie niż stawka, limit salda oraz wygoda wypłaty.
Czy pieniądze na subkoncie są oprocentowane?
Oprocentowanie wynika z produktu, na którym bank przechowuje środki. Samo przeniesienie pieniędzy do kolorowej kieszeni nie musi niczego zmieniać. Jeśli cel jest częścią oprocentowanego rachunku, sprawdź, czy przypisane do niego saldo zachowuje tę samą stawkę. Jeśli otwierasz odrębny rachunek, może mieć inne warunki niż konto oszczędnościowe widoczne obok.
Przed wpłatą ustal cztery rzeczy: stawkę standardową, ewentualną stawkę promocyjną, maksymalną kwotę objętą promocją oraz datę zakończenia podwyższonego oprocentowania. Sprawdź także, czy limit dotyczy każdego celu osobno, czy wszystkich Twoich środków w danym produkcie. Założenie kolejnych skarbonek nie musi zwielokrotniać limitu.
Przykładowo 10 000 zł utrzymywane przez pełny rok przy hipotetycznym oprocentowaniu 2% daje 200 zł odsetek brutto, jeśli pominiemy kapitalizację. Podzielenie tej kwoty na pięć jednakowo oprocentowanych części po 2000 zł nie zwiększa wyniku do 1000 zł. Zmienia organizację pieniędzy, nie stopę procentową.
Aktualne oferty zestawia ranking kont oszczędnościowych. Osobno porównaj wygodę podziału pieniędzy i wysokość oprocentowania. Rozwiązanie przydatne do rozdzielania rachunków nie musi być najlepszym miejscem na większą rezerwę przechowywaną przez wiele miesięcy.
Ile kosztuje subkonto i przenoszenie pieniędzy?
Sprawdź nie tylko otwarcie dodatkowego miejsca na pieniądze. Znaczenie mają prowadzenie produktu, wymagane konto główne, karta, przelewy własne i wypłaty na zewnątrz. Możliwe, że sama skarbonka jest bezpłatna, lecz rachunek, do którego została podłączona, wymaga spełnienia warunków zwalniających z miesięcznej opłaty.
Przelew pomiędzy własnymi rachunkami i przelew do innego banku mogą być rozliczane inaczej. Na koncie oszczędnościowym sprawdź również liczbę bezpłatnych operacji w miesiącu lub cyklu rozliczeniowym. Nie przenoś zasad z głównego konta na dodatkowy produkt tylko dlatego, że oba widać po jednym zalogowaniu.
Przy niewielkiej rezerwie koszt wypłat może przesądzić o sensie rozwiązania. Hipotetyczne cztery płatne operacje po 5 zł to 20 zł miesięcznie i 240 zł rocznie. Nie jest to taryfa konkretnego banku, ale prosty sposób kontroli: policz koszt według liczby operacji, które rzeczywiście wykonujesz.
Jak oddzielić pieniądze po wypłacie? Przykład 5000 zł
Załóżmy, że otrzymujesz 5000 zł miesięcznie i masz już ustalony plan wydatków. Poniższy podział pokazuje sposób użycia rachunków oraz celów, nie uniwersalne proporcje oszczędzania. Szczegółowe planowanie dochodów i kosztów znajdziesz w poradniku budżetu domowego.
| Przeznaczenie | Kwota z wypłaty | Gdzie ją oddzielić? | Co sprawdzić? |
|---|---|---|---|
| Rachunki i zobowiązania | 2000 zł | Na koncie obsługującym zaplanowane płatności | Czy pieniądze będą dostępne w dniu pobrania |
| Codzienne zakupy | 1500 zł | Na rachunku powiązanym z kartą | Z którego salda karta rzeczywiście pobiera środki |
| Wyjazd lub większy zakup | 600 zł | W celu oszczędnościowym | Termin realizacji celu i sposób wypłaty |
| Rezerwa na nieprzewidziany wydatek | 500 zł | Na oprocentowanym rachunku z wygodnym dostępem | Koszt i czas przeniesienia pieniędzy |
| Wydatki roczne | 400 zł | W osobnym celu, np. na ubezpieczenie | Kiedy trzeba przenieść środki przed płatnością |
| Łącznie | 5000 zł | Podział całej otrzymanej kwoty | Bez liczenia tych samych pieniędzy dwa razy |
Nie potrzebujesz do tego pięciu kont osobistych ani pięciu kart. Część środków może pozostać na jednym rachunku płatniczym, a cele służyć wyłącznie oddzieleniu oszczędności. Jeśli aplikacja pokazuje saldo główne łącznie z kieszeniami, zwróć uwagę na kwotę dostępną do wydania. Pieniądze przypisane do celu mogą być już uwzględnione w sumie widocznej na ekranie.
Załóżmy, że przed wyjazdem potrzebujesz 300 zł z celu. Najpierw sprawdź, czy trzeba przenieść je na konto karty. Zmniejszenie salda celu i zwiększenie salda głównego jest przesunięciem własnych pieniędzy, a nie nowym dochodem. Dzięki temu zapis planu pozostaje zgodny z rzeczywistym stanem środków.
Jak założyć subkonto lub cel oszczędnościowy?
W aplikacji szukaj sekcji kont, oszczędności albo celów. Nazwa przycisku zależy od banku, dlatego nie ma jednej instrukcji pasującej do wszystkich usług. Zanim zatwierdzisz utworzenie produktu, sprawdź, czy zawierasz umowę nowego rachunku, czy jedynie uruchamiasz funkcję w istniejącym koncie.
- Wybierz przeznaczenie pieniędzy i ustal, czy potrzebujesz odsetek, zewnętrznych wpłat lub płatności.
- Przeczytaj warunki produktu i odpowiednie pozycje taryfy.
- Ustaw nazwę celu, a jeśli funkcja to umożliwia, także kwotę i termin.
- Sprawdź numer do wpłat oraz rachunek, na który możesz wypłacić środki.
- Przenieś niewielką kwotę i upewnij się, jak aplikacja pokazuje saldo.
- Dopiero potem ustaw regularne zasilanie, dopasowane do terminu otrzymywania dochodu.
Przy automatycznych wpłatach zostaw na głównym koncie środki na najbliższe obciążenia. Jeżeli wynagrodzenie przychodzi w zmiennym terminie, sztywne zlecenie na pierwszy dzień miesiąca może nie być najlepszym wyborem. Ustal również, co stanie się z dyspozycją, gdy w dniu wykonania zabraknie pieniędzy.
Czy można płacić bezpośrednio z subkonta?
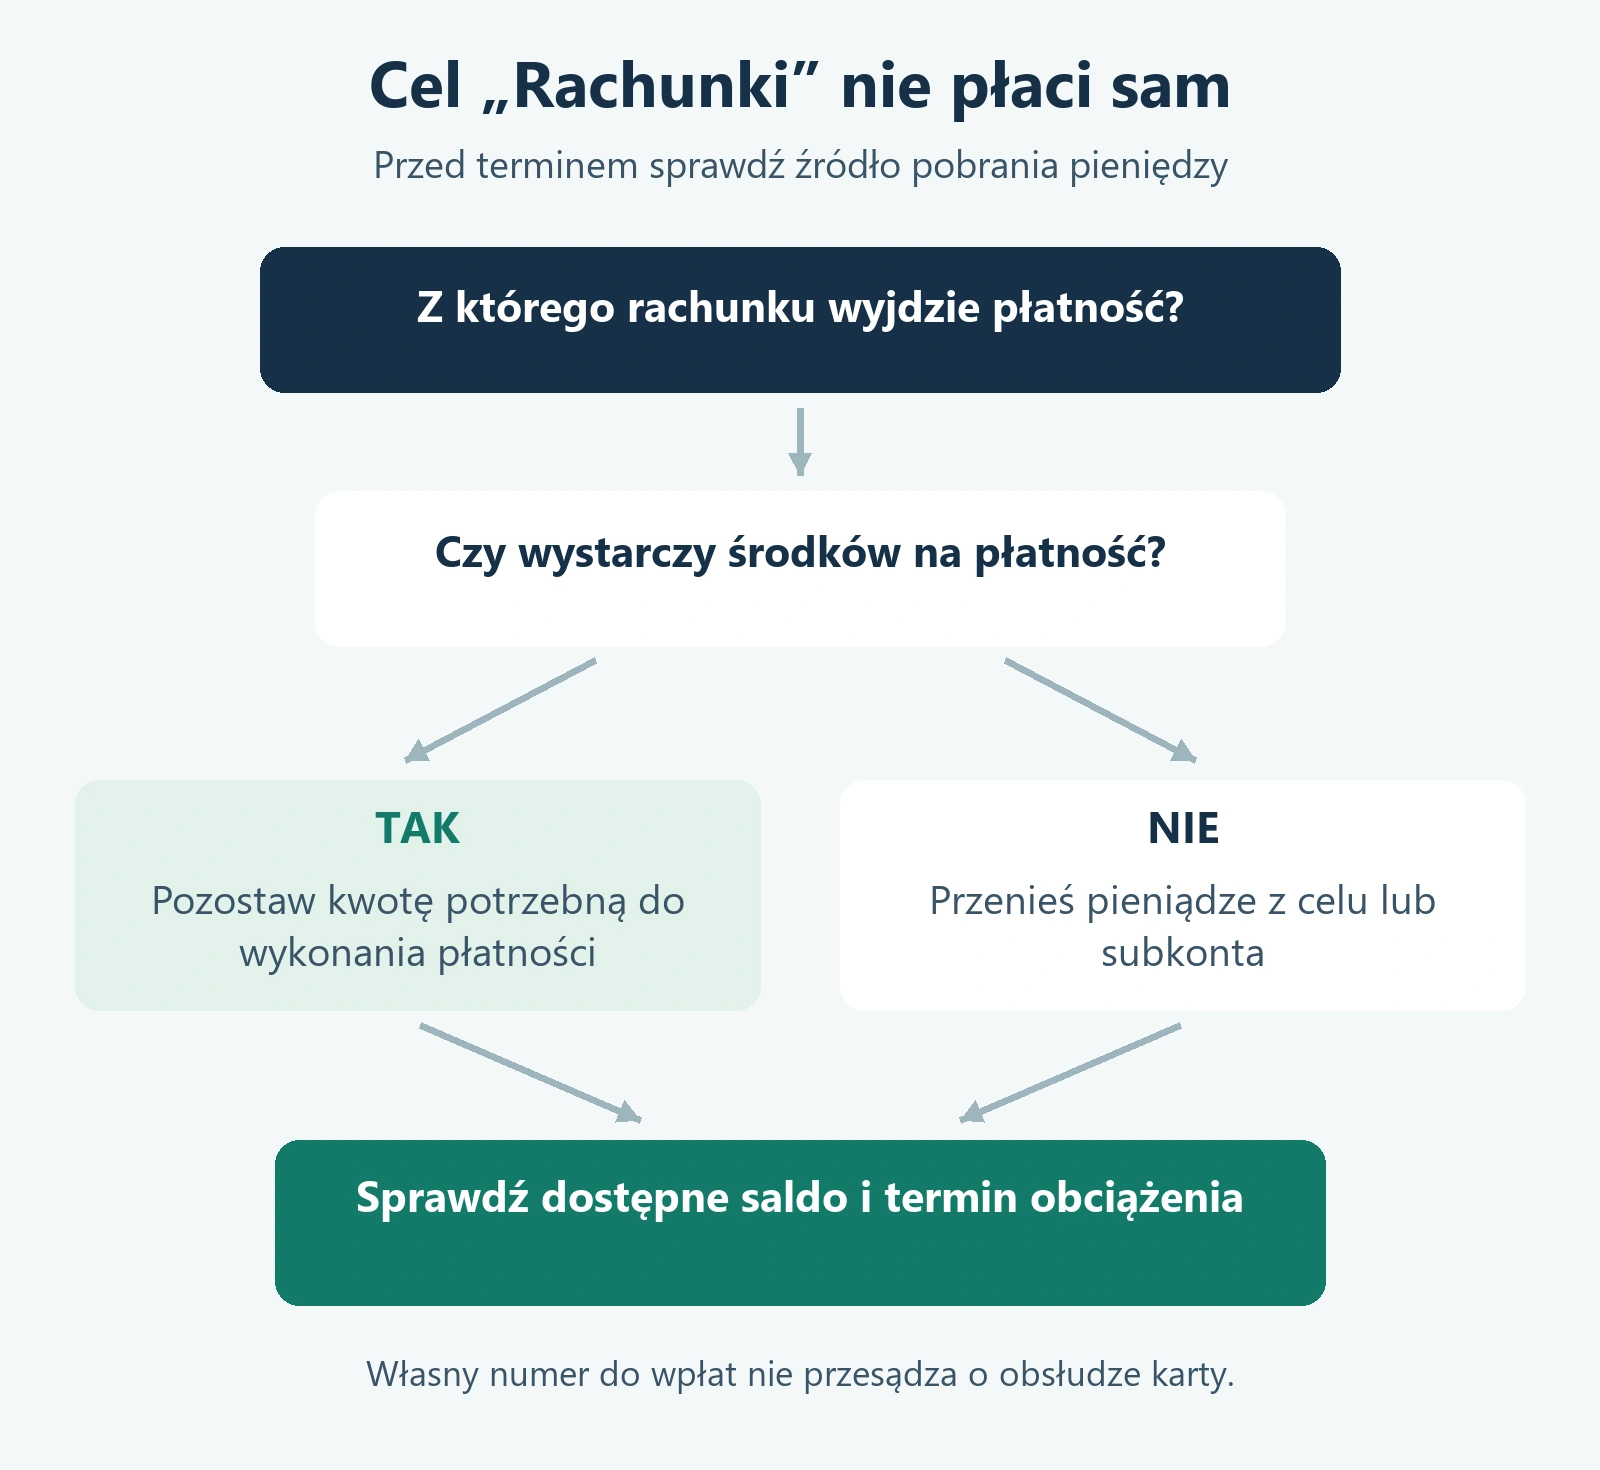
To zależy od konstrukcji produktu. Dodatkowy rachunek osobisty z kartą może służyć do codziennych zakupów. Z rachunku oszczędnościowego często najpierw przenosisz środki na konto płatnicze. Niektóre funkcje aplikacji pozwalają powiązać kieszeń z wydatkami, ale trzeba sprawdzić zakres tej możliwości zamiast zakładać ją dla każdego celu.
Szczególnie ważne są płatności cykliczne. Nazwanie skarbonki „Czynsz” nie zmienia rachunku obciążanego zleceniem stałym, a nazwa „Subskrypcje” sama nie przekieruje płatności kartą. Sprawdź źródło pobrania pieniędzy oraz ewentualny sposób uzupełnienia salda. Oddzielone oszczędności nie pomogą wykonać płatności, jeżeli system nie korzysta z nich automatycznie.
Czy kilka subkont zwiększa bezpieczeństwo oszczędności?
Podział pomaga kontrolować wydatki, lecz nie tworzy kilku niezależnych limitów gwarancji depozytów. BFG sumuje środki jednej osoby w danym banku, razem z należnymi odsetkami. Podstawowy limit ochrony kwalifikowanych depozytów wynosi równowartość 100 000 euro. Dziesięć rachunków w tym samym banku nie oznacza dziesięciu takich limitów.
W przypadku zagranicznej instytucji lub produktu dostępnego za pośrednictwem aplikacji sprawdź, kto faktycznie prowadzi rachunek i jaki system gwarancyjny ma zastosowanie. Nie każdy produkt przedstawiony obok konta jest depozytem bankowym. Szersze wyjaśnienie znajdziesz w artykule czy pieniądze w banku są bezpieczne.
Oddzielenie pieniędzy w ramach jednego dostępu do bankowości nie zastępuje zabezpieczenia tego dostępu. Nadal chroń telefon, kod aplikacji i dane logowania. Samo ukrycie kwoty pod nazwą celu nie oznacza osobnej ochrony przed osobą, która uzyskała dostęp do Twojego konta.
Jak zlikwidować subkonto bez pozostawienia zbędnych opłat?
Najpierw sprawdź, czy zamykasz cel, rachunek czy oba elementy. Usunięcie nazwy z aplikacji nie musi rozwiązać umowy dodatkowego konta. Przy właściwym zamknięciu bank powinien wskazać sposób przekazania pozostałych pieniędzy. Zapisz potwierdzenie, jeśli dotyczy to zakończenia umowy rachunku.
Sprawdź także regularne zasilenia oraz numer podany wcześniej innym osobom. Jeśli cel miał własny numer do wpłat, poinformuj nadawców o zmianie. Przed zamknięciem konta głównego ustal, czy nie jest ono wymagane do utrzymania produktów powiązanych. Pozwoli to uniknąć sytuacji, w której porządkując jedno konto, nieświadomie zmienisz dostęp do pozostałych.
Najczęstsze pytania o subkonto w banku
Czy subkonto jest zawsze darmowe?
Nie. Osobno sprawdź koszt samej funkcji, prowadzenia rachunku, konta głównego oraz operacji. Darmowe otwarcie nie przesądza o opłatach za korzystanie i wypłaty.
Czy można otworzyć kilka subkont?
Zależy to od oferty. Bank może określać limit liczby rachunków albo celów. Większa liczba nie zawsze pomaga: każdy powinien mieć konkretne zastosowanie, które uzasadnia dodatkową obsługę.
Czy subkonto może być wspólne z partnerem?
Sama nazwa „Wspólne wakacje” nie nadaje drugiej osobie dostępu. Potrzebujesz produktu wspólnego albo funkcji pozwalającej udostępnić środki na określonych zasadach. Sprawdź, kto może wpłacać, wypłacać i zamknąć takie miejsce na pieniądze.
Co wybrać do oszczędzania, a co do płacenia rachunków?
Do dłuższego odkładania szukaj oprocentowania i wygodnej wypłaty. Do regulowania rachunków najważniejsza jest możliwość wykonania właściwych płatności w terminie. Jeden produkt nie musi najlepiej spełniać obu tych zadań.