Lokata z funduszem łączy depozyt bankowy z zakupem jednostek funduszu inwestycyjnego. Podwyższone oprocentowanie dotyczy zwykle tylko pieniędzy na lokacie. Część inwestycyjna może zyskać, ale może też stracić więcej, niż zarobisz na odsetkach. Dlatego opłacalność pakietu oceniaj na całej wpłaconej kwocie, po kosztach i podatku.
Najpierw sprawdź proporcje, warunki utrzymania promocyjnej stawki oraz termin, w którym będziesz potrzebować pieniędzy. Poniżej pokazujemy, jak rozdzielić obie części i policzyć trzy możliwe wyniki. Przykład liczbowy jest hipotetyczny, a nie prognozą ani rekomendacją konkretnej inwestycji.
Jak działa lokata z funduszem?
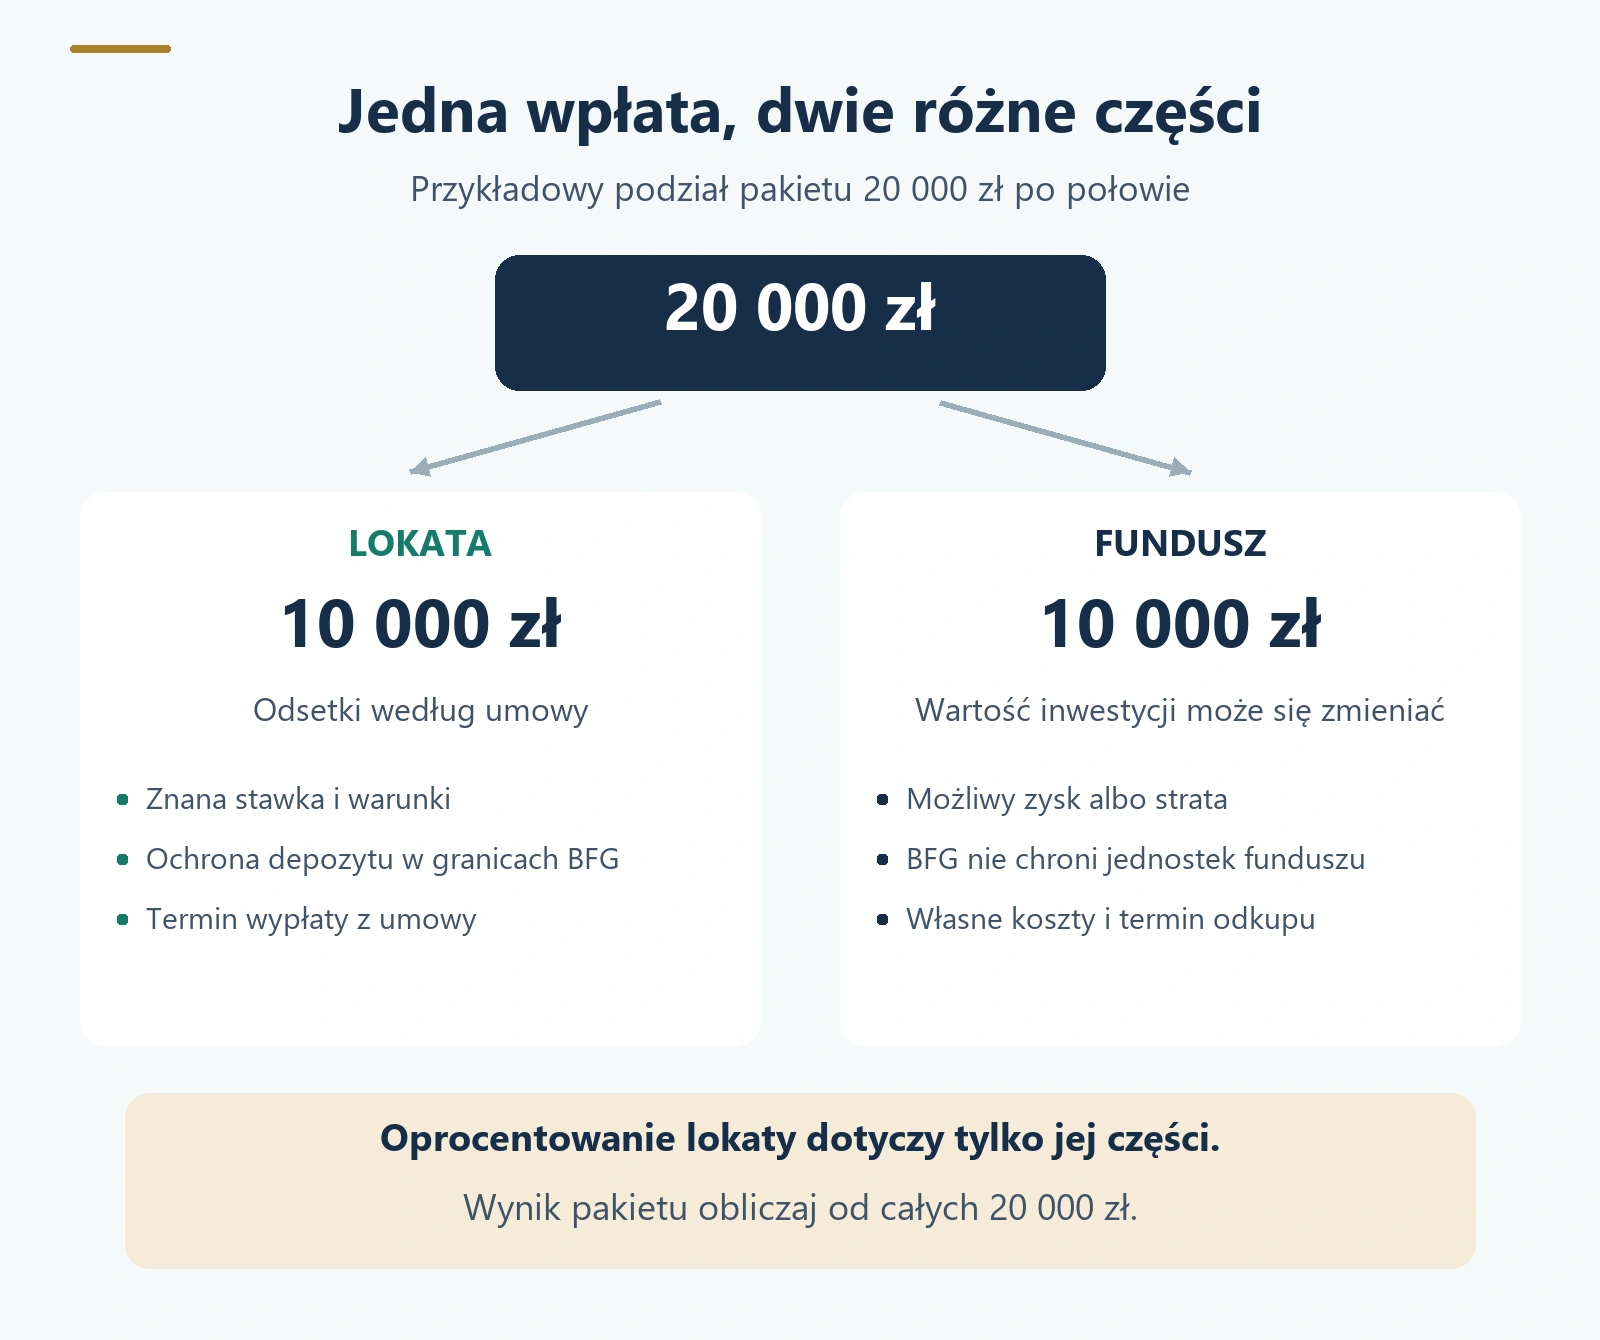
Bank ustala, jaka część wpłaty trafi na depozyt, a jaka zostanie zainwestowana. Przy podziale po połowie z 20 000 zł otrzymujesz lokatę 10 000 zł i inwestycję 10 000 zł. Przy podziale 20% na lokatę i 80% na fundusz depozyt wynosi tylko 4000 zł. Pozostałe 16 000 zł podlega zmianom wyceny inwestycji.
Wspólna nazwa handlowa nie zmienia tych pieniędzy w jeden bezpieczny depozyt. Umowa lokaty określa odsetki, a dokumenty funduszu opisują sposób inwestowania, koszty i zasady odkupu jednostek. Promocyjne warunki mogą dodatkowo łączyć oba produkty, na przykład przez wymóg utrzymania inwestycji.
| Co porównujesz? | Część na lokacie | Część w funduszu |
|---|---|---|
| Sposób zarabiania | Odsetki według umowy | Zmiana wartości jednostek uczestnictwa |
| Wynik przed zakończeniem | Można obliczyć przy znanych warunkach i ich spełnieniu | Nie jest z góry znany |
| Ochrona BFG | Możliwa dla kwalifikowanego depozytu, w granicach ustawowych | Nie chroni przed spadkiem wartości jednostek |
| Wcześniejsze wyjście | Zasady zerwania i odsetek z regulaminu | Odkup po właściwej wycenie, z uwzględnieniem terminów i kosztów |
| Podstawowe dokumenty | Umowa, regulamin promocji i tabela oprocentowania | KID, prospekt, statut oraz informacja o kosztach |
To inna konstrukcja niż lokata strukturyzowana, której odsetki zależą od określonej formuły lub instrumentu bazowego. Nie przenoś zasad ochrony kapitału między produktami o podobnie brzmiącej nazwie.
Dlaczego wysoki procent nie opisuje całego pakietu?
Jeżeli lokata obejmuje 20% wpłaty i ma 7% rocznie, jej odsetki za pełny rok odpowiadają 1,4% całego początkowego kapitału przed podatkiem. Przy wpłacie 20 000 zł jest to 280 zł brutto od depozytu 4000 zł. Wynik pozostałych 16 000 zł nadal zależy od funduszu. 7% nie jest stopą zwrotu całego pakietu.
Znaczenie ma też czas. Stawka podana w skali roku nie oznacza takiego zysku za trzy miesiące. Do wyliczenia odsetek wstaw kwotę samego depozytu i faktyczny okres lokaty. Pomocny będzie kalkulator lokat. Nie wpisuj do niego całej kwoty pakietu, jeżeli część pieniędzy przeznaczasz na jednostki funduszu.
Porównuj również korzyść dodatkową, a nie wszystkie odsetki. Jeśli zwykła lokata dla tej samej kwoty i okresu dałaby 400 zł netto, a część depozytowa pakietu 486 zł netto, dodatkowa zachęta wynosi 86 zł. To tę różnicę zestaw z kosztami i ryzykiem inwestycji wymaganej do uzyskania podwyższonej stawki.
Co chroni BFG, a za co odpowiada inwestor?
Bankowy Fundusz Gwarancyjny wyjaśnia, że przy pakiecie lokaty i jednostek funduszu gwarancja obejmuje wyłącznie część depozytową. Podstawowy limit to równowartość 100 000 euro na jednego deponenta w jednym banku, łącznie z pozostałymi chronionymi środkami i należnymi odsetkami. Jednostki funduszu nie stają się depozytem dlatego, że kupujesz je u doradcy bankowego.
BFG nie wyrówna straty spowodowanej przeceną obligacji, akcji lub innych aktywów funduszu. Nie dopłaci też do wyniku tylko dlatego, że sprzedawca pokazał korzystne dane historyczne. Szczegóły sumowania depozytów omawia poradnik czy pieniądze w banku są bezpieczne.
Fundusz obligacji również może tracić. Ceny obligacji reagują między innymi na zmiany rynkowych stóp procentowych, a emitent może mieć problemy ze spłatą. Nazwy „konserwatywny”, „dłużny” lub „stabilny” nie są gwarancją zachowania wpłaty. Sprawdź rzeczywistą politykę inwestycyjną i ryzyka opisane w KID.
Aktualne oferty pokazują, jak różne mogą być warunki
W sprawdzonym 4 listopada 2026 roku regulaminie mBanku lokata na 12 miesięcy ma 5,2% rocznie przy podziale 50% na lokatę i 50% na fundusz albo 7% przy podziale 20% i 80%. Minimalny pakiet wynosi 10 000 zł. Nabór przewidziano do 17 listopada 2026 roku lub wyczerpania puli.
Warunki obejmują także regularne zakupy jednostek za minimum 100 zł przez minimum 10 miesięcy oraz zakaz składania dyspozycji odkupu lub konwersji początkowej inwestycji przez 300 dni. Dodatkowe zakupy mają własny warunek utrzymania. Niespełnienie zasad może obniżyć oprocentowanie lokaty do 0,01% za cały okres. Nie jest to więc samo jednorazowe rozdzielenie wpłaty.
Z kolei Millennium przedstawia dla klientów Prestige i Bankowości Prywatnej trzymiesięczną Lokatę z Subfunduszem z oprocentowaniem 5,50% rocznie, w edycji od 19 października 2026 do 29 stycznia 2027 roku. Promocja zwalnia z opłat za zakup i sprzedaż jednostek, lecz nie oznacza braku wszystkich kosztów funduszu. Te przykłady pokazują różnice konstrukcji, nie stanowią rankingu ofert.
Jak policzyć wynik całego pakietu? Przykład 20 000 zł
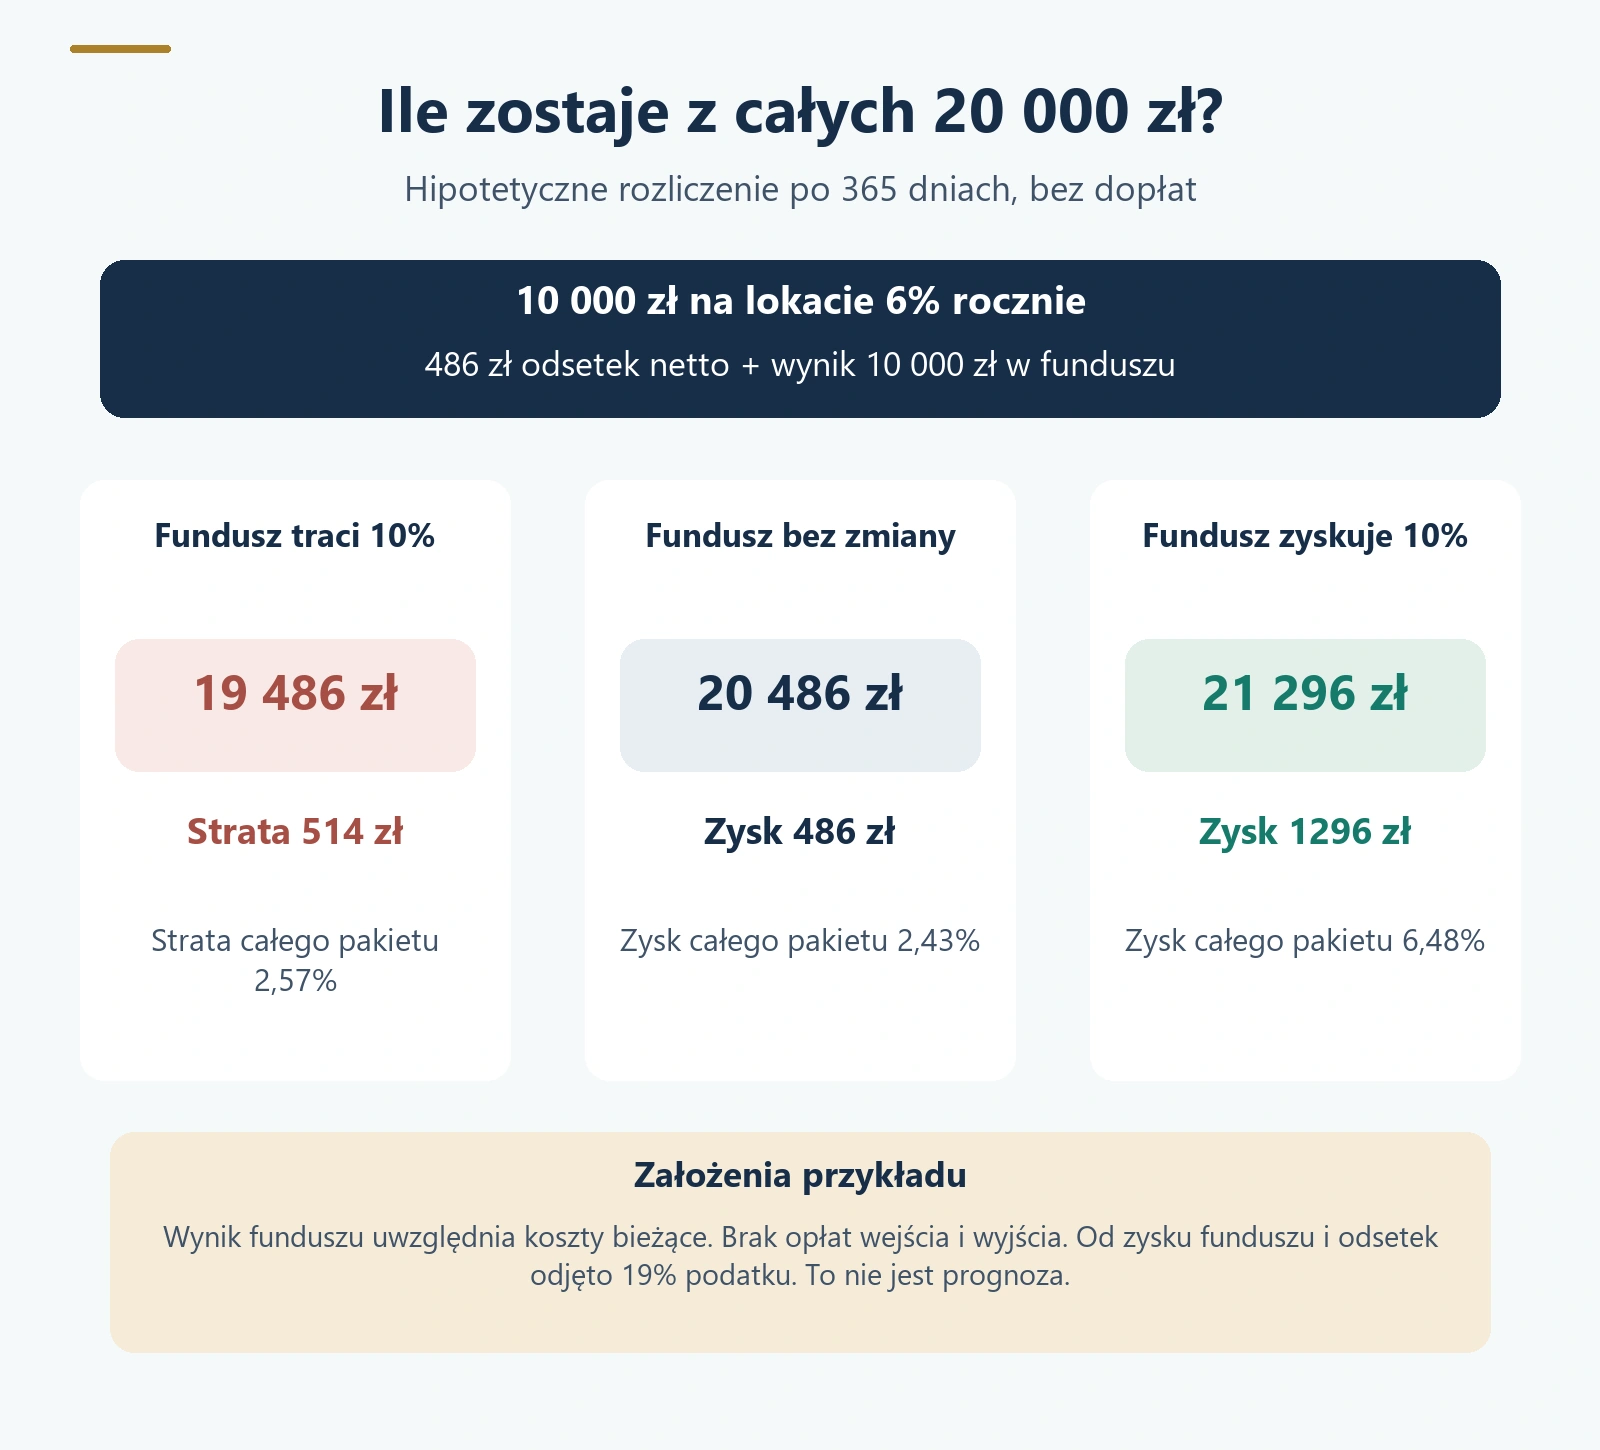
Przyjmijmy hipotetyczny pakiet, niezwiązany z powyższymi promocjami: 10 000 zł na lokacie z 6% rocznie oraz 10 000 zł w funduszu. Obie części rozliczamy po pełnym roku obejmującym 365 dni, bez dodatkowych wpłat. Depozyt daje 600 zł brutto i 486 zł po podatku 19%.
Zmiana wartości funduszu w tabeli uwzględnia już koszty bieżące zawarte w wycenie jednostek. Zakładamy brak dodatkowej opłaty wejścia i wyjścia oraz sprzedaż jednostek na koniec okresu. Od dodatniego dochodu funduszu odejmujemy 19% podatku, bez kompensowania z innymi transakcjami. To założenia rachunkowe, nie oczekiwane wyniki.
| Wynik funduszu w przykładzie | Wynik funduszu po podatku | Odsetki lokaty netto | Cała kwota po rozliczeniu | Wynik od 20 000 zł |
|---|---|---|---|---|
| Spadek o 10% | Strata 1000 zł | 486 zł | 19 486 zł | Strata 514 zł, czyli 2,57% |
| Bez zmiany wartości | 0 zł | 486 zł | 20 486 zł | Zysk 486 zł, czyli 2,43% |
| Wzrost o 10% | Zysk 810 zł | 486 zł | 21 296 zł | Zysk 1296 zł, czyli 6,48% |
W pierwszym scenariuszu lokata zarabia zgodnie z założeniem, ale cały pakiet przynosi stratę. W drugim zysk od wszystkich pieniędzy wynosi 2,43%, mimo 6% na części depozytowej. W trzecim inwestycja poprawia wynik, ale jej wzrost nie był zapewniony w dniu zakupu.
Jaki spadek funduszu pochłonie odsetki?
W tym przykładzie granicą jest 486 zł straty na inwestycji 10 000 zł, czyli spadek o 4,86%. Odsetki netto z lokaty równoważą wtedy stratę funduszu, a łączny wynik wynosi zero. To nominalny próg, bez uwzględnienia inflacji. Dodatkowe opłaty obniżą go jeszcze bardziej.
Gdy pakiet wymaga regularnych dopłat, dolicz je do wszystkich wpłaconych środków. Wzrost salda z 20 000 zł do 21 000 zł nie jest zyskiem 1000 zł, jeśli w międzyczasie wpłaciłeś dodatkowy tysiąc. Poszczególne dopłaty pracują też przez różny czas.
Jakie opłaty trzeba sprawdzić?
Hasło „zakup bez prowizji” opisuje jedną pozycję kosztową. Nie usuwa automatycznie wynagrodzenia za zarządzanie, kosztów transakcji w portfelu ani ewentualnej opłaty za wynik. Sprawdź dokument dla właściwej kategorii jednostek, ponieważ ta sama nazwa funduszu może występować w różnych wariantach kosztowych.
- Opłata wejścia lub dystrybucyjna może zmniejszyć kwotę, za którą rzeczywiście kupisz jednostki.
- Koszty bieżące obciążają aktywa funduszu i są uwzględniane w wartości jednostki.
- Opłata za wynik zależy od zasad konkretnego funduszu, nie tylko od tego, czy Ty jesteś na plusie.
- Opłata wyjścia i koszty dodatkowego rachunku mogą obniżyć końcową kwotę do dyspozycji.
Nie odejmuj kosztów zarządzania drugi raz od historycznej zmiany wyceny jednostki, jeśli już zostały w niej uwzględnione. Jednocześnie nie zakładaj, że wykres funduszu obejmuje Twoją opłatę wejścia i podatek. Poproś o informację o pełnych kosztach dla Twojej kwoty, konkretnego kanału zakupu oraz planowanego okresu.
Przykładowa opłata wejścia 1% od 10 000 zł oznacza 100 zł mniej na starcie. Przy niezmiennej wycenie jednostek i pozostałych założeniach naszego przykładu łączny zysk spadłby z 486 zł do 386 zł. Nie utożsamiaj maksymalnej opłaty wskazanej w KID z opłatą faktycznie pobieraną w danej promocji.
Jak przeczytać KID bez mylenia prognozy z obietnicą?
Zacznij od nazwy i kategorii jednostki, daty dokumentu oraz zalecanego okresu utrzymywania. Następnie sprawdź skalę ryzyka, koszty w złotych i warunki wyjścia. Niska pozycja na siedmiostopniowej skali nie oznacza gwarancji kapitału. Wskaźnik jest liczony dla określonego horyzontu i nie opisuje samodzielnie wszystkich zagrożeń.
Scenariusz umiarkowany nie jest obiecaną stopą zwrotu. Porównaj także scenariusz niekorzystny i warunki skrajne, lecz nie traktuj ich jako granicy możliwej straty. Jeżeli KID pokazuje koszty dla 50 000 zł, a inwestujesz 10 000 zł, poproś o kalkulację własnej kwoty zamiast odczytywać cudzy przykład jako swoją przyszłą opłatę.
Koniec lokaty nie musi oznaczać końca inwestycji
Lokata może trwać trzy miesiące, a zalecany okres utrzymywania wybranego funduszu kilka lat. Jednostki nie muszą zostać automatycznie sprzedane w dniu zakończenia depozytu. Po tej dacie nadal podlegają wycenie, więc mogą rosnąć albo tracić.
Przy wcześniejszej wypłacie sprawdź osobno trzy konsekwencje: wynik odkupu jednostek, wpływ na promocyjne odsetki oraz ewentualne zerwanie depozytu. Samo prawo złożenia zlecenia sprzedaży nie oznacza zachowania korzyści pakietu. Ogólne zasady opisujemy przy zerwaniu lokaty przed terminem, ale regulamin pakietu może dodawać kolejne warunki.
Sprawdź również dzień wyceny i termin wypłaty z funduszu. Kwota widoczna w aplikacji nie musi być ceną, po której wykona się później zlecenie. W nadzwyczajnych sytuacjach dokumenty funduszu mogą przewidywać zawieszenie odkupu.
Podatek od lokaty i funduszu rozlicza się inaczej
W typowym przypadku polskiego rezydenta bank pobiera 19% podatku od odsetek krajowej lokaty. Od 2024 roku dochód z odkupu lub umorzenia jednostek funduszy kapitałowych rozlicza się co do zasady samodzielnie w PIT-38. Ministerstwo Finansów opisuje zasady rozliczenia jednostek funduszu, w tym stawkę 19% oraz obowiązek wykazania straty.
Spadek funduszu nie powoduje automatycznego zwrotu podatku pobranego od odsetek lokaty. Nie odejmuj straty funduszu od tych odsetek, obliczając podatek pakietu. Możliwość rozliczenia straty z odpowiednimi dochodami kapitałowymi jest osobną kwestią. W tabeli nie zakładamy żadnej przyszłej korzyści z takiego odliczenia.
Kiedy lokata z funduszem może mieć sens?
Pakiet warto analizować, jeśli niezależnie od promocji planujesz kupić dany fundusz, rozumiesz jego ryzyko i akceptujesz okres inwestowania. Wtedy podwyższone odsetki mogą być dodatkową korzyścią. Nie powinny zastępować oceny samego funduszu, kosztów oraz tego, czy pasuje do celu pieniędzy.
Jeśli całą kwotę potrzebujesz na pewny wydatek w konkretnym terminie, porównaj rozwiązania bez ryzyka rynkowego części inwestycyjnej. Aktualne standardowe depozyty znajdziesz w rankingu lokat bankowych. Dla początkujących pomocny jest również poradnik w co inwestować małe kwoty, który zaczyna od celu i rezerwy finansowej.
Przed podpisaniem umowy zapisz w jednym miejscu: łączną wpłatę, obie proporcje, odsetki netto lokaty, wszystkie koszty funduszu, minimalne dopłaty i datę wyjścia bez utraty promocji. Policz także wariant spadku inwestycji. Dopiero taki zestaw pozwala porównać pakiet ze zwykłą lokatą oraz samodzielnym zakupem funduszu.
Najczęstsze pytania o lokatę z funduszem
Czy można stracić, mimo że lokata wypłaci odsetki?
Tak. Strata inwestycji i opłaty mogą przewyższyć odsetki netto. Gwarantowane warunki części depozytowej nie wyznaczają minimalnego wyniku całej wpłaty.
Czy ankieta MiFID gwarantuje bezpieczny wybór?
Nie. Pomaga ocenić odpowiedniość usługi lub produktu na podstawie przekazanych informacji, ale nie usuwa ryzyka i nie gwarantuje zysku. Odpowiadaj zgodnie z rzeczywistą wiedzą, doświadczeniem i sytuacją.
Czy można kupić sam fundusz bez lokaty?
Często tak, zależnie od oferty dystrybutora. Warto porównać koszty osobnego zakupu. Promocyjna lokata może jednak wymagać nowego nabycia jednostek i określonych proporcji, więc wcześniej posiadany fundusz nie musi wystarczyć.