Terminal w telefonie pozwala przyjąć płatność zbliżeniową kartą, telefonem lub zegarkiem klienta bez osobnego czytnika. Potrzebujesz zgodnego smartfona, aplikacji operatora, aktywnej umowy na przyjmowanie płatności i połączenia z internetem. Takie rozwiązanie nazywa się SoftPOS. W Polsce działa zarówno na wybranych urządzeniach z Androidem, jak i na iPhone’ach.
Najważniejsze pytanie nie brzmi jednak, czy telefon może zastąpić terminal. Warto sprawdzić, czy zrobi to wygodnie w Twojej firmie: podczas wizyty u klienta, na targach albo przy kilkudziesięciu zakupach dziennie. Znaczenie mają prowizje, obsługa PIN, termin wypłaty pieniędzy i sposób działania, gdy zabraknie zasięgu.
Co to jest SoftPOS i jak działa terminal w telefonie?
SoftPOS to oprogramowanie, które zmienia kompatybilny telefon sprzedawcy w urządzenie do akceptacji płatności. Wpisujesz kwotę, klient zbliża kartę lub swoje urządzenie, a aplikacja pokazuje wynik transakcji. NFC odpowiada za komunikację na niewielką odległość. Operator obsługuje płatność i rozliczenie zgodnie z zawartą umową.
W materiałach Visa spotkasz nazwę Tap to Phone, a w Mastercard także Tap on Phone. Na iPhonie wykorzystywana jest funkcja Tap to Pay. Nazwy odnoszą się do technologii przyjmowania płatności, ale nie oznaczają jednego cennika ani identycznej aplikacji. Ostateczne warunki ustalasz z bankiem lub operatorem.
Nie myl tego z dodaniem swojej karty do portfela w telefonie. Portfel klienta służy do płacenia. SoftPOS po stronie sprzedawcy służy do odbierania płatności. Klient może mieć inny system telefonu niż Ty, jeśli używa obsługiwanej karty lub portfela.
Android czy iPhone? Wymagania zależą od aplikacji
Nie wystarczy sprawdzić, czy telefon ma NFC. Operator może wymagać określonej wersji systemu, aktualizacji bezpieczeństwa oraz pomyślnej kontroli urządzenia. Zanim kupisz smartfon do firmy, uruchom sprawdzanie zgodności albo potwierdź model u dostawcy.
| Urządzenie lub rozwiązanie | Co jest potrzebne | Na co uważać |
|---|---|---|
| Android z NFC | Zgodna aplikacja oraz system spełniający jej wymagania. eService TOM wskazuje Android 8.1 lub nowszy, a SumUp Android 11 lub nowszy. | Te minima dotyczą konkretnych usług. Nie oznaczają, że każda aplikacja zadziała na każdym takim telefonie. |
| ING eTerminal na Androidzie | Bank rekomenduje Android 13.0 lub nowszy i sprawdza zgodność przy uruchomieniu. | Rekomendowana wersja nie jest tym samym co ogólne minimum dla wszystkich terminali w telefonie. |
| iPhone | Tap to Pay obsługuje iPhone XS lub nowszy oraz aplikację dostępnego operatora. Potrzebna jest wspierana przez niego wersja iOS. | Nie każda aplikacja dostępna na Androidzie ma odpowiednik dla iPhone’a. Wymagania iOS mogą różnić się między usługami. |
| Telefon z osobnym czytnikiem | Dodatkowe urządzenie połączone z aplikacją, zależnie od modelu. | To inne rozwiązanie niż sam SoftPOS. Może obsługiwać włożenie karty, ale wymaga ładowania i noszenia czytnika. |
Apple udostępniło Tap to Pay na iPhonie w Polsce 18 marca 2025 roku. Informacja, że terminal w telefonie działa wyłącznie na Androidzie, jest więc nieaktualna. Nadal trzeba jednak wybrać usługę obsługującą dany telefon i polskich sprzedawców.
Przykładem wdrożenia w bankowości jest smartTerminal w aplikacji mBanku. To konkretna oferta z własnymi warunkami, a nie zestaw funkcji wspólny dla wszystkich rozwiązań SoftPOS.
Jak uruchomić terminal w telefonie?
- Sprawdź zgodność urządzenia. Zweryfikuj model, NFC, system i dostępność usługi dla Twojej formy działalności.
- Porównaj umowę i cennik. Zwróć uwagę na prowizję, abonament, okres zobowiązania, opłaty dodatkowe i koszty po promocji.
- Przejdź weryfikację sprzedawcy. Dostawca sprawdza dane działalności i osoby uprawnionej. Samo pobranie aplikacji nie oznacza zgody na przyjmowanie płatności.
- Wskaż rachunek do rozliczeń. Ustal, czy operator akceptuje posiadane konto, czy wymaga rachunku w konkretnym banku.
- Zainstaluj i aktywuj aplikację. Korzystaj z oficjalnego sklepu i instrukcji dostawcy. Sprawdź uprawnienia, dostęp do internetu oraz miejsce odczytu NFC.
- Przygotuj obsługę sprzedaży. Przed pracą z klientami zapoznaj się z historią transakcji, wysyłaniem potwierdzeń, zwrotami oraz kontaktem do pomocy technicznej.
Oferta bankowa może łączyć terminal z obowiązkiem posiadania rachunku. Przykładowo ING wymaga konta firmowego dla JDG lub spółki. Wtedy poza aplikacją warto sprawdzić również warunki konta firmowego ING. Niezależny operator może mieć inny model współpracy.
Nie zakładaj też, że do wypłat zawsze wystarczy dowolne prywatne konto. Znaczenie mają umowa operatora, regulamin rachunku i forma działalności. Szerzej wyjaśniamy to w poradniku czy przedsiębiorca prowadzący JDG musi mieć konto firmowe.
Jak klient płaci i kiedy wpisuje PIN?
Najpierw pokazujesz klientowi kwotę i walutę. Następnie przykłada on kartę, telefon lub zegarek w miejscu wskazanym przez aplikację. Ułożenie urządzeń ma znaczenie: antena NFC może znajdować się w innej części obudowy niż w poprzednim telefonie. Po zbliżeniu trzeba poczekać na wynik, a nie odsuwać kartę natychmiast po pierwszym dźwięku.
Obsługiwane rozwiązania pozwalają wpisać PIN karty na ekranie telefonu sprzedawcy, jeśli jest wymagany. Nie oznacza to limitu zakupów wynoszącego 100 zł. Większe płatności mogą być możliwe, ale nadal obowiązują limity karty, decyzja banku i zasady operatora. Przy portfelu mobilnym sposób weryfikacji klienta może być inny niż przy plastikowej karcie.
Klient sam wpisuje PIN. Nie powinien podawać go sprzedawcy na głos, przesyłać wiadomością ani wpisywać w notatniku. Ostateczny komunikat o powodzeniu musi pojawić się w aplikacji do przyjmowania płatności.
Typową podstawą są płatności zbliżeniowe Visa i Mastercard oraz obsługiwane portfele. BLIK, inne organizacje kartowe, napiwki i dodatkowe funkcje zależą od usługi. ING eTerminal udostępnia także płatność kodem BLIK, lecz nie należy przenosić tej funkcji automatycznie na każdą aplikację i system telefonu.
Sam telefon nie ma szczeliny do włożenia karty. Jeśli transakcja wymaga takiego sposobu użycia, potrzebujesz innej metody zapłaty albo fizycznego czytnika. Wymuszenie ponownego zbliżania nie zastąpi obsługi chipa.
Ile kosztuje terminal w telefonie? Policz cały miesiąc
Brak zakupu urządzenia nie oznacza braku kosztów. Podstawowe elementy cennika to abonament, procent od obrotu i ewentualna stała kwota od transakcji. Osobno sprawdź opłaty za dodatkowe stanowiska, konto, wypłaty środków, rozwiązanie umowy i obsługę sporów. Warunki mogą różnić się także według rodzaju karty.
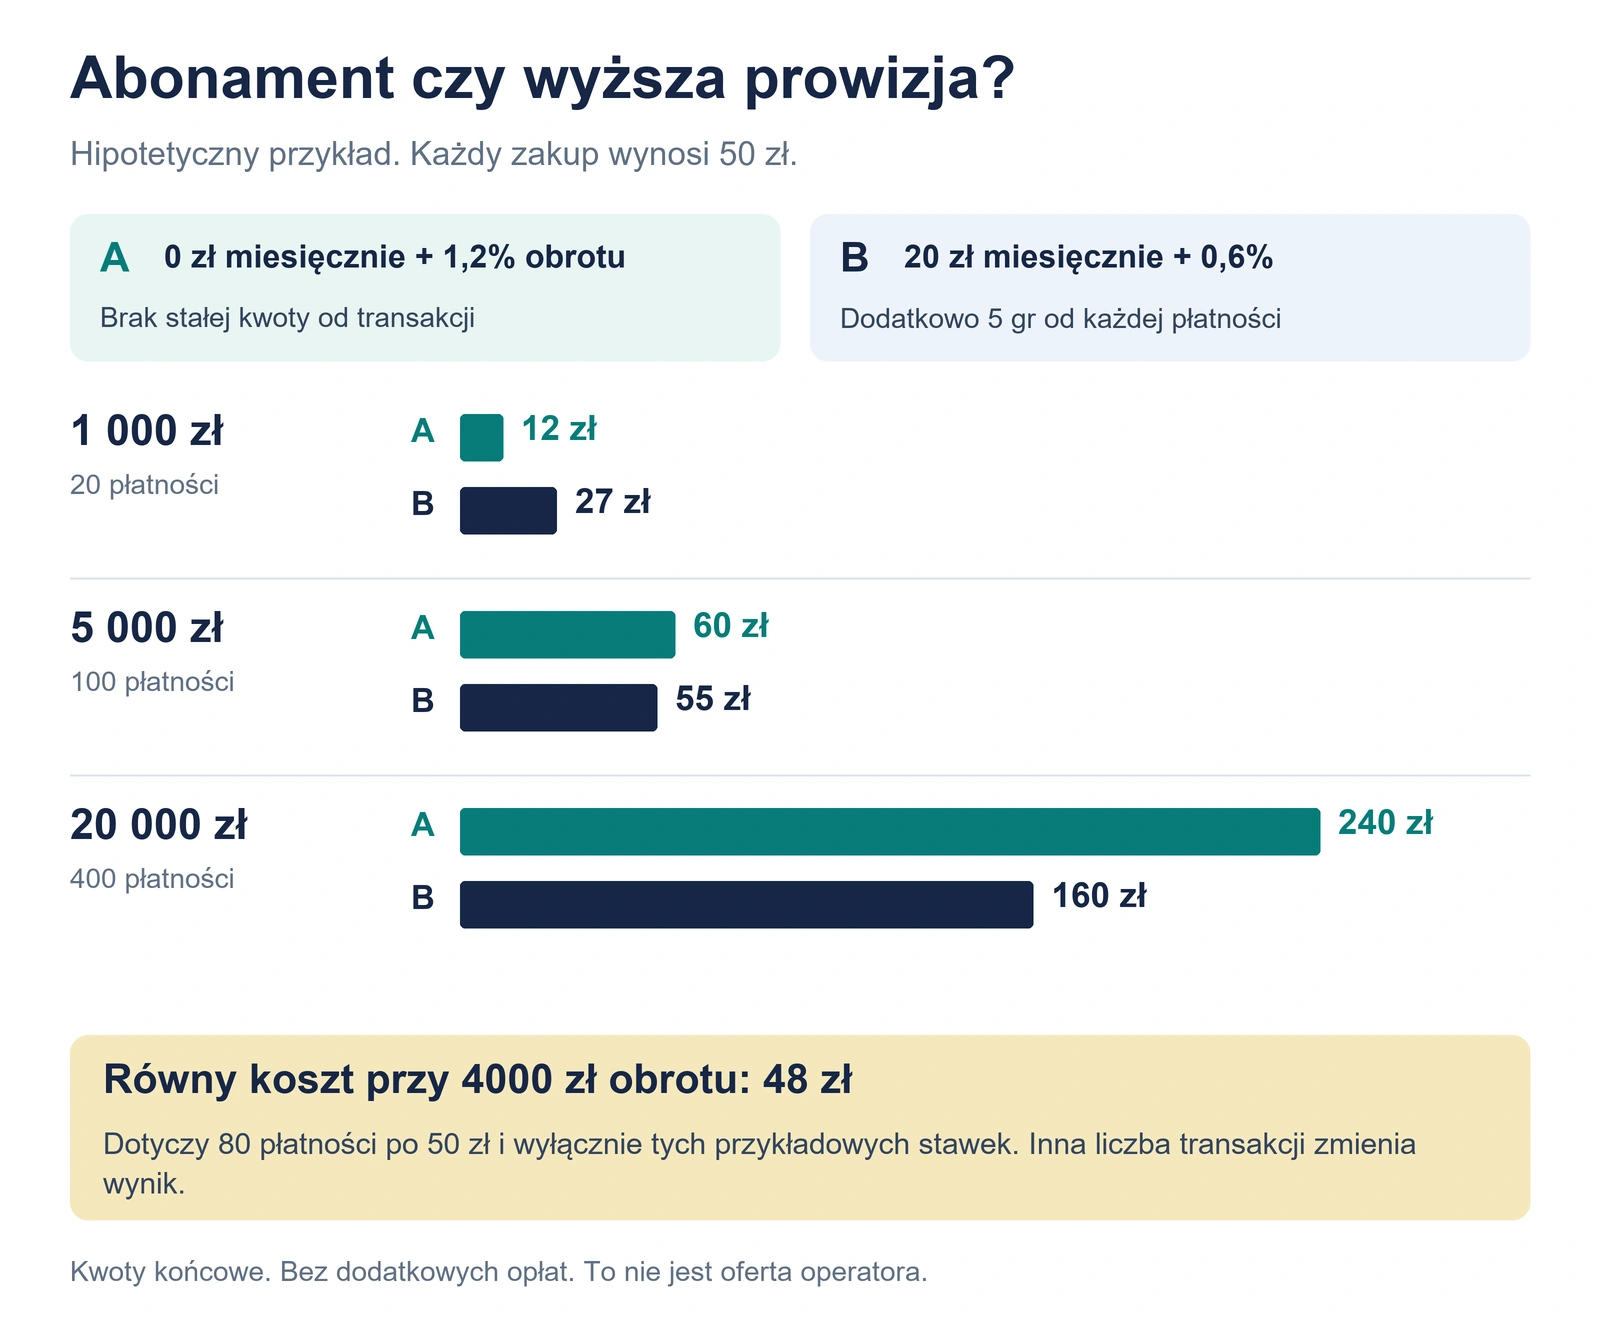
Poniższe stawki są wyłącznie hipotetyczne, a nie ofertą konkretnego operatora. Wariant A kosztuje 0 zł miesięcznie i 1,2% obrotu. Wariant B kosztuje 20 zł miesięcznie, 0,6% obrotu i 5 gr od każdej płatności. Przyjmujemy, że wszystkie kwoty opłat są końcowe, nie ma dodatkowych obciążeń, a każdy zakup wynosi 50 zł.
| Sprzedaż w miesiącu | Wariant A | Wariant B | Niższy koszt w przykładzie |
|---|---|---|---|
| 20 płatności, obrót 1000 zł | 1000 zł × 1,2% = 12 zł | 20 zł + 6 zł + 1 zł = 27 zł | A, o 15 zł |
| 100 płatności, obrót 5000 zł | 5000 zł × 1,2% = 60 zł | 20 zł + 30 zł + 5 zł = 55 zł | B, o 5 zł |
| 400 płatności, obrót 20 000 zł | 20 000 zł × 1,2% = 240 zł | 20 zł + 120 zł + 20 zł = 160 zł | B, o 80 zł |
Przy tych założeniach oba warianty kosztują tyle samo przy obrocie 4000 zł i 80 płatnościach. To 48 zł miesięcznie. Zmiana średniej wartości zakupu zmieni wynik, bo w wariancie B liczy się także liczba transakcji. Dlatego 10 płatności po 1000 zł i 1000 płatności po 10 zł nie musi kosztować tyle samo, mimo identycznego obrotu.
Do własnego porównania wpisz rzeczywisty obrót bezgotówkowy i liczbę zakupów z typowego miesiąca. Uwzględnij również słabszy sezon. Gdy oferta wymaga nowego rachunku, zestaw jej łączny koszt z propozycjami w rankingu kont firmowych. Sama premia za otwarcie konta nie przesądza o opłacalności terminala.
Terminal za 0 zł w Polsce Bezgotówkowej. Co oznacza limit?
SoftPOS może być objęty Programem Polska Bezgotówkowa. Standardowe wsparcie obejmuje określone opłaty przez 12 miesięcy, a dofinansowanie kosztów transakcyjnych ma również limit obrotu 100 000 zł. Po przekroczeniu limitu obowiązują stawki z umowy. Szczegóły oferty operatora mogą przewidywać dodatkowe korzyści.
Przykładowo przy równym obrocie kartowym 20 000 zł miesięcznie 100 000 zł zostanie wykorzystane po pięciu miesiącach. Nie oznacza to automatycznie końca wszystkich ulg abonamentowych. Osobno sprawdź okres finansowania opłat stałych i limit prowizji.
Udział wymaga spełnienia warunków. Istotne są wcześniejsza akceptacja kart w ostatnich 12 miesiącach oraz wcześniejszy udział w programie. Zasady przewidują wyjątki dotyczące sprzedaży internetowej, dlatego nie oceniaj uprawnienia wyłącznie na podstawie hasła „pierwszy terminal”. Przed podpisaniem umowy operator powinien potwierdzić kwalifikację oraz koszt po zakończeniu wsparcia. Umowa w standardowym programie jest zawierana na co najmniej 12 miesięcy.
Kiedy pieniądze trafią na konto i jak wysłać potwierdzenie?
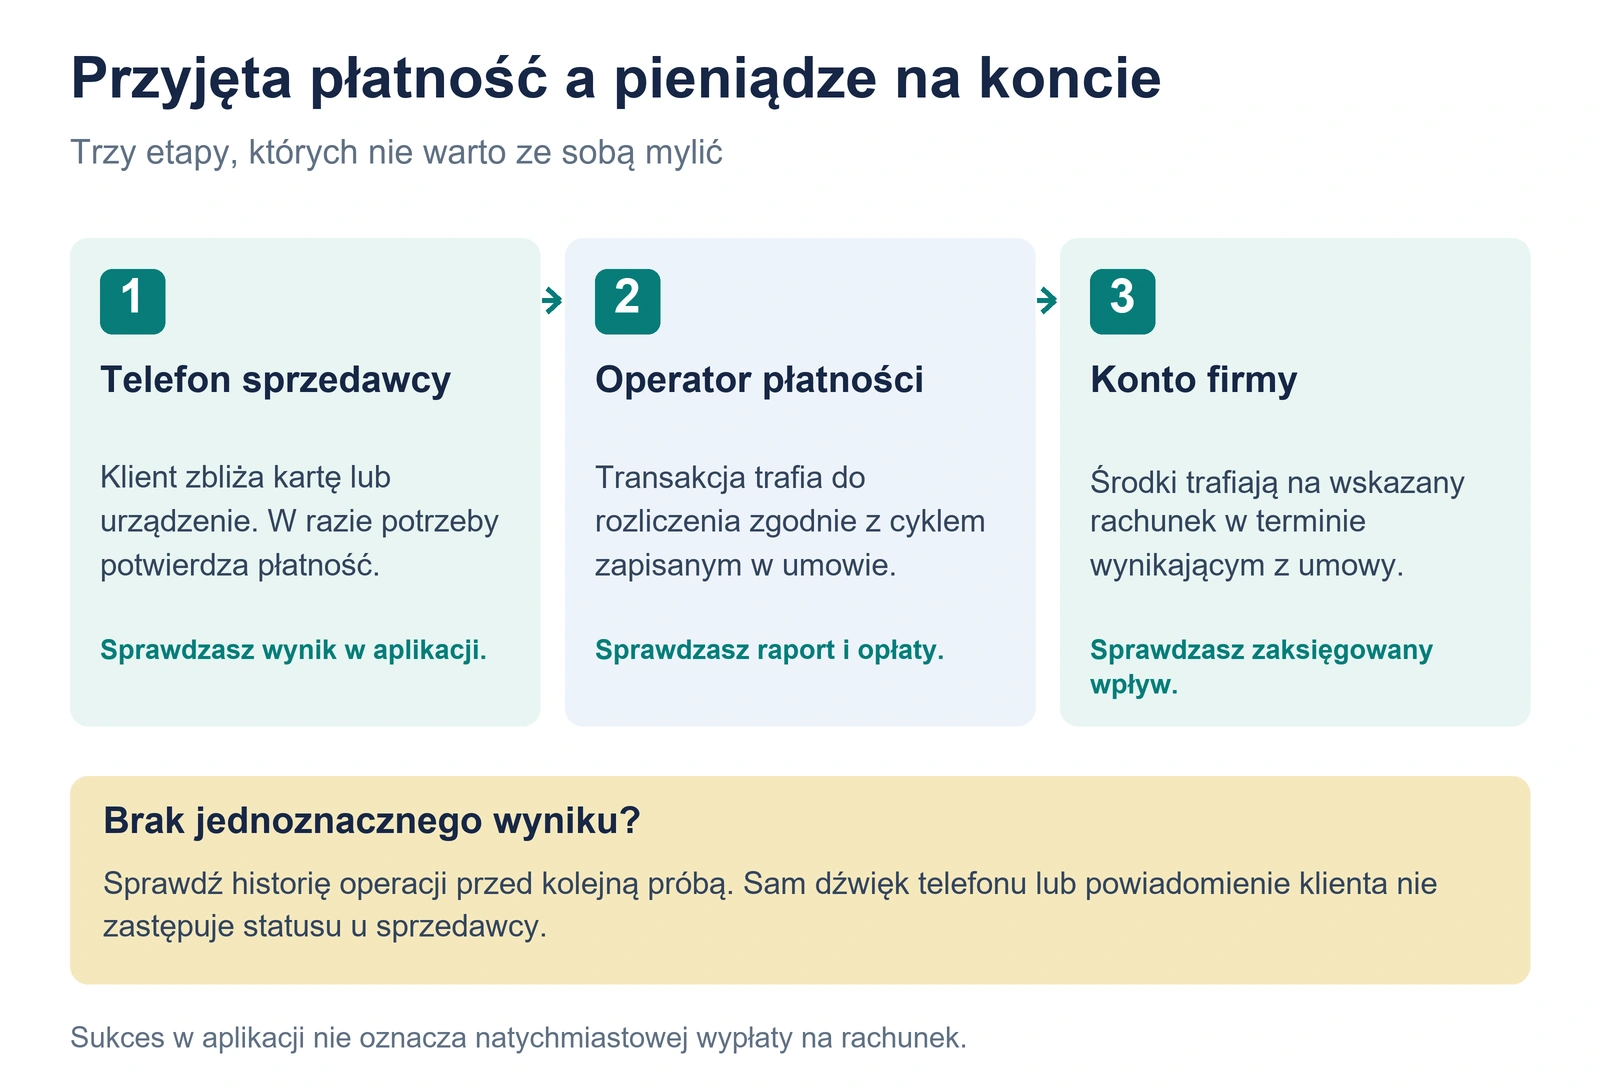
Przyjęcie płatności i wypłata środków na konto firmy to dwa osobne etapy. Komunikat o powodzeniu nie oznacza, że w tej samej chwili możesz zlecić z rachunku przelew na tę kwotę. Termin rozliczenia zależy od operatora i umowy. Sprawdź cykl wypłat, wpływ weekendów oraz to, czy prowizja jest potrącana z wypłaty, czy pobierana osobno.
Przykładowo eService TOM automatycznie wysyła transakcje do rozliczenia o 01:00. To godzina przekazania rozliczenia, a nie obietnica zaksięgowania pieniędzy w Twoim banku o tej porze.
Potwierdzenie można udostępniać cyfrowo. Zależnie od aplikacji klient otrzyma je pocztą elektroniczną, SMS albo przez kod QR. Niektóre rozwiązania pozwalają podłączyć drukarkę. Przed zakupem akcesoriów sprawdź obsługiwane modele i system telefonu.
Potwierdzenie płatności kartą nie zastępuje wymaganego dokumentu sprzedaży. Terminal i kasa fiskalna pełnią różne funkcje. Możliwa integracja aplikacji z wirtualną kasą, tak jak w ofercie ING, jest osobną funkcją i wymaga odpowiedniego wdrożenia.
Zwrot, pomyłka w kwocie i reklamacja płatności
Jeśli zauważysz błędną kwotę przed zapłatą, przerwij operację i wprowadź poprawną. Po zaakceptowaniu płatności sprawdź dostępne unieważnienie lub zwrot. Zakres funkcji zależy od aplikacji: cofnięcie ostatniej operacji nie musi działać tak samo jak zwrot wcześniejszego zakupu.
Przed uruchomieniem terminala ustal, kto w firmie może wykonywać zwroty, czy dostępny jest zwrot częściowy i jak wpływa on na rozliczenie prowizji. Nie obiecuj klientowi natychmiastowego wpływu, jeżeli operator lub bank karty potrzebuje czasu na rozliczenie. Zachowaj identyfikator pierwotnej płatności i potwierdzenie zwrotu.
Zwrot uzgodniony ze sklepem jest czymś innym niż reklamacja płatności kartą w procedurze chargeback. Dokumentacja sprzedaży i wykonania usługi może być potrzebna przy wyjaśnianiu sporu. Sam pozytywny wynik na terminalu nie zamyka każdej późniejszej reklamacji.
Co zrobić, gdy nie ma internetu albo aplikacja nie potwierdza zapłaty?
Nie zakładaj, że SoftPOS przyjmie transakcję bez internetu i rozliczy ją później. Przykładowo dokumentacja SumUp wyłącza Tap to Pay z obsługi płatności offline. Funkcje dostępne dla osobnego czytnika nie muszą działać w samym telefonie.
Gdy po zbliżeniu karty połączenie zostanie przerwane, najpierw sprawdź historię i status operacji. Nie pobieraj automatycznie drugi raz tej samej kwoty. Jeśli nie potrafisz ustalić wyniku, zapisz szczegóły i skontaktuj się z operatorem. Powiadomienie z banku klienta może pomóc w wyjaśnieniu, ale nie zastępuje statusu w systemie sprzedawcy.
Przy pracy w terenie sprawdź zasięg tam, gdzie faktycznie przyjmujesz płatności. Przygotuj ładowarkę lub powerbank i ustaloną alternatywę zapłaty. Rozładowany telefon zatrzyma zarówno terminal, jak i dostęp do aplikacji. Nie odkładaj niezbędnych aktualizacji, lecz zaplanuj je przed rozpoczęciem sprzedaży.
Kiedy telefon wystarczy, a kiedy lepszy będzie osobny terminal?
SoftPOS może pasować do usług z dojazdem, stoiska okazjonalnego albo dodatkowego stanowiska, jeśli wybrana umowa dopuszcza taki sposób pracy. Nie musisz nosić kolejnego urządzenia, a niewielka liczba transakcji ułatwia sprawdzanie rozliczeń.
Przy kolejce klientów, wielu pracownikach i częstym drukowaniu potwierdzeń osobny terminal może być wygodniejszy. Porównaj czas obsługi i dostępność telefonu, nie tylko prowizję. Używanie jednego prywatnego urządzenia równocześnie do rozmów, nawigacji i płatności może utrudniać pracę. Dostęp pracowników organizuj zgodnie z możliwościami operatora, bez przekazywania im danych logowania do całej bankowości.
Najczęstsze pytania o terminal płatniczy w telefonie
Czy mogę przyjmować płatności powyżej 100 zł?
Tak, zgodne rozwiązania obsługują także większe kwoty i weryfikację klienta, w tym PIN na ekranie. Nadal obowiązują ograniczenia karty oraz konkretnej usługi.
Czy klient musi instalować aplikację operatora?
Do zwykłej obsługiwanej płatności zbliżeniowej nie. Korzysta ze swojej karty albo portfela w telefonie lub zegarku. Aplikację terminalową obsługuje sprzedawca.
Czy terminal w telefonie działa bez firmy?
Nie jest dowolnym sposobem przekazywania pieniędzy znajomym. Operator określa, jakie formy działalności i sprzedawców przyjmuje. Dopuszczenie działalności nierejestrowanej w jednej usłudze nie oznacza dostępności u wszystkich dostawców.
Czy mogę przenieść terminal na nowy telefon?
Zwykle potrzebne są zgodne urządzenie oraz ponowna aktywacja według zasad operatora. Przed wymianą sprawdź przenoszenie identyfikatora terminala, historię transakcji i dostęp do zwrotów. Nie zakładaj, że samo przywrócenie kopii telefonu zakończy konfigurację.