Lokata walutowa to depozyt bankowy zakładany w euro, dolarach lub innej obsługiwanej walucie na określony czas. Przed jej otwarciem sprawdź roczne oprocentowanie, termin zakończenia, zasady wcześniejszej wypłaty oraz rachunek, na który bank zwróci pieniądze. Wyższy procent nie wystarczy, jeśli odsetki pochłoną koszty potrzebnego konta albo wymiany waluty.
Najłatwiej ocenić taką lokatę, gdy już masz walutę i wiesz, kiedy jej potrzebujesz. Przykładowo euro przeznaczone na przyszły wydatek w EUR można ulokować do daty poprzedzającej płatność. Jeśli pieniądze mają być dostępne w każdej chwili, terminowy depozyt może być mniej wygodny niż rachunek oszczędnościowy.
Jak działa lokata walutowa?
Przy otwieraniu wybierasz kwotę, walutę i jeden z dostępnych okresów. Bank zapisuje warunki umowy, w tym sposób naliczania odsetek. W standardowej lokacie kapitał pozostaje bez zmian do zakończenia okresu. Dopłacanie kolejnych pieniędzy lub wypłacenie tylko części salda nie musi być możliwe.
Lokata w EUR i konto walutowe w EUR to osobne produkty. Konto może służyć do zasilenia lokaty i odebrania pieniędzy po jej zakończeniu. Samo wpłacenie euro na zwykły rachunek nie otwiera automatycznie oprocentowanego depozytu. Potrzebne jest potwierdzenie założenia konkretnej lokaty.
Nie każda lokata walutowa ma stałe oprocentowanie. Jeżeli umowa przewiduje stopę zmienną, trzeba poznać zasady jej zmiany. Przy stopie stałej stawka dotyczy uzgodnionego okresu, a nie wszystkich kolejnych odnowień. Zapisz też, czy odsetki zostaną wypłacone dopiero na koniec, czy w innych terminach.
Co sprawdzić przed wyborem lokaty w euro lub dolarach?
Porównuj oferty dla tej samej waluty i tego samego terminu. Lokata dolarowa z wyższą stawką nie jest prostym zamiennikiem lokaty w euro, jeżeli za kilka miesięcy musisz zapłacić właśnie w EUR. Zmiana waluty dodaje koszt oraz niepewność przyszłego przeliczenia.
| Element oferty | Co ustalić? | Dlaczego to ważne? |
|---|---|---|
| Waluta i minimalna wpłata | Czy lokata przyjmie posiadaną kwotę EUR lub USD? | Próg i dostępne terminy mogą zależeć od waluty. |
| Oprocentowanie | Czy jest stałe, roczne i właściwe dla Twojej kwoty? | Stawka reklamowana dla PLN nie obejmuje automatycznie walut. |
| Data zakończenia | Kiedy kapitał będzie można wykorzystać? | Pieniądze powinny wrócić przed terminem planowanego wydatku. |
| Wcześniejsza wypłata | Czy tracisz odsetki i czy możesz wycofać tylko część? | Pozorna elastyczność może oznaczać zakończenie całej lokaty. |
| Odnowienie | Czy jest automatyczne i na jakiej stawce? | Po zakończeniu mogą obowiązywać inne warunki. |
| Wymagane rachunki | Czy potrzebujesz konta osobistego i walutowego? | Trzeba uwzględnić ich dodatkowy koszt. |
Sprawdź również walutę wypłaty. Jeśli chcesz zachować euro, wskaż prawidłowy rachunek EUR. Przekazanie pieniędzy na konto rozliczane w złotych może wiązać się z wymianą według zasad banku. Numer konta i waluta powinny wynikać z dyspozycji, a nie z domysłu.
Gdzie są dostępne lokaty walutowe?
Banki różnią się minimalną kwotą i długością umowy. Poniższe przykłady pokazują konstrukcję produktów według oficjalnych stron sprawdzonych 4 listopada 2026 roku. Nie jest to ranking całego rynku ani wskazanie najkorzystniejszej oferty.
| Przykład produktu | Waluty i minimalna kwota | Termin i ważny warunek |
|---|---|---|
| Lokata terminowa ING | EUR lub USD, od 500 jednostek danej waluty | 12 miesięcy. Na stronie banku stawka wynosi 0,01% rocznie. |
| Walutowe lokaty terminowe Credit Agricole | EUR, USD lub GBP, od 100 jednostek danej waluty | Terminy od miesiąca do trzech lat. Bank wymaga konta osobistego i rachunku walutowego. |
W ofercie lokat ING warianty w EUR i USD są pokazane osobno od lokat złotowych. Z kolei warunki lokat walutowych Credit Agricole wskazują kapitalizację na koniec okresu oraz obniżenie oprocentowania do 0% po wcześniejszym wycofaniu środków.
Przy stawce 0,01% kwota 10 000 jednostek waluty daje za pełny rok tylko jedną jednostkę odsetek brutto. Dlatego dostępność lokaty w Twoim banku nie przesądza o jej opłacalności. Oceniaj rzeczywistą kwotę korzyści, zanim otworzysz dodatkowy płatny rachunek.
Jak obliczyć odsetki z lokaty walutowej?
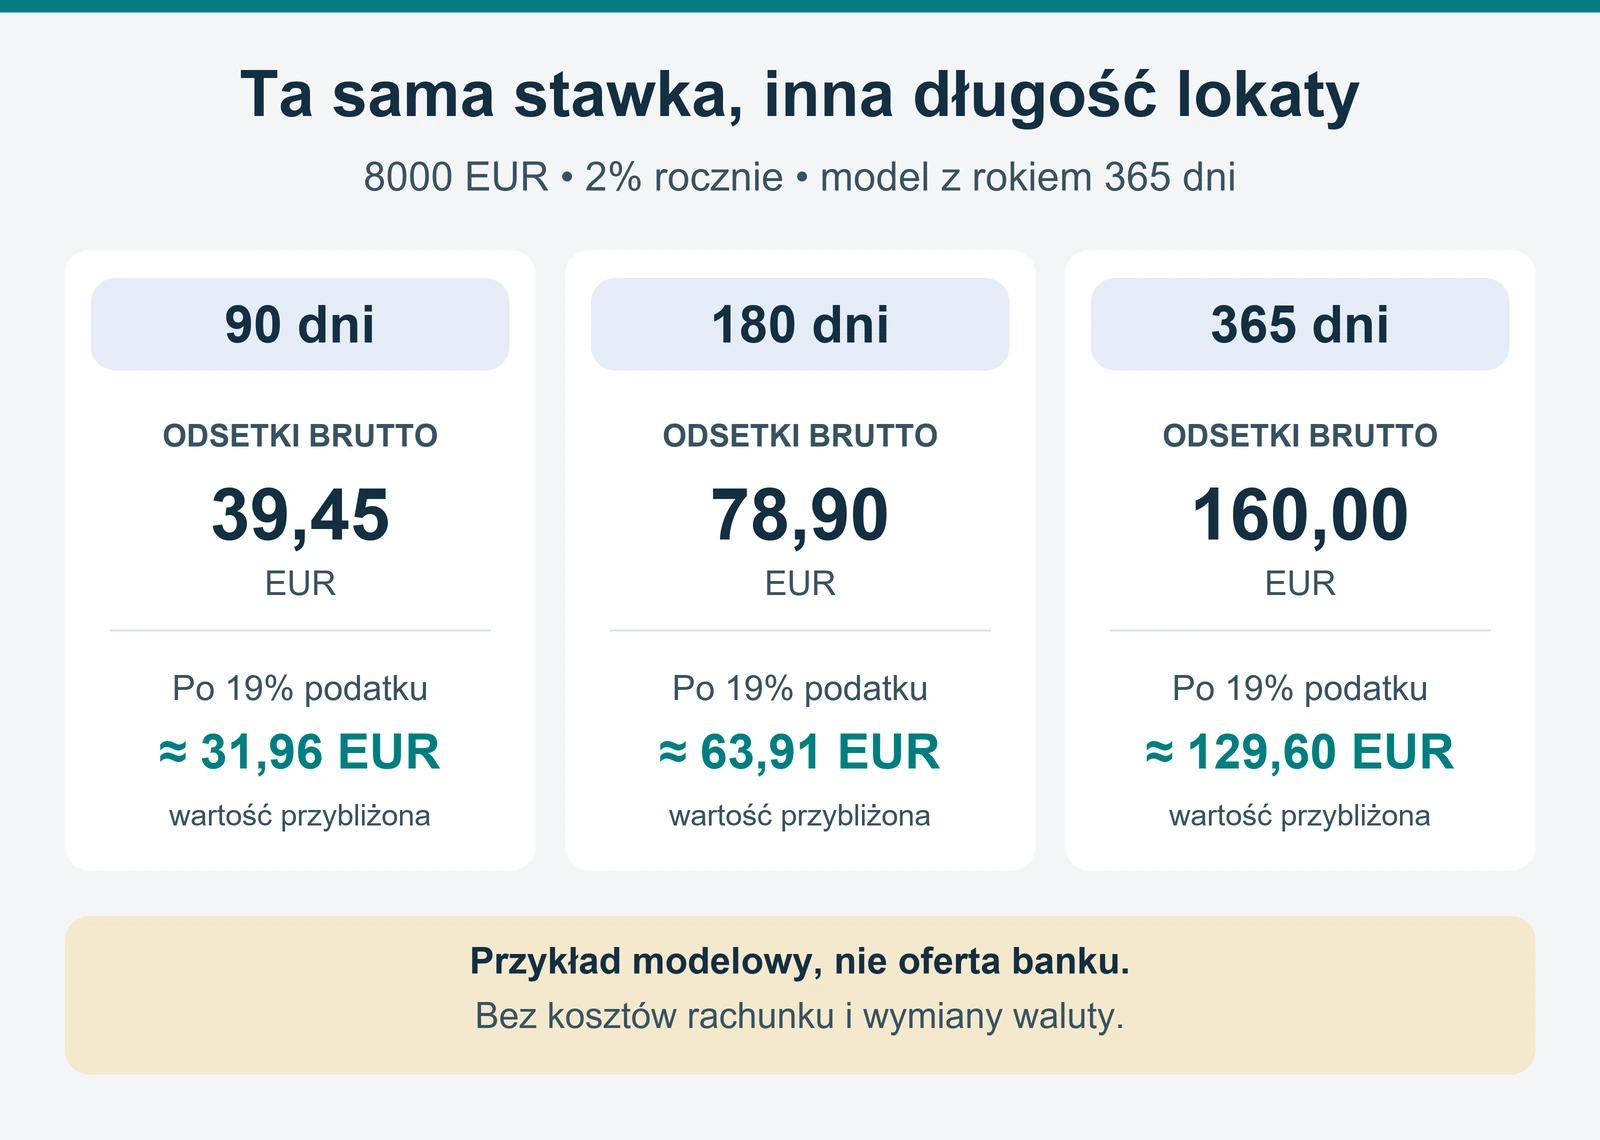
W uproszczonym modelu odsetki brutto to kapitał pomnożony przez roczną stopę procentową i liczbę dni oszczędzania, podzielony przez liczbę dni przyjmowaną dla roku. Umowa banku rozstrzyga szczegółowy sposób liczenia. W przykładzie poniżej używamy 365 dni, bez dopłat i kapitalizacji w trakcie okresu.
Przyjmijmy 8000 EUR oraz hipotetyczne oprocentowanie 2% rocznie. To założenie obliczeniowe, nie aktualna oferta jednego z wymienionych banków. Pokazuje, dlaczego rocznej stawki nie można traktować jako zysku za dowolnie krótki okres.
| Czas lokaty | Odsetki brutto w modelu | Orientacyjny odpowiednik po 19% podatku |
|---|---|---|
| 90 dni | 39,45 EUR | 31,96 EUR |
| 180 dni | 78,90 EUR | 63,91 EUR |
| 365 dni | 160,00 EUR | 129,60 EUR |
Ostatnia kolumna powstaje z niezaokrąglonego wyniku brutto pomniejszonego o 19%. Jest przybliżeniem w walucie lokaty. Faktyczne rozliczenie może różnić się przez sposób pobierania podatku, przeliczenia na złote i zaokrąglenia. Dla prywatnych oszczędności polskiego rezydenta samo prowadzenie depozytu w obcej walucie nie znosi opodatkowania odsetek.
Przy porównaniu dwóch ofert policz różnicę, a nie tylko odsetki z lokaty o wyższej stawce. Jeśli druga lokata da 12 EUR więcej, ale jej uruchomienie wymaga kosztów równych 20 EUR, przeniesienie pieniędzy wyłącznie dla wyższego procentu nie poprawia wyniku w tym przykładzie. Kosztem jest wydatek dodatkowy związany z wyborem, nie automatycznie każda opłata za konto, którego i tak używasz.
Jak dobrać termin do planowanego wydatku?
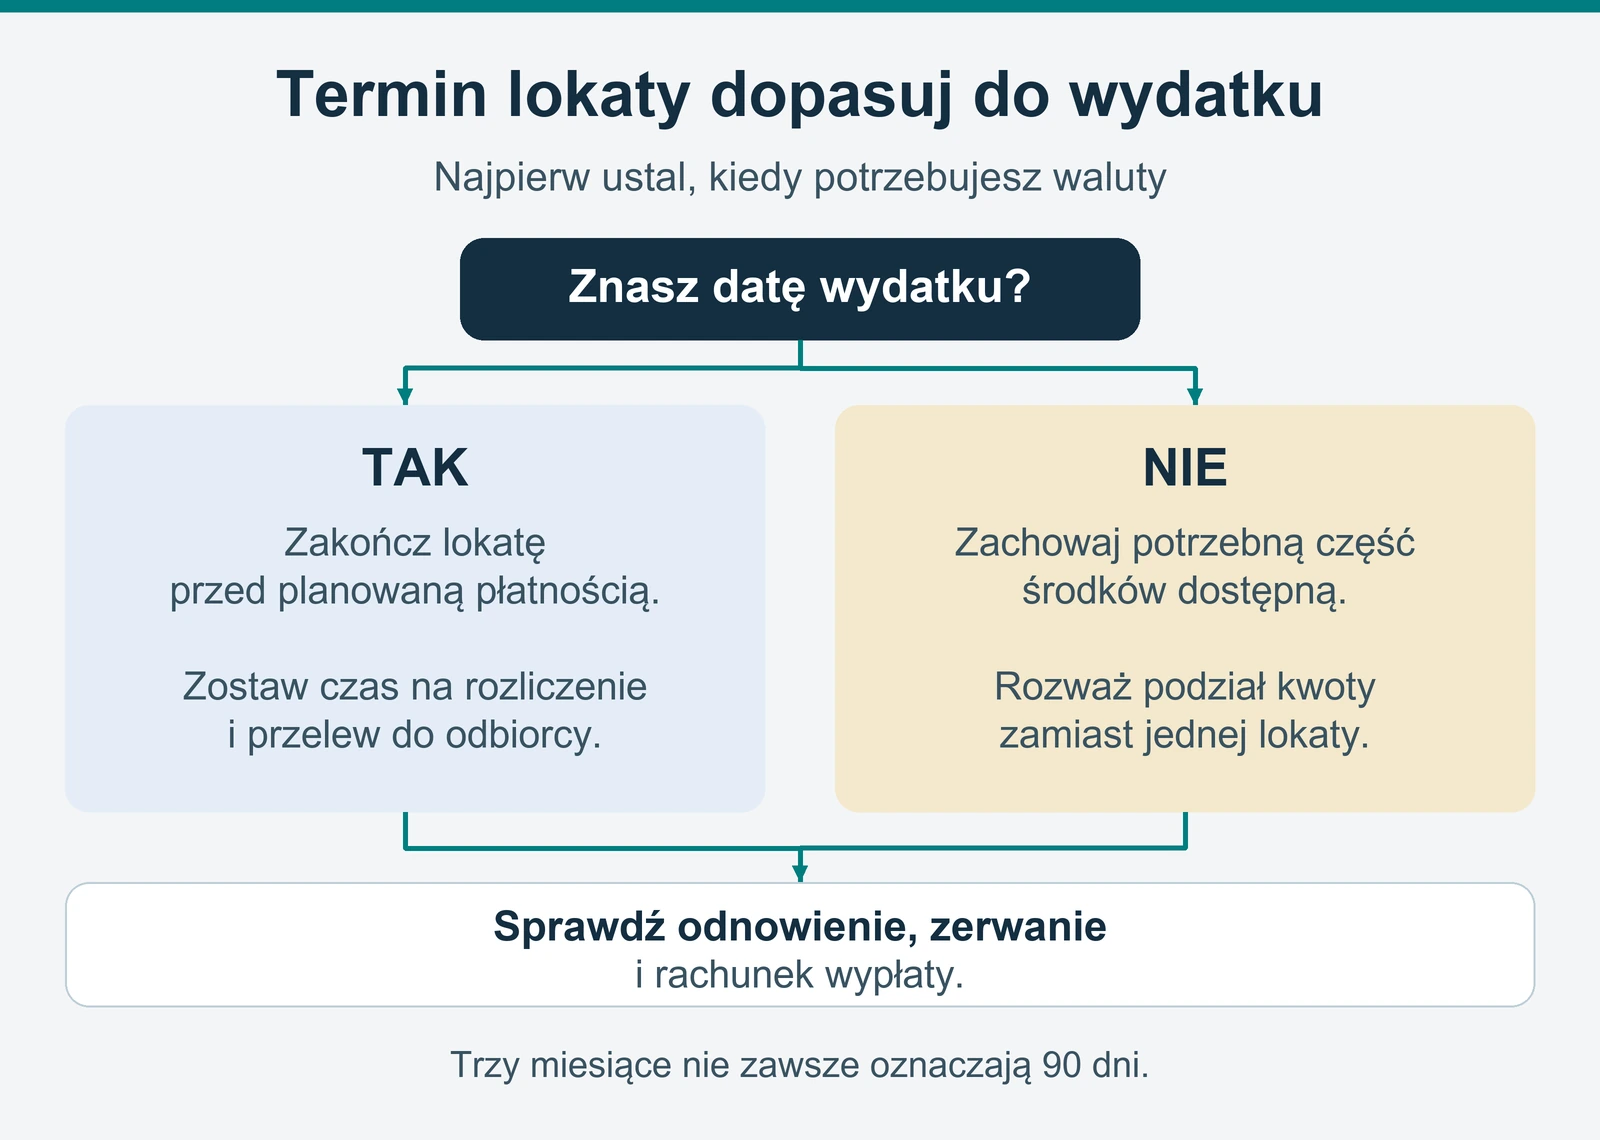
Najpierw zapisz datę, kiedy potrzebujesz waluty, a dopiero potem wybierz okres lokaty. Jeżeli zaliczka za wyjazd jest płatna 10 maja, zakończenie depozytu 10 maja nie zapewnia jeszcze wygodnego marginesu. Musisz uwzględnić czas rozliczenia lokaty oraz ewentualnego przelewu do odbiorcy.
Nie utożsamiaj trzech miesięcy z 90 dniami. Produkt może określać termin w miesiącach kalendarzowych albo w dniach. Przed zatwierdzeniem sprawdź konkretną datę końca wyświetloną przez bank oraz zasady rozliczenia, gdy wypada ona w dzień wolny. To ważniejsze niż sam skrót nazwy lokaty.
Możesz też rozdzielić środki według terminów potrzeb. Z przykładowych 6000 EUR część zostaje dostępna na rachunku, a pozostałe pieniądze trafiają na dwie lokaty. Takie rozwiązanie nie zwiększa samo w sobie oprocentowania, ale może ograniczyć kwotę lokaty, którą trzeba będzie zerwać przy nieplanowanym wydatku. Sprawdź przy tym minimalne wpłaty i dopuszczalną liczbę depozytów.
Co się stanie, jeśli wypłacisz pieniądze przed terminem?
W typowej lokacie terminowej przedwczesne zakończenie może oznaczać utratę naliczonych odsetek. Nie należy jednak przedstawiać tego jako jednej reguły wszystkich banków. Decydują dokumenty konkretnego produktu, a w niektórych ofertach mogą występować inne zasady lub dodatkowe koszty.
Przed zatwierdzeniem dyspozycji sprawdź kapitał do zwrotu, odsetki należne po zerwaniu i rachunek wypłaty. Kwota pokazywana w aplikacji jako bieżące naliczenie nie musi być kwotą, którą zachowasz. Szczegółowe warianty wyjaśniamy w poradniku o zerwaniu lokaty przed terminem.
Jeżeli z 8000 EUR potrzebujesz tylko 500 EUR, nie zakładaj, że pobierzesz tę część, a reszta będzie dalej pracowała na dotychczasowych warunkach. Najpierw sprawdź możliwość częściowej wypłaty. Gdy konieczne jest zerwanie całej lokaty, koszt utraconych odsetek dotyczy całego rozliczanego depozytu, zgodnie z umową.
Odnowienie lokaty nie oznacza zachowania oprocentowania
Lokata odnawialna może po upływie terminu rozpocząć następny okres bez kolejnej decyzji klienta. Nowa stawka może być inna. Sprawdź też, czy bank dopisuje odsetki do odnawianego kapitału, czy przekazuje je na osobny rachunek.
Przy lokacie nieodnawialnej ważna jest dyspozycja zwrotu kapitału i odsetek. Jeżeli po zakończeniu środki trafią na nieoprocentowane konto walutowe, nie będą dalej zarabiały według stawki zakończonego depozytu. Szczegółowe różnice opisuje poradnik lokata odnawialna a nieodnawialna.
Ustaw przypomnienie przed końcem okresu. Pozwoli sprawdzić aktualne warunki bez automatycznego wiązania pieniędzy na kolejne miesiące. Termin i sposób wyłączenia odnowienia ustal w banku; nie każdy produkt pozwala zmienić tę dyspozycję w dowolnej chwili.
Jak otworzyć lokatę walutową bez niepotrzebnego przewalutowania?
- Sprawdź, czy posiadasz wymagany rachunek i odpowiednią walutę. Ustal koszt ewentualnego otwarcia dodatkowego konta.
- Wybierz lokatę dla EUR lub USD, a nie podobnie nazwaną ofertę w złotych.
- Wpisz kwotę i wskaż rachunek zasilający w tej samej walucie. Jeśli bank proponuje wymianę, sprawdź kurs i pełne obciążenie.
- Porównaj datę rozpoczęcia, datę zakończenia, stawkę oraz ustawienie odnowienia.
- Sprawdź rachunek zwrotu środków i zasady wcześniejszej wypłaty.
- Zatwierdź umowę i zachowaj potwierdzenie z parametrami depozytu.
Nie przelewaj oszczędności na rachunek znaleziony w reklamie lub wiadomości podszywającej się pod doradcę. Warunki i numer rachunku potwierdź w oficjalnej bankowości. Przelew na lokatę powinien odpowiadać instrukcji banku dla Twojej umowy.
Jeśli pieniądze są w innym banku, sprawdź koszt i czas ich przesłania. Dla euro odpowiednią trasą często jest przelew SEPA. Dla dolarów lub innej trasy mogą obowiązywać inne opłaty. Nie przeliczaj euro na złote i ponownie na euro tylko dlatego, że na ekranie domyślnie wybrano rachunek PLN.
Czy lokata w obcej walucie jest bezpieczna?
Depozyty w walutach obcych mogą być objęte gwarancjami BFG. Podstawowy limit równowartości 100 000 EUR dotyczy łącznie chronionych środków jednego deponenta w danym banku, wraz z należnymi odsetkami. Nie powstaje osobny limit dla każdej lokaty lub waluty. BFG wyjaśnia również, że wypłata gwarantowana następuje w złotych, a oddziały banków z innych państw UE należą co do zasady do systemu kraju macierzystego.
Ochrona depozytu nie gwarantuje kursu wymiany. Jeśli po zakończeniu lokaty chcesz dostać złote, wartość środków zależy także od aktualnego kursu i kosztu przewalutowania. Wyższe saldo w EUR może mieć niższą wartość w PLN niż początkowo. Jeśli przyszły wydatek jest w EUR, oceniaj także zdolność zapłacenia tej konkretnej kwoty w euro.
Upewnij się, że podpisujesz umowę zwykłego depozytu bankowego. Produkt strukturyzowany albo fundusz walutowy może mieć inne ryzyko i zasady wypłaty. Samo użycie w reklamie słów „oszczędności” i „EUR” nie rozstrzyga rodzaju produktu.
Kiedy wybrać lokatę, a kiedy rachunek oszczędnościowy?
Lokata pasuje do kwoty, której nie planujesz ruszać przez uzgodniony czas. Rachunek oszczędnościowy może lepiej pasować do regularnych dopłat i wydatków o niepewnej dacie, zależnie od jego taryfy. Szczegółowo opisaliśmy konto oszczędnościowe w euro, w tym różnice między rachunkiem, depozytem i produktami inwestycyjnymi.
Gdy waluta nie jest Ci potrzebna, a decyzja dotyczy wyłącznie sposobu ulokowania złotowych oszczędności, porównaj również ranking lokat bankowych. Nie wymieniaj pieniędzy na obcą walutę tylko po to, żeby porównać sam procent, pomijając koszt wejścia i późniejszego wyjścia z waluty.
Najczęstsze pytania o lokaty walutowe
Czy lokatę w euro można założyć bez konta walutowego?
Zależy to od banku i sposobu obsługi produktu. Niektóre banki wymagają rachunku w tej samej walucie oraz konta osobistego. Przed otwarciem ustal, jak zasilisz lokatę i gdzie bank zwróci kapitał, bez niezamierzonej wymiany na złote.
Czy 2% na lokacie trzymiesięcznej oznacza 2% zysku?
Nie, jeżeli stawka jest podana w skali roku. Zysk za krótszy okres jest proporcjonalnie mniejszy i dodatkowo podlega właściwemu rozliczeniu podatku. Sprawdź faktyczną liczbę dni oraz zasady obliczania odsetek w umowie.
Czy można dopłacać euro na istniejącą lokatę?
Nie zakładaj takiej możliwości przy standardowym depozycie terminowym. Bank może wymagać utworzenia następnej lokaty. Jeśli planujesz regularne dopłaty, porównaj ich obsługę z rachunkiem oszczędnościowym.
Czy lepsza jest lokata w dolarach czy w euro?
Najpierw dopasuj walutę do posiadanych pieniędzy i przyszłego wydatku, później porównaj odsetki oraz koszty. Wyższa stawka dla USD nie zapewnia lepszego wyniku po wymianie na EUR albo PLN.