Gdy BLIK nie działa, najpierw sprawdź, na którym etapie zatrzymała się operacja: aplikacja nie pokazuje kodu, sklep go odrzuca, nie pojawia się potwierdzenie albo pieniądze zeszły z konta mimo błędu. Każda z tych sytuacji wymaga innego działania. Szczególnie ważne jest sprawdzenie historii rachunku przed ponowną zapłatą.
Poniżej znajdziesz kolejność kontroli i przykłady pomagające ustalić, czy problem dotyczy telefonu, ustawień banku, sklepu czy konkretnej transakcji. To poradnik diagnostyczny, a nie monitor dostępności BLIKA w danej chwili.
BLIK nie działa. Co zrobić w pierwszej kolejności?
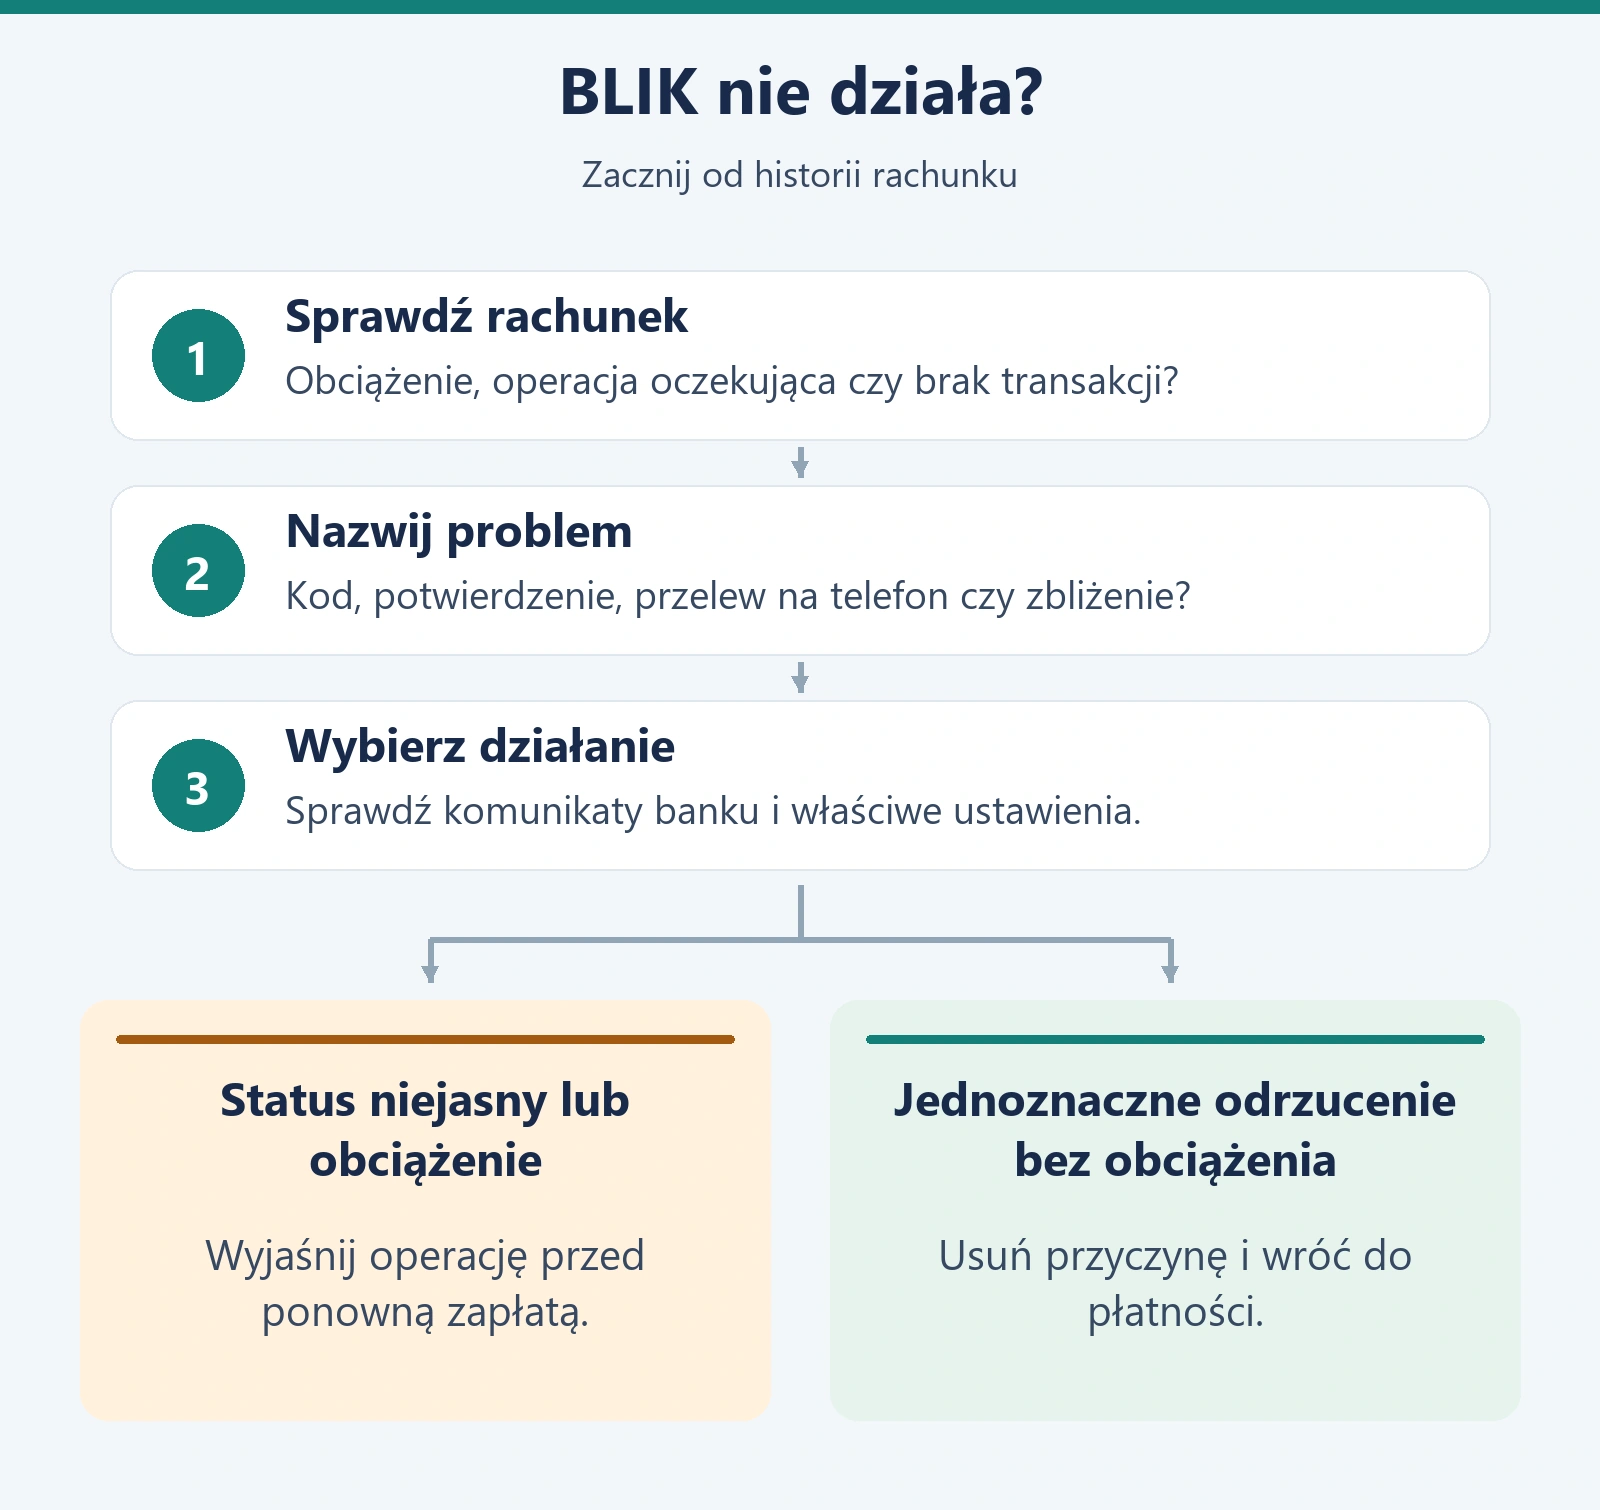
Zatrzymaj ponawianie płatności i zapisz treść komunikatu. Samo „spróbuj ponownie” nie wyjaśnia jeszcze, co stało się z pierwszą operacją. Następnie wykonaj pięć krótkich kontroli:
- Otwórz historię właściwego rachunku i sprawdź, czy pojawiło się obciążenie lub oczekująca operacja.
- Ustal rodzaj problemu: kod, płatność w sklepie, przelew na telefon czy zbliżenie urządzenia do terminala.
- Sprawdź komunikaty w aplikacji i na oficjalnej stronie swojego banku.
- Jeżeli pierwsza operacja nie została wykonana, zweryfikuj internet, dostępne środki i limit odpowiedniej usługi.
- Przy niejasnym statusie lub obciążeniu skontaktuj się z bankiem, a w sprawie zamówienia również ze sprzedawcą.
Nie musisz od razu zmieniać wszystkich ustawień. Przykładowo brak reakcji terminala po przyłożeniu telefonu kieruje do ustawień płatności zbliżeniowych, a komunikat o przekroczeniu limitu do limitów. Generowanie kolejnych kodów nie rozwiązuje obu problemów.
| Co widzisz? | Co sprawdzić najpierw? | Czego nie robić odruchowo? |
|---|---|---|
| Aplikacja nie otwiera się lub nie generuje kodu | Połączenie z internetem i komunikaty banku | Nie instaluj „naprawczej” aplikacji z wiadomości lub reklamy. |
| Sklep nie przyjmuje kodu | Jego ważność oraz komunikat w banku | Nie wpisuj tego samego wygasłego kodu wielokrotnie. |
| Brakuje potwierdzenia | Otwórz aplikację i sprawdź trwającą operację | Nie akceptuj późniejszego powiadomienia bez porównania kwoty i odbiorcy. |
| Płatność odrzucona, ale jest obciążenie | Historię, status operacji i status zamówienia | Nie traktuj komunikatu sklepu jako dowodu, że pieniądze nie wyszły. |
| Przelew na telefon nie dociera | Numer odbiorcy i rachunek powiązany z usługą | Nie wysyłaj drugiego przelewu tylko dlatego, że odbiorca nie dostał powiadomienia. |
Awaria BLIKA czy problem z aplikacją banku?
Nieudana transakcja u jednej osoby nie przesądza o ogólnej awarii. Problem może dotyczyć konkretnego banku, połączenia telefonu, terminala lub sklepowego operatora płatności. Przydatne jest ustalenie, co jeszcze działa: czy możesz zalogować się do aplikacji, wyświetlić historię i przejść do ustawień BLIKA.
Zacznij od komunikatu banku o przerwie technicznej. Przeczytaj, jakich usług dotyczy i w jakich godzinach obowiązuje. Niedostępność jednego rodzaju operacji nie musi obejmować wszystkich pozostałych. Jeżeli bank zapowiada brak przelewów na telefon, nie wynika z tego automatycznie brak możliwości płacenia kartą.
Zgłoszenia innych użytkowników mogą wskazywać skalę problemu, ale nie potwierdzają statusu Twojej płatności. Nawet podczas większej awarii bank musi sprawdzić konkretną operację. Gdy nie możesz teraz uzyskać dostępu do historii, zachowaj komunikat sklepu i potwierdzenia. Brak dostępu do aplikacji nie jest równoznaczny z brakiem obciążenia.
Kod BLIK jest nieprawidłowy albo wygasł
Zwykły kod BLIK ma sześć cyfr i jest ważny przez dwie minuty. Po upływie tego czasu pobierz nowy, jeżeli poprzednia próba nie została wykonana. Taki sposób działania i konieczność sprawdzenia potwierdzenia opisuje między innymi instrukcja BLIKA w mBanku.
W praktyce kod może stracić ważność, kiedy długo uzupełniasz dane zamówienia lub dopiero szukasz miejsca na jego wpisanie. Najpierw przygotuj formularz, a dopiero potem pobierz cyfry. Jeśli korzystasz ze schowka, sprawdź, czy wklejasz najnowszy kod.
Wygasły kod i odrzucona transakcja to różne sytuacje. Przy drugim komunikacie samo odświeżenie cyfr może nie pomóc, bo przeszkodą bywają środki lub ustawienia rachunku. Różnicę między kodem, przelewem i płatnością zbliżeniową wyjaśniamy w poradniku jak działa BLIK.
Nie przychodzi powiadomienie do zatwierdzenia płatności
Otwórz bezpośrednio aplikację banku. Brak powiadomienia na ekranie telefonu nie dowodzi, że żądanie nie jest widoczne wewnątrz aplikacji. Sprawdź także połączenie z siecią. Gdy korzystasz z niedziałającego WiFi, możesz przełączyć telefon na własne dane komórkowe.
Jeśli aplikacja pokazuje prośbę o potwierdzenie, porównaj kwotę, odbiorcę i rodzaj operacji z zakupem. Po kilku ponowieniach łatwo pomylić starszą próbę z aktualną. Nie zatwierdzaj wszystkich próśb po kolei w nadziei, że jedna z nich „zaskoczy”.
Przy powtarzającym się problemie sprawdź dostępność aktualizacji aplikacji w oficjalnym sklepie oraz ustawienia jej powiadomień. Usunięcie aplikacji nie powinno być pierwszym krokiem. Ponowna instalacja może wymagać odtworzenia dostępu bankowego, a nie wyjaśni statusu wcześniejszej transakcji.
BLIK odrzuca płatność, chociaż mam pieniądze na koncie
Porównaj kwotę zakupu z dostępnymi środkami na rachunku rzeczywiście obsługującym operację. Pieniądze na innym koncie albo w innej aplikacji bankowej nie muszą stanowić źródła tej płatności. Zwróć też uwagę na środki już zablokowane i na różnicę między saldem a kwotą dostępną.
Następnie sprawdź limit właściwego rodzaju BLIKA. Może liczyć się łączna dzienna kwota, pojedyncza operacja albo liczba transakcji. Zakres zależy od banku i rachunku. Limitu przelewu na telefon nie należy utożsamiać z limitem karty ani zwykłego przelewu.
Przykład jest hipotetyczny: masz 2000 zł dostępnych środków, limit płatności BLIK wynosi 1000 zł, a dzisiaj wydano już w ramach tego limitu 850 zł. Zakup za 180 zł przekroczy pozostałe 150 zł, mimo że na rachunku jest wystarczająca kwota. Przelicz wykorzystanie limitu przed szukaniem awarii.
Podniesienie limitu ma sens tylko wtedy, gdy rozpoznajesz własną transakcję i rzeczywiście tego potrzebujesz. Ograniczenie bezpieczeństwa albo blokada nałożona przez bank mogą wymagać kontaktu z obsługą. Nie próbuj obchodzić ich dzieleniem płatności pod dyktando osoby, która zadzwoniła do Ciebie.
Pieniądze zeszły z konta, ale sklep pokazuje błąd
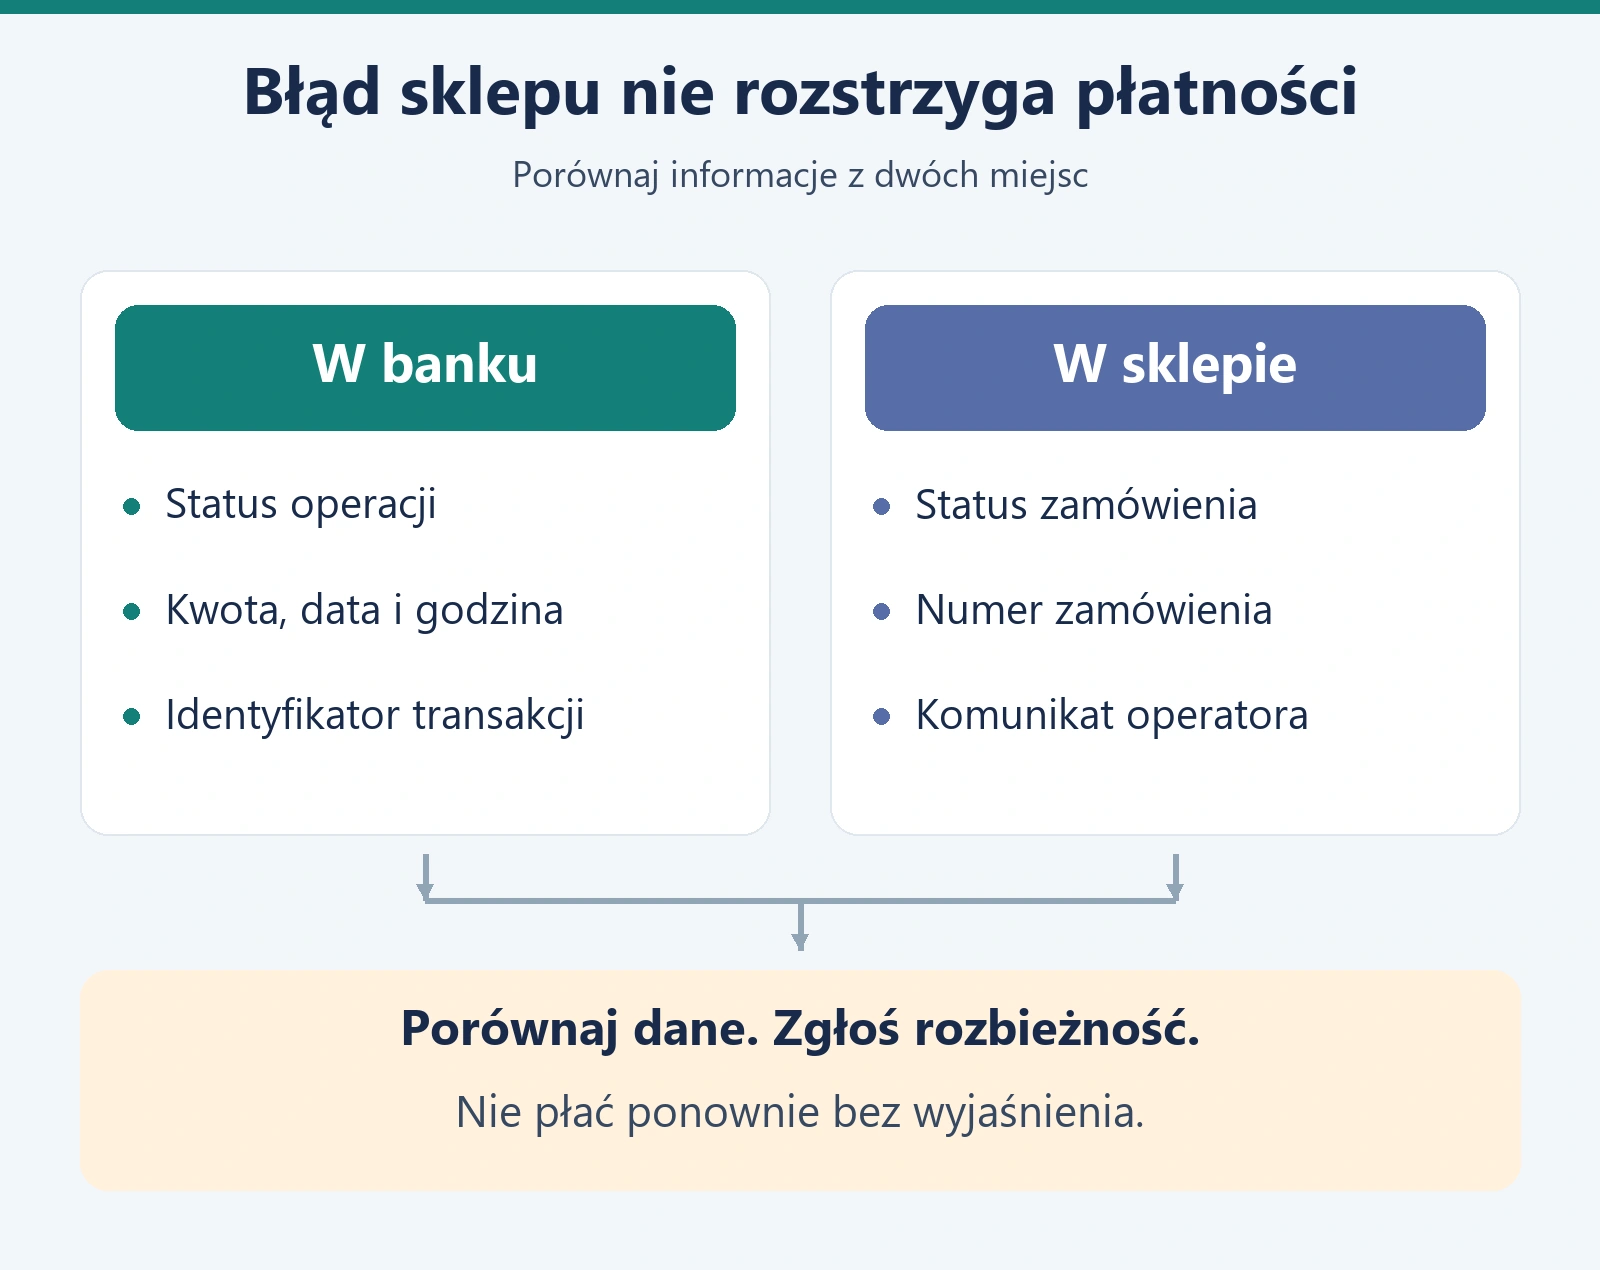
To sytuacja, w której najłatwiej zapłacić dwa razy. Otwórz szczegóły operacji i sprawdź datę, godzinę, kwotę oraz identyfikator. Oddziel to, co pokazuje bank, od informacji o zamówieniu. Status „nieopłacone” w sklepie nie jest kompletnym obrazem rozliczenia.
| Sytuacja | Rozsądny następny krok |
|---|---|
| Brak operacji w historii i jednoznaczne odrzucenie | Usuń rozpoznaną przyczynę, a potem wróć do płatności za to samo zamówienie. |
| Operacja oczekuje lub ma niejasny status | Wyjaśnij status z bankiem. Nie uznawaj jej za anulowaną na podstawie zamkniętej strony sklepu. |
| Bank pokazuje wykonanie, sklep czeka na zapłatę | Przekaż sprzedawcy numer zamówienia, kwotę i identyfikator płatności; zgłoś rozbieżność bankowi. |
| Widzisz dwa obciążenia za jeden zakup | Zachowaj dane obu operacji i poinformuj o podwójnej płatności sklep oraz bank. |
Przykładowo kupujesz buty za 229 zł, bank odnotowuje płatność, ale przeglądarka zatrzymuje się przed powrotem do sklepu. Najpierw sprawdzasz istniejące zamówienie i jego numer. Utworzenie kolejnego koszyka za 229 zł może stworzyć drugi zakup, zamiast naprawić pierwszy.
Poproś sklep o sprawdzenie rozliczenia u operatora płatności. Do banku kieruj zapytanie o konkretną operację. Nie ma jednego terminu, w którym każda nieudana próba musi automatycznie wrócić na rachunek. Zależy to od jej rzeczywistego statusu i powodu problemu.
Przelew na telefon BLIK nie dochodzi
Najpierw ustal, czy przelew został wykonany, czy aplikacja odrzuciła jego zlecenie. Przy odrzuceniu sprawdź numer telefonu oraz komunikat o możliwości odebrania pieniędzy. Brak rejestracji odbiorcy w usłudze może powodować inną ścieżkę niż natychmiastowe przekazanie środków. Postępuj według wskazówek swojego banku.
Jeżeli przelew ma status wykonany, poproś odbiorcę o sprawdzenie rachunku powiązanego z numerem. Przy kilku bankach pieniądze mogły trafić na inny rachunek niż ten, który właśnie ogląda. Zmiana rejestracji numeru wpływa na konto odbierające kolejne przelewy. Wyjaśnia to oficjalne FAQ BLIKA.
Porównajcie numer z potwierdzenia, zamiast opierać się tylko na nazwie kontaktu. Jeśli pieniądze wysłano do niewłaściwej osoby, skorzystaj z instrukcji odzyskiwania błędnego przelewu BLIK. Do rozstrzygnięcia statusu nie jest potrzebny nowy kod wygenerowany przez odbiorcę.
BLIK zbliżeniowy nie reaguje na terminal
Sprawdź, czy uruchomiono właściwą usługę, telefon ma włączone NFC, a aplikacja bankowa jest wybrana do płatności zbliżeniowych. Działający kod BLIK nie potwierdza poprawnej konfiguracji zbliżeń.
Nie zmieniaj w ciemno ustawień wszystkich portfeli. Ustal, czy zamierzasz zapłacić BLIKIEM, czy kartą dodaną do telefonu. Pełną konfigurację, zgodność urządzeń i diagnozę braku reakcji opisuje poradnik o BLIKU zbliżeniowym. Tutaj najważniejsze jest rozpoznanie, że problem nie dotyczy kodu.
Gdzie zgłosić reklamację nieudanej płatności BLIK?
Problemy z przebiegiem transakcji zgłasza się bankowi, którego aplikacji użyto. Operator wskazuje tę ścieżkę na stronie kontaktowej BLIKA. Sam BLIK nie obsługuje bezpośrednio takich reklamacji klientów banków.
Przygotuj krótki, konkretny opis. W zgłoszeniu podaj:
- Datę, przybliżoną godzinę i kwotę.
- Rodzaj operacji oraz nazwę sklepu lub dane odbiorcy widoczne w potwierdzeniu.
- Identyfikator transakcji i numer zamówienia, jeśli je masz.
- Dokładny komunikat i informację, czy pieniądze zostały pobrane.
- Informację o ponowieniu płatności oraz dane ewentualnej drugiej operacji.
Zapisz numer zgłoszenia. Jeżeli problem dotyczy wypłaty gotówki, dołącz dane urządzenia i zachowaj wydruk. Dalsze kroki znajdziesz w poradniku co zrobić, gdy bankomat nie wypłacił pieniędzy.
Potwierdzenia przekazuj przez oficjalny kanał banku lub obsługi sklepu, ograniczając dane do potrzebnych w sprawie. W publicznym komentarzu nie umieszczaj pełnej historii rachunku, danych logowania ani kodów autoryzacyjnych.
Kiedy przestać naprawiać płatność i zabezpieczyć konto?
Przerwij próbę, jeżeli potwierdzenie dotyczy innej kwoty lub operacji, niż zamierzasz wykonać. Szczególnie niepokojąca jest prośba o kod „do cofnięcia błędu”, „odebrania zwrotu” albo „odblokowania pieniędzy”. Nie potwierdzaj wypłaty lub zakupu tylko dlatego, że rozmówca nazywa je weryfikacją.
Skontaktuj się z bankiem przez aplikację lub samodzielnie wybrany oficjalny numer. Jeśli doszło do wyłudzenia, szybkie zgłoszenie jest ważniejsze niż ponawianie testów płatności. Przykłady takich sytuacji i dalsze działania opisujemy w poradniku o oszustwach na BLIK.
Najczęstsze pytania o niedziałający BLIK
Czy BLIK nie działa dzisiaj w całej Polsce?
Ten artykuł nie pokazuje bieżącego statusu usługi. Sprawdź aktualne komunikaty swojego banku. Pojedynczy błąd może dotyczyć aplikacji, ustawień lub sklepu i sam nie potwierdza ogólnopolskiej awarii.
Czy po odrzuceniu płatności mogę od razu użyć karty?
Najpierw sprawdź los pierwszej operacji. Jeśli jej status pozostaje niejasny albo widzisz obciążenie, ustal ze sklepem sposób rozliczenia przed drugim obciążeniem, również kartą.
Czy ponowne wygenerowanie kodu anuluje poprzednią płatność?
Nie traktuj nowego kodu jako sposobu anulowania operacji. O jej wyniku decyduje status transakcji. Sprawdź historię, zamiast wnioskować o cofnięciu na podstawie zmiany cyfr.
Czy działająca karta oznacza, że BLIK też powinien działać?
Nie. To odrębne sposoby płacenia, które mogą mieć inne ustawienia, limity i ograniczenia dostępności. Działająca karta pozwala jedynie ustalić, że przynajmniej ta metoda została poprawnie obsłużona.