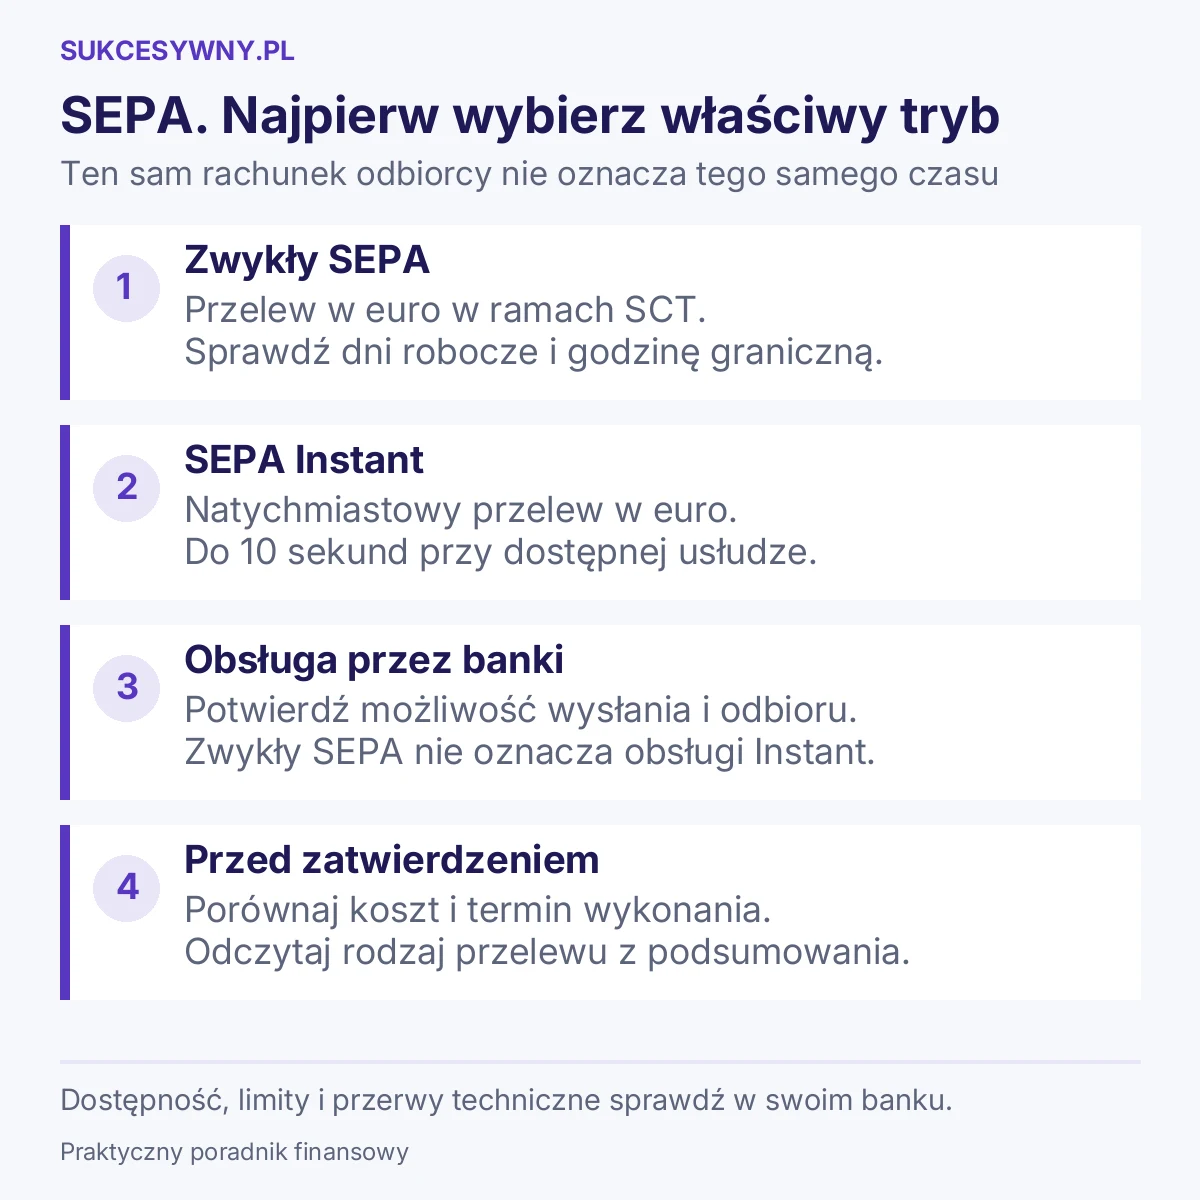
Przelew SEPA to przelew w euro między bankami, które obsługują ten standard. Możesz wykorzystać go do zapłaty za zakupy, czynsz czy wyjazd, a także do przesłania pieniędzy na własny rachunek. Zwykły SEPA i SEPA Instant mają jednak różne zasady realizacji. Sam wybór waluty EUR nie oznacza, że pieniądze dotrą natychmiast ani że cała operacja będzie bezpłatna.
Przed zatwierdzeniem sprawdź trzy rzeczy: rodzaj przelewu, moment jego realizacji i łączny koszt razem z wymianą waluty. To szczególnie ważne, gdy odbiorca czeka na konkretną kwotę euro, a Ty płacisz z konta w złotych.
Co to jest przelew SEPA i kiedy można go wykonać?
SEPA oznacza jednolity obszar płatności w euro. Standard zwykłego przelewu nosi nazwę SEPA Credit Transfer, w skrócie SCT. Jak wyjaśnia European Payments Council, służy do przesyłania euro pomiędzy uczestniczącymi dostawcami usług płatniczych. Obejmuje zarówno transakcje krajowe, jak i zagraniczne.
Nie musisz mieszkać w państwie, w którym euro jest walutą urzędową. Polski bank również może obsługiwać przelewy SEPA. Obszar tego standardu wykracza poza Unię Europejską, dlatego określenia „SEPA” i „przelew do kraju UE” nie są zamienne. Sprawdzenie kraju odbiorcy to dopiero początek. Liczą się jeszcze waluta i obsługa przelewu przez jego bank.
- Walutą przelewu musi być EUR. Przelew dolarów do Niemiec nie staje się przelewem SEPA tylko dlatego, że odbiorca mieszka w Unii.
- Potrzebujesz właściwego rachunku odbiorcy. Upewnij się, że przyjmuje euro na podany IBAN.
- Banki muszą obsługiwać dany standard. Dostępność zwykłego SEPA nie przesądza o dostępności wersji natychmiastowej.
Przykład: masz zapłacić 800 euro za wynajem mieszkania we Francji. Odbiorca podaje rachunek obsługujący przelewy w EUR, a Twój bank udostępnia SEPA. To sytuacja, w której warto sprawdzić właśnie tę opcję w formularzu płatności.
SEPA, SEPA Instant i SWIFT. Jak je odróżnić?
| Rodzaj | Do czego służy | Co sprawdzić |
|---|---|---|
| Zwykły SEPA | Przelew w euro w ramach standardu SCT | Godzinę graniczną i przewidywany dzień realizacji |
| SEPA Instant | Natychmiastowy przelew w euro w ramach SCT Inst | Dostępność dla obu banków, limit i status transakcji |
| Przelew zagraniczny SWIFT | Przelewy obsługiwane poza schematem SEPA, także w innych walutach | Prowizje, koszty pośredników, dane banku i termin |
Jeżeli waluta lub kierunek wymaga innej usługi, przeczytaj jak działa przelew SWIFT i podział opłat SHA, OUR oraz BEN. Poradnik pokazuje też, dlaczego niska prowizja za wysłanie nie musi oznaczać najniższego łącznego kosztu.
Nie wybieraj droższej ścieżki tylko dlatego, że płatność jest zagraniczna. Jeśli formularz proponuje kilka rodzajów przelewu, porównaj podsumowania dla tej samej kwoty i waluty. Zwróć uwagę, czy zmiana trybu nie dodaje opłaty oraz czy nie zmienia daty wykonania.
Według zasad SEPA Instant opisanych przez EPC pieniądze są udostępniane odbiorcy w czasie do 10 sekund. Schemat jest przeznaczony do działania przez całą dobę, również w weekendy. Dopuszczalne są krótkie, zapowiedziane przerwy techniczne. Sprawdź dostępność usługi w swoim banku, zamiast zakładać, że każdy przelew z napisem SEPA zadziała w ten sposób.
Jeśli wysyłasz złote do innego banku w Polsce, SEPA nie będzie właściwym wyborem. Przy pilnej płatności, szczególnie dużej kwoty, sprawdź jak działa przelew SORBNET i porównaj go z przelewem natychmiastowym.
Ile idzie zwykły przelew SEPA?
Przy zwykłym SEPA planuj płatność w dniach roboczych. Przelew może dotrzeć tego samego dnia albo w kolejnym dniu roboczym, zależnie od banku, chwili przyjęcia zlecenia i harmonogramu. Wiążący dla Twojej operacji termin sprawdź w warunkach usługi oraz podsumowaniu zlecenia. „Następny dzień roboczy” nie oznacza zawsze „w ciągu 24 godzin”.
Dobrym przykładem znaczenia godziny granicznej jest harmonogram ING. Bank rozróżnia przelewy SEPA wysłane przed wskazaną godziną i późniejsze zlecenia. Taka tabela dotyczy konkretnej instytucji, więc nie przenoś jej automatycznie na konto w innym banku.
Załóżmy, że zlecasz zwykły przelew w piątek po godzinie granicznej, a bank przyjmie go do realizacji w poniedziałek. Jeżeli przewidziany termin to kolejny dzień roboczy po przyjęciu, będzie nim wtorek, o ile po drodze nie ma święta wpływającego na realizację. To przykład sposobu liczenia, a nie gwarantowany harmonogram każdego SEPA.
Gdy termin zapłaty wypada w poniedziałek rano, nie zostawiaj zwykłego przelewu na niedzielny wieczór. Sprawdź, czy odbiorca wymaga już zaksięgowanych pieniędzy, czy wystarczy mu potwierdzenie zlecenia. Te dwa dokumentowane zdarzenia mogą nastąpić w różnym czasie.
Ile kosztuje SEPA i dlaczego 0 zł prowizji to nie wszystko?
Nie istnieje jedna opłata obowiązująca wszystkich klientów. Znaczenie mają taryfa Twojego rachunku, sposób zlecenia i ewentualna wymiana waluty. Przelew internetowy może mieć inną cenę niż operacja w placówce.
W obrębie UE bank powinien pobierać za transgraniczną płatność w euro tyle, ile za odpowiadającą jej płatność krajową. Portal Your Europe wyjaśnia zasadę równych opłat, także dla banków z państw, których walutą nie jest euro. Nie oznacza to automatycznie darmowej wymiany złotych na EUR ani identycznych zasad dla każdego kraju należącego do SEPA.
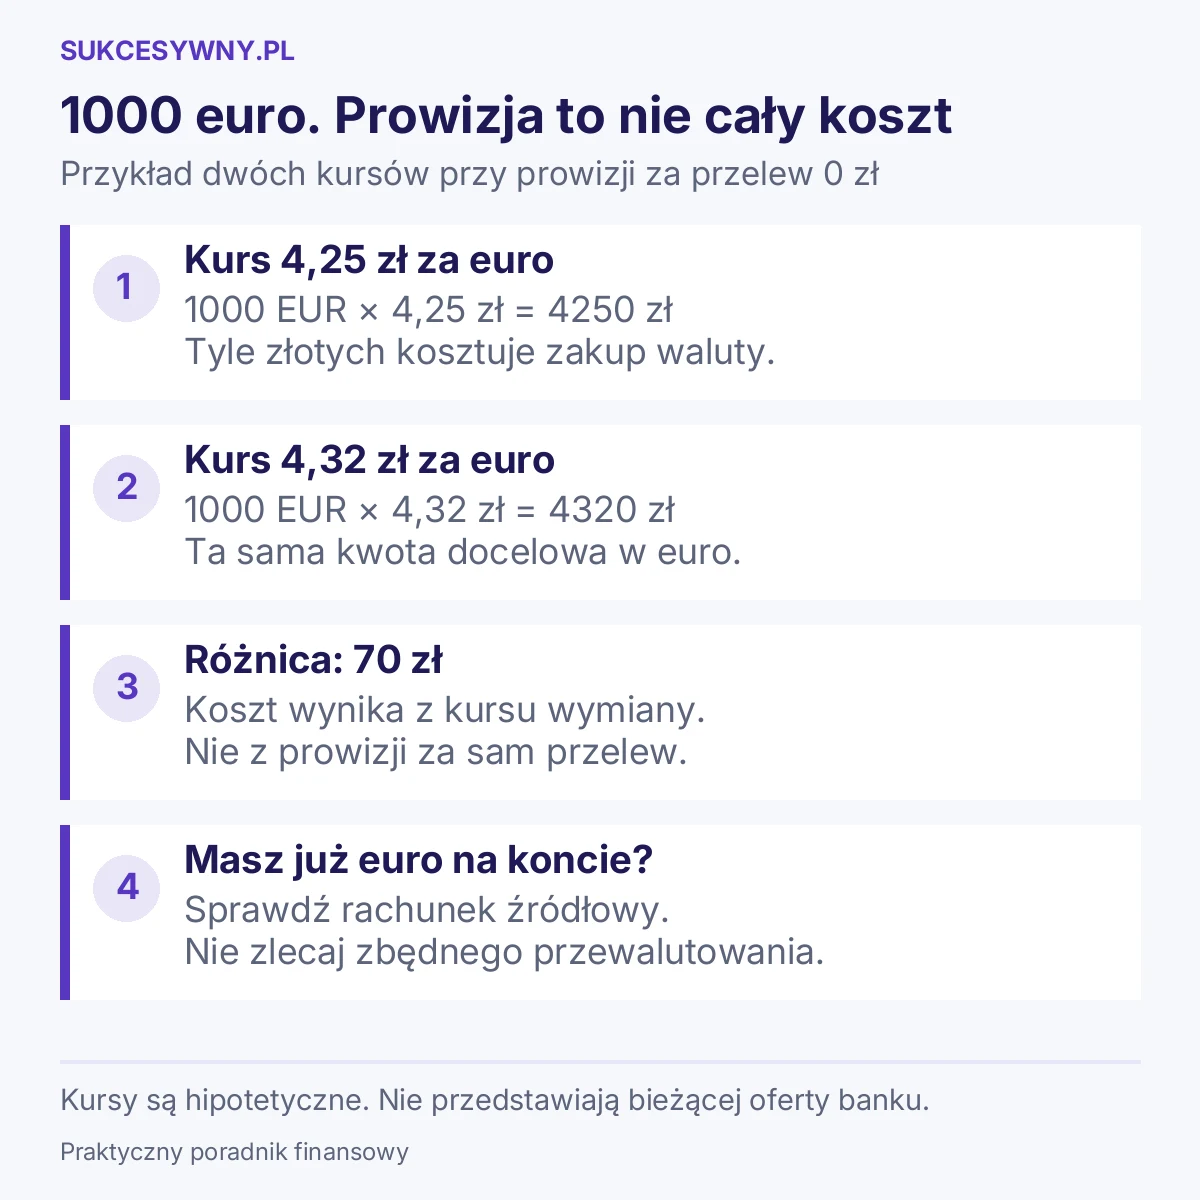
Przykład: wysyłasz 1000 euro z rachunku w złotych
Przyjmijmy dwa hipotetyczne kursy sprzedaży euro: 4,25 zł i 4,32 zł. Przy pierwszym zakup 1000 euro kosztuje 4250 zł, przy drugim 4320 zł. Różnica wynosi 70 zł, nawet jeśli w obu przypadkach prowizja za sam przelew wynosi 0 zł. To przykład rachunkowy, nie aktualne kursy ani oferta konkretnego banku.
Dlatego porównuj końcową kwotę obciążenia rachunku, a nie tylko wiersz „opłata za przelew”. Jeśli euro masz już na koncie walutowym, wybierz właściwy rachunek źródłowy. Przypadkowe obciążenie konta PLN może spowodować wymianę waluty, której wcale nie potrzebujesz.
Sprawdź również walutę konta odbiorcy. Wysłanie EUR na rachunek prowadzony w innej walucie może oznaczać przeliczenie po stronie jego banku. Przy podróży podobny problem pojawia się przy zakupach kartą. Opisujemy go osobno w poradniku jak płacić kartą za granicą.
Jakie dane przygotować do przelewu SEPA?
- Imię i nazwisko lub nazwę odbiorcy. Przepisz dane z wiarygodnego dokumentu, na przykład faktury.
- IBAN odbiorcy. Porównaj cały numer, w tym oznaczenie kraju. Nie wystarczy zgodność kilku ostatnich cyfr.
- Kwotę w euro. Upewnij się, że pole waluty zawiera EUR, a nie walutę konta źródłowego.
- Tytuł lub wymagany identyfikator płatności. Numer faktury czy rezerwacji ułatwia odbiorcy przypisanie wpłaty.
- Dane dodatkowe wymagane przez bank. Jeśli formularz ich żąda, uzyskaj je od odbiorcy zamiast wpisywać przypadkowe informacje.
Przed autoryzacją przeczytaj podsumowanie. Sprawdź rachunek obciążany, kurs, prowizję, numer odbiorcy i datę wykonania. Jeśli pojawia się ostrzeżenie o niezgodności danych, wyjaśnij je przed wysłaniem. Zmianę numeru konta na fakturze najlepiej potwierdzić przez wcześniej znany kontakt do kontrahenta.
Przelew SEPA nie dotarł. Co sprawdzić?
Zacznij od statusu w swoim banku. „Zapisany”, „oczekujący” i „wykonany” nie muszą oznaczać tego samego. Ustal datę faktycznego przyjęcia do realizacji, a następnie porównaj ją z terminem właściwym dla wybranego przelewu. Sprawdź również, czy środki nie wróciły na rachunek.
Przygotuj potwierdzenie z kwotą, walutą, datą, rachunkiem odbiorcy i identyfikatorem operacji. Przekaż je bankowi nadawcy, jeśli termin już minął. Odbiorca może równolegle zweryfikować wpływ u siebie. Nie wysyłaj ponownie tych samych pieniędzy tylko dlatego, że druga strona jeszcze ich nie widzi.
Jeżeli odkryjesz błędny numer rachunku albo podejrzewasz oszustwo, skontaktuj się z bankiem od razu. Sama nazwa SEPA nie daje przycisku do bezwarunkowego cofnięcia wykonanej płatności. Dostępne działania opisujemy w tekście czy można cofnąć przelew bankowy.
Najczęstsze pytania o SEPA
Czy SEPA można wysłać z konta w złotych?
Tak, jeżeli Twój bank udostępnia taką operację z przewalutowaniem. Sam przelew nadal musi być w euro. Przed potwierdzeniem sprawdź kurs i sumę złotych, którą bank pobierze.
Czy przelew SEPA działa w sobotę i niedzielę?
W weekend możesz złożyć zlecenie, ale zwykły SEPA podlega harmonogramowi realizacji. Płatność natychmiastowa wymaga odrębnej obsługi SEPA Instant. Zwróć uwagę na wybrany tryb, a nie samą możliwość otwarcia formularza.
Czy SEPA służy tylko do przelewów za granicę?
Nie. Może służyć także do przelewu euro między bankami w jednym kraju, jeśli obsługują ten standard. O wyborze decydują warunki operacji, a nie wyłącznie granica państwa.
Czy opłaca się otworzyć konto tylko dla jednego przelewu?
Policz cały koszt: prowadzenie rachunku, wymianę waluty i przelew. Przy jednorazowej płatności oszczędność na prowizji może być mniejsza niż dodatkowe opłaty. Jeśli szukasz konta do regularnego używania, sprawdź też jakie opłaty może mieć konto i karta.