Lokata negocjowana to depozyt, którego warunki bank ustala indywidualnie z klientem, przede wszystkim w zakresie oprocentowania, kwoty i terminu. Nie istnieje jedna minimalna wpłata ani wspólna stawka dla wszystkich banków. Najpierw trzeba sprawdzić dostępność oferty, a dopiero potem policzyć, czy daje większy zysk od zwykłej lokaty lub konta oszczędnościowego.
Samo słowo „negocjowana” nie gwarantuje najlepszego oprocentowania. Bank może zaproponować niewielką różnicę, ograniczyć ofertę do wybranej grupy klientów albo wskazać warunki, które zmniejszą opłacalność. Warto więc przyjść do rozmowy z konkretną kwotą, okresem i porównaniem alternatyw.
Na czym polega lokata negocjowana?
W standardowej ofercie wybierasz z przygotowanej tabeli okres i oprocentowanie. Przy negocjowanej pytasz bank o warunki dla swojej wpłaty. Ostateczna propozycja może zależeć od kwoty, waluty, długości lokaty, dostępności środków i zasad oferty dla danego klienta.
Rozmowa nie zawsze przypomina targowanie się o cenę. Czasami doradca przedstawia jedną dostępną propozycję, innym razem może sprawdzić kilka okresów lub przekazać zapytanie do odpowiedniej jednostki banku. Twoim zadaniem jest porównać wynik, a nie za wszelką cenę uzyskać obietnicę wyższej stawki.
Ustal także, czy oprocentowanie będzie stałe przez cały okres. Indywidualne warunki powinny być zapisane w dokumentach lub potwierdzeniu przyjętej dyspozycji. Sama ustna informacja o atrakcyjnym procencie nie wystarcza do obliczenia przyszłych odsetek.
Od jakiej kwoty można negocjować lokatę?
To zależy od banku i segmentu klienta. Inne zasady mogą obowiązywać osobę prywatną, przedsiębiorcę oraz klienta bankowości prywatnej. Nie warto przyjmować progu znalezionego w starym zestawieniu bez sprawdzenia, jakiej oferty dotyczył.
Na stronie dla klientów indywidualnych Pekao wskazuje lokaty negocjowane w oddziale od 20 000 zł. Jest to informacja o tej ofercie, sprawdzona 7 października 2026 r. Nie oznacza uniwersalnego minimum w całym sektorze ani gwarantowanego oprocentowania dla każdej osoby wpłacającej taką kwotę.
Istnieją też produkty przeznaczone dla węższej grupy. W tabeli PKO BP znajdziesz negocjowaną lokatę terminową dla klientów Bankowości Prywatnej. Nie należy utożsamiać jej z dostępnością dla każdego posiadacza zwykłego konta osobistego.
Jeżeli bank podaje minimum 50 000 zł, a chcesz wpłacić 30 000 zł, nie zakładaj, że doradca musi zrobić wyjątek. Zapytaj o możliwość indywidualnej wyceny, ale równolegle porównaj ofertę dostępną bez negocjacji. Mniejsza kwota nie wyklucza atrakcyjnej standardowej promocji.
Jak przygotować się do rozmowy z bankiem?
Najpierw ustal, jaka część oszczędności rzeczywiście może pozostać na lokacie do końca. Oddziel rezerwę na bieżące wydatki i nagłe potrzeby. Wyższe oprocentowanie nie pomoże, jeśli po kilku tygodniach zamkniesz depozyt z utratą odsetek.
Następnie przygotuj trzy informacje: kwotę, walutę oraz datę, do której możesz pozostawić środki. Jeśli planujesz zapłatę za mieszkanie w konkretnym dniu, dopasuj termin zakończenia lokaty do tej potrzeby. Nie ograniczaj rozmowy do pytania o najwyższy procent dostępny w banku.
Możesz napisać: „Chcę ulokować 100 000 zł na około trzy miesiące. Jakie stałe oprocentowanie możecie zaproponować, ile wyniosą odsetki i czy muszę spełnić dodatkowe warunki?”. To przykład zapytania. Bank nie ma obowiązku zaakceptować wskazanej kwoty ani zaproponować lepszej stawki.
Przed rozmową sprawdź też aktualne konta oszczędnościowe. Porównuj jednak warunki dostępne dla Ciebie, po uwzględnieniu limitu kwoty, czasu promocji i ewentualnego wymogu nowych środków.
O co zapytać przed przyjęciem oferty?
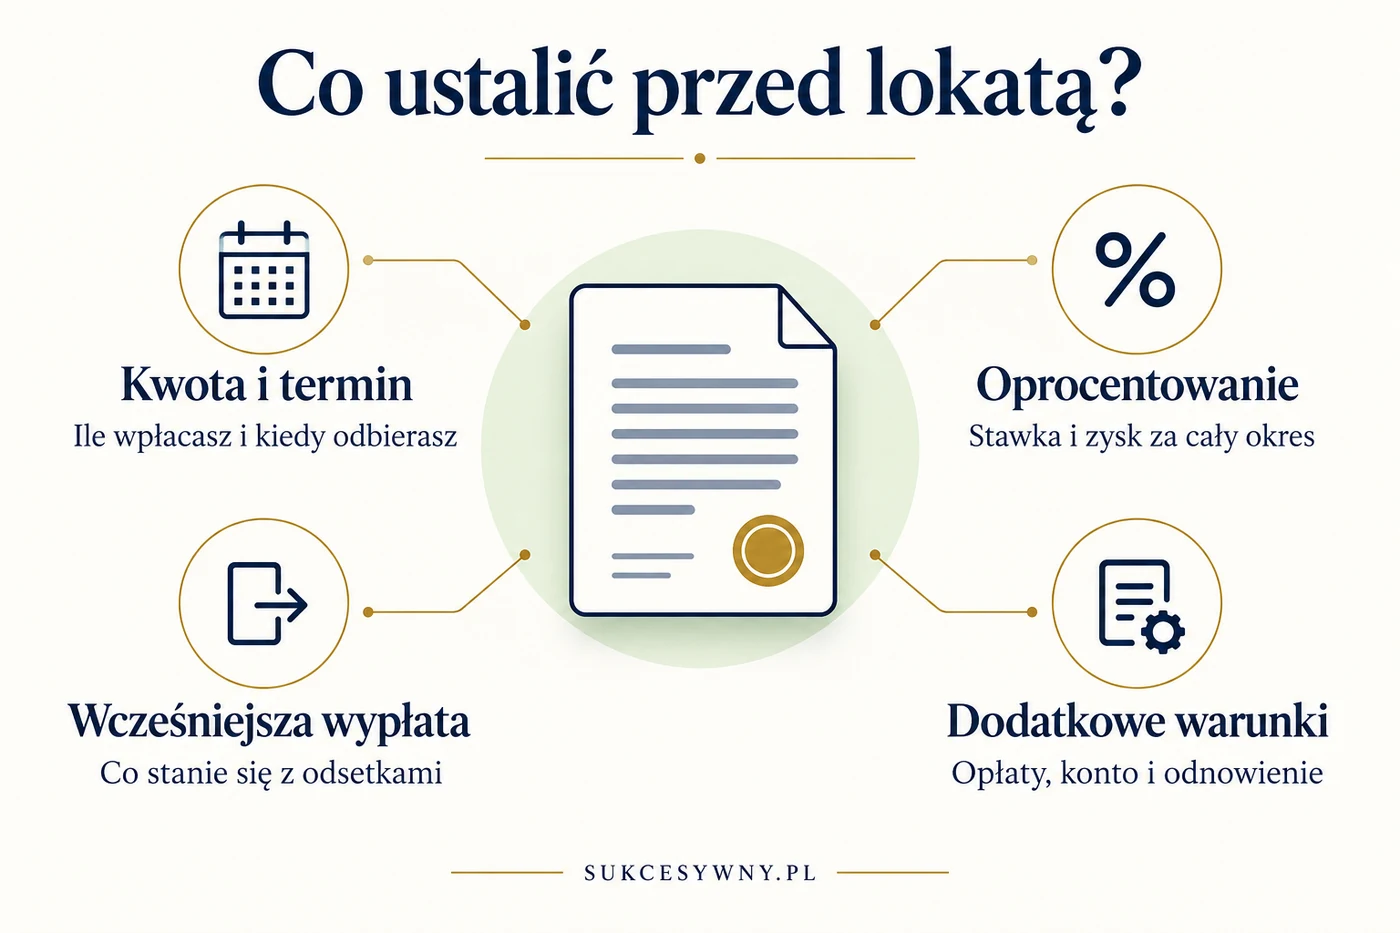
| Warunek | Co trzeba ustalić? |
|---|---|
| Kwota i waluta | Minimum, maksimum i dokładna suma objęta propozycją |
| Termin | Data otwarcia, zakończenia oraz liczba dni naliczania odsetek |
| Oprocentowanie | Stawka roczna, stała lub zmienna, oraz moment wypłaty odsetek |
| Wcześniejsze zamknięcie | Możliwość wypłaty, utrata odsetek i inne konsekwencje |
| Dodatkowe wymagania | Konto, opłaty, nowe środki i inne produkty |
| Po zakończeniu | Rachunek wypłaty i ewentualne automatyczne odnowienie |
Poproś również o informację, jak długo propozycja jest ważna. Jeżeli musisz dopiero przenieść pieniądze z innego banku, termin dostarczenia środków może mieć znaczenie. Nie wysyłaj dużego przelewu wyłącznie na podstawie ogólnej rozmowy bez potwierdzenia sposobu założenia lokaty.
Ile daje wynegocjowanie wyższej stawki? Przykład
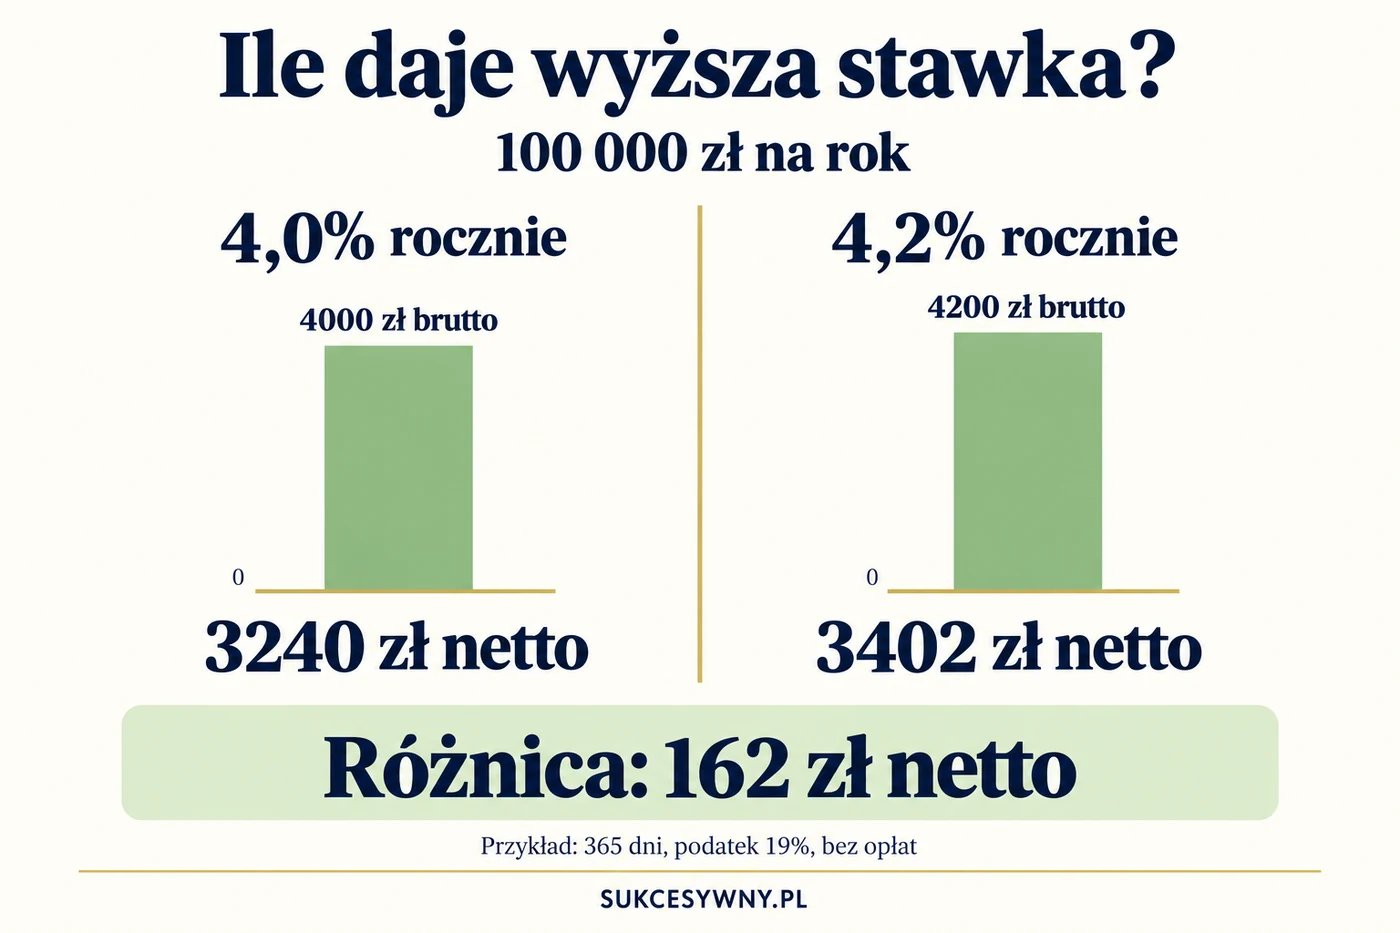
Załóżmy hipotetycznie, że chcesz ulokować 100 000 zł na 365 dni. Oferta podstawowa daje 4,0% rocznie, a propozycja indywidualna 4,2%. Oprocentowanie jest stałe, odsetki wypłacane jednorazowo na koniec, a dodatkowych opłat nie ma.
| Wariant | Odsetki brutto | Podatek 19% | Odsetki netto |
|---|---|---|---|
| 4,0% rocznie | 4000 zł | 760 zł | 3240 zł |
| 4,2% rocznie | 4200 zł | 798 zł | 3402 zł |
| Różnica | 200 zł | 38 zł | 162 zł |
Podniesienie stawki o 0,2 punktu procentowego daje w tym przykładzie 162 zł dodatkowego zysku netto za rok. Jeśli wymagane konto kosztowałoby 15 zł miesięcznie i nie dałoby się uniknąć opłaty, jego roczny koszt wyniósłby 180 zł. Przewyższyłby korzyść z wyższej stawki o 18 zł.
To przykład matematyczny, nie aktualna oferta banku. Pokazuje, dlaczego warto porównywać wynik po kosztach. Przy mniejszej kwocie lub krótszym czasie ta sama poprawa oprocentowania da odpowiednio mniejszą różnicę w złotych.
Jak porównać lokaty z różnymi terminami?
Rocznej stawki nie należy traktować jako zysku za trzy miesiące. Do uproszczonego obliczenia odsetek brutto stosujesz kwotę pomnożoną przez roczne oprocentowanie oraz liczbę dni, podzieloną przez podstawę roczną właściwą dla umowy. Potem uwzględniasz podatek i koszty.
Jeżeli jedna propozycja dotyczy 90 dni, a druga roku, nie porównuj jedynie końcowych kwot odsetek. Dłuższa lokata wiąże pieniądze na inny okres. Z kolei przy krótkiej nie wiesz automatycznie, jakie oprocentowanie będzie dostępne po jej zakończeniu. Nie zakładaj czterokrotnego powtórzenia tej samej promocji.
Przy dokładnym rachunku mają znaczenie dni, sposób kapitalizacji i zaokrąglenia podatku. PKO BP wyjaśnia zasady zaokrąglania podatku od odsetek. Szersze przykłady liczenia znajdziesz w poradniku jak obliczyć zysk z lokaty.
Czy można zerwać lokatę negocjowaną?
Rozstrzygają to warunki konkretnej umowy. Ustal, czy wcześniejsze zamknięcie jest dostępne, czy możliwa jest częściowa wypłata i co dzieje się z odsetkami. Nie przenoś automatycznie zasad swojej poprzedniej lokaty na indywidualnie uzgodniony depozyt.
Jeżeli za kilka tygodni możesz potrzebować części kwoty, zapytaj o dwa mniejsze depozyty zamiast jednego. Najpierw sprawdź jednak, czy podział nie zmieni progu negocjacji i stawki. To możliwość do przeliczenia, nie zasada opłacalna w każdym banku.
Skutki wcześniejszej wypłaty szerzej opisujemy w poradniku zerwanie lokaty przed terminem. W rozmowie z doradcą poproś o wskazanie konkretnego zapisu dotyczącego oferowanego depozytu.
Czy lokata negocjowana jest objęta BFG?
Indywidualne ustalenie oprocentowania samo w sobie nie zmienia zasad ochrony depozytów. W banku objętym polskim systemem standardowy limit gwarancji wynosi równowartość 100 000 euro na deponenta w danym banku. Sumujesz chronione środki na lokatach i rachunkach, zamiast przyjmować osobny limit dla każdego produktu.
Dokładne zasady, w tym sytuacje szczególne, przedstawia Bankowy Fundusz Gwarancyjny. Przy oddziale banku z innego państwa Unii Europejskiej trzeba sprawdzić właściwy zagraniczny system gwarantowania. Liczy się instytucja prowadząca depozyt, nie samo podobieństwo nazw produktów.
Nie utożsamiaj zwykłej lokaty z pakietem łączącym depozyt i inwestycję. Jeżeli propozycja wymaga zakupu funduszu, oceń oddzielnie jego ryzyko, opłaty oraz zasady wyjścia. Wyższa stawka na części lokacyjnej nie opisuje wyniku całego pakietu.
Lokata negocjowana dla firmy i osoby prywatnej
Nazwa może być podobna, ale oferty nie muszą być zamienne. Pekao opisuje dla małych i średnich firm lokatę negocjowaną z indywidualnie ustalanym oprocentowaniem, kwotą i okresem. Warunków produktu biznesowego nie należy przedstawiać jako oferty dla wszystkich osób prywatnych.
Przed porównaniem zapisz zatem, kto będzie posiadaczem lokaty. Przykłady podatku w tym artykule odnoszą się do standardowego opodatkowania odsetek osoby fizycznej poza działalnością. Firmowy sposób rozliczenia podatkowego wymaga uwzględnienia formy działalności i zasad dotyczących konkretnego podatnika.
Kiedy negocjowanie ma sens?
Wtedy, gdy masz kwotę kwalifikującą się do oferty, znasz termin wykorzystania pieniędzy i możesz porównać propozycję z dostępnymi alternatywami. Najpierw ustal zysk netto po dodatkowych kosztach, a potem oceń wygodę oraz dostęp do środków.
Jeżeli bank oferuje jedynie niewielką poprawę w zamian za warunki, których nie potrzebujesz, zwykły produkt może okazać się korzystniejszy. Różnice w elastyczności wyjaśnia tekst lokata a konto oszczędnościowe. Ostatecznie wybierasz sposób przechowania swoich pieniędzy, a nie samą nazwę oferty.