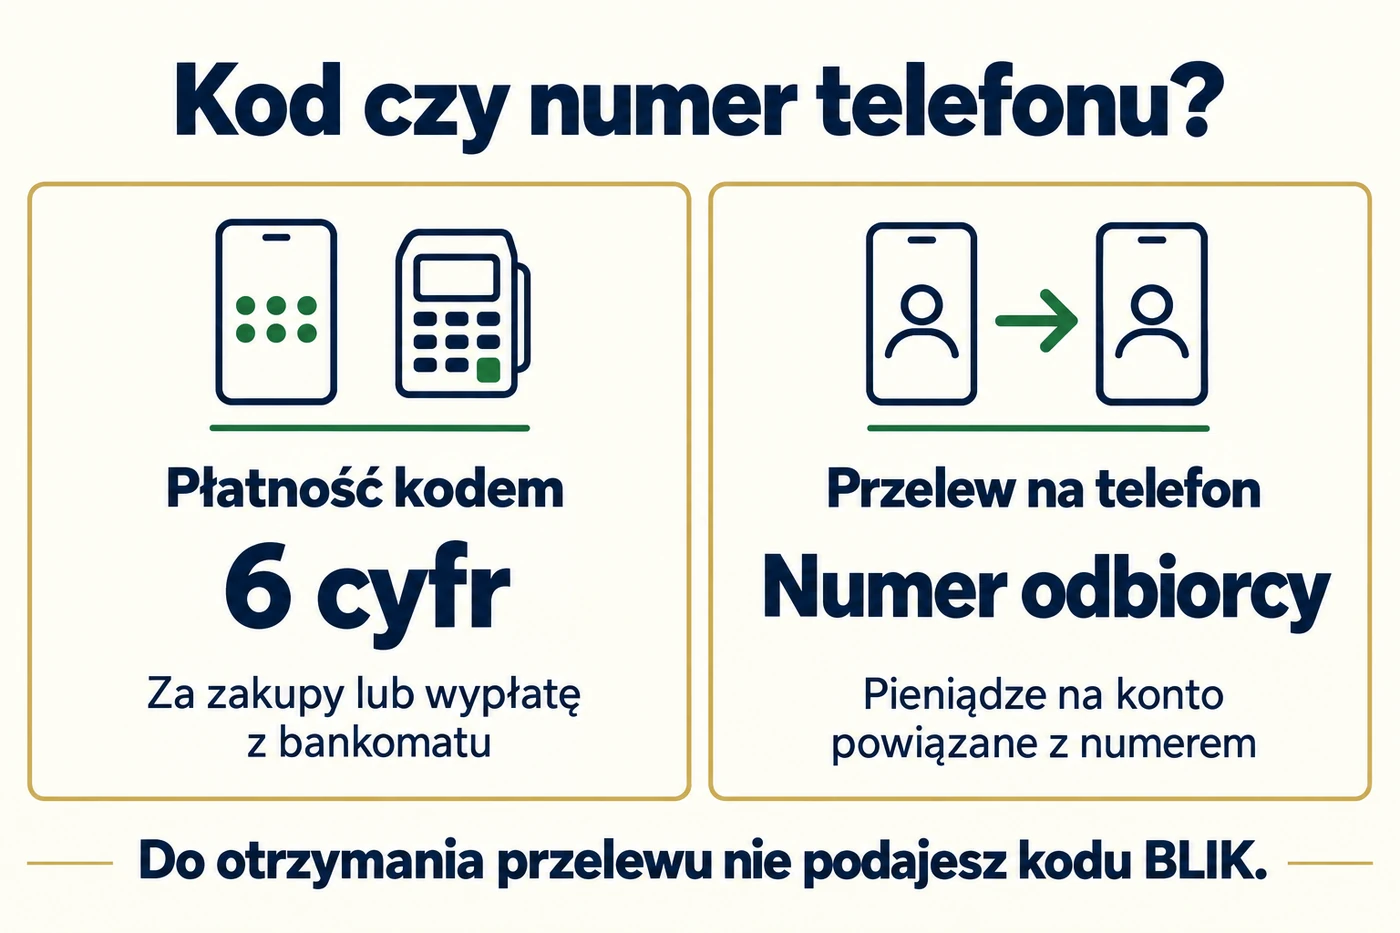
BLIK pozwala płacić pieniędzmi z rachunku przez aplikację bankową, zwykle bez używania karty. Przy płatności kodem wyświetlasz sześć cyfr, wpisujesz je w sklepie lub bankomacie, a następnie sprawdzasz i zatwierdzasz operację w telefonie. Przelew na telefon oraz płatność zbliżeniowa działają inaczej. Rozróżnienie tych trzech sposobów przydaje się zarówno przy pierwszym zakupie, jak i przy rozpoznawaniu podejrzanych próśb o pieniądze.
Nie musisz instalować osobnej aplikacji BLIK. Potrzebujesz konta w banku, który udostępnia tę usługę, oraz jego aplikacji mobilnej. Konkretne funkcje, limity i opłaty zależą od banku. Samo logo BLIK przy rachunku nie oznacza, że masz dostęp do każdej możliwości opisanej poniżej.
Co to jest BLIK i skąd pobiera pieniądze?
BLIK jest systemem płatności obsługiwanym przez Polski Standard Płatności. Korzystasz z niego przez bank, w którym masz rachunek. W podstawowym wariancie pieniądze schodzą z konta powiązanego z BLIKIEM w aplikacji. Nie doładowujesz osobnego portfela i nie kupujesz wcześniej kodów.
Jeżeli masz kilka kont lub aplikacje różnych banków, zwróć uwagę, gdzie rozpoczynasz płatność. Wygenerowanie kodu w aplikacji banku A nie obciąży automatycznie konta w banku B tylko dlatego, że masz tam więcej pieniędzy. Źródło środków sprawdzisz w ustawieniach swojej usługi. Dostępność dodatkowych źródeł finansowania zależy od oferty banku.
Do używania kodu nie potrzebujesz plastikowej karty. Potrzebujesz natomiast dostępu do aplikacji i odpowiedniej kwoty dostępnych środków. Jeśli dopiero wybierasz rachunek, sprawdź też, jak działa ROR i jakie operacje można na nim wykonywać.
Kod, przelew na telefon i BLIK zbliżeniowy. Czym się różnią?
| Sposób użycia | Co robisz? | Co sprawdzić? |
|---|---|---|
| Płatność kodem | Wpisujesz sześć cyfr i zatwierdzasz operację w aplikacji | Kwotę, odbiorcę i rodzaj transakcji |
| Przelew na telefon | Wybierasz numer odbiorcy i wysyłasz pieniądze z aplikacji | Poprawność numeru oraz obsługę przelewu przez odbiorcę |
| Płatność zbliżeniowa | Po uruchomieniu usługi odblokowujesz telefon i zbliżasz go do terminala | Obsługę funkcji w banku i telefonie, NFC oraz limit |
| Wypłata z bankomatu | Wybierasz wypłatę BLIK i używasz kodu | Kwotę wypłaty, prowizję i limit gotówkowy |
Przelew na telefon nie polega na wysłaniu komuś sześciocyfrowego kodu. Numer telefonu wskazuje rachunek odbiorcy, a kod służy do rozpoczęcia innego rodzaju operacji. Jeśli znajomy chce oddać Ci pieniądze, nie potrzebuje Twojego kodu BLIK.
Jak płacić BLIKIEM w sklepie i przez internet?
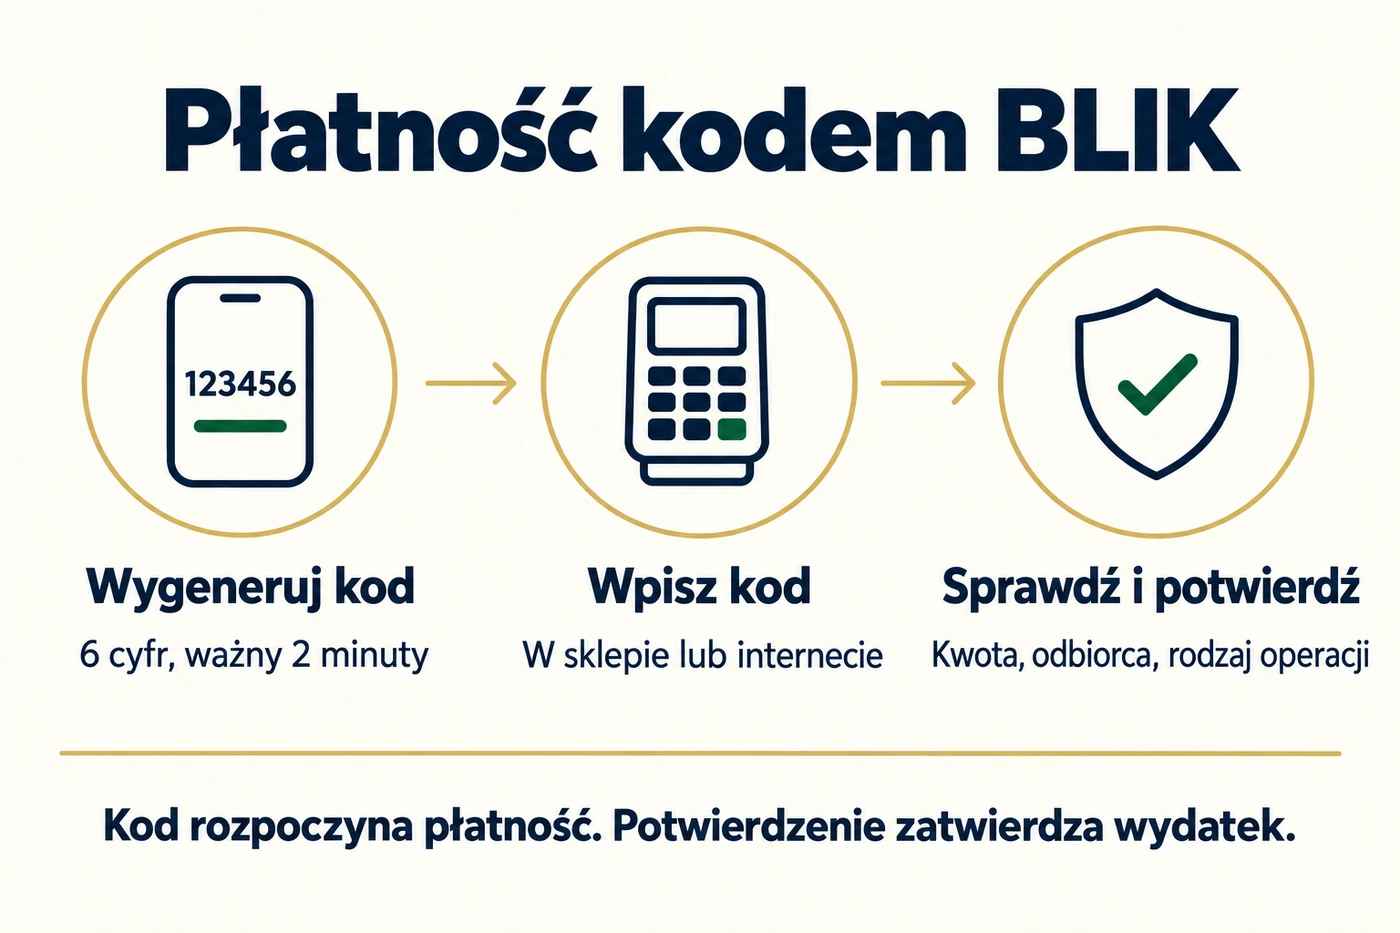
Zwykła płatność kodem ma podobny przebieg przy kasie i w sklepie internetowym. Różni się miejsce wpisania cyfr: terminal sprzedawcy albo formularz płatności przy zamówieniu. Operator BLIKA wyjaśnia, że jednorazowy kod ma sześć cyfr i jest ważny przez dwie minuty.
- Wybierz BLIK jako sposób zapłaty. W sklepie stacjonarnym poinformuj sprzedawcę, że użyjesz kodu.
- Otwórz aplikację bankową i wyświetl kod. Umiejscowienie przycisku zależy od aplikacji.
- Wpisz kod na terminalu lub stronie płatności. Nie myl go z PINem do aplikacji czy karty.
- Wróć do telefonu. Przeczytaj kwotę, dane odbiorcy i opis operacji.
- Zatwierdź tylko zgodne dane i poczekaj na wynik płatności w sklepie.
Przykładowo, kupujesz bilet za 48 zł. W aplikacji oczekujesz płatności na tę kwotę. Jeżeli zamiast tego widzisz wypłatę 1000 zł z bankomatu, odrzuć operację. Fakt, że przed chwilą wpisano poprawny kod, nie oznacza, że potwierdzenie dotyczy Twojego zakupu.
Po wygaśnięciu kodu pobierz nowy. Jeśli sprzedawca pokazuje błąd, ale bank odnotował obciążenie, najpierw sprawdź historię i status zamówienia. Kolejna płatność może oznaczać drugi wydatek. W kontakcie ze sklepem przyda się identyfikator operacji, data i kwota, a nie stary kod.
Dlaczego czasami płatność działa bez wpisywania kodu?
W obsługiwanym sklepie lub zapamiętanej przeglądarce BLIK może pozwalać na kolejne zakupy bez ponownego przepisywania cyfr. Nie oznacza to, że należy akceptować każde powiadomienie. Nadal sprawdzaj, czy właśnie zlecasz tę konkretną płatność.
Osobną funkcją są płatności powtarzalne, na przykład za abonament. Po udzieleniu zgody kolejne obciążenia mogą przebiegać automatycznie albo wymagać potwierdzenia, zależnie od modelu usługi. Przed włączeniem przeczytaj zasady, kwotę lub jej limit i sposób odwołania zgody. Zakres dostępnych funkcji opisuje poradnik operatora BLIK.
Jak działa przelew BLIK na telefon?
W aplikacji wybierasz przelew na telefon, wskazujesz odbiorcę, kwotę i tytuł, a następnie zatwierdzasz przelew. Odbiorca powinien mieć numer zarejestrowany w usłudze. Pieniądze trafiają na rachunek powiązany z tym numerem. Obie osoby nie muszą korzystać z tego samego banku.
Przelewy na telefon są dostępne także w weekendy i zwykle docierają w kilkanaście sekund. Nadal mogą wystąpić przerwy techniczne lub ograniczenia konkretnego banku. Jeżeli aplikacja nie rozpoznaje numeru, sprawdź go z odbiorcą. Nie zastępuj brakującej rejestracji podaniem komuś kodu.
Przy kilku rachunkach znaczenie ma aktywne powiązanie numeru. Pieniądze nie trafiają do wszystkich banków naraz. Po zmianie banku warto sprawdzić rejestrację, zanim poprosisz kogoś o większy przelew. Przykład takiej obsługi i odrębnych limitów opisuje mBank na stronie przelewów na telefon.
Przed wysłaniem sprawdź numer, nawet gdy wybierasz kontakt zapisany w telefonie. Nazwa w Twojej książce adresowej nie gwarantuje, że dana osoba nadal używa tego numeru. Jeżeli doszło już do pomyłki, przejdź do poradnika czy można cofnąć przelew BLIK i jak zgłosić błędny przelew.
BLIK zbliżeniowy. Czy trzeba mieć internet i NFC?
Płatność zbliżeniowa wymaga wcześniejszego uruchomienia funkcji w obsługującym ją banku oraz zgodnego telefonu z NFC. Podczas zakupu odblokowujesz telefon i przykładasz go do terminala. Nie przepisujesz kodu i nie musisz mieć dodanej karty płatniczej.
Aktywny BLIK zbliżeniowy może działać bez bieżącego połączenia z internetem. Aplikacja może jednak co jakiś czas wymagać zalogowania i odświeżenia możliwości płacenia. To wyjątek od zwykłego scenariusza z kodem, do którego potrzebujesz dostępu do sieci. Sprawdź również, która aplikacja jest ustawiona jako domyślna do płatności telefonem.
Według aktualnego FAQ BLIKA usługa zbliżeniowa jest dostępna na Androidzie oraz w wybranych bankach na HarmonyOS. Nie zakładaj jej dostępności na iPhonie tylko dlatego, że możesz na nim korzystać z kodu BLIK. Zasady i zgodność urządzeń warto sprawdzić przed zakupem telefonu lub zmianą banku.
BLIK zbliżeniowy może być przydatny także podczas wyjazdu. Szczegóły akceptacji i ograniczenia innych wariantów opisaliśmy osobno w artykule czy BLIK działa za granicą.
Wypłata i wpłata gotówki BLIKIEM
Przy wypłacie wybierz na bankomacie operację BLIK, podaj kwotę i kod, a potem zatwierdź zgodne dane w aplikacji. Kolejność ekranów może zależeć od urządzenia. Zwróć uwagę na komunikaty o prowizji. Możliwość wypłaty bez karty nie przesądza, że każdy bankomat jest dla Twojego konta bezpłatny.
Wpłata wymaga dodatkowo obsługi tej funkcji przez bank i wpłatomat. Nie każda maszyna przyjmująca wpłaty kartą przyjmie je również BLIKIEM. Przygotowanie gotówki oraz różnice między metodami opisuje poradnik jak wpłacić pieniądze na konto.
Ile kosztuje BLIK i jakie ma limity?
Nie ma jednego limitu obejmującego wszystkich klientów każdego banku. Sprawdź osobno płatności w internecie, płatności w sklepach, wypłaty gotówki i przelewy na telefon. Mogą obowiązywać limity pojedynczej transakcji, dziennej wartości oraz liczby operacji.
Jeżeli masz 3000 zł na koncie, a przelew na telefon jest odrzucany, powodem może być właśnie limit tej usługi. Podniesienie limitu karty nie musi nic zmienić. Podobnie ustawienie wysokiego limitu przelewów zwykłych nie oznacza automatycznie takiej samej kwoty dla BLIKA.
Operator wskazuje, że korzystanie z płatności zbliżeniowych BLIK jest bezpłatne. Pozostałe opłaty sprawdzaj w aktualnej taryfie swojego rachunku, szczególnie przy gotówce. Znaczenie może mieć sieć urządzenia i rodzaj konta. Nie przenoś stawki znajomego na swój produkt.
Instrukcje ustawień ze screenami znajdziesz w naszych poradnikach o BLIKU w mBanku, BLIKU w Pekao i PeoPay oraz BLIKU w PKO BP i IKO.
Czy BLIK jest bezpieczny? Co sprawdzać przed zatwierdzeniem?
Najważniejszy moment to odczytanie operacji w aplikacji. Oszust może podszyć się pod znajomego albo kupującego i przekonać Cię do potwierdzenia wypłaty. Kod sam w sobie nie mówi, komu i za co płacisz. Te informacje trzeba porównać z tym, co rzeczywiście zamierzasz zrobić.
Zasady bezpieczeństwa BLIKA zalecają weryfikację próśb o pieniądze. Jeżeli znajomy pisze z nietypową prośbą, skontaktuj się z nim innym, znanym kanałem. Gdy sprzedajesz przedmiot, do otrzymania pieniędzy nie podajesz kodu i nie akceptujesz wypłaty z własnego rachunku.
Przy podejrzeniu oszustwa natychmiast skontaktuj się z bankiem, zabezpiecz dostęp do aplikacji i zachowaj wiadomości oraz dane transakcji. Dalsze kroki opisuje poradnik o nieautoryzowanej transakcji i zgłoszeniu utraty pieniędzy. Nie zakładaj automatycznego zwrotu bez zbadania okoliczności.
Najczęstsze pytania o BLIK
Czy trzeba mieć kartę, żeby płacić BLIKIEM?
Do podstawowych płatności BLIK karta nie jest potrzebna. Usługa działa przez aplikację bankową i powiązany rachunek. Bank musi udostępniać wybraną funkcję.
Czy do BLIKA potrzebne jest NFC?
Do kodu i przelewu na telefon nie. NFC jest potrzebne do płatności zbliżeniowej. Telefon bez NFC może więc nadal obsługiwać pozostałe funkcje dostępne w aplikacji.
Czy każdy BLIK zalicza się do promocji bankowej?
Nie. Regulamin może wymagać płatności za zakupy, wykluczając przelewy na telefon lub wypłaty. Sprawdź które płatności kartą i BLIKIEM liczą się do premii, a następnie warunki swojej konkretnej promocji.
Co zrobić, gdy kod BLIK nie działa?
Sprawdź ważność kodu, internet, dostępne środki i limit właściwej operacji. Zobacz też, czy bank nie informuje o przerwie. Jeśli konto zostało obciążone, wyjaśnij status transakcji przed ponowną zapłatą.