Lokata progresywna ma oprocentowanie, które rośnie w kolejnych okresach. Najwyższa stawka zwykle dotyczy tylko końcowego miesiąca lub kwartału. Żeby sprawdzić rzeczywisty zysk, policz odsetki osobno dla każdego okresu, dodaj je i uwzględnij podatek. Nie mnoż całego kapitału przez najwyższy procent z reklamy.
Taka lokata może mieć warunki wcześniejszego wycofania pieniędzy korzystniejsze od innego depozytu, ale nie wynika to automatycznie z jej nazwy. Osobno sprawdź harmonogram oprocentowania, kapitalizację i zasady zerwania. Dopiero razem pokazują, ile pieniędzy otrzymasz.
Co to jest lokata progresywna?
Wpłacasz określoną kwotę na ustalony czas, a bank nalicza odsetki według kolejnych stawek wskazanych w warunkach. Pierwszy okres może mieć niższe oprocentowanie, a ostatni znacznie wyższe. Wzrost następuje według harmonogramu produktu, dlatego przed wpłatą powinna być dostępna informacja o wszystkich etapach.
Przykładowo Bank Spółdzielczy w Limanowej opisuje lokatę z rosnącymi stopami dla kolejnych miesięcy. Przy takim układzie wysokie oprocentowanie ostatniego miesiąca nie działa wstecz. Nie przelicza automatycznie wcześniejszych miesięcy według nowej, wyższej stawki.
Słowo „dynamiczna” również bywa używane w nazwach produktów. Nie wystarczy jednak porównać dwóch nazw, żeby uznać warunki za identyczne. W dokumentach sprawdź liczbę okresów, długość każdego z nich oraz regułę naliczania odsetek.
Dlaczego 7% na koniec nie oznacza 7% za cały rok?
Rozważmy własny przykład obliczeniowy: roczną lokatę, w której oprocentowanie wynosi kolejno 2%, 3%, 4% i 7% w skali roku, po jednej stawce na każdy kwartał. To model do pokazania rachunku, a nie aktualna oferta któregoś banku.
Stawka 7% obowiązuje tu tylko w ostatnim kwartale. Przez wcześniejsze miesiące pieniądze pracują na niższych procentach. Prosta średnia czterech stawek wynosi 4%, ale dokładny wynik zależy jeszcze od długości okresów. Kwartały kalendarzowe mają różną liczbę dni.
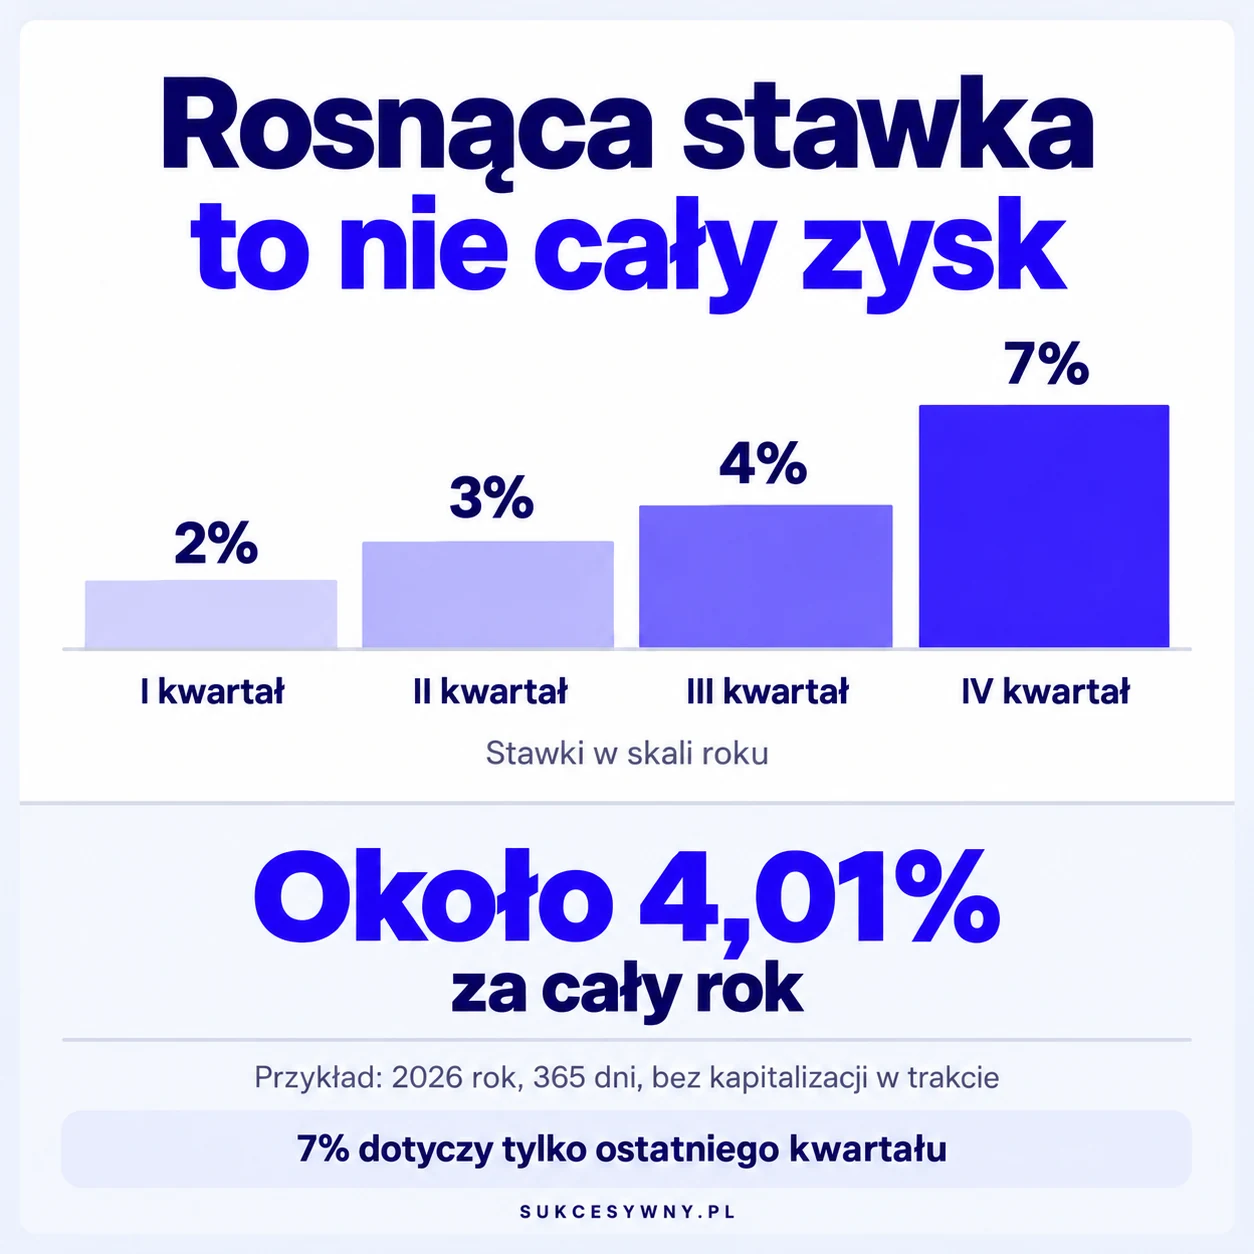
Jeżeli umowa obejmuje krótszy czas, musisz uwzględnić także tę długość. Średnie oprocentowanie 4% w skali roku przy lokacie trzymanej pół roku nie oznacza 4% zysku od wpłaconej kwoty. Przy porównywalnych założeniach zysk brutto będzie zbliżony do połowy tej wartości.
Jak obliczyć zysk z lokaty progresywnej?
Najpierw sprawdź w umowie podstawę naliczania odsetek. Do poniższego przykładu przyjmujemy faktyczną liczbę dni i rok liczący 365 dni. Kapitał pozostaje stały, a odsetki są dopisywane dopiero na końcu. Jeśli Twój produkt stosuje inną konwencję lub kapitalizację w trakcie, rachunek wymaga odpowiedniej zmiany.
Odsetki za dany okres = kapitał × roczna stopa procentowa × liczba dni okresu ÷ 365.
Stopę procentową wpisujesz jako ułamek: 2% to 0,02. Wyliczasz każdy okres oddzielnie, a potem sumujesz wyniki. Nie dodajesz procentów 2%, 3%, 4% i 7% jako 16% rocznego zysku. Każdy z nich obowiązuje tylko przez przypisaną część roku.
- Zapisz wpłaconą kwotę i daty rozpoczęcia oraz zakończenia lokaty.
- Rozpisz stawkę i liczbę dni dla każdego okresu.
- Oblicz odsetki według reguły zapisanej w umowie.
- Uwzględnij ewentualną kapitalizację w trakcie i podatek.
- Porównaj końcową kwotę netto z alternatywą o takim samym czasie trwania.
Podstawy samego wzoru opisujemy w poradniku jak obliczyć zysk z lokaty po podatku. Przy lokacie progresywnej dodatkową pracą jest poprawne rozdzielenie okresów i ich stawek.
Przykład: 10 000 zł i cztery rosnące stawki
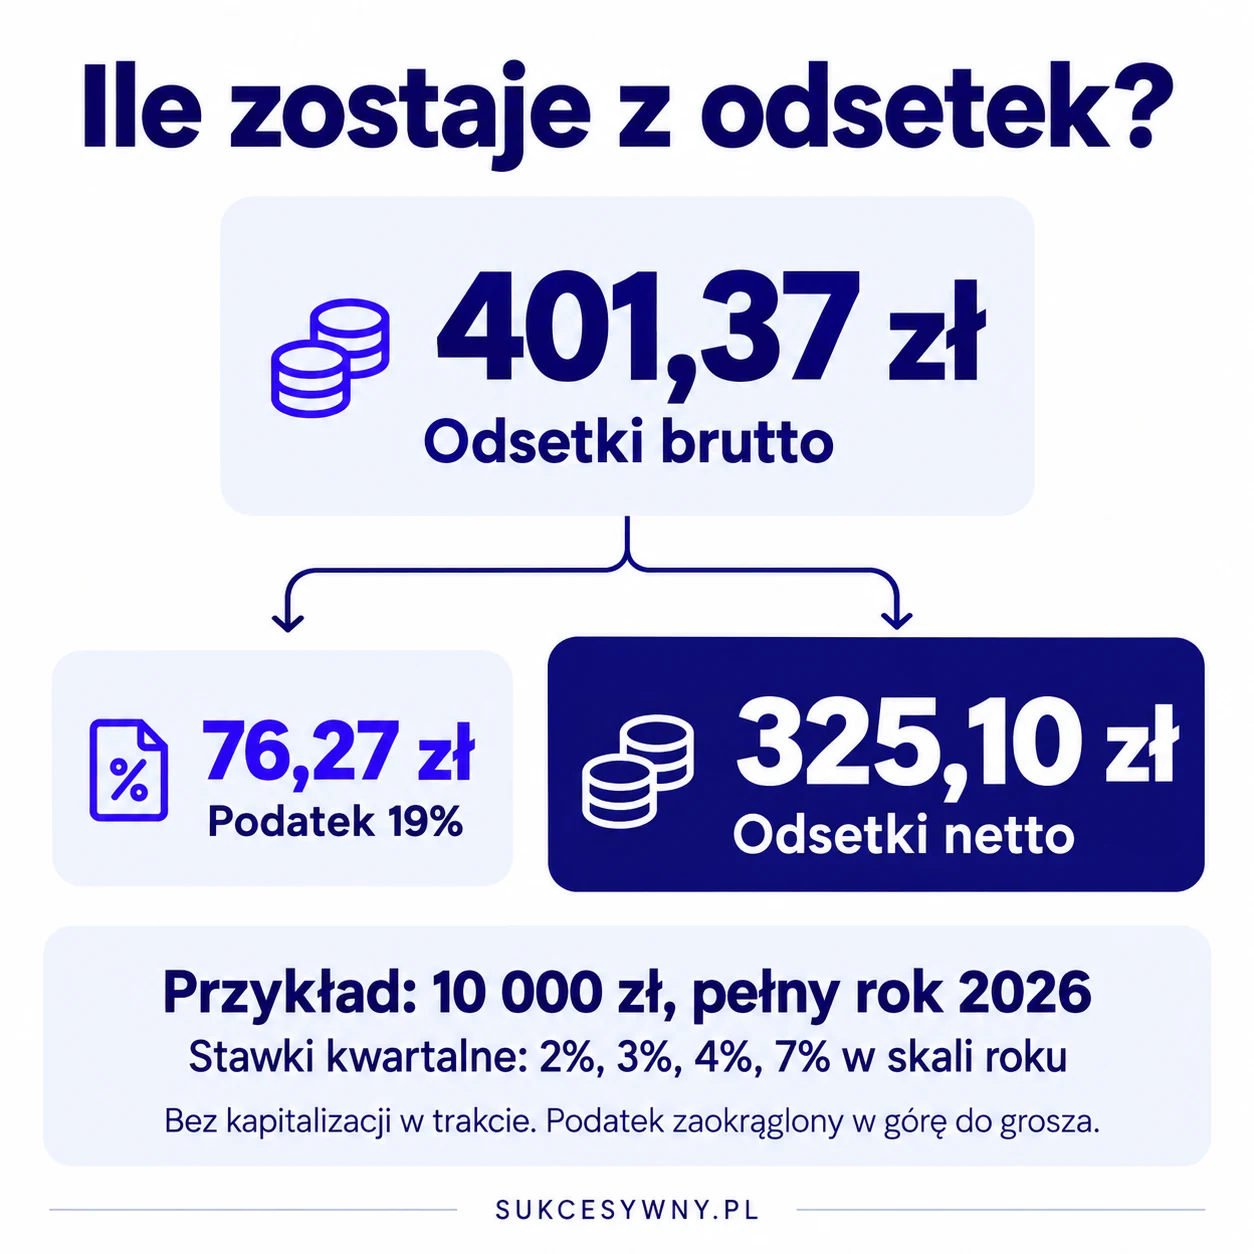
Przyjmijmy wpłatę 10 000 zł i naliczanie odsetek za wszystkie 365 dni 2026 roku. Pierwszy kwartał ma 90 dni, drugi 91, a trzeci i czwarty po 92. Nie ma dopłat, opłat ani wypłat w trakcie, a kapitalizacja następuje na końcu. Kwoty w tabeli pokazujemy po zaokrągleniu do groszy.
| Okres przykładu | Liczba dni | Stawka w skali roku | Odsetki brutto |
|---|---|---|---|
| I kwartał 2026 | 90 | 2% | 49,32 zł |
| II kwartał 2026 | 91 | 3% | 74,79 zł |
| III kwartał 2026 | 92 | 4% | 100,82 zł |
| IV kwartał 2026 | 92 | 7% | 176,44 zł |
| Cały rok | 365 | Średnio około 4,01% | 401,37 zł |
Przykładowy rachunek pierwszego okresu to 10 000 zł × 0,02 × 90 ÷ 365. Daje około 49,32 zł. Dla ostatniego kwartału używamy 0,07 i 92 dni. Choć końcowa stawka jest wysoka, łączny wynik wynosi 401,37 zł brutto, a nie 700 zł.
Średnią ważoną czasem wyliczysz, mnożąc każdą stawkę przez liczbę jej dni, dodając wyniki i dzieląc przez 365. W tym przykładzie daje to około 4,0137% rocznie. Prosta średnia 4% nadaje się do szybkiego przybliżenia, ale dokładne liczenie według dni pokazuje niewielką różnicę.
Ile zostaje po podatku?
W typowej krajowej lokacie osoby fizycznej bank pobiera 19% podatku od odsetek. Taką zasadę opisuje między innymi PKO Bank Polski w informacji o rozliczeniu lokaty. Podatek dotyczy zysku, a nie całych wpłaconych 10 000 zł.
W naszym modelu od 401,37 zł brutto podatek po zaokrągleniu w górę do pełnego grosza wynosi 76,27 zł. Pozostaje 325,10 zł odsetek netto. Łącznie z kapitałem otrzymujesz 10 325,10 zł, przy przyjętych założeniach.
W rzeczywistym rozliczeniu znaczenie mają daty naliczania, reguły zaokrągleń oraz liczba wypłat lub kapitalizacji. Jeśli bank rozlicza odsetki w kilku terminach, podatek nie musi wyjść identycznie jak przy jednej wypłacie na końcu. Porównuj wyliczenie z harmonogramem swojego produktu.
Czy rosnące oprocentowanie oznacza procent składany?
Nie. Wzrost stawki i kapitalizacja to osobne mechanizmy. Procent składany pojawia się wtedy, gdy dopisane odsetki zaczynają także przynosić odsetki. Jeśli bank nalicza zysk według rosnących stawek, ale dopisuje go dopiero przy zakończeniu umowy, kapitał w trakcie pozostaje bez tego zwiększenia.
Na stronie Lokaty Dynamiczny Zysk BNP Paribas bank rozdziela naliczanie według kolejnych miesięcy od kapitalizacji na koniec okresu. To dobry przykład, dlaczego trzeba przeczytać oba elementy, zamiast wnioskować o kapitalizacji z samej nazwy lokaty.
Co się stanie, jeśli zerwiesz lokatę wcześniej?
Decydują warunki konkretnego produktu. Bank może zachować odsetki za określone okresy, zastosować obniżoną stawkę albo przyjąć inne rozliczenie. Nie ma jednej zasady, zgodnie z którą każda lokata progresywna pozwala wyjść w dowolnym dniu z pełnym dotychczasowym zyskiem.
BNP Paribas informuje o zachowaniu naliczonych odsetek za poprzednie miesiące, natomiast Bank Spółdzielczy w Limanowej opisuje odsetki w obniżonej wysokości przy wcześniejszej likwidacji. Przed wyborem porównaj dokumenty własnej lokaty, szczególnie sposób potraktowania niepełnego okresu.
W naszym przykładzie same odsetki obliczone za pierwsze dwa kwartały wynoszą około 124,11 zł brutto. Nie jest to obietnica wypłaty przy zerwaniu dowolnej lokaty po sześciu miesiącach. Pokazuje jednak, że rezygnując przed końcem, nie docierasz do okresu ze stawką 7%.
Więcej scenariuszy znajdziesz w tekście o zerwaniu lokaty przed terminem. Jeśli przewidujesz wcześniejsze wykorzystanie pieniędzy, porównaj także kwotę należną w tym momencie, a nie tylko zysk po pełnym roku.
Lokata progresywna czy zwykła lokata?
Porównaj taką samą kwotę, długość i sposób kapitalizacji. W naszym modelu progresywnym 10 000 zł przynosi 401,37 zł brutto przez rok. Hipotetyczna lokata na ten sam okres ze stałym oprocentowaniem 4,1% i kapitalizacją na końcu daje 410 zł brutto oraz 332,10 zł netto.
Ta druga przynosi 7 zł netto więcej, mimo że nie ma efektownej końcowej stawki 7%. Przykład pokazuje sposób porównania, a nie wskazuje zwycięzcy w aktualnej ofercie banków. Inna lokata progresywna może mieć lepszą średnią lub korzystniejszą możliwość wcześniejszego wyjścia.
Sprawdź również warunek nowych środków, obowiązek konta, maksymalną kwotę i ewentualne koszty dodatkowych produktów. Dostępne propozycje zestawiamy w rankingu lokat bankowych. Ten poradnik służy do zrozumienia obliczeń, niezależnie od aktualnego lidera zestawienia.
Co sprawdzić przed wpłatą pieniędzy?
| Element warunków | Dlaczego ma znaczenie? |
|---|---|
| Wszystkie stawki i długości okresów | Decydują o średnim oprocentowaniu i końcowym zysku |
| Kapitalizacja | Pokazuje, czy odsetki pracują już w trakcie umowy |
| Wcześniejsza likwidacja | Określa kwotę, którą zachowasz po wycofaniu pieniędzy |
| Warunki dodatkowe | Mogą ograniczać dostępność oferty lub jej opłacalność |
| Odnowienie | Nowy okres może mieć inne stawki niż pierwszy |
Jeżeli lokata odnawia się automatycznie, sprawdź warunki następnego okresu. Nie zakładaj ponownego startu z identycznym harmonogramem. Różnice pomiędzy lokatą odnawialną i nieodnawialną omawiamy w osobnym poradniku.
Na koniec porównaj produkt z terminem planowanego wydatku. Pieniądze potrzebne w każdej chwili wymagają innej oceny niż kwota odłożona na konkretną datę. Pomocne będzie porównanie lokaty i konta oszczędnościowego. O wyborze powinny decydować kwota netto i dostęp do pieniędzy, a nie sama najwyższa liczba w tabeli oprocentowania.