Kredyt gotówkowy UniCredit można otrzymać bez zakładania konta osobistego. Bank oferuje finansowanie w złotych ze stałym oprocentowaniem i pozwala wcześniej spłacić całość albo część zadłużenia bez dodatkowej prowizji. Przed złożeniem wniosku warto jednak odróżnić wynik kalkulatora od indywidualnej oferty oraz zwykłą wpłatę na ratę od nadpłaty kapitału.
Poniżej znajdziesz warunki sprawdzone 2 listopada 2026 roku, objaśnienie kosztów oraz zasady spłaty. Korzystamy z aktualnej strony produktu i wzorca umowy obowiązującego od 1 listopada. Dwa screeny pokazują kalkulator oraz jego szczegóły, a nie przyznany kredyt czy zakończony proces wnioskowania.
Kredyt gotówkowy UniCredit. Kwoty, oprocentowanie i warunki
UniCredit nazywa ten produkt również pożyczką gotówkową. Można przeznaczyć ją na dowolny cel. Bank ocenia zdolność kredytową, dlatego maksymalna kwota z reklamy nie jest kwotą gwarantowaną każdemu klientowi.
| Parametr | Warunki na stronie produktu | Co sprawdzić we własnej ofercie |
|---|---|---|
| Kwota | Od 1000 do 250 000 zł | Maksimum dostępne w wybranym formularzu i decyzji banku. |
| Okres | Od 3 do 120 miesięcy | Dostępne terminy dla konkretnej kwoty i kanału wnioskowania. |
| Oprocentowanie nominalne | Stałe, od 7,79% do 14,49% rocznie | Stawkę przypisaną do Twojej propozycji, a nie tylko reklamowane minimum. |
| Prowizja za udzielenie | 0% | Całkowity koszt i kwotę do zapłaty, ponieważ nadal występują odsetki. |
| Konto osobiste | Nie jest wymagane | Numer rachunku przeznaczonego do obsługi spłaty. |
| Wcześniejsza spłata | Całkowita i częściowa bez dodatkowej prowizji | Właściwą dyspozycję, rachunek oraz nowy harmonogram. |
W materiałach banku jest rozbieżność: strona produktu i jej kalkulator wskazują do 250 000 zł, natomiast część centrum pomocy nadal podaje 200 000 zł. Jeżeli potrzebujesz wyższej kwoty, potwierdź jej dostępność w wybranym kanale. Nie traktuj żadnego z tych limitów jako obietnicy pozytywnej decyzji.
RRSO i prowizja 0%. Ile rzeczywiście kosztuje pożyczka?
Prowizja 0% oznacza brak tej konkretnej opłaty. Nie oznacza pożyczenia pieniędzy bez kosztu. Oprocentowanie nominalne służy do naliczania odsetek, natomiast RRSO pokazuje koszt finansowania w ujęciu rocznym, uwzględniając również terminy przepływu pieniędzy.
W indywidualnym formularzu odszukaj trzy liczby: RRSO, całkowity koszt oraz całkowitą kwotę do zapłaty. Ta ostatnia zawiera zarówno zwrot pożyczonego kapitału, jak i koszty. Porównuj propozycje dla tej samej kwoty i okresu. Szersze wyjaśnienie znajdziesz w poradniku co oznacza RRSO.
Bank podaje, że cena zależy także od kanału złożenia wniosku i segmentu klienta. Oprocentowanie 7,79% nie musi więc być stawką z Twojej decyzji. W aktualnej pomocy UniCredit kosztem standardowej pożyczki są odsetki, bez prowizji i dodatkowo płatnych produktów. Ostateczne wartości sprawdź w otrzymanych dokumentach.
Przykład reprezentatywny publikowany przez UniCredit
Na stronie banku pozostaje przykład wyliczony 12 marca 2026 roku: 55 000 zł kapitału, stałe oprocentowanie 7,79% oraz RRSO 8,08%. Prowizja wynosi 0 zł, a odsetki i zarazem całkowity koszt to 11 581,01 zł. Do zapłaty jest łącznie 66 581,01 zł.
Spłatę rozłożono na 59 rat po 1109,68 zł oraz ostatnią ratę 1109,89 zł, czyli łącznie 60 rat. Zachowujemy datę kalkulacji banku. To przykład reprezentatywny, nie nowa wycena dla każdego czytelnika. Aktualny opis i przykład znajdują się na stronie kredytu gotówkowego UniCredit.
Jak czytać kalkulator kredytu UniCredit?
W kalkulatorze wybierasz kwotę i okres spłaty. Widok pokazuje orientacyjną ratę oraz RRSO, a opcja „Pokaż szczegóły pożyczki” otwiera dodatkowe koszty. Bank zaznacza na ekranie, że obliczenie wykorzystuje najniższe oprocentowanie. Właściwą propozycję otrzymasz dopiero po dalszej analizie.
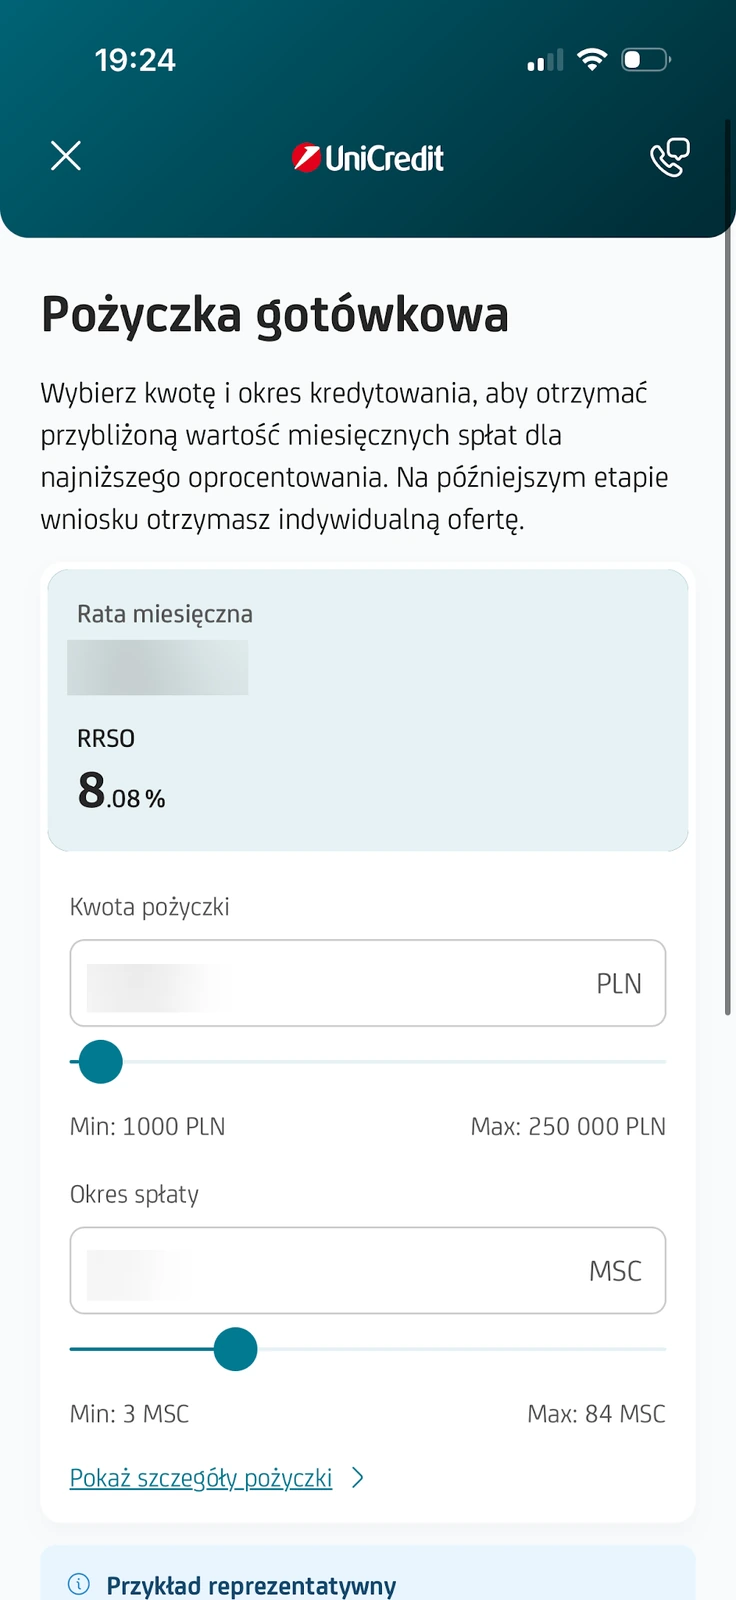
Na przedstawionym ekranie maksymalny okres wynosi 84 miesiące, podczas gdy ogólna strona produktu wskazuje do 120 miesięcy. Nie oznacza to, że każdy wariant w każdym kanale musi udostępniać identyczny zakres. Kieruj się zakresem faktycznie pokazanym dla wybranego wniosku i wyjaśnij rozbieżność z bankiem, jeżeli dłuższy termin jest dla Ciebie istotny.
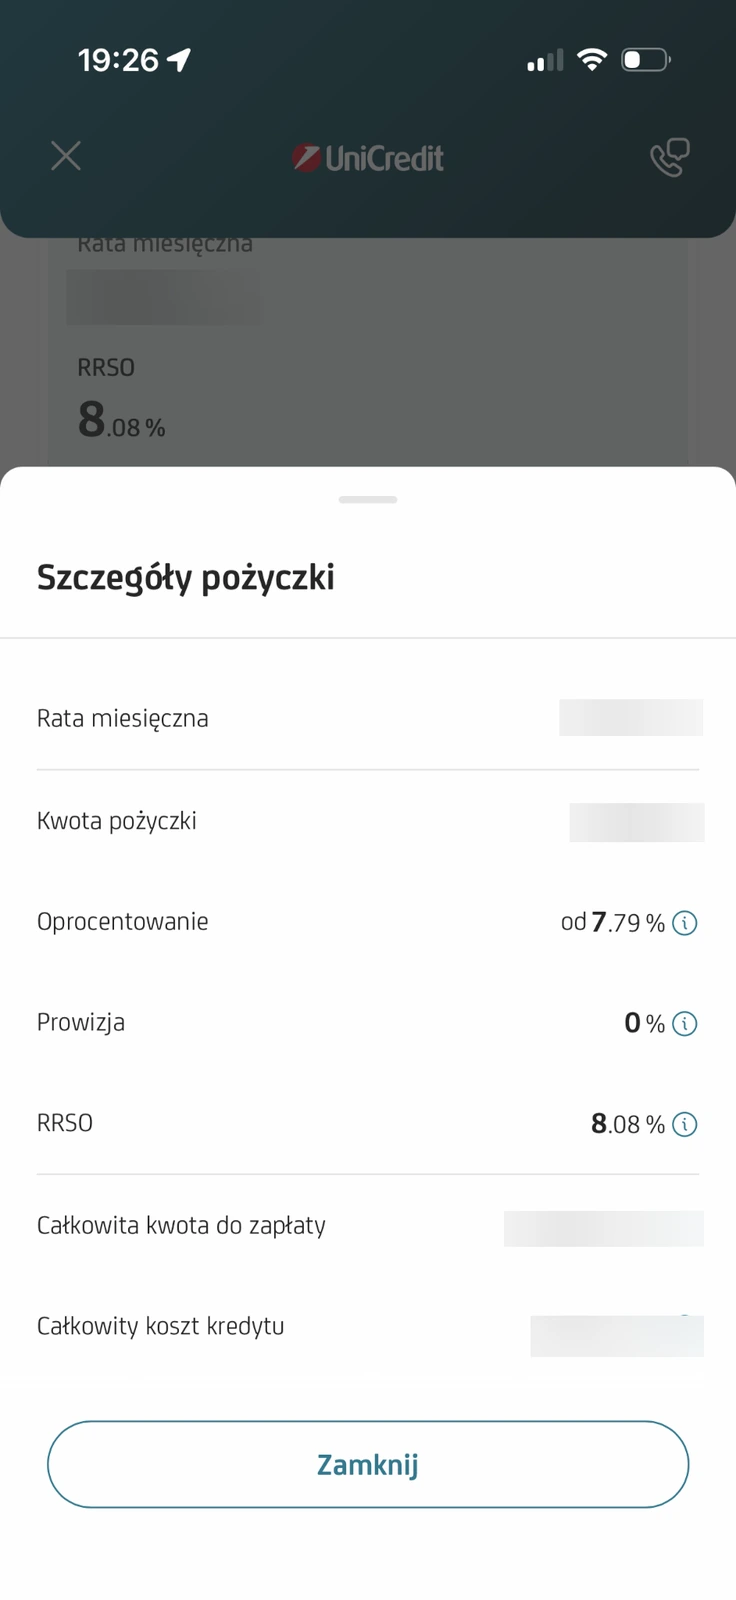
W szczegółach porównaj miesięczną ratę z całkowitą kwotą do zapłaty. Nie przepisuj wyniku jako pewnej oferty i nie utożsamiaj otwarcia tego okna ze złożeniem wniosku. Screeny nie przedstawiają decyzji, podpisanej umowy ani wypłaty pieniędzy.
Dłuższy okres a niższa rata. Co zmienia się w kosztach?
Przy tej samej kwocie i stopie dłuższy okres zwykle obniża miesięczną ratę, ale podwyższa sumę odsetek. Korzystasz z części kapitału dłużej. Dlatego sam wygodniejszy miesięczny przelew nie wystarcza do oceny ceny finansowania.
Ilustruje to model dla 20 000 zł, oprocentowania nominalnego 10% rocznie, równych rat i braku innych opłat. Przy 24 miesiącach rata wynosi około 922,90 zł, a przy 48 miesiącach około 507,25 zł. Łączny koszt rośnie odpowiednio z około 2149,56 zł do 4348,08 zł. To przykład matematyczny, nie propozycja UniCredit.
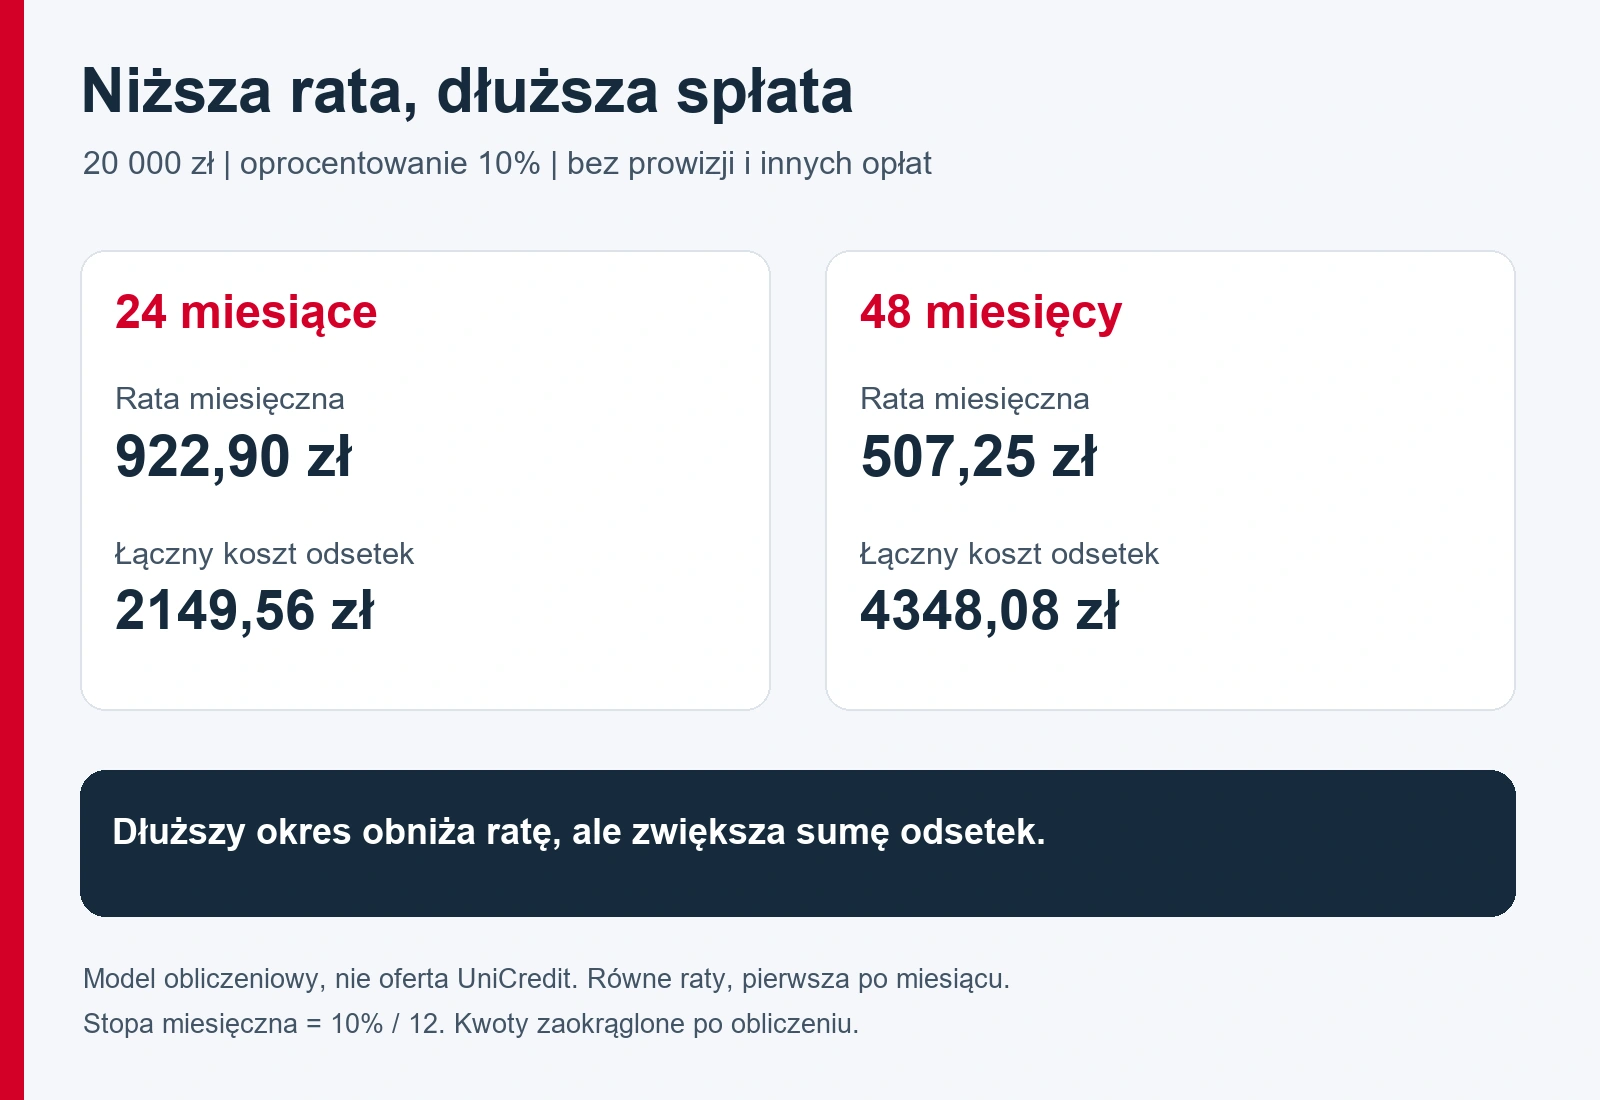
Model zakłada stopę miesięczną równą jednej dwunastej rocznej i pierwszą ratę po miesiącu. Rzeczywiste daty oraz zaokrąglenia mogą zmienić wynik. Własne warianty porównasz w kalkulatorze kredytu gotówkowego. Wpisz oprocentowanie nominalne, nie RRSO.
Kto może złożyć wniosek i jakie dokumenty przygotować?
Bank wymaga odpowiedniej zdolności kredytowej i weryfikuje dochód oraz zobowiązania. Według strony produktu wnioskodawca powinien mieć od 18 do 70 lat, a przy ostatniej racie najwyżej 75 lat. Dla najmłodszych klientów mogą obowiązywać dodatkowe ograniczenia kwoty. Samo spełnienie warunku wieku nie przesądza o finansowaniu.
Strona UniCredit wskazuje co najmniej dwa miesiące dochodu z umowy o pracę lub umowy cywilnoprawnej oraz rok prowadzenia działalności gospodarczej. Znaczenie ma jednak zaakceptowane przez bank źródło dochodu i jego udokumentowanie. Nie wpisuj danych orientacyjnych, jeśli formularz wymaga kwot z konkretnych dokumentów.
Jeżeli nie korzystasz z przekazania informacji o rachunku przez PSD2, bank wskazuje wyciągi za sześć miesięcy. Analityk może poprosić o dodatkowe dokumenty. Przy wspólności majątkowej może być potrzebna zgoda współmałżonka. Wniosek online nie znosi tych wymagań.
Jak wygląda wnioskowanie o kredyt gotówkowy UniCredit?
Wniosek można rozpocząć na stronie banku, w placówce lub przez udostępnioną ścieżkę aplikacji. Centrum pomocy opisuje mobilny nabór bezpośrednio po pobraniu aplikacji jako ścieżkę dla nowych klientów. Jeśli masz już konto i nie widzisz produktu, wybierz inny wskazany przez bank kanał zamiast ponownie zakładać profil.
- Ustal potrzebną kwotę i porównaj dostępne okresy.
- Przejdź weryfikację tożsamości i uzupełnij dane w oficjalnym formularzu.
- Podaj wymagane informacje o dochodach, wydatkach i zobowiązaniach.
- Przekaż dokumenty lub zgody wymagane do oceny wniosku.
- Po analizie przeczytaj indywidualny formularz informacyjny, projekt umowy i harmonogram.
- Sprawdź kwotę wypłaty, ratę, koszt, RRSO i rachunek do spłaty, zanim zatwierdzisz umowę.
Nie trzeba przy tej okazji otwierać rachunku osobistego. Jeżeli chcesz korzystać również z codziennej bankowości, warunki konta osobistego UniCredit opisujemy oddzielnie. To osobna decyzja od wyboru kredytu.
Sprawdź także status zastrzeżenia PESEL. Aktualny wzorzec przewiduje możliwość odmowy zawarcia umowy, jeżeli numer jest zastrzeżony przy jej zawieraniu. Weryfikację wykonuj wyłącznie w związku z własnym, świadomie rozpoczętym wnioskiem.
Jak spłacać raty i kiedy przypada pierwsza płatność?
UniCredit udostępnia harmonogram z umową oraz w aplikacji. W pomocy bank wskazuje możliwość wyboru dnia spłaty od 1. do 25. dnia miesiąca. Pierwsza rata przypada co najmniej 15 i najwyżej 45 dni od zawarcia umowy, zależnie od wybranego terminu.
Zapewnij środki na wskazanym rachunku do spłaty najpóźniej w terminie raty. Jeśli płacisz z innego banku, uwzględnij czas przelewu. Termin przypadający w sobotę lub dzień ustawowo wolny przesuwa się według umowy na następny dzień roboczy. Wiążący termin zawsze sprawdzaj w swoim harmonogramie.
Wcześniejsza spłata i nadpłata kredytu UniCredit
Bank pozwala spłacić pożyczkę przed terminem w części lub w całości bez dodatkowej prowizji. Aktualny wzorzec przewiduje po częściowej spłacie obniżenie raty przy zachowaniu okresu finansowania. Nie zakładaj automatycznego skrócenia umowy.
| Cel wpłaty | Co trzeba odróżnić |
|---|---|
| Zapewnienie pieniędzy na zwykłą ratę | Rachunek do Spłaty służy obsłudze harmonogramu. Sama obecność nadwyżki nie zawsze jest dyspozycją nadpłaty. |
| Nadpłata kapitału | Sprawdź Rachunek do Wcześniejszej Spłaty lub dostępną dyspozycję w aplikacji. Potem odczytaj nowy harmonogram. |
| Spłata całkowita | Ustal z bankiem kwotę na konkretny dzień i sprawdź rozliczenie oraz zakończenie umowy. |
Szczegóły wynikają z wzorca umowy pożyczki UniCredit, w szczególności z rozdziału o spłacie. Gdy zwykłym rachunkiem do spłaty jest konto bieżące, pobranie środków na wcześniejszą spłatę wymaga odpowiedniej dyspozycji. Nie przelewaj pieniędzy na numer wybrany wyłącznie po podobnej nazwie.
Przy pełnej spłacie sprawdź zwrot ewentualnych kosztów dotyczących skróconego okresu. Jeżeli prowizja przy udzieleniu wynosiła 0 zł, nie ma zapłaconej prowizji do odzyskania. Korzyść polega przede wszystkim na zakończeniu naliczania odsetek od spłaconego zadłużenia. Zachowaj potwierdzenie rozliczenia.
Najczęstsze pytania o pożyczkę UniCredit
Czy można dostać kredyt bez zabezpieczenia?
Oferta jest opisana jako niezabezpieczona. Bank nadal bada zdolność kredytową, a klient odpowiada za spłatę zgodnie z umową. Brak zabezpieczenia nie oznacza braku kosztów opóźnienia.
Czy można wydłużyć okres już spłacanej pożyczki?
Aktualne centrum pomocy nie przewiduje takiej standardowej funkcjonalności. Jeżeli pojawi się problem ze spłatą, skontaktuj się z bankiem przed terminem i zapytaj o indywidualne rozwiązanie. Nie pomniejszaj raty samodzielnie.
Czy stałe oprocentowanie może się zmienić?
Wzorzec przewiduje szczególny przypadek obniżenia stawki, gdy ustawowy limit odsetek maksymalnych spadnie poniżej oprocentowania umowy. Nie jest to zwykła aktualizacja oferty dla nowych klientów. Swoją stawkę i zasady odczytaj z podpisanej umowy.
Co zrobić, gdy nie widać nadpłaty?
Sprawdź rachunek odbiorcy, zaksięgowanie przelewu i status dyspozycji. Nie wysyłaj ponownie tej samej kwoty bez ustalenia, co stało się z pierwszą wpłatą. Przekaż bankowi potwierdzenie i poproś o aktualny harmonogram.
Inne instrukcje dotyczące produktów i obsługi aplikacji znajdziesz w hubie UniCredit.