Kredyt hipoteczny UniCredit pozwala sfinansować zakup mieszkania lub domu w złotych, z okresem spłaty do 35 lat. Bank wymaga co najmniej 20% wkładu własnego. Można wybrać oprocentowanie okresowo stałe przez pierwsze 5 lat albo zmienne, złożone z WIBOR 6M i marży. Wniosek oraz umowę można obsłużyć online, a także skorzystać z pomocy doradcy.
Warunki sprawdziliśmy 2 listopada 2026 roku. Poniżej rozdzielamy aktualnie prezentowaną ofertę, przykład reprezentatywny banku i koszty dodatkowych czynności. Kalkulator pokazuje orientację, natomiast ostateczna kwota, rata i wymagane dokumenty zależą od oceny wniosku oraz konkretnej nieruchomości.
Kredyt hipoteczny UniCredit. Najważniejsze warunki
Na stronie produktu bank podaje 6,49% oprocentowania okresowo stałego przez pierwsze 5 lat oraz marżę 1,86% dla wariantu zmiennego. Prowizja za udzielenie wynosi 0%. Kredyt jest spłacany w miesięcznych ratach równych. Równe raty nie oznaczają jednak niezmiennej wysokości przez cały czas przy stopie zmiennej.
Do obsługi potrzebne jest konto osobiste UniCredit oraz ubezpieczenie nieruchomości. Bank nie uzależnia przedstawionej na stronie oferty od zakupu karty kredytowej, ubezpieczenia na życie lub zapewniania wpływów na rachunek. Warunki samego rachunku opisujemy przy koncie osobistym UniCredit.
Kalkulator przyjmuje wartości nieruchomości od 100 000 zł do 10 mln zł i wylicza kredyt do 8 mln zł. To ograniczenia narzędzia, a nie obietnica finansowania takiej kwoty. Bank wskazuje, że sprawy przekraczające zakres kalkulatora należy omówić w oddziale. Zdolność kredytowa i wartość zabezpieczenia nadal wyznaczają dostępne finansowanie.
Jaki wkład własny trzeba mieć?
Przy kredycie mieszkaniowym minimalny wkład wynosi 20% wartości nieruchomości. Odpowiada to maksymalnemu LTV 80%. LTV oznacza relację kwoty kredytu do wartości nieruchomości przyjętej przez bank, a nie ocenę Twojego miesięcznego budżetu.
Przykład: przy wartości mieszkania 600 000 zł kredyt odpowiadający 80% tej wartości wynosi 480 000 zł, a wkład 120 000 zł. Poza nim potrzebujesz pieniędzy na koszty zakupu, przeprowadzki oraz rezerwę. Nie zakładaj, że całe dostępne oszczędności można bezpiecznie przeznaczyć na sam udział w cenie.
Wycena banku może różnić się od ceny ustalonej ze sprzedającym. Jeśli bank przyjmie niższą wartość, różnicę trzeba uwzględnić przy planowaniu własnych środków. Zasady dokumentowania kapitału i przykłady szerzej wyjaśnia poradnik o wkładzie własnym do kredytu hipotecznego.
Oprocentowanie stałe czy zmienne?
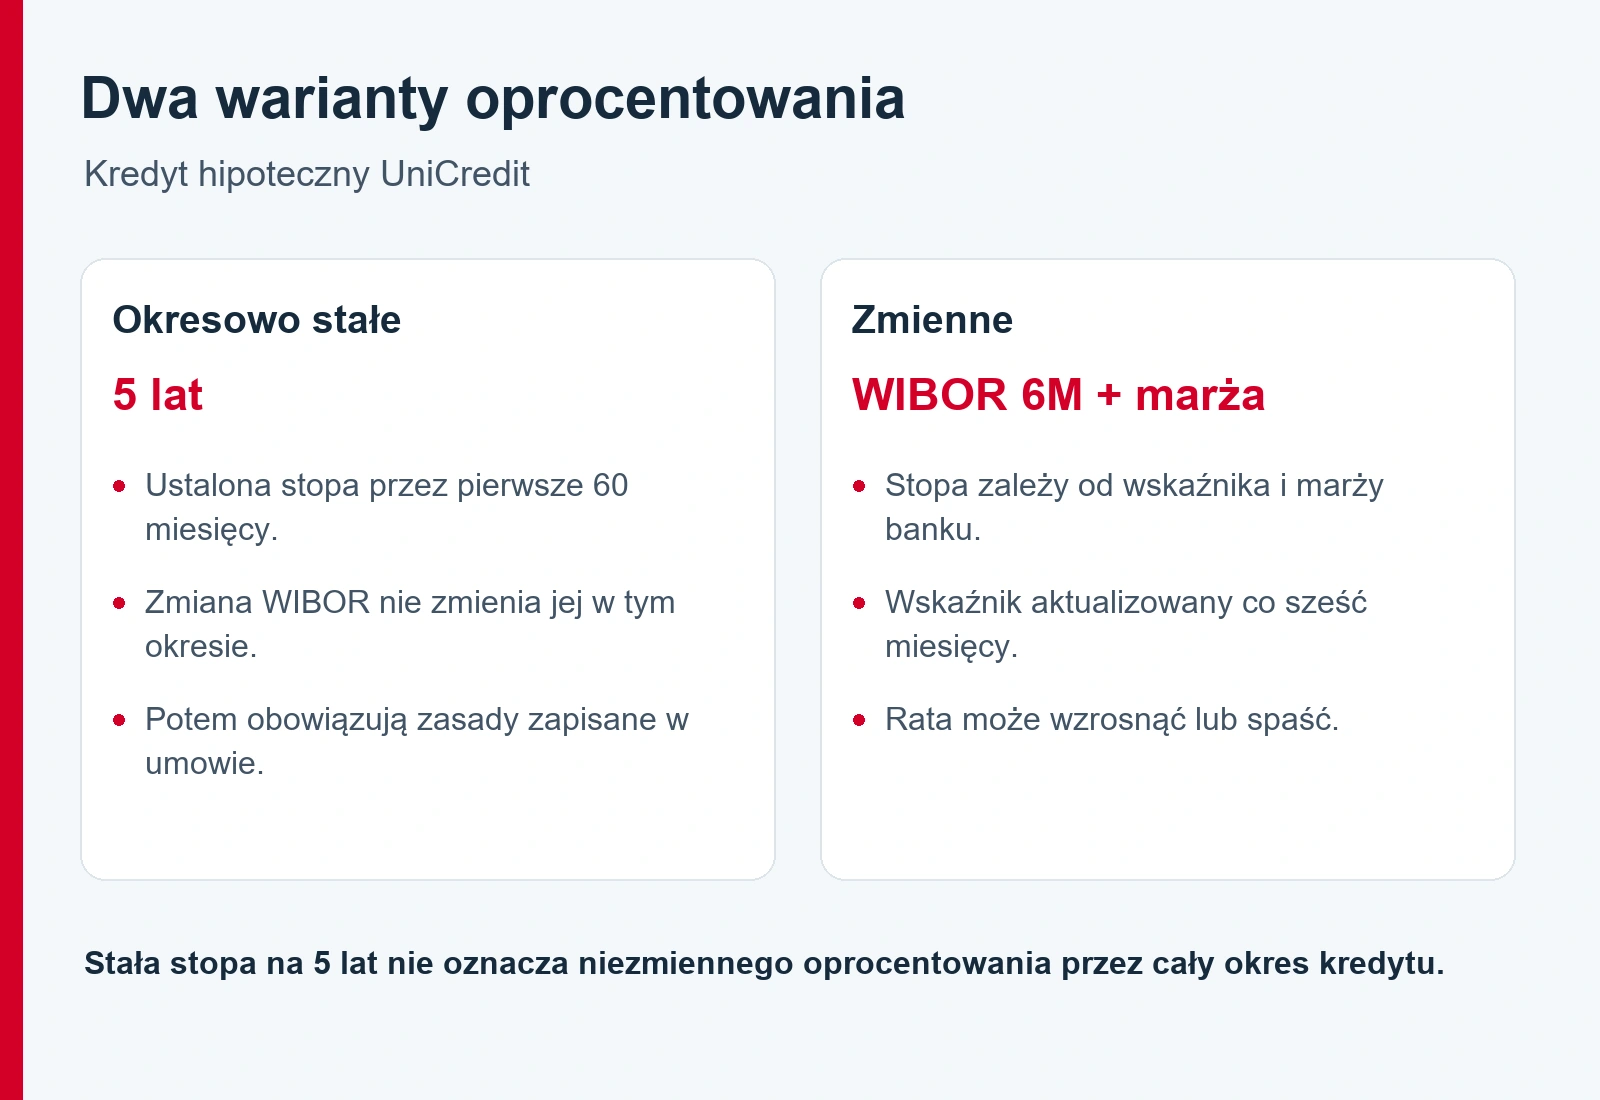
Stała stopa przez 5 lat
Oprocentowanie okresowo stałe chroni przed zmianą stopy w pierwszych 60 miesiącach. Wzrost WIBOR w tym czasie nie podnosi oprocentowania tego wariantu. Jednocześnie spadek wskaźnika nie daje automatycznie niższej raty w trwającym okresie stałym.
Po 5 latach trzeba uwzględnić zasady dalszego oprocentowania zapisane w umowie. W przykładzie banku pozostały okres liczony jest według stopy zmiennej. Przed podpisaniem sprawdź tryb przedstawiania nowej oferty oraz termin decyzji, zamiast traktować początkowe 6,49% jako gwarancję na 25 lub 35 lat.
Stopa zmienna i WIBOR 6M
Wariant zmienny opiera się na WIBOR 6M powiększonym o marżę. Bank opisuje aktualizację wskaźnika co sześć miesięcy. Rata nie musi więc zmieniać się każdego dnia razem z bieżącymi notowaniami. Dokładne daty oraz sposób odczytu wskaźnika wynikają z umowy.
Porównaj oba rozwiązania także pod kątem własnej rezerwy finansowej. Niższa początkowa rata nie rozstrzyga, który wariant okaże się tańszy w całym okresie. Przyszłe stopy są nieznane, dlatego warto sprawdzić, czy budżet wytrzyma ratę wyższą od dzisiejszej.
Przykład reprezentatywny UniCredit i rzeczywisty koszt
Podczas weryfikacji 2 listopada 2026 roku strona kredytu hipotecznego UniCredit nadal prezentowała przykład obliczony 21 września 2026 roku. Poniższe wartości są danymi tego przykładu, nie nową kalkulacją wykonaną dla konkretnego klienta.
| Parametr przykładu banku | Okresowo stałe | Zmienne |
|---|---|---|
| Kwota kredytu bez kredytowanych kosztów | 500 000 zł | 500 000 zł |
| Okres spłaty | 300 miesięcy | 300 miesięcy |
| Oprocentowanie początkowe | 6,49% przez pierwsze 5 lat | 5,74% |
| RRSO | 6,31% | 5,96% |
| Rata wskazana w przykładzie | 3 372,91 zł | 3 142,51 zł |
| Całkowity koszt kredytu | 465 683,44 zł | 443 916,92 zł |
| Odsetki w koszcie całkowitym | 465 464,44 zł | 443 697,92 zł |
| Całkowita kwota do zapłaty | 965 683,44 zł | 943 916,92 zł |
W obu wariantach przykład obejmuje prowizję 0 zł, koszty wpisu hipoteki i PCC łącznie 219 zł oraz prowadzenie konta i obsługę kredytu za 0 zł. Przy stopie zmiennej bank przyjął WIBOR 6M 3,88% z 21 września 2026 roku i marżę 1,86%. W wariancie okresowo stałym założył po pierwszych pięciu latach stopę zmienną 5,74%.
To ostatnie założenie wyjaśnia, dlaczego RRSO wariantu okresowo stałego może być niższe od jego początkowego oprocentowania nominalnego. RRSO opisuje model całego finansowania i kosztów. Nie jest samą stopą odsetek z pierwszego miesiąca ani prognozą przyszłego WIBOR.
Przy porównywaniu ofert zachowaj tę samą kwotę, okres i wkład własny. Sprawdzaj jednocześnie ratę, koszt całkowity oraz warunki produktów dodatkowych. Dłuższy okres może zmniejszyć miesięczne obciążenie, ale zwiększyć sumę odsetek. Nie oceniaj kredytu jedynie po wysokości pierwszej raty.
Jakie opłaty trzeba doliczyć?
Poniższe stawki pochodzą z taryfy hipotecznej obowiązującej od 1 listopada 2026 roku. Nie oznaczają, że każdy klient poniesie wszystkie opłaty z tabeli.
| Czynność | Stawka w taryfie |
|---|---|
| Rozpatrzenie wniosku | 0 zł |
| Udzielenie kredytu | 0% |
| Częściowa lub całkowita wcześniejsza spłata | 0% |
| Wycena lokalu mieszkalnego | 615 zł |
| Wycena domu jednorodzinnego | 960 zł |
| Wycena zabezpieczenia przez bank metodą AVM | 0 zł |
| Zmiana warunków umowy wymagająca aneksu | 200 zł, z uwzględnieniem wyjątków w taryfie |
| Wydłużenie lub skrócenie okresu kredytowania | 0 zł |
| Opinia bankowa lub zaświadczenie | 100 zł |
Dokument informacyjny banku podaje inne kwoty wyceny niż taryfa. Dlatego w zestawieniu przyjęliśmy cennik, a przed zleceniem wyceny trzeba potwierdzić koszt i sposób jej wykonania dla konkretnego wniosku. Własny operat również wymaga akceptacji banku. Nie zamawiaj go tylko na podstawie ogólnej listy w internecie.
Poza opłatami bankowymi uwzględnij notariusza, wpisy w księdze wieczystej, wymagane ubezpieczenie oraz podatki właściwe dla transakcji. Kwota 219 zł z przykładu dotyczy wpisu hipoteki i podatku od jej ustanowienia. Nie jest kompletnym kosztem zakupu nieruchomości i nie zastępuje ewentualnego podatku związanego z samym zakupem.
Jak złożyć wniosek o kredyt hipoteczny UniCredit?
Bank udostępnia internetowy proces wnioskowania oraz obsługę z doradcą. Poniższa kolejność wynika z jego opisu produktu i dokumentów. Nie przedstawiamy jej jako testu zakończonego uzyskaniem kredytu.
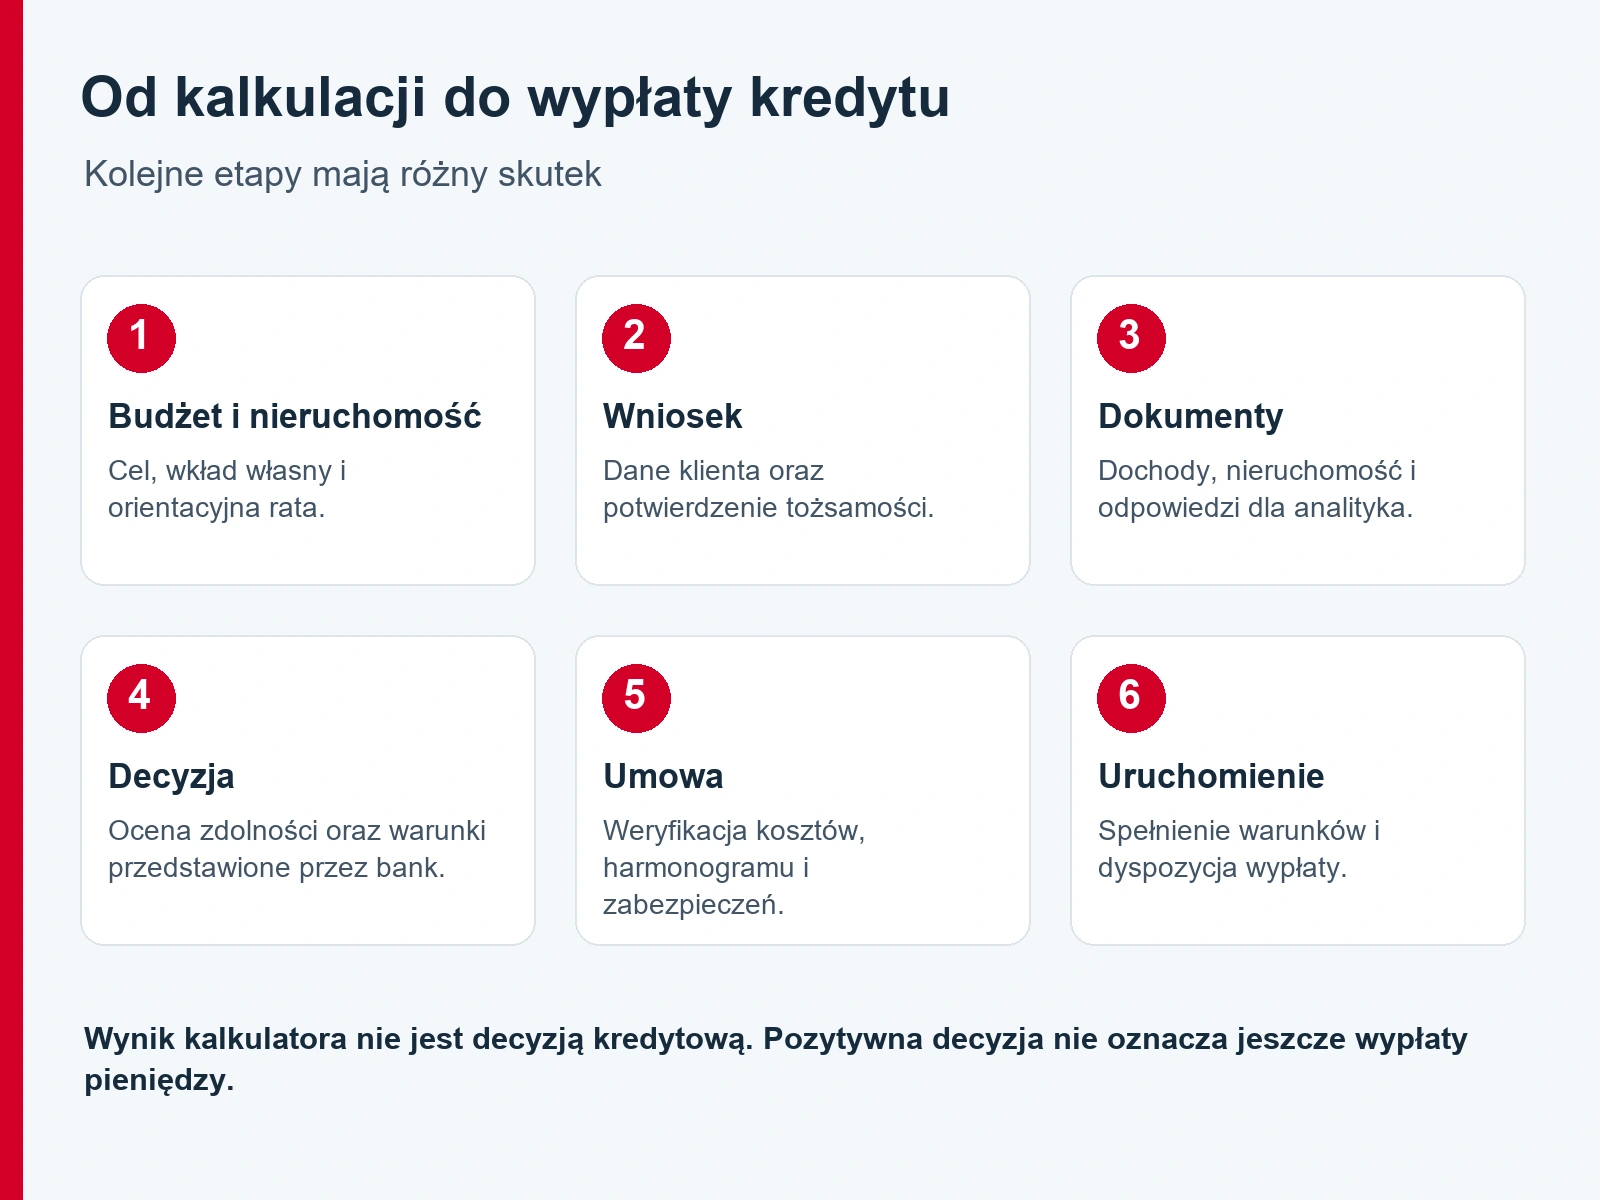
- Ustal cel zakupu, cenę nieruchomości i kwotę własnych środków. Potwierdź akceptację konkretnej nieruchomości.
- Wykonaj orientacyjną kalkulację raty. Wybierz kwotę, okres i wariant oprocentowania.
- Rozpocznij wniosek przez oficjalną stronę banku albo umów kontakt z doradcą.
- Potwierdź tożsamość i przekaż dane wymagane do oceny zdolności. Bank może po uzyskaniu zgody sprawdzić informacje w odpowiednich bazach.
- Uzupełnij indywidualną listę dokumentów dochodowych i dotyczących nieruchomości. Odpowiedz na prośby analityka.
- Po decyzji porównaj formularz informacyjny, umowę, harmonogram i warunki wypłaty z wcześniejszą kalkulacją.
- Podpisz umowę, ustanów wymagane zabezpieczenia i spełnij warunki uruchomienia. Sama decyzja nie jest jeszcze wypłatą pieniędzy.
Przy zakupie uzgodnij ze sprzedającym terminy pozwalające na ocenę wniosku i formalności. Nie obiecujemy decyzji w konkretną liczbę dni, ponieważ braki w dokumentach lub problem ze stanem prawnym mogą wydłużyć proces. Szerszy plan przygotowania transakcji znajdziesz w poradniku kredyt hipoteczny krok po kroku.
Dokumenty i dochody. Co przygotować?
Lista dokumentów jest dopasowywana do źródła dochodu i celu finansowania. Bank może potwierdzić historię rachunku przez otwartą bankowość albo poprosić o pliki PDF. W przewodniku dla umowy o pracę wskazuje pełne wyciągi za sześć miesięcy. Brak papierowego zaświadczenia od pracodawcy nie oznacza braku weryfikacji zarobków.
Przy działalności gospodarczej dochodzą dokumenty podatkowe i księgowe właściwe dla sposobu rozliczania oraz zaświadczenia o niezaleganiu wobec ZUS i urzędu skarbowego. Aktualną listę odczytaj z własnego wniosku. Nie wysyłaj zbiorczo przypadkowych plików, jeśli bank oczekuje pełnego konkretnego dokumentu.
Do oceny nieruchomości mogą być potrzebne dane księgi wieczystej, dokumenty transakcji, zdjęcia, świadectwo energetyczne i operat, jeśli bank go wymaga. Dla domu lista jest zwykle szersza niż dla mieszkania. Analityk może poprosić o wyjaśnienia dotyczące powierzchni, budynku lub istniejącej hipoteki.
Publiczne informacje banku nie są spójne co do minimalnego stażu uzyskiwania dochodu z etatu. Nie przyjmuj więc jednego internetowego progu jako gwarancji przyjęcia wniosku. Przygotuj datę rozpoczęcia zatrudnienia, rodzaj umowy i termin jej zakończenia, a warunek potwierdź z bankiem przed planowaniem zakupu. Dla działalności bank wskazuje co do zasady dwa lata.
Nadpłata i wcześniejsza spłata kredytu
Aktualna taryfa przewiduje 0% prowizji za częściową i całkowitą wcześniejszą spłatę. Regulamin odsyła do umowy i taryfy, dlatego przy już posiadanym kredycie sprawdź dokumenty właściwe dla swojej umowy.
Przy częściowej nadpłacie można wskazać obniżenie raty przy zachowaniu okresu albo skrócenie okresu zgodnie z nowym harmonogramem. To różne cele: pierwszy zmniejsza bieżące obciążenie, drugi pozwala szybciej zamknąć zobowiązanie. Porównaj nowe harmonogramy, zanim wybierzesz dyspozycję.
Nie utożsamiaj zwykłego zasilenia konta osobistego z poprawnym zleceniem nadpłaty. Regulamin przewiduje dyspozycję przez aplikację, oddział albo korespondencyjnie. Przy całkowitej spłacie poproś o kwotę na konkretny dzień i dokumenty potrzebne do zakończenia zabezpieczenia.
Refinansowanie. Kiedy porównanie ma sens?
UniCredit wskazuje refinansowanie kredytu mieszkaniowego z innego banku jako odrębny cel finansowania. Porównaj pozostały kapitał oraz podobny okres, uwzględniając koszty wyceny i przeniesienia zabezpieczenia. Niższa rata uzyskana przez znaczne wydłużenie spłaty nie musi oznaczać niższego kosztu całkowitego.
Do wstępnego porównania przygotuj aktualny harmonogram, saldo i warunki wcześniejszej spłaty dotychczasowego kredytu. Przykład dla zakupu mieszkania nie musi obejmować wszystkich kosztów refinansowania, dlatego potrzebna jest osobna kalkulacja.
Najczęstsze pytania o hipotekę UniCredit
Czy bank finansuje nieruchomość od dewelopera?
Publiczny opis i dokument ogólny wskazują zakup na rynku wtórnym, natomiast regulamin przewiduje też postanowienia dotyczące dewelopera i transz. Z tego nie wynika automatycznie dostępność finansowania każdego nowego lokalu. Przed umową rezerwacyjną potwierdź konkretną inwestycję i aktualny zakres produktu.
Czy małżonek musi dołączyć do kredytu?
Przy ustawowej wspólności majątkowej bank wymaga wspólnego wnioskowania małżonków. Rozdzielność majątkowa oraz własność nieruchomości mogą wymagać dodatkowych dokumentów. Sytuację ustal już na początku, aby właściwie przygotować wniosek.
Czy umowa zlecenie lub najem mogą być jedynym dochodem?
Bank opisuje umowy zlecenia, umowy o dzieło i najem jako dochody dodatkowe. Nie należy zakładać, że sam taki przychód wystarczy do otrzymania kredytu. Akceptację całego zestawu dochodów oraz dokumentów ocenia bank.
Czy pozytywny wynik kalkulatora oznacza zgodę na kredyt?
Nie. Kalkulacja szacuje ratę dla parametrów, natomiast decyzja wymaga oceny klienta i zabezpieczenia. Nie zastępuje jej także samo otwarcie konta osobistego lub rozpoczęcie formularza.
Instrukcje rachunków, kart i codziennej obsługi banku zebraliśmy w hubie UniCredit.