Lokaty UniCredit są dostępne w PLN, EUR i USD na 3, 6, 9, 12 lub 24 miesiące. Oprocentowanie jest stałe w wybranym okresie. Aktualne stawki standardowych lokat złotowych wynoszą od 2,60% do 3,50% w skali roku. Przed założeniem warto sprawdzić także automatyczne odnowienie i konsekwencje wcześniejszej wypłaty.
Ten poradnik dotyczy lokat dla klientów indywidualnych, według dokumentów sprawdzonych 2 listopada 2026 roku. Nie mieszamy ich z lokatami firmowymi ani zakończonymi promocjami powitalnymi. Do otwarcia potrzebny jest rachunek bieżący w banku. Jego warunki opisujemy osobno przy koncie osobistym UniCredit.
Lokaty UniCredit. Aktualne oprocentowanie w PLN, EUR i USD
Poniższa tabela przedstawia stałe oprocentowanie brutto w skali roku. Stawka nie jest zyskiem za dowolny wskazany okres. Przy lokacie trzymiesięcznej pieniądze pracują krócej niż przy rocznej, więc procent trzeba przeliczyć na rzeczywiste dni.
| Okres lokaty | PLN | EUR | USD |
|---|---|---|---|
| 3 miesiące | 2,60% | 0,80% | 1,10% |
| 6 miesięcy | 2,80% | 0,90% | 1,60% |
| 9 miesięcy | 3,00% | 1,00% | 2,10% |
| 12 miesięcy | 3,20% | 1,10% | 2,20% |
| 24 miesiące | 3,50% | 1,20% | 2,50% |
Źródłem jest tabela oprocentowania lokat UniCredit obowiązująca od 1 listopada 2026 roku. Ten sam plik zawiera również wcześniejsze stawki. Przy sprawdzaniu dokumentu zwróć uwagę na datę właściwej części, zamiast wybierać najwyższy procent znaleziony w pliku.
Minimalna kwota wynosi 1 zł, 1 EUR albo 1 USD. Maksimum wskazane dla standardowej lokaty to 25 000 000 zł lub 5 000 000 EUR bądź USD. Są to limity produktu, a nie kwoty gwarantowane przez system ochrony depozytów. Promocja może mieć inne progi i osobny regulamin.
Jak wybrać okres lokaty?
Zacznij od terminu, w którym pieniądze mogą być potrzebne. Lokata na 24 miesiące ma wyższą stawkę niż trzymiesięczna, ale wymaga dłuższego pozostawienia kapitału, aby zachować pełne należne odsetki. Nie warto blokować całej rezerwy awaryjnej wyłącznie dla wyższego procentu.
Jeśli planujesz wydatek za pół roku, sprawdź datę zapadalności, czyli zakończenia lokaty. Okres opisany jako sześć miesięcy nie musi mieć dokładnie 180 dni. Ustaw przypomnienie wcześniej, aby skontrolować odnowienie i zaplanować późniejszy przelew na zakup lub inne zobowiązanie.
Przy kilku celach oszczędzania można rozdzielić kapitał na odrębne lokaty z różnymi terminami. Utrata odsetek przy wcześniejszym zamknięciu jednej z nich nie oznacza wtedy automatycznie zerwania pozostałych. Trzeba jednak pilnować osobnych dat i warunków każdego depozytu.
Jak założyć lokatę UniCredit w aplikacji?
Bank opisuje otwieranie lokaty przez aplikację mobilną. Powiązany rachunek bieżący powinien być prowadzony w tej samej walucie co lokata. Najpierw przygotuj środki na odpowiednim koncie, a następnie wybierz produkt.
- Zaloguj się do aplikacji i otwórz „Produkty”.
- Wybierz „Dodaj nowy produkt”, a następnie lokatę.
- Sprawdź walutę, kwotę oraz dostępny okres.
- Porównaj pokazaną stawkę z terminem i kwotą objętą ofertą.
- Zweryfikuj powiązany rachunek oraz sposób wypłaty odsetek.
- Sprawdź, czy lokata będzie odnawialna.
- Przeczytaj dokumenty i zatwierdź zawarcie umowy zgodnie z komunikatem aplikacji.
- Po zakończeniu sprawdź produkt na liście oraz otrzymane potwierdzenie umowy.
To ścieżka opisana w pomocy UniCredit. Jeżeli nie widzisz lokaty w swojej wersji aplikacji, skontaktuj się z bankiem i potwierdź dostępność dla posiadanej umowy. Nie wybieraj w zastępstwie zwykłego konta walutowego. Taki rachunek i lokata są różnymi produktami.
Samo przejście do oferty nie oznacza założenia lokaty. Zgodnie z warunkami bank po zawarciu umowy otwiera rachunek lokaty i przenosi na niego wskazaną kwotę z rachunku powiązanego. Szczegóły umowy dostarcza także w pliku PDF do wiadomości potwierdzającej.
Ile wyniesie zysk z lokaty UniCredit po podatku?
Bank nalicza odsetki za rzeczywiste dni, przy podstawie 365 dni w roku lub 366 w roku przestępnym. Dopisuje je na koniec okresu lokaty i potrąca należny podatek. Przy zwykłej prywatnej lokacie polskiego rezydenta podatkowego standardowa stawka podatku od odsetek wynosi 19%.
Przykład: wpłacasz 20 000 zł na lokatę z oprocentowaniem 3,20% rocznie, okres obejmuje dokładnie 365 dni, a podstawa naliczania również wynosi 365. Utrzymujesz ją do końca, bez zmiany założeń.
20 000 zł × 3,20% × 365 ÷ 365 = 640 zł odsetek brutto.
Podatek wynosi 121,60 zł, więc pozostaje 518,40 zł odsetek netto. Kapitał wraz z zyskiem to 20 518,40 zł. Cała wypłata nie jest zarobkiem, ponieważ obejmuje także zwrot Twoich 20 000 zł.
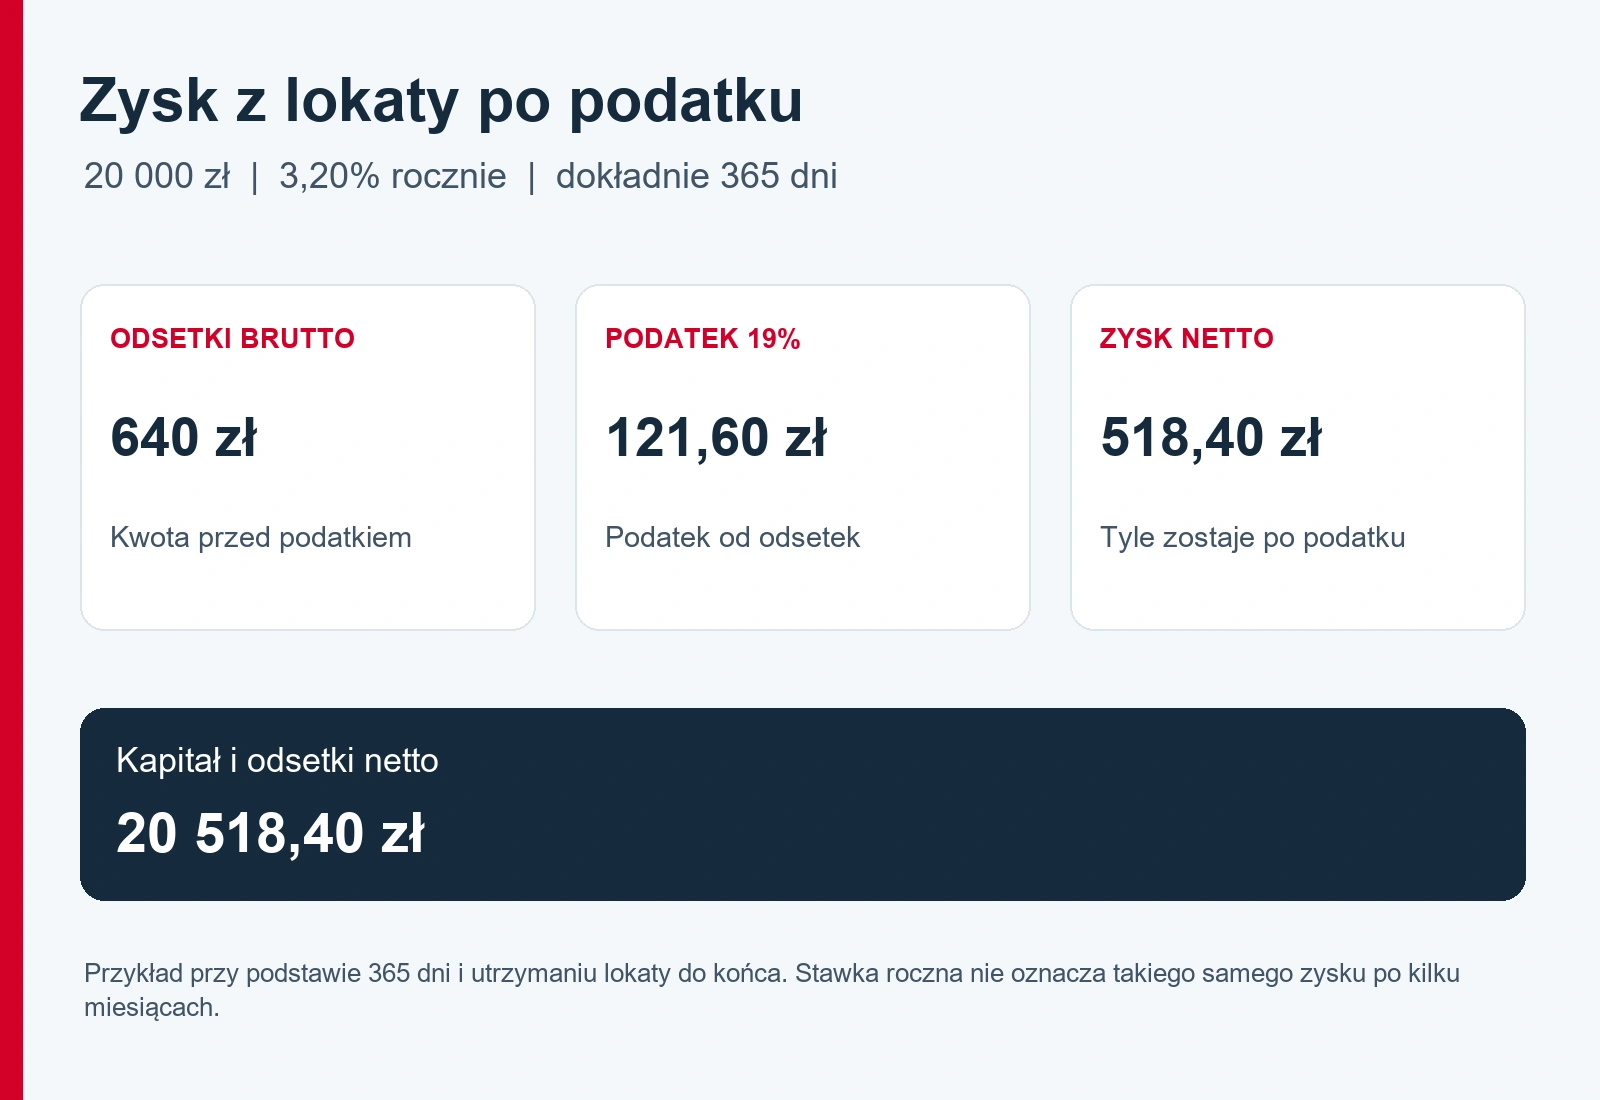
Przy innym okresie zmieni się liczba dni, a przy innej walucie również jednostka rozliczenia. Do własnych porównań wykorzystaj kalkulator lokat i zysku po podatku. Wpisz rzeczywiste daty, stawkę oraz kapitalizację na koniec. Wynik porównaj z warunkami swojej umowy, ponieważ zaokrąglenia i sposób naliczania mogą wpływać na końcowe grosze.
Co dzieje się po zakończeniu lokaty?
Standardowe lokaty UniCredit są co do zasady otwierane jako odnawialne. Jeśli chcesz otrzymać pieniądze po zakończeniu okresu bez rozpoczynania kolejnego, zmień dyspozycję na nieodnawialną. Warunki banku pozwalają zrobić to w aplikacji od otwarcia do dnia poprzedzającego wypłatę środków.
| Wariant | Kapitał | Odsetki |
|---|---|---|
| Lokata nieodnawialna, koniec okresu | Wraca na rachunek bieżący powiązany z lokatą. | Po rozliczeniu podatku trafiają z kapitałem na rachunek powiązany. |
| Lokata odnawialna, koniec okresu | Rozpoczyna kolejny taki sam okres na aktualnych warunkach. | Mogą pozostać na lokacie albo trafić na rachunek bieżący, zgodnie z dyspozycją. |
| Wcześniejsze zerwanie standardowej lokaty | Wraca na rachunek powiązany. | Co do zasady tracisz naliczone odsetki, o ile nie uzgodniono inaczej z bankiem. |
Automatyczne odnowienie nie przedłuża gwarancji dotychczasowej stawki. Kolejny okres rozpoczyna się według tabeli obowiązującej w dniu odnowienia. Po takiej operacji sprawdź wiadomość od banku, oprocentowanie oraz nowy termin.
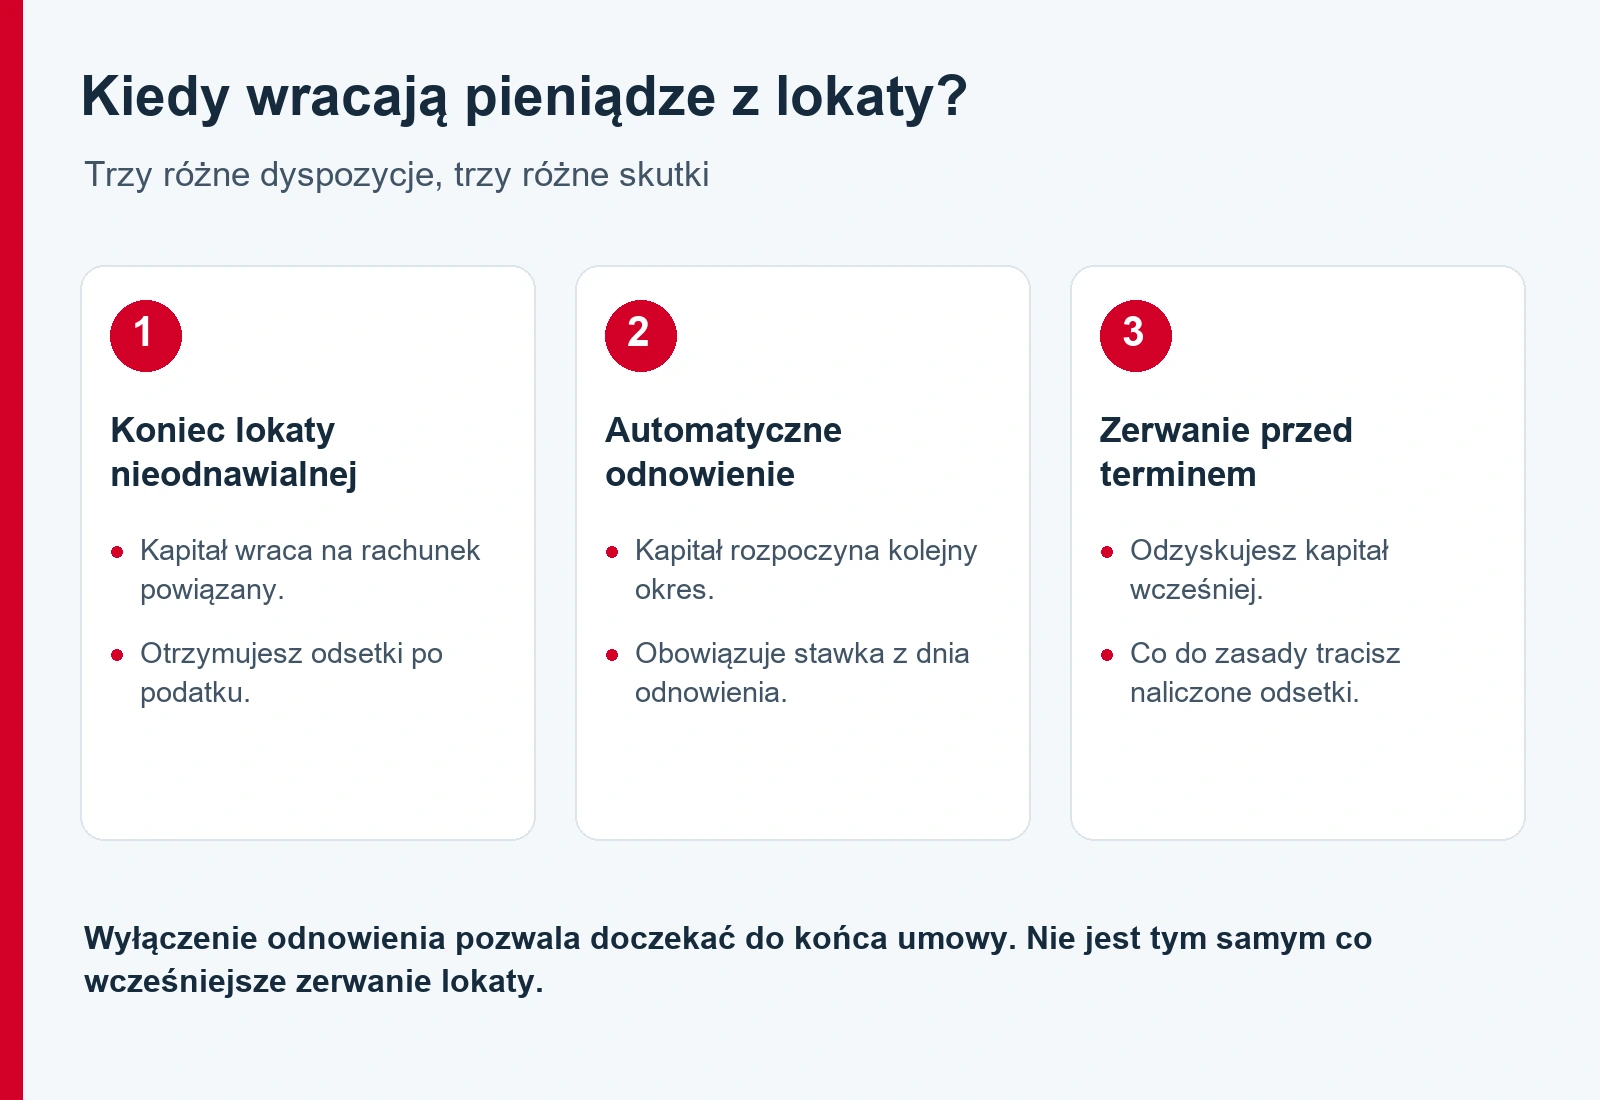
Wyłączenie odnowienia nie jest tym samym co zerwanie lokaty. Pierwsza dyspozycja pozwala zakończyć oszczędzanie w uzgodnionym terminie. Druga służy wcześniejszemu dostępowi do pieniędzy i wiąże się z konsekwencjami dla odsetek.
Jak zerwać lokatę UniCredit przed terminem?
W aplikacji przejdź do „Produktów”, otwórz swoje lokaty i wybierz właściwą. Pomoc banku wskazuje opcję „Zamknij lokatę terminową”. Następny komunikat dotyczy wcześniejszego zakończenia oraz utraty naliczonych odsetek. Dopiero po sprawdzeniu konsekwencji zatwierdź dyspozycję.
Przed kliknięciem sprawdź numer produktu i datę zakończenia. Jeśli pieniądze będą potrzebne dopiero po zapadalności, zerwanie kilka dni wcześniej może nie być konieczne. Nie traktuj zamknięcia jako neutralnego sposobu podejrzenia salda lub zmiany ustawienia odnowienia.
Kapitał z zamykanej lokaty wraca na powiązany rachunek. Nie jest to automatycznie przelew do innego banku. Jeżeli środki mają trafić na zewnętrzne konto, po rozliczeniu lokaty trzeba jeszcze zlecić odpowiednią płatność.
Odstąpienie od umowy a wcześniejsze zamknięcie
UniCredit informuje o możliwości odstąpienia od umowy w ciągu 14 dni od otwarcia lokaty. Wymaga to formularza dostępnego przy produkcie w aplikacji. Nie zakładaj, że wybranie zwykłego przycisku zamknięcia jest tym samym co złożenie oświadczenia o odstąpieniu. Sprawdź właściwy dokument i zasady rozliczenia.
Lokata w euro lub dolarach. Na co uważać?
Walutę dobieraj do posiadanych pieniędzy i przyszłych wydatków. Jeśli oszczędzasz euro na wydatek w euro, odsetki oceniaj w tej walucie. Jeżeli najpierw kupujesz dolary za złote, a po lokacie chcesz wrócić do PLN, wynik zależy także od obu kursów wymiany.
Zmiana kursu może mieć większy wpływ niż niewielka różnica oprocentowania. Lokata walutowa nie gwarantuje zachowania wartości kapitału po przeliczeniu na złote. Dlatego nie porównuj ofert PLN, EUR i USD wyłącznie według kolumny z procentem.
Lokata standardowa, powitalna czy konto oszczędnościowe?
Lokata powitalna jest odrębną ofertą. Może wymagać otwarcia nowego konta, uruchomienia w określonym terminie i zmieszczenia się w limicie kwoty. Stara reklama wysokiego oprocentowania nie oznacza, że nadal trwa nabór. Przy promocji sprawdź aktualny regulamin, zamiast stosować do niej wszystkie zasady lokaty standardowej.
Konto oszczędnościowe służy także odkładaniu pieniędzy, lecz pozwala dokładać środki i korzystać z nich bardziej elastycznie. Lokata ze stałą stawką daje przewidywalne oprocentowanie na ustalony okres, kosztem konsekwencji wcześniejszego wyjścia. Część oszczędności można przeznaczyć na rezerwę dostępną od ręki, a część na konkretny termin.
Jeśli porównujesz banki, sprawdź ranking lokat bankowych. Porównuj ten sam kapitał, okres oraz wynik po podatku. Ten poradnik wyjaśnia warunki i obsługę lokat UniCredit, a ranking pomaga zestawić propozycje różnych instytucji.
Czy lokaty UniCredit są objęte gwarancją?
Dokumenty obowiązujące od 1 listopada 2026 roku wskazują włoski system FITD oraz UniCredit S.p.A. Spółka Akcyjna II Oddział w Polsce. Standardowy limit ochrony to 100 000 EUR lub równowartość na deponenta w tym samym podmiocie objętym gwarancją.
Do limitu sumuje się kwalifikowane depozyty, w tym rachunki i lokaty. Otwarcie dziesięciu lokat nie daje dziesięciu osobnych limitów. Szczegóły i wyjątki zawiera formularz informacyjny dla deponentów UniCredit. To aktualny dokument do oceny ochrony, zamiast starszych opisów belgijskiego systemu.
Najczęstsze pytania o lokaty UniCredit
Czy mogę dopłacać pieniądze do już otwartej lokaty?
Standardowe warunki nie przewidują zmiany kwoty w trakcie trwania lokaty. Nowe oszczędności można ulokować osobno albo pozostawić na innym rachunku. Nie wykonuj dodatkowego przelewu na numer lokaty z założeniem, że automatycznie zwiększy oprocentowany kapitał.
Ile lokat mogę mieć jednocześnie?
Ogólne warunki przewidują maksymalnie dziesięć rachunków lokat jednocześnie. Bank może określić inną liczbę w osobnej ofercie. Każdy depozyt sprawdzaj indywidualnie pod względem daty, oprocentowania i odnowienia.
Czy lokata może być wspólna?
Opisane lokaty są rachunkami indywidualnymi. Warunki UniCredit nie przewidują wspólnych rachunków lokat. Nie należy utożsamiać oszczędzania na wspólny cel z formalnym współposiadaniem produktu.
Pozostałe instrukcje dotyczące produktów i codziennej obsługi znajdziesz w hubie UniCredit.