Karta kredytowa UniCredit daje dostęp do przyznanego przez bank limitu od 500 zł do 50 000 zł. Nie wymaga otwarcia konta osobistego, a standardowe zakupy mogą korzystać z okresu bezodsetkowego do 57 dni. Kluczowy warunek to pełna spłata zadłużenia z wyciągu w terminie. Wypłaty gotówki i przelewy z rachunku karty działają inaczej.
W tym poradniku wyjaśniamy opłaty, wybór limitu, wyciąg oraz automatyczną spłatę. Pokazujemy dwa rzeczywiste ekrany oferty z aplikacji. Nie są one potwierdzeniem przyznania kredytu ani wykonanej spłaty. Instrukcje dotyczące pozostałych produktów znajdziesz w hubie UniCredit.
Opłaty i oprocentowanie karty kredytowej UniCredit
Brak opłaty za posiadanie karty nie oznacza, że każde wykorzystanie limitu jest darmowe. Osobno trzeba sprawdzić prowizję za daną czynność, oprocentowanie zadłużenia oraz ewentualne koszty dodatkowej obsługi. Poniższe parametry sprawdziliśmy 2 listopada 2026 roku.
| Parametr | Warunki prezentowane przez bank |
|---|---|
| Roczna obsługa karty | 0 zł |
| Pierwsza karta fizyczna i standardowa dostawa | 0 zł |
| Wydanie kolejnej fizycznej karty | 19,99 zł według tabeli do wzoru umowy |
| Dostawa ekspresowa | 19,99 zł według tabeli do wzoru umowy |
| Prowizja UniCredit za wypłatę z bankomatu | 0%, ale odsetki od dnia transakcji |
| Prowizja za przelew z rachunku karty | 0%, ale odsetki od dnia transakcji |
| Limit kredytowy | Od 500 zł do 50 000 zł, zależnie od decyzji banku |
| Okres bezodsetkowy | Do 57 dni dla standardowych zakupów przy pełnej spłacie w terminie |
| Oprocentowanie prezentowane na stronie | 14,49% w skali roku |
| RRSO w przykładzie banku | 15,49%; przykład obliczono 24 marca 2026 roku |
Stawka oprocentowania i RRSO to różne informacje. Pierwsza służy do naliczania odsetek, druga pokazuje koszt finansowania przy określonych założeniach. RRSO 15,49% nie oznacza, że bank pobierze taką opłatę od każdej płatności. W oficjalnej ofercie karty UniCredit znajdziesz przykład reprezentatywny i dokumenty. Przed zatwierdzeniem wniosku sprawdź parametry przedstawione właśnie Tobie.
Jak wybrać limit i złożyć wniosek
Wniosek można rozpocząć przez stronę banku lub aplikację. UniCredit wskazuje wymóg polskiego obywatelstwa, ukończenia 20 lat oraz posiadania odpowiedniej zdolności i historii kredytowej. Sam wybór kwoty na suwaku nie oznacza przyznania limitu. Bank dopiero oceni informacje przekazane we wniosku.
- Wybierz kartę kredytową i kwotę, o którą chcesz wnioskować.
- Otwórz szczegóły kosztów i sprawdź oprocentowanie, RRSO oraz prowizje.
- Potwierdź tożsamość i podaj informacje wymagane do oceny wniosku.
- Zapoznaj się z warunkami zaproponowanej umowy przed jej zatwierdzeniem.
Rozsądnie dobrany limit odpowiada wydatkom, które potrafisz spłacić z własnych środków. Przykładowo przy miesięcznych zakupach za 1500 zł sam dostęp do 50 000 zł nie jest korzyścią, która uzasadnia wydawanie większej kwoty. Dostępny limit pozostaje pożyczonymi pieniędzmi, nie dodatkowym dochodem.
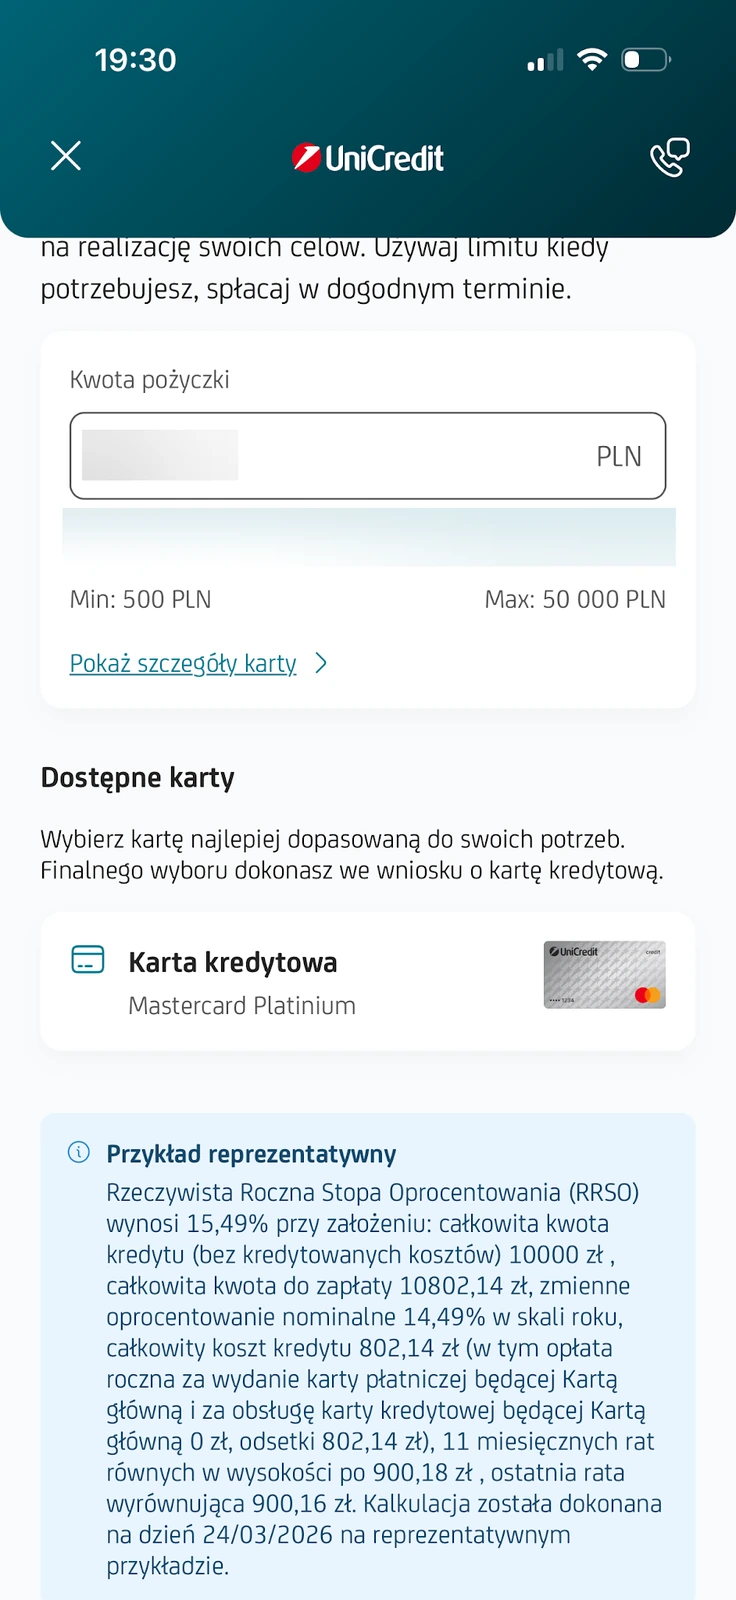
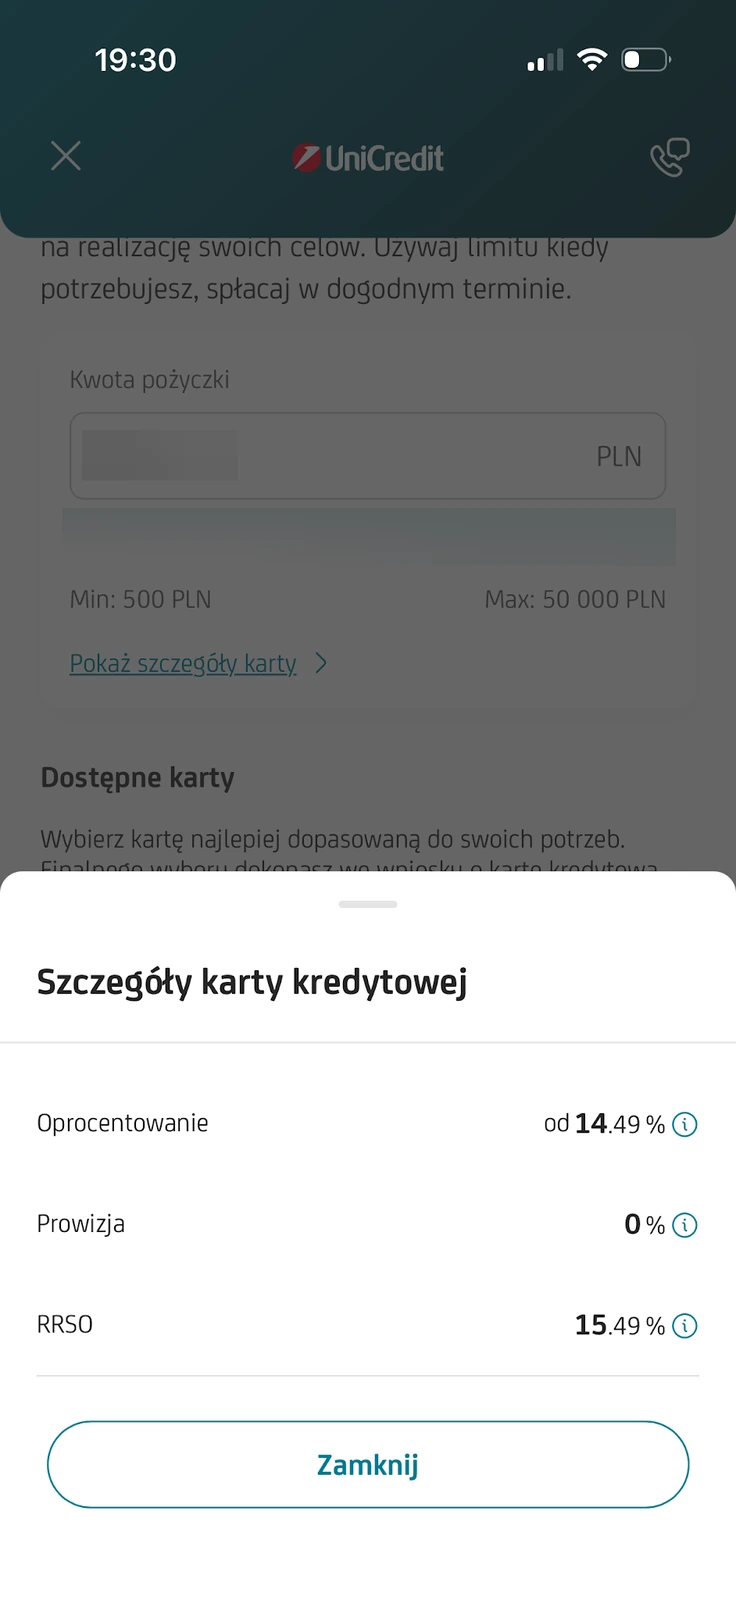
Na pierwszym screenie widać wybór kwoty i dostępnej karty. Drugi pokazuje szczegóły finansowe otwierane z tego widoku. To etap zapoznawania się z ofertą. Dopiero decyzja banku oraz zatwierdzona umowa określają, z jakiego limitu możesz korzystać.
Jak działa okres bezodsetkowy do 57 dni
Bank opisuje go jako połączenie 30 dni cyklu rozliczeniowego i 27 dni na spłatę. Nie oznacza to jednak 57 dni od każdego zakupu. Im później w danym cyklu płacisz kartą, tym krótszy czas dzieli tę transakcję od wspólnego terminu spłaty wyciągu.
Wyobraź sobie dwa zakupy w tym samym cyklu. Pierwszy robisz na jego początku, drugi tuż przed zamknięciem. Oba trafiają na ten sam wyciąg i mają wspólny termin płatności. Pierwszy zakup może korzystać z niemal całego maksymalnego okresu, a drugi głównie z czasu pozostawionego po wystawieniu wyciągu.
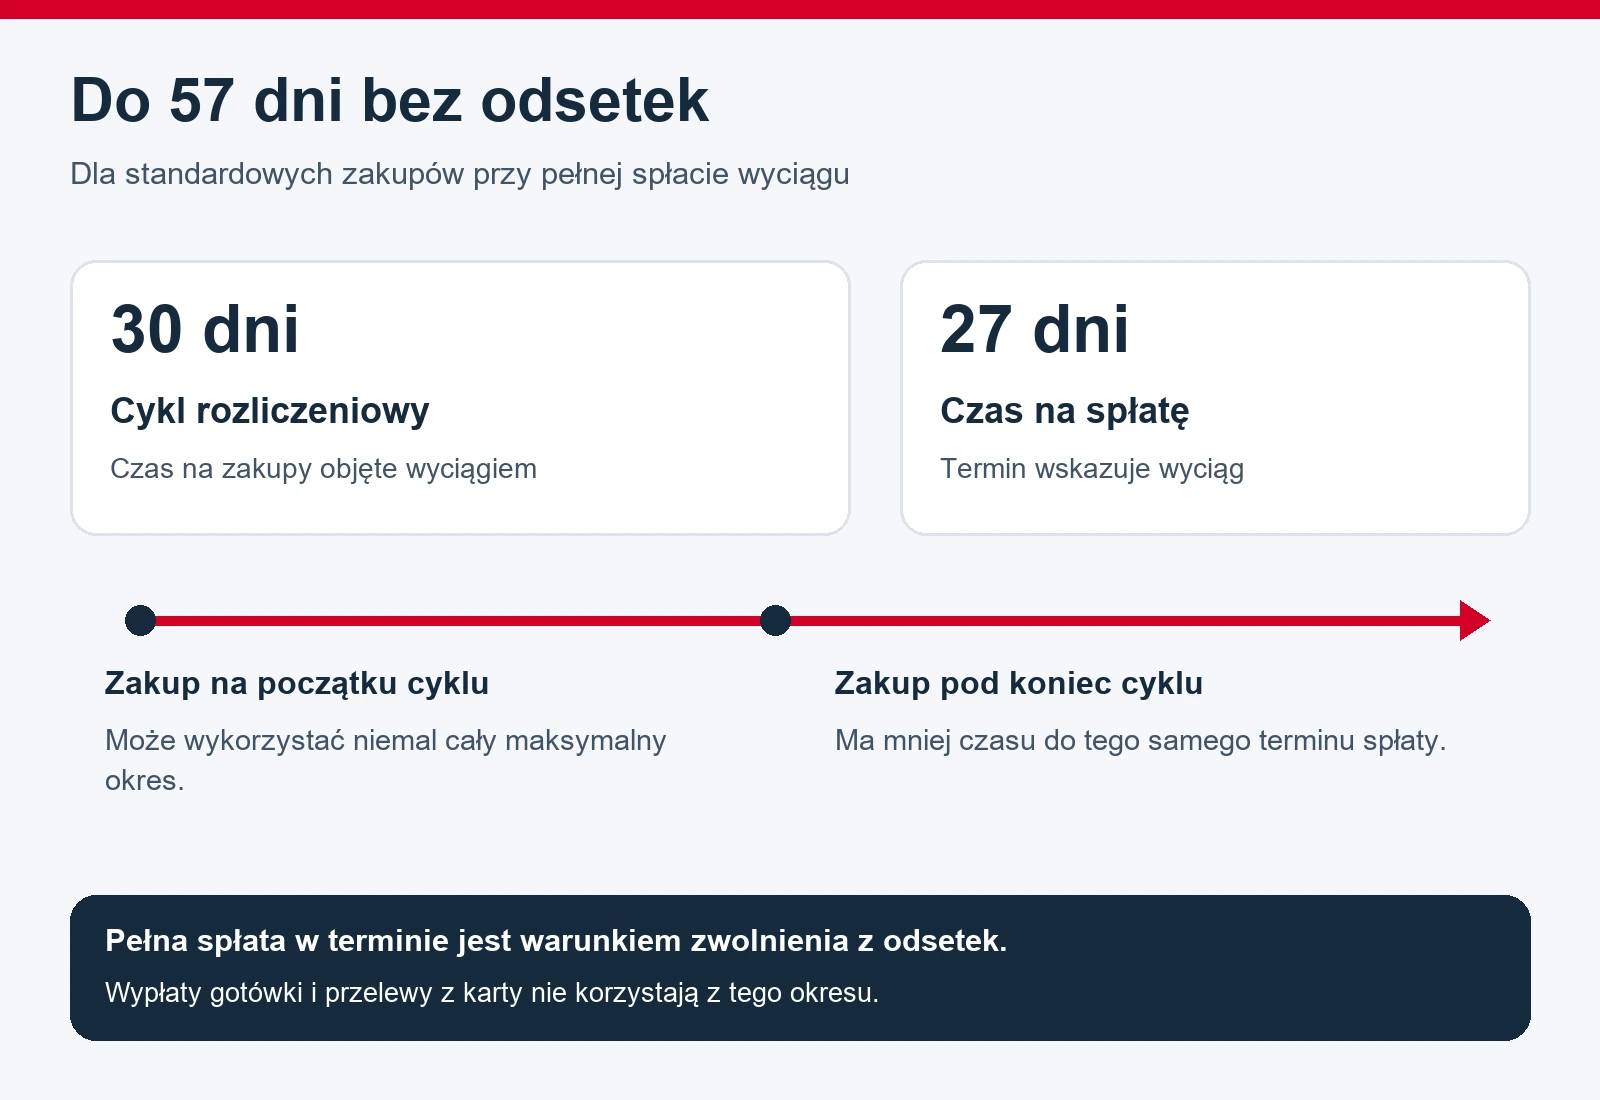
Żeby zachować zwolnienie z odsetek od standardowych zakupów, trzeba spłacić całe zadłużenie z wyciągu do wskazanego dnia. Nie wystarczy sama kwota minimalna. Szczegółowy podział operacji opisuje bank w wyjaśnieniu okresu bezodsetkowego karty UniCredit.
Zakupy, wypłaty i przelewy nie kosztują tak samo
Płatność w sklepie i przelew z rachunku karty mogą zużyć ten sam limit, ale mają inne zasady naliczania odsetek. To szczególnie ważne, gdy karta ma służyć do pokrywania rachunków albo zasilenia własnego konta.
| Operacja | Okres bezodsetkowy | Na co uważać |
|---|---|---|
| Standardowy zakup w sklepie lub internecie | Tak, przy pełnej spłacie zadłużenia z wyciągu w terminie | Spłata minimalna nie zastępuje pełnej spłaty |
| Wypłata gotówki z bankomatu | Nie | Odsetki od dnia operacji mimo braku prowizji banku za wypłatę |
| Przelew z rachunku karty kredytowej | Nie | Odsetki od dnia operacji mimo prowizji 0% |
Przykładowo dwie osoby wykorzystują po 1000 zł. Jedna płaci kartą za zwykłe zakupy, a druga wypłaca gotówkę. Nawet jeżeli obie oddadzą pieniądze przed terminem spłaty wyciągu, ich koszt może być inny. Pierwsza może spełnić warunki zwolnienia z odsetek. Druga korzysta z operacji, dla której takie zwolnienie nie obowiązuje.
Minimalna spłata: dlaczego nie zawsze wystarczy policzyć 5%
W materiałach banku pojawia się zasada 5% zadłużenia i minimum 50 zł, ale szczegółowe FAQ doprecyzowuje rozliczenie: kwota obejmuje koszty oraz zaległości, a także 5% pozostałego kapitału. Jeśli całe zadłużenie jest niższe niż 50 zł, nie trzeba wpłacać ponad jego wysokość. Obowiązującą kwotę odczytuj z wyciągu.
Przy 2000 zł kapitału, bez kosztów i zaległości, samo 5% wynosi 100 zł. Zapłata takiej kwoty pozostawia jeszcze 1900 zł kapitału. Ten prosty przykład pokazuje, dlaczego minimalna spłata nie jest ratą, która automatycznie zamyka zadłużenie ani sposobem na utrzymanie wszystkich zakupów bez odsetek.
Jeżeli na rachunku są już naliczone odsetki, opłaty lub zaległość, ręczne pomnożenie salda przez 5% może dać zbyt mały wynik. Nie planuj spłaty wyłącznie na podstawie własnego obliczenia. Sprawdź także datę płatności i ewentualne przekroczenie limitu.
Jak spłacić kartę kredytową UniCredit
Bank przewiduje przelew na rachunek limitu karty, funkcję „Spłać kartę” w aplikacji oraz automatyczną spłatę. To rachunek związany z kartą kredytową, dlatego przed przelewem porównaj numer z danymi produktu. Samo zasilenie innego konta nie potwierdza uregulowania zadłużenia.
Na wyciągu sprawdź całkowite zadłużenie, kwotę minimalną i termin. Bieżący widok może już uwzględniać zakupy z kolejnego cyklu, podczas gdy wyciąg opisuje zakończony okres. Nie myl więc dostępnej jeszcze części limitu z kwotą, którą trzeba oddać do najbliższej daty.
Jeśli spłacasz kartę z innego banku, zostaw czas na dotarcie przelewu. Potwierdzenie jego wysłania nie jest tym samym co zaksięgowanie środków na rachunku karty. Po spłacie warto sprawdzić stan rozliczenia w aplikacji, zwłaszcza gdy termin przypada blisko weekendu.
Automatyczna spłata i wymagane konto bieżące
Do automatycznej spłaty potrzebujesz rachunku bieżącego UniCredit. Dostępne warianty to całość zadłużenia z ostatniego wyciągu, kwota minimalna albo 25%, 50% lub 75% zadłużenia. Dyspozycję można uruchomić w aplikacji, a bank wskazuje także możliwość skorzystania z oddziału lub infolinii.
Jeżeli chcesz korzystać z okresu bezodsetkowego, sprawdź, czy zaznaczasz pełną spłatę, a nie tylko minimum. Bank podejmuje próbę pobrania pieniędzy rano w dniu płatności, a przy braku środków ponawia ją pod koniec dnia. Ustawienie dyspozycji nie zastępuje zapewnienia pieniędzy na rachunku.
Nie musisz otwierać konta osobistego wyłącznie po to, aby złożyć wniosek o kartę. Konto staje się potrzebne do opisanej usługi automatycznej. Jego warunki omówiliśmy oddzielnie w poradniku o koncie osobistym UniCredit.
Karta wirtualna, fizyczna i bezpieczeństwo
Po przyznaniu produktu możesz korzystać z karty wirtualnej, a kartę fizyczną zamówić w aplikacji. Wirtualna nadaje się do zakupów internetowych i obsługi w zgodnym portfelu mobilnym. Kod CVC znajdziesz w szczegółach karty w aplikacji. Nie jest nadrukowany na fizycznej karcie.
W razie kradzieży lub przejęcia danych skorzystaj z zastrzeżenia i sprawdź historię operacji. Bank informuje, że zastrzeżenia nie można cofnąć. Pamiętaj też, że zastrzeżenie plastiku nie oznacza spłaty zadłużenia ani automatycznego rozwiązania umowy kredytowej.
Karta kredytowa i karta do rachunku osobistego to oddzielne produkty. Ustawienie limitu płatności na karcie debetowej nie tworzy limitu kredytowego. Ogólną nawigację po bankowości opisuje poradnik o aplikacji UniCredit; tutaj najważniejsze są warunki finansowania i spłaty.
Dla kogo taka karta może być użyteczna
Produkt może odpowiadać osobie, która chce oddzielić codzienne zakupy od bieżącego salda i potrafi spłacać pełne wyciągi. Brak opłaty za obsługę nie zwalnia jednak z pilnowania terminu. Karta wymaga systematyczności również wtedy, gdy korzystasz z niej sporadycznie.
Przed wnioskiem ustal, z jakich pieniędzy spłacisz wykorzystany limit. Jeśli plan zakłada regularne wypłaty gotówki albo przenoszenie większości zadłużenia na kolejne miesiące, oceniaj koszt odsetek, a nie tylko hasło o darmowej karcie. O przydatności produktu decyduje sposób korzystania z finansowania.
Najczęstsze pytania
Czy każdy otrzyma limit 50 000 zł?
Nie. To maksymalna kwota w ofercie. O przyznaniu karty i wysokości limitu decyduje bank po ocenie wniosku. Wpisanie kwoty na ekranie nie stanowi decyzji kredytowej.
Czy 0% prowizji oznacza darmowy przelew z karty?
Nie. Przelew nie korzysta z okresu bezodsetkowego. Koszt odsetek może powstać od dnia jego wykonania, mimo zerowej prowizji za samą operację.
Czy spłata minimalna wystarczy, żeby uniknąć odsetek?
Nie. Minimalna kwota służy bieżącej obsłudze zobowiązania. Zwolnienie z odsetek od standardowych zakupów wymaga pełnej spłaty zadłużenia z wyciągu w terminie.
Czy bez konta osobistego można spłacić kartę?
Tak. Możesz wykonać przelew na rachunek karty. Konto bieżące w UniCredit jest potrzebne do automatycznego pobierania spłaty przez bank.