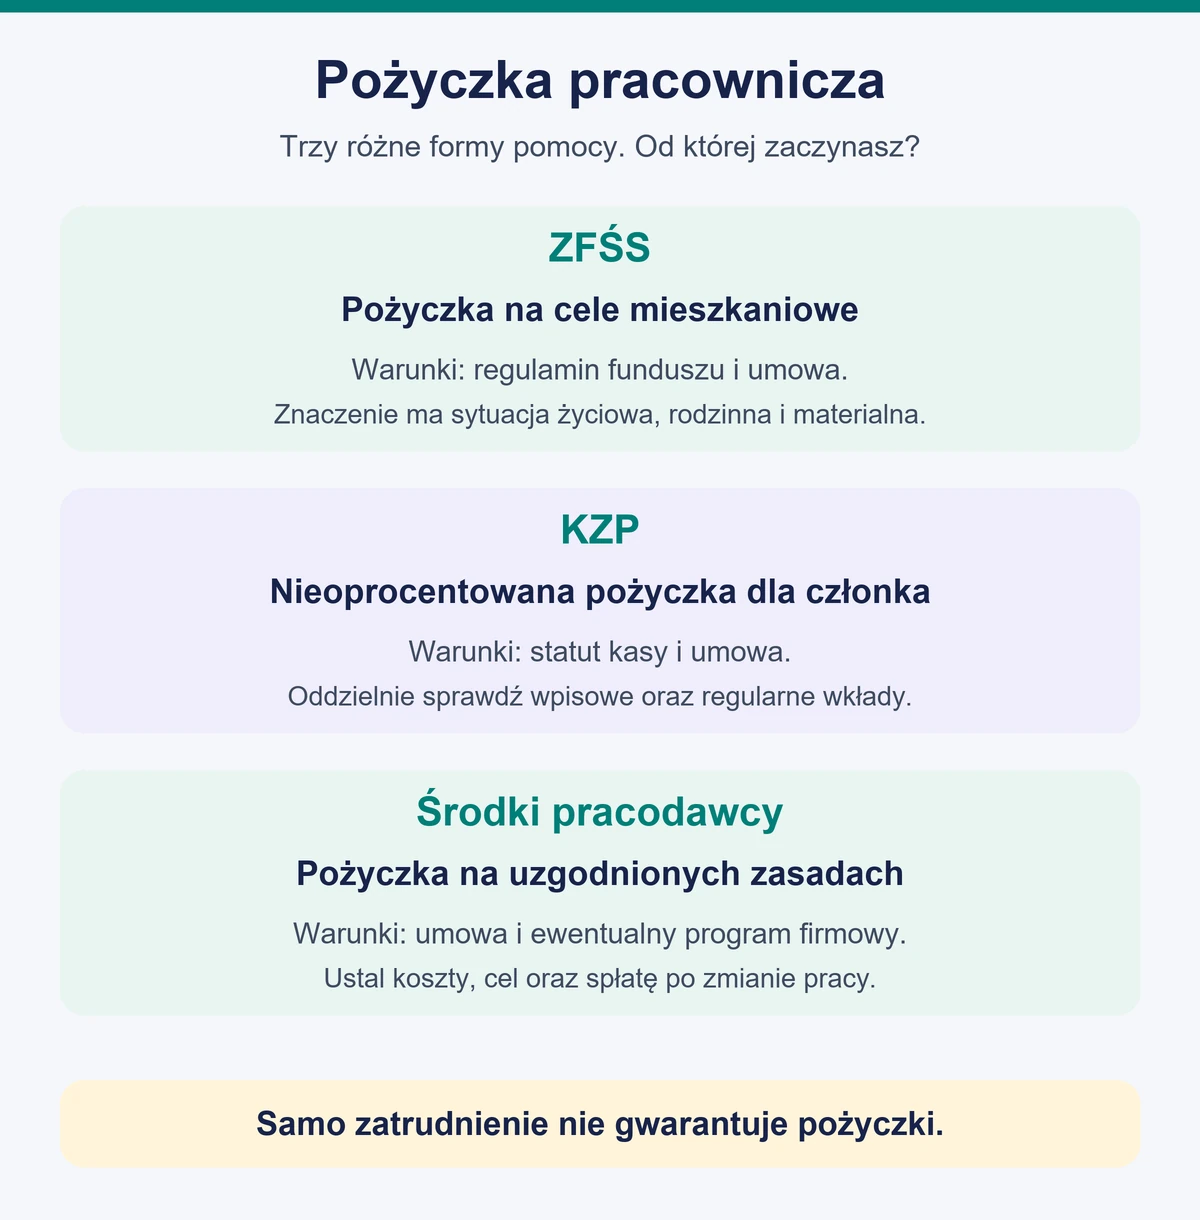
Pożyczka pracownicza może pomóc sfinansować remont mieszkania albo pilny wydatek bez zaciągania zwykłego kredytu w banku. Pod tą nazwą kryją się jednak różne rozwiązania. Pożyczka mieszkaniowa z funduszu socjalnego, pomoc z kasy zapomogowo-pożyczkowej i pieniądze pożyczone bezpośrednio od pracodawcy mają inne zasady.
Najpierw ustal, kto udziela finansowania i z jakich środków. Od tego zależą cel pożyczki, oprocentowanie, wymagane dokumenty oraz rozliczenie po odejściu z pracy. Samo zatrudnienie nie daje powszechnego prawa do otrzymania pożyczki. Nawet tam, gdzie taka pomoc działa, wniosek nie musi zostać zaakceptowany.
Pożyczka pracownicza. Jakie są jej rodzaje?
Pierwsze pytanie do kadr powinno dotyczyć dostępnej formy pomocy. Nie wystarczy informacja, że „firma udziela pożyczek”. Poproś o właściwy regulamin lub statut i wzór umowy.
| Forma finansowania | Na co można przeznaczyć pieniądze? | Gdzie sprawdzić warunki? |
|---|---|---|
| Pożyczka z ZFŚS | Na cele mieszkaniowe przewidziane w zasadach funduszu. | W regulaminie ZFŚS i indywidualnej umowie. |
| Pożyczka z KZP | Na potrzeby objęte zasadami kasy. Nie musi to być wyłącznie mieszkanie. | W statucie kasy oraz umowie pożyczki. |
| Pożyczka z własnych środków pracodawcy | Na cel uzgodniony z pracodawcą, jeżeli umowa ogranicza przeznaczenie pieniędzy. | W umowie oraz ewentualnych zasadach programu firmowego. |
ZFŚS oznacza Zakładowy Fundusz Świadczeń Socjalnych, a KZP to kasa tworzona przez uprawnione osoby przy pracodawcy. Kasa nie jest tym samym co fundusz socjalny, nawet jeśli dokumenty do obu rozwiązań odbiera ten sam dział kadr.
Pożyczka mieszkaniowa z ZFŚS
Zwrotna pomoc z funduszu socjalnego dotyczy celów mieszkaniowych. Może obejmować zakup mieszkania, remont, budowę domu czy dostosowanie lokalu do potrzeb osoby z niepełnosprawnością. Konkretne przeznaczenie powinno mieścić się w regulaminie obowiązującym u pracodawcy. Nie zakładaj, że pożyczkę na remont można bez uzgodnienia wydać na samochód.
Przy przyznawaniu ulgowych świadczeń znaczenie mają sytuacja życiowa, rodzinna i materialna osoby uprawnionej. Wynika to z ustawy o zakładowym funduszu świadczeń socjalnych. Ocena nie powinna sprowadzać się wyłącznie do wyników w pracy czy stanowiska. Dlatego pracodawca może wymagać oświadczenia o sytuacji gospodarstwa domowego oraz dokumentów potrzebnych do jej potwierdzenia.
Nie ma jednej ustawowej kwoty pożyczki, oprocentowania ani okresu spłaty dla wszystkich firm. O warunkach decydują zasady konkretnego funduszu i zawarta umowa. Dostępna pula pieniędzy może być ograniczona, a złożenie wniosku nie gwarantuje wypłaty w wybranym miesiącu.
Krąg osób uprawnionych do korzystania z ZFŚS nie kończy się na aktualnych pracownikach. Ustawa obejmuje również między innymi byłych pracowników będących emerytami lub rencistami oraz ich rodziny. Uprawnienie do korzystania z funduszu nie przesądza jednak o przyznaniu konkretnej pożyczki. Dlatego osoba, która zakończyła pracę, powinna ustalić swoją sytuację w regulaminie, zamiast zakładać automatyczną odmowę albo gwarantowaną wypłatę.
Jeśli planujesz remont, sprawdź też sposób rozliczenia wydatków. Regulamin może wymagać dokumentów potwierdzających cel pomocy. Ustal to przed zakupem materiałów i podpisaniem umowy z wykonawcą.
Pożyczka z KZP. Brak odsetek to nie brak miesięcznych wpłat
Kasy udzielają członkom nieoprocentowanych pożyczek. Członkostwo wiąże się jednak z wpisowym i regularnymi wkładami. Wkład pozostaje odrębną pozycją od raty pożyczki, dlatego obie kwoty mogą jednocześnie zmniejszać pieniądze dostępne z wypłaty.
Ustawa przewiduje uzyskanie prawa do pożyczek po wpłaceniu wpisowego i dwóch kolejnych miesięcznych wkładów członkowskich. Nie jest to obietnica dowolnej kwoty od razu po tym okresie. Wysokość dostępnej pomocy, harmonogram rozpatrywania wniosków i wymagane zabezpieczenie sprawdzisz w statucie oraz dokumentach kasy.
Warto również zapytać, jak działa wypłata zgromadzonych wkładów. Nie traktuj ich jak pieniędzy na zwykłym rachunku oszczędnościowym, które wypłacasz w każdej chwili. Przy wystąpieniu z kasy wkłady mogą zostać rozliczone z niespłaconą pożyczką.
Spłacenie ostatniej raty nie musi kończyć regularnych wpłat. Dopóki pozostajesz członkiem kasy, obowiązek wnoszenia wkładów może trwać zgodnie ze statutem. Po zamknięciu pożyczki sprawdź więc nie tylko saldo długu, ale też dalsze potrącenia na liście płac.
Pożyczka bezpośrednio od pracodawcy
Pracodawca może pożyczyć pracownikowi własne środki, niezależnie od ZFŚS i KZP. Takie finansowanie nie musi służyć potrzebom mieszkaniowym. Warunki trzeba uzgodnić indywidualnie albo sprawdzić w firmowym programie pomocy.
Umowa powinna jasno wskazywać kwotę, sposób wypłaty, oprocentowanie, terminy rat oraz zasady wcześniejszej spłaty. Istotne są również konsekwencje opóźnienia i zakończenia zatrudnienia. Nie podpisuj dokumentu wyłącznie na podstawie ustnego zapewnienia, że „jakoś rozliczymy to z pensji”.
Pożyczka nie jest też zwykłą zaliczką na wydatki służbowe. Samo użycie słowa „zaliczka” w rozmowie nie pozwala potrącać dowolnych rat z wynagrodzenia według zasad dotyczących nierozliczonych pieniędzy powierzonych pracownikowi.
Jak złożyć wniosek o pożyczkę pracowniczą?
Procedurę zacznij przed terminem, w którym potrzebujesz pieniędzy. Posiedzenia komisji socjalnej albo zarządu kasy mogą odbywać się w określonych dniach, a brak załącznika może przesunąć rozpatrzenie sprawy.
- Ustal źródło finansowania. Pobierz aktualny regulamin ZFŚS, statut KZP lub warunki pożyczki firmowej.
- Sprawdź dostępność i cel. Zapytaj o maksymalną kwotę, okres oczekiwania, wymagane członkostwo i dopuszczalne przeznaczenie pieniędzy.
- Przygotuj wniosek. Wpisz kwotę, proponowaną liczbę rat oraz uzasadnienie, jeśli jest wymagane.
- Dołącz właściwe dokumenty. Mogą to być oświadczenie o sytuacji rodziny, dokument dotyczący mieszkania, kosztorys albo dane poręczycieli.
- Przeczytaj umowę i harmonogram. Dopiero wtedy potwierdź warunki wypłaty, zabezpieczenia i pobierania rat.
Nie ma jednego obowiązkowego wzoru wniosku dla każdego zakładu pracy. Przypadkowy formularz pobrany z internetu może pomijać dane wymagane w Twojej firmie. Jednocześnie przekazuj informacje w zakresie potrzebnym do rozpatrzenia sprawy. Dane o zdrowiu i dochodach rodziny powinny trafiać do osób uprawnionych, a nie do całego zespołu.
Ile kosztuje pożyczka pracownicza? Przykład miesięcznego obciążenia
Oceń zarówno koszt finansowania, jak i kwotę, która co miesiąc pozostanie do dyspozycji. To dwie różne rzeczy. Przy KZP ratom mogą towarzyszyć wkłady członkowskie, chociaż sama pożyczka nie jest oprocentowana.
Załóżmy, że otrzymujesz 12 000 zł na 24 równe miesięczne raty, bez odsetek. Rata wynosi 500 zł. Jeżeli zgodnie ze statutem wpłacasz dodatkowo 100 zł miesięcznego wkładu, łączne miesięczne obciążenie wynosi 600 zł. Z tego 500 zł zmniejsza zadłużenie, a 100 zł zwiększa zgromadzone wkłady. To przykład obliczeniowy, nie oferta konkretnej kasy.
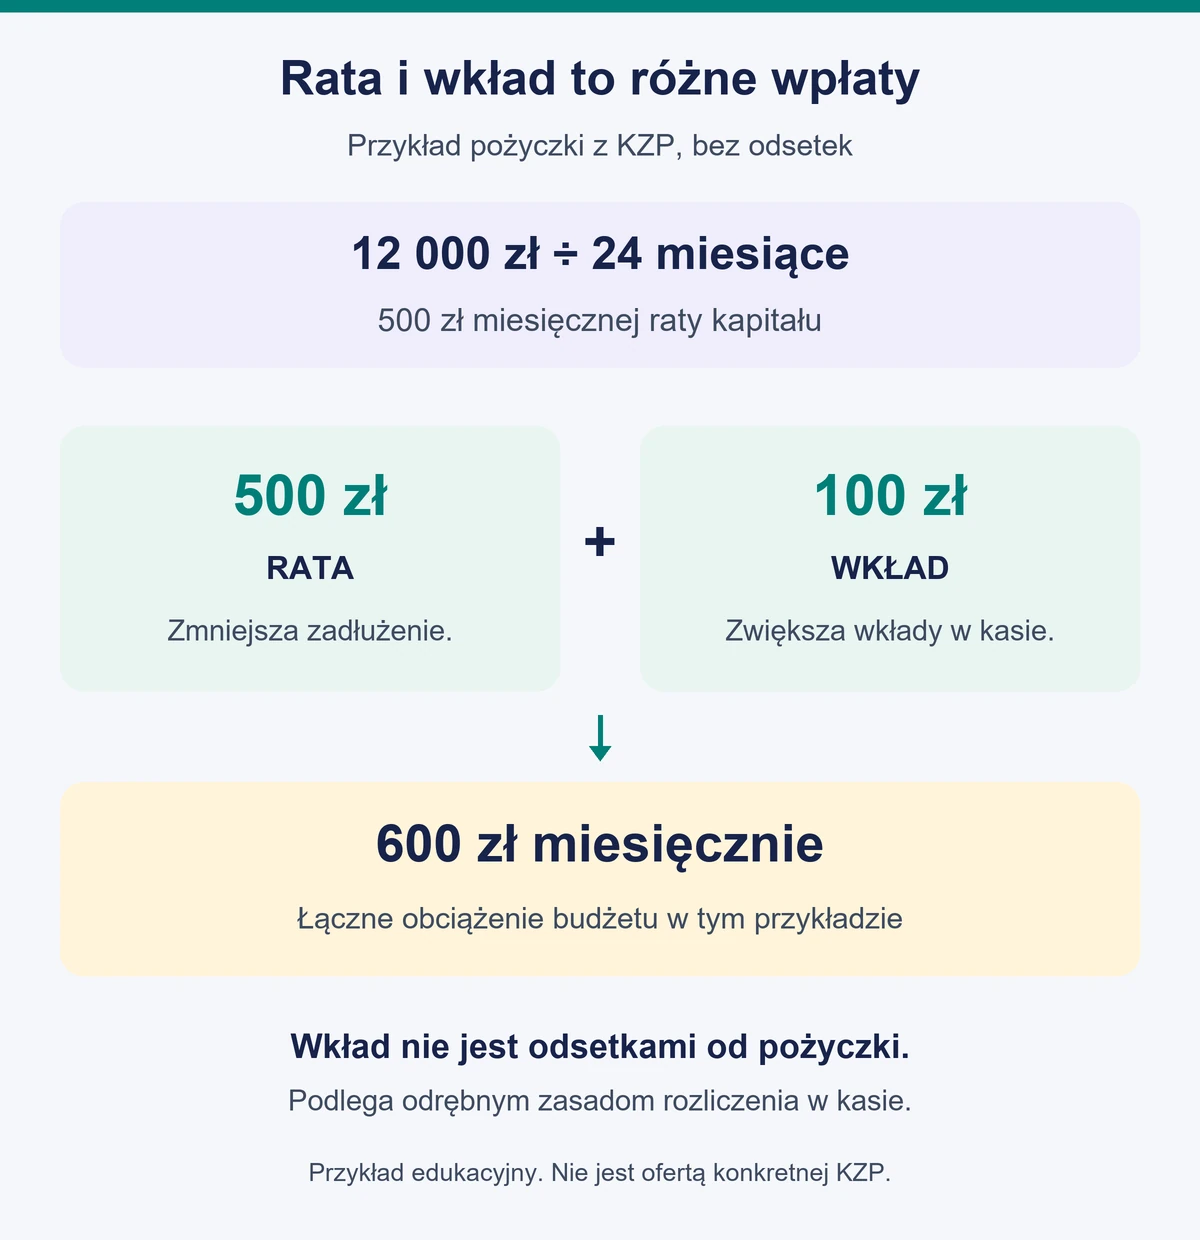
Nie nazywaj całych 600 zł kosztem odsetkowym. Wkłady podlegają zasadom rozliczenia kasy i mogą służyć pokryciu zadłużenia. Osobno sprawdź wpisowe. W przypadku ZFŚS oraz pożyczki firmowej poproś natomiast o łączną kwotę do zwrotu, sposób naliczania odsetek i ewentualne dodatkowe opłaty.
Sama informacja o niskim procencie może być niewystarczająca do porównania. Ustal, czy odsetki liczone są od całej pierwotnej kwoty, czy od zmniejszającego się zadłużenia, oraz za jaki okres podano stawkę. Poproś również o informację, jak wcześniejsza spłata zmieni ostateczne rozliczenie. Harmonogram z konkretnymi kwotami będzie bardziej użyteczny niż samo zapewnienie o preferencyjnych warunkach.
Przed podpisaniem dokumentów wpisz ratę oraz pozostałe wymagane wpłaty do budżetu domowego. Sprawdź wariant z niższą wypłatą, na przykład po utracie premii. Rata wygodna w dobrym miesiącu nie musi być bezpieczna przez cały okres spłaty.
Poręczyciel pożyczki pracowniczej. Co właściwie podpisuje?
Poręczenie oznacza odpowiedzialność za cudzy dług na zasadach wynikających z prawa i podpisanego dokumentu. Nie jest tylko potwierdzeniem, że znasz pożyczkobiorcę. Poręczyciel powinien poznać kwotę, okres spłaty, zakres odpowiedzialności oraz sposób dochodzenia zaległości.
W KZP przy pożyczce przekraczającej zgromadzone wkłady ustawa przewiduje poręczenie co najmniej dwóch osób, z możliwością ustalenia innych warunków w statucie. Kasa sprawdza też wymagania wobec poręczycieli. Nie zakładaj więc, że każda osoba zatrudniona w firmie może zabezpieczyć dowolną pożyczkę.
Przy ZFŚS i finansowaniu z pieniędzy pracodawcy wymagania trzeba odczytać z właściwych dokumentów. Jeśli prosisz współpracownika o poręczenie, przekaż mu umowę do przeczytania. Przy przedłużaniu spłaty lub zmianie rat sprawdź także, czy potrzebna będzie ponowna zgoda poręczycieli.
Czy pracodawca może potrącać raty z pensji?
Tak, ale nie bez ograniczeń. Ogólna zasada z Kodeksu pracy wymaga pisemnej zgody pracownika na dobrowolne potrącenie konkretnej, istniejącej należności. Zasady te wyjaśnia Państwowa Inspekcja Pracy. KZP ma szczególne przepisy, które dopuszczają zgodę w formie pisemnej, dokumentowej albo elektronicznej.
Zgoda nie znosi ochrony wynagrodzenia. Przy dobrowolnych potrąceniach na rzecz pracodawcy chroniona jest kwota odpowiadająca minimalnemu wynagrodzeniu po ustawowych odliczeniach, a przy innych należnościach zasadniczo 80% tej kwoty. Kwalifikację potrącenia i obliczenie pozostającej wypłaty powinien ustalić dział płac. Nie chodzi o prosty procent od minimalnego wynagrodzenia brutto.
Jeżeli z pensji potrącane są już należności ustawowe, nie można ignorować ich kolejności i limitów. Z kolei cofnięcie zgody na dobrowolne potrącanie nie anuluje pożyczki. Trzeba uzgodnić inny sposób terminowej spłaty, na przykład przelew na wskazany rachunek.
Ochrona pensji nie jest tym samym co kwota wolna od zajęcia na rachunku bankowym. To odrębne mechanizmy, których nie należy stosować zamiennie przy wyliczaniu rat.
Co z pożyczką po odejściu z pracy?
Przed złożeniem wypowiedzenia sprawdź umowę. Przy pożyczce mieszkaniowej lub udzielonej z własnych środków pracodawcy może ona przewidywać wcześniejsze rozliczenie po zakończeniu zatrudnienia albo dalszą spłatę przelewami. Nie ma jednej odpowiedzi dla wszystkich zakładów pracy. Jeżeli zapis budzi wątpliwości, poproś o jego wyjaśnienie i podstawę żądania spłaty.
W przypadku KZP trzeba odróżnić utratę zatrudnienia od dobrowolnego wystąpienia z kasy. Ustawa o kasach zapomogowo-pożyczkowych przewiduje rozliczenie zadłużenia z wkładami i, co do zasady, spłatę pozostałej części według umowy i statutu. Natychmiastowa wymagalność jest powiązana z określonymi podstawami skreślenia, między innymi wystąpieniem na własny wniosek. Samo zakończenie pracy nie oznacza automatycznie zastosowania tej samej reguły. Przejście na emeryturę lub rentę również wymaga odrębnego potraktowania.
Poproś o pisemne saldo na dzień rozliczenia, informację o wykorzystanych wkładach i dalszy harmonogram. Zachowaj potwierdzenia wpłat po ustaniu zatrudnienia. Brak potrącenia w ostatniej wypłacie nie jest dowodem, że dług został umorzony.
Choroba, trudności w spłacie i śmierć pożyczkobiorcy
Jeśli nie możesz zapłacić raty, złóż wniosek o zmianę spłaty przed powstaniem zaległości. KZP może w określonych sytuacjach losowych czasowo odroczyć wpłatę wkładów lub spłatę rat. Przy ZFŚS zakres pomocy ustala regulamin, a decyzja może wymagać przedstawienia aktualnej sytuacji rodziny. Odroczenie nie działa automatycznie po samym zgłoszeniu choroby.
Śmierć pożyczkobiorcy nie zawsze oznacza umorzenie długu. W KZP obowiązuje szczególna zasada, że zadłużenie zmarłego członka nie podlega spłacie przez poręczycieli. Nie jest to jednak równoznaczne z automatycznym umorzeniem każdej należności. Trzeba przeprowadzić rozliczenie zgodnie z ustawą i zasadami kasy.
Przy pozostałych formach pożyczki znaczenie mają umowa, regulamin i przepisy spadkowe. Zobowiązanie może wejść do spadku. Nie przenoś zasady dotyczącej poręczycieli KZP na każdą pożyczkę mieszkaniową lub firmową.
Podatki i zdolność kredytowa. O czym jeszcze pamiętać?
Pożyczki z KZP i ZFŚS są objęte zwolnieniem z PCC wskazanym w art. 9 pkt 10 lit. e ustawy o tym podatku. Nie oznacza to automatycznie takiego samego rozliczenia każdej pożyczki z własnych środków pracodawcy. Przed podpisaniem umowy ustal z księgowością jej kwalifikację podatkową.
Kwota, którą masz obowiązek oddać, nie jest po prostu dodatkowym wynagrodzeniem. Osobnej oceny mogą jednak wymagać preferencyjne warunki finansowania oraz umorzenie zobowiązania. Hasło „bez odsetek” nie rozstrzyga wszystkich skutków podatkowych.
Nie traktuj też pożyczki pracowniczej jako obciążenia niewidocznego dla banku. Nawet jeśli konkretne zobowiązanie nie pojawia się w BIK, rata zmniejsza środki na obsługę innych długów. We wniosku kredytowym podawaj zobowiązania zgodnie z pytaniami banku. Przed większym finansowaniem sprawdź, co wpływa na zdolność kredytową.
Jeśli w Twojej firmie nie ma takiej pomocy, osobną możliwością jest pożyczka od rodziny. Ma własne zasady dokumentowania i opodatkowania. Przed wyborem finansowania porównaj łączną kwotę do zwrotu, ratę, zabezpieczenie oraz konsekwencje zmiany sytuacji zawodowej. Niska cena nie zastąpi umowy, którą rozumiesz.