PPE i PPK służą oszczędzaniu z udziałem pracodawcy, ale różnią się sposobem finansowania i dostępem do pieniędzy. W PPE składkę podstawową finansuje firma, a pracownik może dobrowolnie dopłacać. W PPK standardowo wpłacają obie strony i po spełnieniu warunków dochodzą dopłaty państwa. Przed wyborem sprawdź konkretną ofertę pracodawcy, a nie tylko nazwę programu.
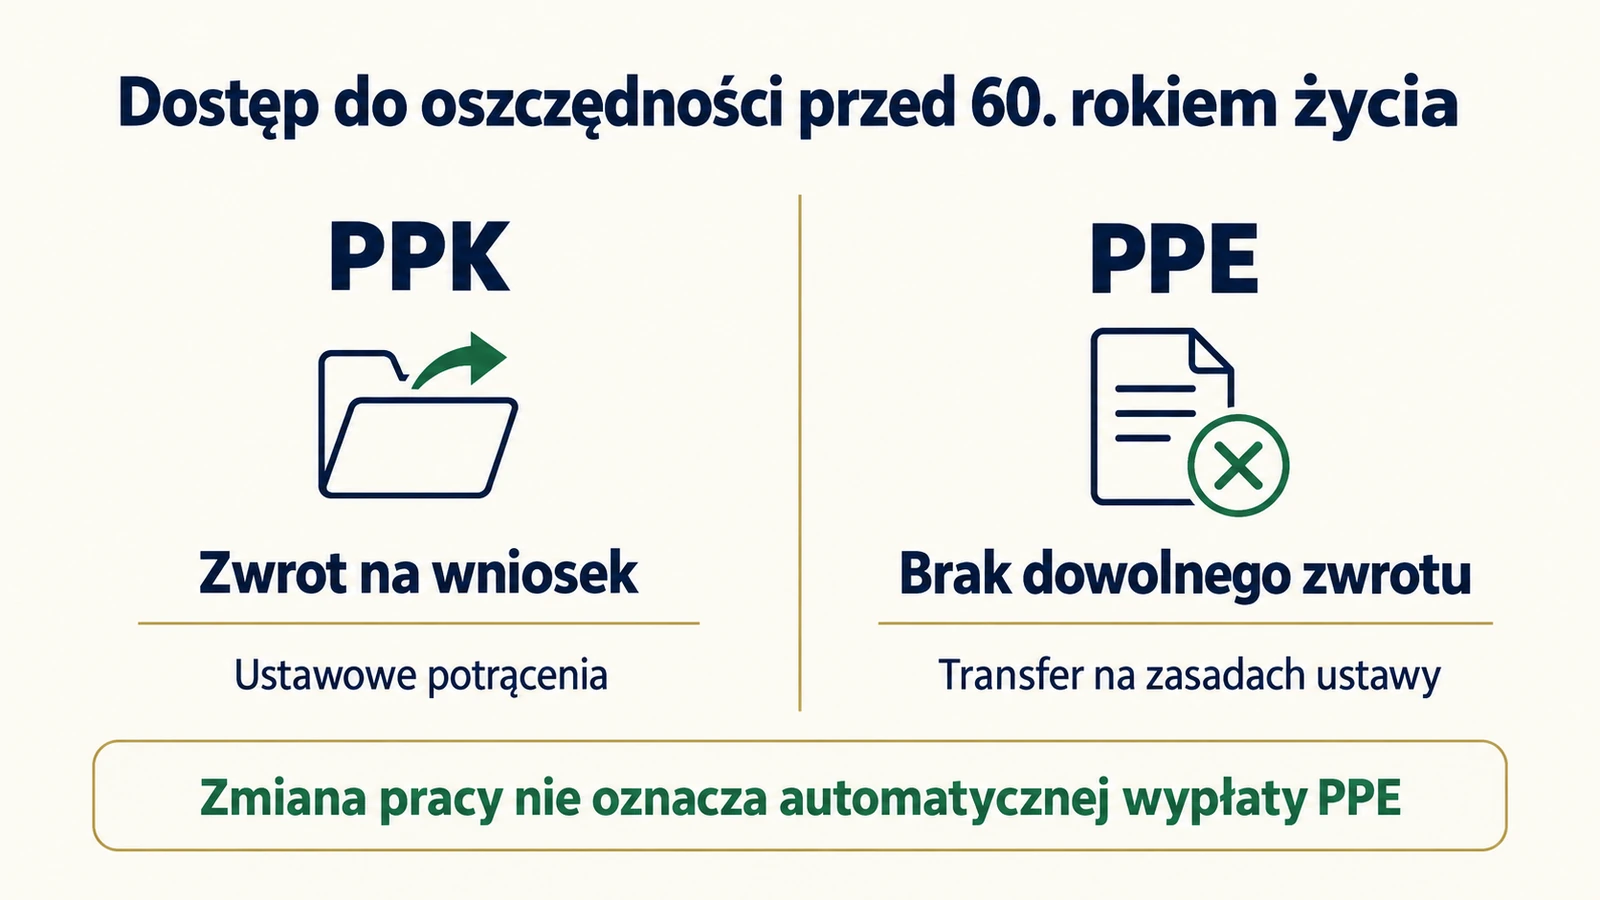
Dużą różnicą jest wcześniejsze wycofanie oszczędności. Z PPK można zlecić zwrot przed ukończeniem 60 lat, ponosząc ustawowe potrącenia. PPE nie działa jak rachunek, z którego w dowolnym momencie wypłacasz pieniądze na bieżące wydatki. Zmiana pracy również nie oznacza automatycznej wypłaty całego PPE na konto osobiste.
PPE a PPK: najważniejsze różnice
| Zasada | PPE | PPK |
|---|---|---|
| Pełna nazwa | Pracowniczy program emerytalny | Pracowniczy plan kapitałowy |
| Podstawowe finansowanie firmy | Według umowy programu, maksymalnie 7% wynagrodzenia uczestnika | 1,5% wynagrodzenia, możliwa dodatkowa wpłata do 2,5% |
| Wpłata pracownika | Dobrowolna składka dodatkowa | Standardowo 2%, z możliwością obniżenia na warunkach ustawowych; dodatkowo do 2% |
| Dopłaty państwa | Brak odpowiednika dopłat PPK | 250 zł wpłaty powitalnej i 240 zł dopłaty rocznej po spełnieniu warunków |
| Przystąpienie | Deklaracja i zasady programu prowadzonego przez firmę | Automatyczny zapis lub wniosek zależnie od wieku i warunków ustawy |
| Standardowy dostęp emerytalny | Od 60 lat albo od 55 lat z prawem do emerytury | Od 60 lat, z zasadami wypłaty wpływającymi na podatek |
| Wcześniejszy dostęp do gotówki | Ograniczony ustawowymi zasadami | Zwrot z potrąceniami, także szczególne wypłaty na określone cele |
Różnice prawne wynikają z ustawy o pracowniczych programach emerytalnych oraz przepisów o PPK. W obu przypadkach są to środki przeznaczone na długoterminowe oszczędzanie. Wynik inwestowania może się zmieniać, a wpłata pracodawcy nie jest gwarantowaną stopą zwrotu z funduszu.
Kto finansuje oszczędności w PPE?
Składkę podstawową PPE pokrywa pracodawca. Jej wysokość określa umowa zakładowa. Ustawa dopuszcza ustalenie procentu wynagrodzenia, jednakowej kwoty dla wszystkich uczestników albo procentu z limitem kwotowym. Składka nie może przekroczyć 7% wynagrodzenia uczestnika.
Nie każde PPE zapewnia automatycznie 7% od firmy. To ustawowa granica, a nie stawka należna każdemu pracownikowi. Przed zapisaniem się sprawdź umowę, zasady ustalania podstawy i ewentualny staż wymagany do przystąpienia.
Pracownik może zadeklarować dodatkową składkę z własnych pieniędzy. Jest ona dobrowolna i potrącana z wynagrodzenia po opodatkowaniu. Obowiązuje ustawowy roczny limit takich dodatkowych wpłat. Nie należy mylić go z limitem składki podstawowej finansowanej przez firmę.
Składka podstawowa pracodawcy nie jest wliczana do podstawy obowiązkowych składek społecznych, ale zasadniczo stanowi przychód pracownika podlegający PIT. Brak własnej składki podstawowej nie oznacza zatem zawsze zerowego wpływu na miesięczne wynagrodzenie netto.
Jak wygląda finansowanie PPK?
Standardowe wpłaty podstawowe wynoszą 2% po stronie pracownika i 1,5% po stronie pracodawcy. Pracownik może zwiększyć swoją wpłatę o maksymalnie 2%, a pracodawca o maksymalnie 2,5%. Osoby spełniające warunek odpowiednio niskiego łącznego wynagrodzenia mogą obniżyć podstawową wpłatę pracownika, jednak nie poniżej 0,5%.
Dopłaty państwa są warunkowe. Nie powinno się automatycznie dodawać 250 zł i 240 zł do każdego krótkiego okresu zatrudnienia. Liczą się przesłanki dotyczące uczestnictwa i wymaganej wysokości wpłat. Wpłata powitalna nie jest też coroczną dopłatą.
Wpływ własnej wpłaty i podatku od wpłaty firmy można porównać w kalkulatorze PPK. Szczegółowo omawiamy go również w artykule czy PPK się opłaca. W porównaniu z PPE istotna jest zarówno kwota wpływająca na oszczędności, jak i koszt odczuwany w bieżącej pensji.
Przykład: wynagrodzenie 6000 zł i dwa sposoby finansowania
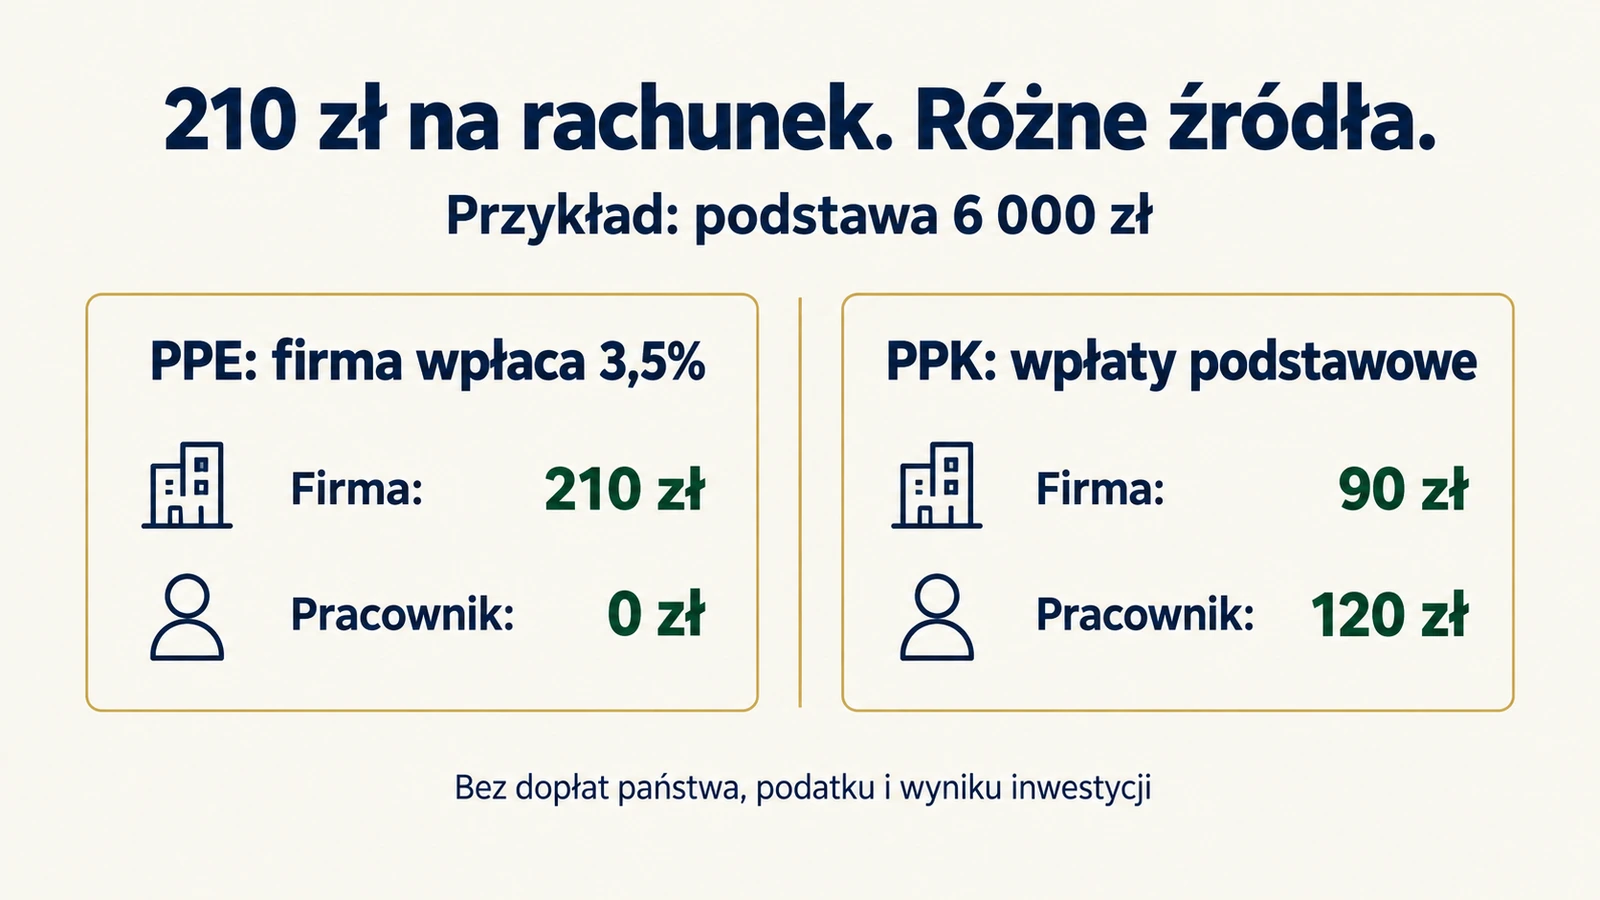
Przyjmijmy dla uproszczenia miesięczną podstawę wpłat 6000 zł. W PPE firma finansuje 3,5%, a pracownik nie dopłaca. W PPK obowiązują podstawowe stawki 1,5% i 2%. Zakładamy podatek od wpłaty pracodawcy według stawki 12%, bez wpływu ulg i zaokrągleń całej listy płac.
| Element | PPE ze składką firmy 3,5% | PPK ze stawkami podstawowymi |
|---|---|---|
| Wpłata firmy | 210 zł | 90 zł |
| Wpłata pracownika | 0 zł | 120 zł |
| Łącznie na rachunek | 210 zł | 210 zł |
| PIT od wpłaty firmy przy 12% | 25,20 zł | 10,80 zł |
| Przykładowe obciążenie pensji netto | 25,20 zł | 130,80 zł |
W obu wariantach na rachunek trafia 210 zł, lecz z różnych źródeł. W tym przykładzie PPE mniej obciąża bieżącą pensję. To porównanie wybranych warunków, a nie dowód przewagi każdego PPE. Nie uwzględnia dopłat państwa do PPK, kosztów inwestowania, wyników funduszy ani różnic przy wycofywaniu środków.
Przy stawce podatku 32% sam PIT od wpłaty firmy wyniósłby odpowiednio 67,20 zł i 28,80 zł. Rzeczywiste potrącenie zależy od całego rozliczenia płacowego. Jeżeli program finansuje większą albo mniejszą składkę, obliczenie trzeba wykonać ponownie.
Czy można wypłacić pieniądze przed emeryturą?
PPK daje większą swobodę zwykłego wcześniejszego zwrotu. Przed 60. rokiem życia uczestnik może wycofać środki, ale otrzyma je po ustawowych potrąceniach. Część środków pochodzących z wpłat pracodawcy jest przekazywana do ZUS, dopłaty państwa wracają, a dochód inwestycyjny podlega podatkowi.
Osobne przepisy pozwalają korzystać ze środków PPK w przypadku poważnego zachorowania oraz na wkład własny przy spełnieniu warunków wieku i zwrotu pieniędzy do programu. Konkretne tryby opisuje poradnik wypłaty i zwrotu z PPK.
PPE nie daje analogicznego prawa do dowolnego wcześniejszego przelewu na wydatki. Zwrot występuje w przypadkach określonych ustawą, między innymi przy likwidacji programu, gdy nie wskazano rachunku do transferu w wymaganym terminie. Wiąże się z podatkiem od dochodu i przekazaniem do ZUS 30% sumy składek podstawowych.
Samo wypowiedzenie udziału w PPE albo odejście z firmy nie oznacza, że instytucja wypłaci wszystko na rachunek osobisty. Przed potraktowaniem tych oszczędności jako awaryjnego zapasu sprawdź realnie dostępne operacje. Środki na nagłe wydatki warto rozważać osobno od oszczędności emerytalnych.
Co dzieje się z PPE i PPK po zmianie pracy?
Pieniądze nie przepadają tylko dlatego, że kończysz zatrudnienie. Dotychczas zgromadzone środki pozostają na rachunku, dopóki nie nastąpi właściwa wypłata, transfer lub zwrot. Zmiana pracodawcy nie gwarantuje natomiast dalszego finansowania przez poprzednią firmę.
W PPE po ustaniu zatrudnienia można, przy spełnieniu ustawowych warunków, przenieść oszczędności do innego PPE, którego jesteś uczestnikiem, albo na IKE. Co do zasady transfer z programu nie następuje podczas zatrudnienia u pracodawcy prowadzącego ten program, z wyjątkiem przewidzianym przy jego likwidacji.
W PPK zmiana pracy może oznaczać powstanie kolejnego rachunku i uruchomienie procedury transferu środków. Nie należy utożsamiać jej ze zwrotem na konto osobiste. Nie ma także zwykłej, dowolnej możliwości przeniesienia własnego PPK do IKE tylko dlatego, że taki kierunek transferu dopuszczono dla PPE.
Wypłata po osiągnięciu odpowiedniego wieku
W PPE można złożyć wniosek o wypłatę po ukończeniu 60 lat albo po ukończeniu 55 lat i przedstawieniu decyzji o przyznaniu prawa do emerytury. Wypłata może być jednorazowa lub ratalna. Ustawa reguluje także wypłatę po ukończeniu 70 lat, z wyjątkiem osoby nadal zatrudnionej u pracodawcy prowadzącego program.
W PPK standardowym punktem jest ukończenie 60 lat, niezależnie od ustawowego wieku emerytalnego. Popularny wariant pozwalający uniknąć podatku od zysków to 25% jednorazowo i 75% w co najmniej 120 ratach miesięcznych. Skrócenie okresu wypłat może mieć skutki podatkowe. Nie należy przenosić tej proporcji automatycznie na PPE.
Podstawy obu rozwiązań można porównać również w oficjalnym zestawieniu PFR dotyczącym PPE i PPK. Przy konkretnym wniosku sprawdź warunki programu i aktualny stan przepisów.
Czy pracodawca może prowadzić PPE i PPK jednocześnie?
Takie programy mogą współistnieć. Sam fakt istnienia PPE nie oznacza automatycznie, że PPK w firmie nie może być dostępne. Zwolnienia i relacje między programami zależą od spełnienia ustawowych przesłanek, między innymi poziomu składki oraz okoliczności utworzenia programu.
Nie zakładaj też, że przystąpienie do obu rozwiązań zawsze podwoi dopłatę firmy. W określonych warunkach pracodawca może nie finansować PPK osobom uczestniczącym w PPE. Poproś kadry o wskazanie zasad obowiązujących w Twoim zakładzie, zamiast opierać decyzję na ogólnym porównaniu procentów.
Co sprawdzić przed przystąpieniem?
- Rzeczywistą wysokość wpłaty pracodawcy i podstawę jej obliczania.
- Wpływ własnej składki oraz podatku na wynagrodzenie netto.
- Koszty zarządzania i rodzaj inwestycji, w których będą lokowane pieniądze.
- Dostęp do oszczędności przed i po ukończeniu odpowiedniego wieku.
- Zasady zmiany pracy, pozostawienia środków i ewentualnego transferu.
- Sposób wskazania osób uprawnionych na wypadek śmierci.
Przykłady w artykule są symulacją wpłat i wybranych skutków podatkowych. Nie stanowią porady ani rekomendacji inwestycyjnej. Do porównania konkretnego PPE z PPK potrzebna jest umowa programu, jego taryfa i Twoja sytuacja, szczególnie gdy dostęp do pieniędzy przed emeryturą ma duże znaczenie.