eMakler pozwala kupować akcje, obligacje i ETF z poziomu bankowości mBanku. Możesz korzystać ze zwykłego rachunku inwestycyjnego, IKE albo IKZE. Wygląd dostępu jest podobny, ale koszty transakcji, sposób zasilania i zasady wypłacania pieniędzy nie są jednakowe. Najważniejsza różnica dotyczy ETF: prowizja 0 zł za wybrane instrumenty obowiązuje na IKE i IKZE, a nie automatycznie na zwykłym eMaklerze.
Poniżej sprawdzisz, jak uruchomić usługę, gdzie znaleźć rachunek do wpłat, jak złożyć pierwsze zlecenie i ile kosztują przykładowe zakupy. Kwoty odnoszą się do dokumentów dostępnych 7 listopada 2026 roku. Przykłady są obliczeniami kosztów, nie prognozą zarobku ani propozycją konkretnej inwestycji.
Czym jest eMakler i co można w nim kupić?
eMakler to usługa maklerska powiązana z kontem osobistym w mBanku. Zamiast zakładać dostęp u oddzielnego brokera, przechodzisz do inwestycji z bankowości internetowej lub aplikacji mBank Giełda. Obsługą zleceń zajmuje się Biuro Maklerskie mBanku. Dostęp obejmuje rynek polski oraz wybrane instrumenty notowane w Stanach Zjednoczonych, Niemczech i Wielkiej Brytanii.
W ofercie są między innymi akcje spółek, obligacje giełdowe i fundusze ETF. Dostęp do danej giełdy nie oznacza jednak możliwości kupienia każdego notowanego na niej produktu. Przed wpłatą większej kwoty sprawdź konkretny instrument, jego kod ISIN oraz miejsce notowania. To lepsza weryfikacja niż sama informacja, że platforma obsługuje ETF lub rynek amerykański.
Nie należy też utożsamiać eMaklera z odrębną ofertą mInwestor. W tym poradniku opisujemy usługę połączoną z bankowością detaliczną mBanku, rozliczaną w złotych. Informacje o rachunkach walutowych i innych taryfach znalezione przy mInwestorze nie muszą do niej pasować. Pozostałe instrukcje dotyczące bankowości znajdziesz w poradnikach mBanku.
Zwykły eMakler, IKE i IKZE. Który rachunek otwierasz?
Najpierw wybierasz rodzaj rachunku, a dopiero później instrument. Sam zakup tego samego ETF nie zapewnia takich samych zasad podatkowych. Liczy się to, czy kupujesz go na zwykłym rachunku, IKE, czy IKZE. Jeśli masz kilka rachunków, sprawdzaj oznaczenie aktywnego konta przed każdym zleceniem.
| Element | Zwykły eMakler | IKE eMakler | IKZE eMakler |
|---|---|---|---|
| Główne zastosowanie | Inwestowanie bez rocznego limitu wpłat właściwego IKE i IKZE | Oszczędzanie z możliwością zwolnienia z podatku od zysku | Oszczędzanie z odliczeniem wpłat i odrębnymi zasadami wypłaty |
| Internetowe zlecenia na ETF objęte stawką 0 zł | Standardowa prowizja właściwa dla rynku | 0 zł prowizji transakcyjnej | 0 zł prowizji transakcyjnej |
| Wpłaty w 2026 roku | Bez ustawowego limitu emerytalnego | Do 28 260 zł | Do 11 304 zł albo 16 956 zł dla uprawnionych osób prowadzących pozarolniczą działalność |
| Zasilanie | Środki powiązane z kontem osobistym | Wpłata na rachunek przypisany do IKE | Wpłata na rachunek przypisany do IKZE |
| Wycofanie pieniędzy | Po rozliczeniu sprzedaży i udostępnieniu gotówki | Wypłata, zwrot lub transfer zgodnie z zasadami IKE | Wypłata, zwrot lub transfer zgodnie z zasadami IKZE |
Preferencje emerytalne wymagają spełnienia warunków ustawowych. IKE nie daje automatycznie zwolnienia tylko dlatego, że rachunek ma taki skrót w nazwie. Na IKZE preferencyjna wypłata podlega podatkowi 10% od całej wypłacanej kwoty. Wcześniejszy zwrot ma inne konsekwencje. Szersze wyjaśnienie znajdziesz w porównaniu IKE i IKZE. Tutaj skupiamy się na tym, jak te warianty obsługuje eMakler.
Jak otworzyć eMaklera i gdzie się zalogować?
Standardowa ścieżka mBanku jest przeznaczona dla pełnoletniego klienta posiadającego konto w banku, polskie obywatelstwo, PESEL i odpowiedni dokument tożsamości. W bankowości internetowej przejdź do sekcji „Produkty”, następnie „Inwestycje” i „Nowa inwestycja”. Wybierz właściwy rodzaj rachunku. Jeżeli chcesz IKE albo IKZE, nie kończ procesu na zwykłej usłudze maklerskiej.
W trakcie aktywacji bank prosi o informacje wymagane przy usługach inwestycyjnych, w tym ankietę MiFID. Odpowiadaj zgodnie ze swoją wiedzą i doświadczeniem. Ankieta nie zamienia rachunku w usługę zarządzania oszczędnościami i nie gwarantuje, że wybrana inwestycja przyniesie zysk.
Po uruchomieniu usługi dostęp w serwisie prowadzi przez „Produkty”, „Inwestycje”, „Wszystkie” i „Giełda”. W aplikacji mBank Giełda możesz wybrać logowanie za pomocą mBanku. Nazwy ekranów mogą się zmieniać wraz z aktualizacją aplikacji, dlatego w razie innego układu szukaj przede wszystkim sekcji inwestycji.
Jak wpłacić pieniądze na eMaklera?
Na zwykłym eMaklerze mechanizm opiera się na powiązaniu z kontem osobistym. Nie kopiuj więc bez sprawdzenia numeru rachunku znalezionego przy instrukcji dla innej usługi maklerskiej. Przy standardowym inwestowaniu w akcje i ETF środki na zakup pochodzą z powiązanego rachunku bankowego. Osobne rozwiązania dotyczą między innymi obsługi instrumentów pochodnych.
IKE i IKZE mają własne rachunki pieniężne. Numer do wpłaty znajdziesz w eMaklerze w sekcji „Finanse”, a w mBank Giełda przez „Więcej” i „Profil”. Upewnij się, że wybierasz IKE albo IKZE zgodnie z zamiarem. Wpłata na niewłaściwy rodzaj rachunku nie staje się automatycznie wpłatą na właściwy produkt emerytalny.
Sam przelew nie oznacza zakupu ETF. Po zasileniu nadal trzeba wybrać instrument i złożyć zlecenie. Pieniądze przechowywane jako gotówka nie uzyskują stopy zwrotu danego indeksu. Sprawdzaj również wykorzystanie rocznego limitu wpłat. Wzrost wartości inwestycji i sprzedaż wewnątrz rachunku to inne operacje niż nowa wpłata.
Ile kosztuje eMakler? Prowizje i minimum za zlecenie
Według taryfy eMaklera obowiązującej od 20 marca 2026 roku standardowa prowizja internetowa za akcje i ETF na rynku polskim wynosi 0,39%, minimum 5 zł. Za granicą jest to 0,29%, minimum 14 zł. Obligacje na rynku polskim mają odrębną stawkę 0,19%, minimum 5 zł. Te liczby nie zastępują wyjątków dla wybranych ETF na IKE i IKZE.
Prowadzenie rachunku kosztuje 0 zł przy podanym adresie poczty elektronicznej i komunikacji elektronicznej. Taryfa przewiduje 50 zł rocznie przy braku adresu albo sprzeciwie wobec takiej komunikacji. Koszt konta osobistego należy sprawdzić oddzielnie. Darmowy dostęp do usługi maklerskiej nie znosi opłat za ROR czy kartę.
Poniższe wyliczenia pokazują pojedynczy zakup przez internet. Kolumna emerytalna dotyczy wyłącznie ETF objętego stawką 0 zł, nie akcji ani każdego funduszu.
| Wartość zakupu | Zwykły rachunek, akcje lub ETF w Polsce | Zwykły rachunek, akcje lub ETF za granicą | ETF ze stawką 0 zł na IKE lub IKZE |
|---|---|---|---|
| 500 zł | 5 zł, czyli 1% | 14 zł, czyli 2,8% | 0 zł prowizji transakcyjnej |
| 2000 zł | 7,80 zł, czyli 0,39% | 14 zł, czyli 0,7% | 0 zł prowizji transakcyjnej |
| 5000 zł | 19,50 zł, czyli 0,39% | 14,50 zł, czyli 0,29% | 0 zł prowizji transakcyjnej |
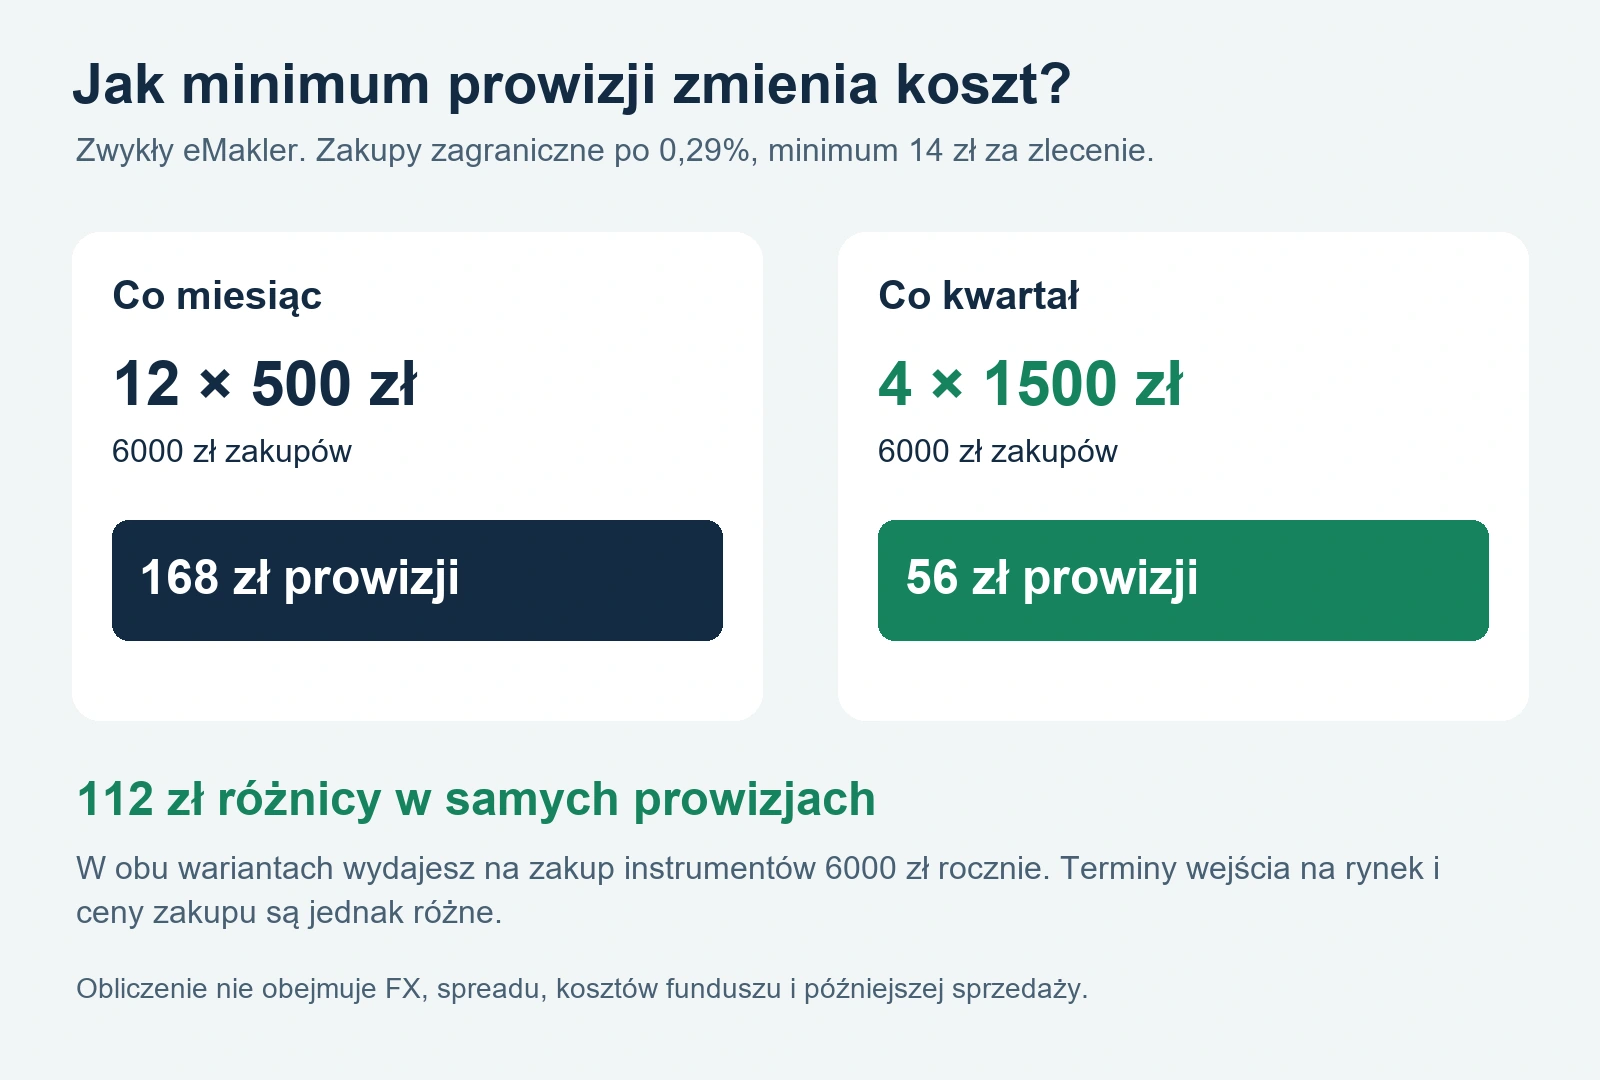
Minimum prowizyjne ma szczególne znaczenie przy małych zakupach. Dwanaście zagranicznych zleceń po 500 zł na zwykłym rachunku oznacza łącznie 168 zł prowizji. Cztery zlecenia po 1500 zł dają 56 zł. W obu wariantach wartość zakupów wynosi 6000 zł, ale różnica samych prowizji to 112 zł.
Nie oznacza to, że rzadsze zakupy zawsze przyniosą lepszy wynik. Pieniądze trafiają wtedy na rynek w innych terminach i po innych cenach. Wyliczenie pokazuje wpływ częstotliwości na opłatę, a nie przewagę konkretnej strategii. Nie uwzględnia przewalutowania, spreadu instrumentu, kosztów funduszu ani ewentualnych opłat właściwych dla rynku. Przy późniejszej sprzedaży może pojawić się kolejna prowizja.
ETF za 0 zł na IKE i IKZE. Co obejmuje ta zasada?
mBank podaje obecnie ponad 550 ETF dostępnych bez prowizji kupna i sprzedaży na IKE i IKZE. Stawka dotyczy zleceń internetowych. Nie jest to zwolnienie wszystkich inwestycji na rachunku emerytalnym. Akcje oraz instrumenty wyłączone z oferty zerowej prowizji trzeba sprawdzić osobno.
Wyłączenia obejmują między innymi określone instrumenty powiązane z surowcami, metalami i kryptowalutami, wykorzystujące dźwignię lub odwrotną ekspozycję. Rozstrzygająca jest jednak lista konkretnych instrumentów, a nie skrócony opis kategorii. Porównaj ISIN wybranego produktu z aktualnym wykazem banku i podsumowaniem kosztów zlecenia.
Fundusz może mieć własne koszty zarządzania uwzględniane w wycenie. Przy kupnie i sprzedaży znaczenie ma też spread, czyli różnica między najlepszą ceną kupna a sprzedaży na rynku. ETF notowany w obcej walucie może dodatkowo wymagać przeliczenia pieniędzy. 0 zł prowizji maklerskiej nie oznacza zerowego kosztu całej inwestycji.
Przewalutowanie, spread i blokada środków to różne rzeczy
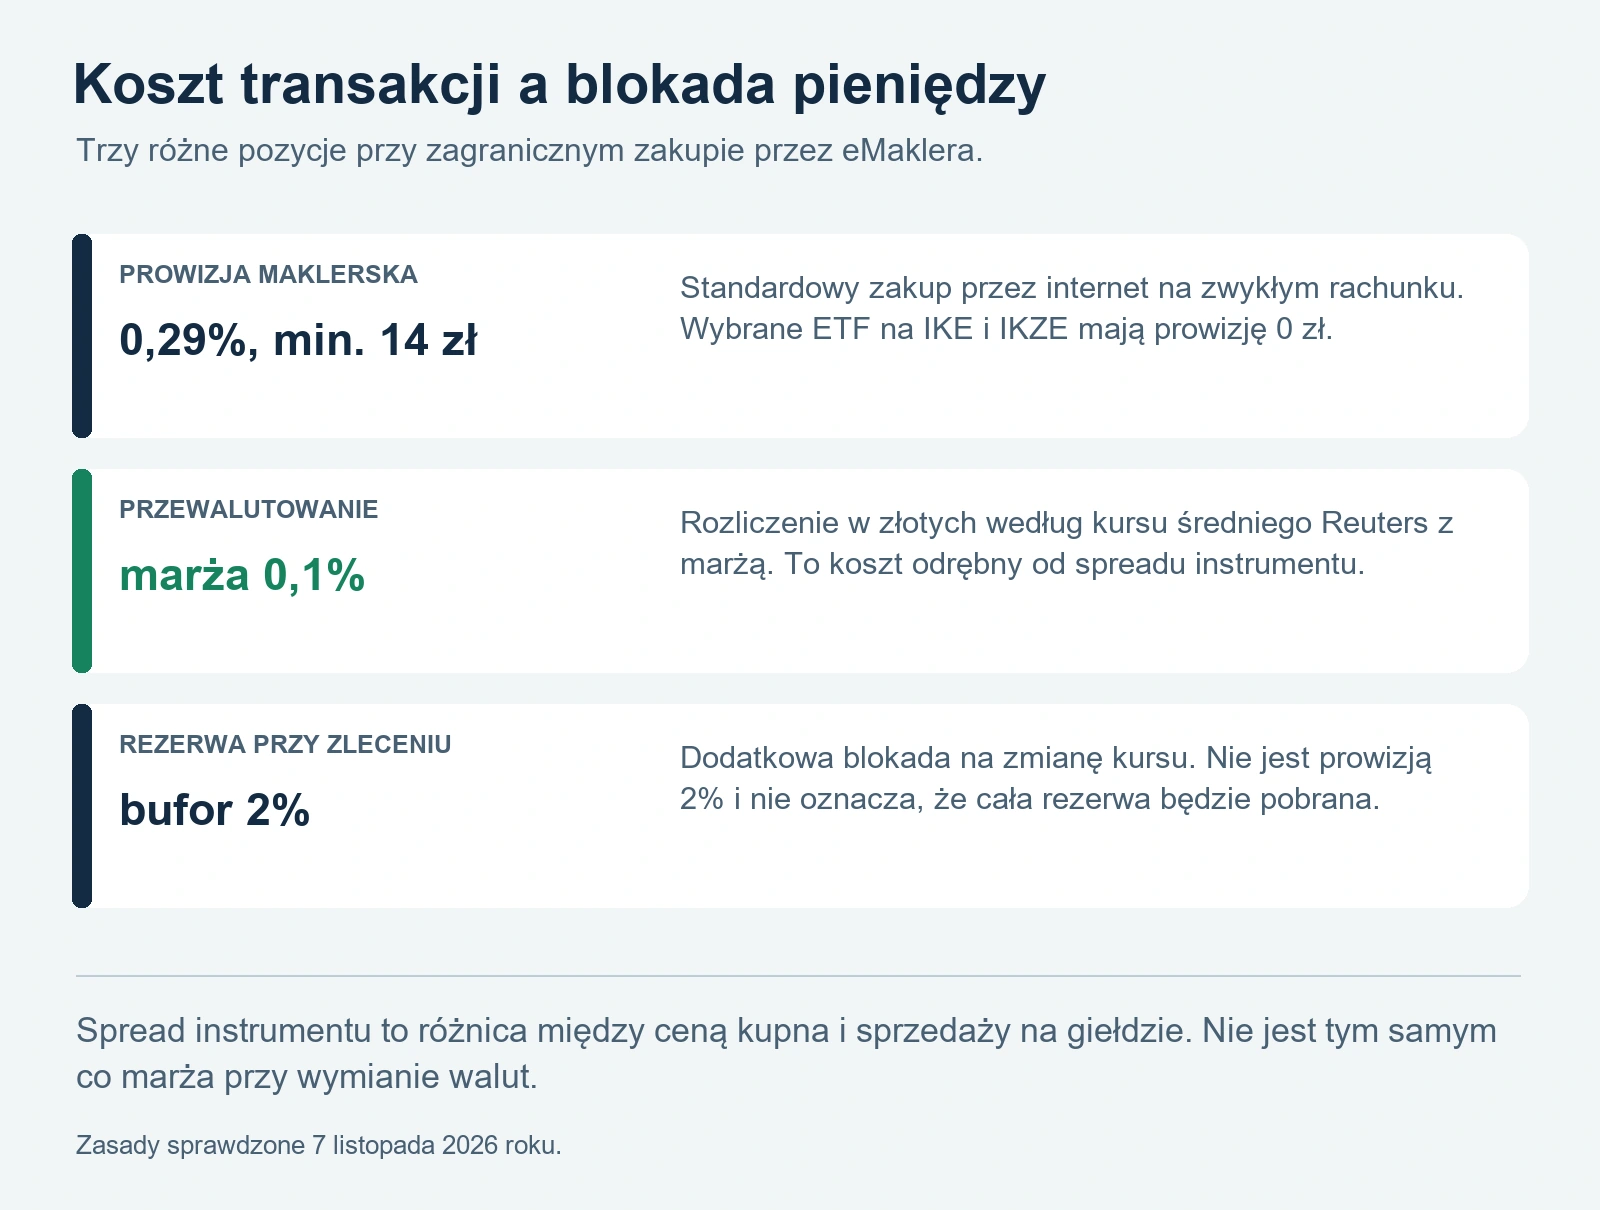
eMakler rozlicza transakcje zagraniczne w złotych. Zgodnie z regulaminem usługi od 27 czerwca 2026 roku do przeliczenia stosowany jest kurs średni Reuters z marżą 0,1% właściwą dla kierunku operacji. Mechanizm przewalutowania pozostaje istotny również wtedy, gdy sam zakup ETF na IKE nie ma prowizji.
Załóżmy zakup o wartości 1000 euro i kurs średni 4,30 zł. Po doliczeniu 0,1% kurs zakupu wynosi 4,3043 zł, a przeliczenie daje 4304,30 zł. Przy sprzedaży tej samej wartości i niezmienionym kursie średnim przeliczenie po kursie 4,2957 zł daje 4295,70 zł. Różnica wynosi 8,60 zł. To model samego przeliczenia, bez zmian ceny inwestycji i innych kosztów.
Osobną kwestią jest rezerwa potrzebna do przyjęcia zlecenia. Bank opisuje dodatkowy bufor 2% przy blokowaniu środków na transakcję zagraniczną, liczony według właściwego mechanizmu z kursem NBP. Bufor nie jest prowizją 2%. Ma zabezpieczać rozliczenie wobec możliwej zmiany kursu. Kwota chwilowo niedostępna na rachunku może więc przewyższać późniejszy rzeczywisty koszt zakupu.
Nie utożsamiaj też spreadu instrumentu z marżą walutową. Spread dotyczy cen ofert na giełdzie, a marża walutowa dotyczy przeliczenia między walutami. Możesz ponieść oba koszty jednocześnie. Do oceny inwestycji przydaje się rozpisanie ich oddzielnie, zamiast szukania jednej liczby opisującej całą transakcję.
Jak kupić pierwszy ETF w eMaklerze?
Przed zleceniem określ, co chcesz kupić i dlaczego. Podobne nazwy funduszy mogą oznaczać inne indeksy, waluty notowania albo sposoby przekazywania dywidend. Sam popularny skrót nie wystarcza do identyfikacji produktu. Praktyczna kolejność wygląda tak:
- Wybierz zwykły rachunek, IKE albo IKZE. Sprawdź dostępne pieniądze na właściwym koncie.
- Wyszukaj instrument i porównaj nazwę, ISIN, giełdę oraz walutę notowania z wybranym produktem.
- Przeczytaj dokument z kluczowymi informacjami i sprawdź koszty, profil ryzyka oraz sposób działania funduszu.
- Wybierz kupno, liczbę jednostek oraz rodzaj zlecenia. Przy limicie ceny określasz najwyższą cenę, jaką akceptujesz za jednostkę.
- Sprawdź wartość zlecenia, prowizję, wymagane środki i datę ważności. Przy zagranicznym zakupie pozostaw zapas na mechanizm przeliczenia.
- Zatwierdź dyspozycję i sprawdź jej status. Dopiero realizacja oznacza zakup, samo przyjęcie zlecenia jeszcze go nie potwierdza.
Zlecenie z limitem może pozostać niewykonane, jeśli rynek nie zaoferuje odpowiedniej ceny. Może również zostać zrealizowane częściowo. Anulowanie niewykonanej reszty nie cofa już zawartych transakcji. Przy pierwszym zakupie poświęć chwilę na odróżnienie zleceń aktywnych od zrealizowanych, zamiast ponawiać dyspozycję tylko dlatego, że portfel jeszcze się nie zmienił.
Cena ostatniej transakcji nie jest obietnicą ceny Twojego zakupu. Przy mniej płynnych instrumentach lub handlu poza typowymi godzinami aktywności rynku różnica może być znacząca. Zlecenie bez limitu ceny wymaga szczególnie uważnego sprawdzenia dostępnych ofert.
Sprzedaż inwestycji i wypłata pieniędzy
Sprzedaż akcji lub ETF nie zawsze oznacza możliwość natychmiastowego przelewu pieniędzy do innego banku. Najpierw musi nastąpić rozliczenie transakcji. Dla rynku polskiego, niemieckiego i brytyjskiego bank wskazuje zasadniczo dwa dni rozliczeniowe, a dla rynku amerykańskiego jeden. Święta i kalendarz właściwego rynku mogą przesunąć dostępność gotówki.
Na zwykłym rachunku sprawdź saldo dostępne do wypłaty, a nie tylko wartość portfela czy należności ze sprzedaży. Wypłata odbywa się przez powiązany rachunek bankowy. Z niego wykonujesz następnie zwykły przelew.
Na IKE i IKZE sprzedaż instrumentu pozostawia pieniądze wewnątrz rachunku emerytalnego. Nie jest sama w sobie wypłatą emerytalną ani zwrotem. Dopiero dyspozycja wyprowadzenia środków uruchamia odpowiednie zasady. Jeżeli chcesz porównać długoterminowe efekty oszczędzania, kalkulator IKE pomoże sprawdzić scenariusze przy własnych założeniach. Wynik obliczenia nie przewiduje zachowania giełdy.
Czy trwa promocja IKE i IKZE eMakler?
Na 7 listopada 2026 roku dostępna jest premia zależna od sumy wpłat na nowe rachunki otwarte w promocji. Przystąpienie i wymagane wpłaty są możliwe do 28 lutego 2027 roku. Progi wynoszą: 200 zł za wpłaty od 10 000 zł, 300 zł od 20 000 zł, 400 zł od 30 000 zł oraz 500 zł od 40 000 zł.
Trzeba zaakceptować udział we wniosku i wpłacić środki z własnego konta osobistego w mBanku. Do 31 marca 2027 roku nie wolno zlecić wypłaty, zwrotu, transferu na zewnątrz ani zamknąć rachunku. Transfer z istniejącego IKE, IKZE lub PPE wyklucza z promocji. Nie działa także zamknięcie starego rachunku i ponowne otwarcie go w okresie przystępowania.
Bank sumuje kwalifikowane wpłaty na promocyjne IKE i IKZE, z uwzględnieniem limitów właściwych dla każdego roku i rachunku. Nagrodę przekazuje na ROR do 31 marca 2027 roku. Regulamin promocji eMaklera nie wymaga zakupu ETF. Premia nie zwiększa ustawowego limitu wpłat ani nie uzasadnia wpłacania całej poduszki bezpieczeństwa.
Przeniesienie portfela, podatki i zamknięcie usługi
Przeniesienie IKE lub IKZE należy odróżnić od sprzedaży inwestycji i wypłacenia pieniędzy na konto osobiste. Jeśli chcesz zachować ciągłość rachunku emerytalnego, sprawdź procedurę transferową i możliwość przyjęcia konkretnych instrumentów. Nie zakładaj, że każdy papier dostępny u poprzedniego brokera będzie obsługiwany w eMaklerze. Pomocny jest poradnik o przeniesieniu IKE i IKZE.
Operacje transferowe mogą być płatne. Taryfa przewiduje między innymi opłaty zależne od kodu instrumentu przy przenoszeniu papierów zagranicznych. Przed migracją poproś o wyliczenie dla własnej listy ISIN, kierunku transferu i rodzaju rachunku. Przy większym portfelu sprawdź również opłaty za przechowywanie aktywów oraz dodatkowe pakiety notowań.
Na zwykłym rachunku dokument podatkowy z biura maklerskiego pomaga rozliczyć transakcje, ale nie należy zakładać, że automatycznie zamyka wszystkie obowiązki związane z zagranicznymi dywidendami. Na IKE i IKZE obowiązują odrębne zasady. Nie przenoś instrukcji podatkowej dla jednego wariantu na drugi.
Przed zamknięciem usługi rozlicz otwarte zlecenia, zdecyduj o papierach i sprawdź dostępność gotówki. Wniosek dotyczący zwykłego eMaklera można złożyć w bankowości wśród spraw związanych z wypowiedzeniem umowy. Zamknięcie IKE lub IKZE wymaga dodatkowego ustalenia, czy chodzi o transfer, wypłatę, czy zwrot. To istotniejsza decyzja niż samo usunięcie produktu z widoku aplikacji.
Dla kogo eMakler może być wygodny?
Usługa może odpowiadać osobie, która korzysta już z mBanku, chce samodzielnie wybierać inwestycje i ceni dostęp do rachunku obok codziennej bankowości. IKE lub IKZE z wybranymi ETF za 0 zł prowizji może ograniczać koszt częstych, niewielkich zleceń. Nadal trzeba porównać instrumenty, przewalutowanie i warunki późniejszego wycofania pieniędzy.
Na zwykłym rachunku drobne zakupy zagraniczne wymagają większej uwagi ze względu na minimum 14 zł. Jeśli planujesz wiele takich transakcji, policz łączny koszt roku. Do sprawdzenia wpływu regularnych dopłat i założonej stopy zwrotu możesz wykorzystać kalkulator procentu składanego, uwzględniając prowizje we własnych założeniach.
eMakler daje narzędzie do składania zleceń, a nie gwarancję zachowania kapitału. Wartość akcji i ETF może spaść, również na rachunku emerytalnym. Wybór powinien więc wynikać z planu, terminu wykorzystania pieniędzy i rzeczywistych kosztów obsługi, nie tylko z reklamy zerowej prowizji lub jednorazowej premii.